
慢性閉塞性肺疾患薬市場の概要:
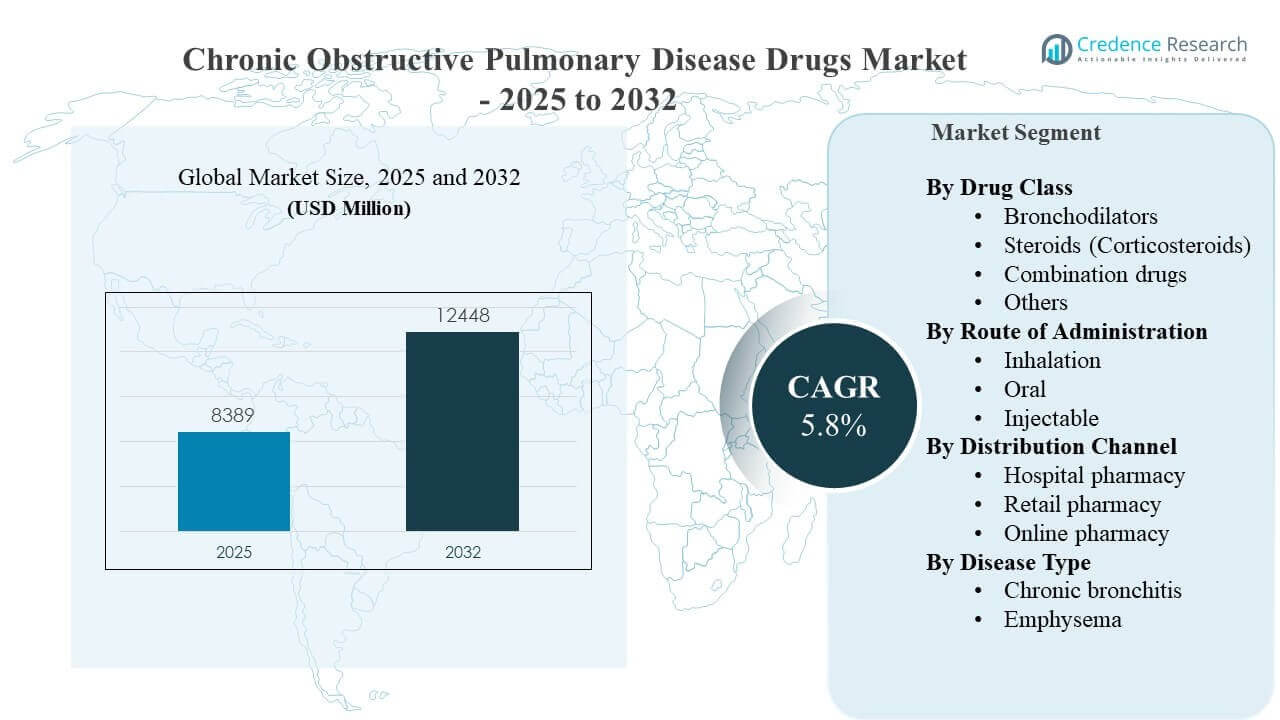
世界の慢性閉塞性肺疾患薬市場の規模は2025年に83億8900万米ドルと推定され、2032年までに124億4800万米ドルに達すると予想されており、2025年から2032年にかけて年平均成長率5.8%で成長しています。世界の慢性閉塞性肺疾患薬市場の成長は、増悪を減少させ、症状のコントロールを改善する維持療法の持続的な需要によって支えられています。世界の慢性閉塞性肺疾患薬市場の拡大は、吸入維持療法のより広いアクセスと主要な医療システムにおけるステップアップ療法の採用にも影響を受けています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年の慢性閉塞性肺疾患薬市場規模 | USD 8389 million |
| 慢性閉塞性肺疾患薬市場、CAGR | 5.8% |
| 2032年の慢性閉塞性肺疾患薬市場規模 | USD 12448 million |
主要な市場動向と洞察
- 北米は2025年に36.8%を占め、高い診断率、ブランド吸入器への広範なアクセス、および確立された呼吸ケアの経路によって支えられています。
- ヨーロッパは2025年に27.4%を占め、構造化されたガイドラインに基づく処方と長期維持療法の安定した償還カバレッジによって推進されています。
- 気管支拡張薬は2025年に39.2%のシェアを持ち、COPD薬物療法の基盤としての気流改善と症状緩和への継続的な依存を反映しています。
- 吸入は2025年に70.4%のシェアを占め、標的肺送達、より速い発症、および全身ルートと比較した全身曝露の減少によって支えられています。
- 小売薬局は2025年に52.8%のシェアを持ち、慢性の補充行動と長期維持療法の分散型調剤を反映しています。
セグメント分析
慢性閉塞性肺疾患薬市場は、長期的な症状コントロールと増悪の減少が処方行動と製品の切り替えを決定する維持療法に焦点を当てて構成されています。慢性閉塞性肺疾患薬市場の需要は、慢性療法の使用が高い有病率によって強化され、利便性、デバイスの親しみやすさ、投与頻度が遵守と持続性に影響を与えています。慢性閉塞性肺疾患薬市場の競争は、気管支拡張薬クラス、固定用量の組み合わせ、および使用性を向上させ、取り扱いエラーを減少させる吸入器プラットフォームの差別化によって形成されています。
慢性閉塞性肺疾患薬市場は、患者が単剤療法から二重療法、そして症状の負担や増悪歴に基づいて併用療法に移行する経路駆動型の拡大も反映しています。慢性閉塞性肺疾患薬市場の採用は、吸入ベースの投与を好む臨床医の嗜好と、小売アクセスを重視するリフィル中心の流通モデルによって支えられています。慢性閉塞性肺疾患薬市場の製品ポジショニングは、使用の容易さ、遵守支援、および増悪の軽減における一貫した実世界の成果を強調することが多いです。
薬剤クラス別インサイト
気管支拡張薬は2025年に39.2%の最大シェアを占めました。 気管支拡張薬は、COPDの重症度段階における症状緩和と気流改善のための第一選択の基盤として残っています。気管支拡張薬ベースのレジメンは、維持管理を強化し、息切れや活動制限の負担を軽減するために他の薬剤と頻繁に組み合わされます。気管支拡張薬のリーダーシップは、広範な臨床的な親しみやすさと初期およびステップアップ療法経路での持続的な利用によっても支えられています。
投与経路別インサイト
吸入は2025年に70.4%の最大シェアを占めました。 吸入は、肺への投与が局所的な薬物作用を可能にし、経口代替品と比較して全身曝露を減少させるため、好ましい経路として残っています。吸入ベースの療法は、日常的な管理が必要な維持ニーズに合致し、デバイスの改善が遵守を支援することができます。吸入の優位性は、複数の吸入器フォーマットと投与を簡素化し、持続性を促進する組み合わせオプションの利用可能性によってさらに支えられています。
流通チャネル別インサイト
小売薬局は2025年に52.8%の最大シェアを占めました。 小売薬局のリーダーシップは、COPD維持療法の慢性的なリフィルパターンと長期患者にとっての便利なアクセスを反映しています。小売チャネルは、継続的な療法供給をサポートし、支払者が好ましい製品を更新する際にフォーミュラリー内での切り替えを容易にします。小売薬局の優位性は、地元での入手可能性、定期的なリフィル、および広範な調剤ネットワークを好む患者の嗜好によって強化されています。
疾患タイプ別インサイト
慢性気管支炎と肺気腫は、症状パターン、増悪リスク、および気流制限の臨床評価の違いを通じて治療計画に影響を与えます。慢性気管支炎に関連する増悪プロファイルは、症状管理に一貫した療法が必要な場合に維持エスカレーション戦略の使用をサポートできます。肺気腫関連の負担は、生活の質の向上と息切れの軽減が優先される場合に、継続的な維持使用をサポートします。フェノタイプ駆動のケア経路は、両方の疾患タイプにわたる療法の最適化と遵守支援を引き続き促進しています。
慢性閉塞性肺疾患薬市場の推進要因
増加するCOPDの負担と長期的な維持需要
慢性閉塞性肺疾患(COPD)薬市場は、長期的な症状管理と維持療法を必要とする持続的なCOPDの有病率によって推進されています。慢性閉塞性肺疾患薬市場は、プライマリケアおよび専門的な設定での診断とフォローアップケアの増加から恩恵を受けています。慢性閉塞性肺疾患薬市場の需要は、患者が慢性のレジメンを続け、悪化を減らし、日常の機能を安定させるために増加しています。慢性閉塞性肺疾患薬市場は、組み合わせ維持オプションの使用を拡大する治療エスカレーションの実践からも利益を得ています。
気管支拡張薬中心の治療への強い臨床依存
慢性閉塞性肺疾患薬市場の成長は、COPD管理のための主要な治療クラスとして気管支拡張薬への広範な依存によって支えられています。慢性閉塞性肺疾患薬市場の採用は、臨床的な親しみやすさとガイドラインに基づいたCOPDの重症度カテゴリー全体での使用によって強化されています。慢性閉塞性肺疾患薬市場は、気管支拡張薬が単独で、または二重および三重治療経路のアンカーとして使用されることで拡大し続けています。慢性閉塞性肺疾患薬市場は、維持レジメンにおける広範な処方継続性から利益を得ています。
- 例えば、ベーリンガーインゲルハイムのSPIRIVA(チオトロピウム)は、COPDの悪化を35%減少させ、悪化日数を37%減少させ、1,010人の患者を対象とした1年間の研究で抗生物質コースを34%減少させました。
吸入デリバリーの優位性とデバイス駆動のアドヒアランス
慢性閉塞性肺疾患薬市場は、標的肺作用と治療効率のために吸入デリバリーが好まれることによって支えられています。慢性閉塞性肺疾患薬市場は、デバイスの使いやすさがアドヒアランスを改善し、技術関連のエラーを減少させるときに利益を得ます。慢性閉塞性肺疾患薬市場は、吸入デバイスへのアクセスの増加と正しい使用をサポートする患者教育によって拡大します。慢性閉塞性肺疾患薬市場はまた、吸入器プラットフォームの利便性と投与スケジュールに基づく製品差別化からも利益を得ています。
- 例えば、アストラゼネカのBreztri Aerosphereは、24週間で二重ICS/LABA療法と比較してトラフFEV1が76 mL改善し、FEV1 AUC0–3が90 mL改善し、吸入ベースのデリバリーからの測定可能な肺機能の向上を強調しました。
リフィル中心のアクセスと薬局流通の強み
慢性閉塞性肺疾患薬市場は、維持療法のリフィルベースの性質によって推進され、確立されたチャネルを通じて高い調剤量をサポートします。慢性閉塞性肺疾患薬市場は、広範な小売薬局アクセスから利益を得ており、継続的な治療の継続性を可能にします。慢性閉塞性肺疾患薬市場の成長は、薬局主導のアドヒアランスプログラムと処方リフィル管理によって支えられています。慢性閉塞性肺疾患薬市場はまた、アクセスを改善し、治療の中断を減少させる拡張された流通モデルからも利益を得ています。
慢性閉塞性肺疾患薬市場の課題
慢性閉塞性肺疾患薬市場は、遵守のばらつきや吸入器の技術的な誤りに関連する課題に直面しており、これが実際の効果を低下させ、切り替えを増加させています。慢性閉塞性肺疾患薬市場は、ブランド選択に影響を与え、一部の患者にとっての継続性を制限する支払者やフォーミュラリーの圧力によっても制約されています。慢性閉塞性肺疾患薬市場は、維持療法の普及が経済的な理由で制限されている価格に敏感な環境でのアクセスギャップを経験しています。また、診断の過小カバーに対処する必要があり、これが開始を遅らせ、治療を受ける人口の深さを減少させています。
- 例えば、COPDにおけるPropeller Healthの接続型吸入器プログラムは、663人の患者を対象とした90日間の研究で、平均維持吸入器の遵守率が62%であると報告されましたが、最近のレビューで引用されたINCAベースの評価では、2つの監視されたコホートの参加者のうち、一般的に使用される遵守基準である少なくとも80%を達成したのはそれぞれ17%と6%に過ぎないことが示され、デバイス使用の質と持続性が実際の治療効果における主要な障壁であることを浮き彫りにしています。
慢性閉塞性肺疾患薬市場は、複数の吸入器オプションが意思決定の負担を増加させる製品差別化の複雑さによって挑戦されています。慢性閉塞性肺疾患薬市場は、価格を圧縮し、プレミアムな位置付けを低下させるジェネリックや治療代替からの競争を経験する可能性があります。慢性閉塞性肺疾患薬市場は、選択された国々での供給チェーンの変動性やデバイスの入手可能性の問題によってさらに影響を受けています。慢性閉塞性肺疾患薬市場は、支払者が増加する悪化の減少や生活の質の向上の証拠を求める中で、成果の精査にも直面しています。
慢性閉塞性肺疾患薬市場の動向と機会
慢性閉塞性肺疾患薬市場は、固定用量の組み合わせの広範な使用を含む、遵守をサポートする簡素化された維持療法の傾向を見せています。慢性閉塞性肺疾患薬市場の機会は、使いやすさ、投与量の追跡、患者に優しいデザインが向上した吸入器プラットフォームの進化に伴って増加しています。慢性閉塞性肺疾患薬市場は、症状の負担や悪化リスクに合わせた治療最適化アプローチによっても形成されています。慢性閉塞性肺疾患薬市場は、実世界の成果や患者報告の改善に対する関心の高まりから利益を得ています。
- 例えば、GSKの単一吸入器三重療法Trelegy Elliptaは、10,355人の患者を対象としたIMPACT試験において、Anoro Elliptaと比較してCOPD入院を34%統計的に有意に減少させました。この研究では、52週間にわたる健康関連の生活の質の結果も追跡し、悪化リスクに結びついた簡素化されたエスカレーション経路の価値を強化しました。
慢性閉塞性肺疾患(COPD)薬市場の機会は、診断とメンテナンスの浸透が改善されている新興市場における広範なアクセスイニシアチブと差別化されたポジショニングを通じて拡大しています。慢性閉塞性肺疾患薬市場は、オンラインおよび自宅配送モデルを通じたチャネル拡大によって影響を受け、リフィルの利便性を向上させます。慢性閉塞性肺疾患薬市場は、悪化と入院を減少させる統合ケアプログラムから利益を得ることができ、メンテナンス療法の役割を強化します。慢性閉塞性肺疾患薬市場は、競争力のある差別化をサポートするデリバリーと追加アプローチの継続的な革新も期待されています。
地域別インサイト
北アメリカ
北アメリカは2025年に36.8%を占め、診断率の高さ、構造化された呼吸ケア経路、およびメンテナンス吸入器への広範なアクセスにより、最大の地域貢献者であり続けています。北アメリカの慢性閉塞性肺疾患薬市場は、強力な専門家の関与と長期患者のリフィル継続性から利益を得ています。北アメリカの慢性閉塞性肺疾患薬市場は、メンテナンス療法の取り込みを支える確立された支払者カバレッジフレームワークによってサポートされています。北アメリカの慢性閉塞性肺疾患薬市場は、吸入療法オプションと組み合わせ療法への強い需要も反映しています。
ヨーロッパ
ヨーロッパは2025年に27.4%を占め、ガイドラインに基づく処方、安定した償還、および広範な一次および専門呼吸ケアによって支えられています。ヨーロッパの慢性閉塞性肺疾患薬市場は、製品選択を導く国家フォーミュラリ戦略と費用対効果の評価によって形作られています。ヨーロッパの慢性閉塞性肺疾患薬市場は、一貫したフォローアップケアとメンテナンス療法の継続性からも利益を得ています。ヨーロッパの慢性閉塞性肺疾患薬市場は、長期的な疾患管理に合わせた吸入療法の採用を引き続きサポートしています。
アジア太平洋
アジア太平洋は2025年に23.9%を占め、診断の改善、医療アクセスの拡大、および高ボリューム市場でのメンテナンス療法の利用可能性の増加によって支えられています。アジア太平洋の慢性閉塞性肺疾患薬市場は、都市化に関連した呼吸負担と呼吸専門能力の拡大によって影響を受けています。アジア太平洋の慢性閉塞性肺疾患薬市場は、成長する小売薬局のカバレッジと特定の国での価格の手頃さの向上から利益を得ています。アジア太平洋の慢性閉塞性肺疾患薬市場は、アクセスの改善に伴い、吸入療法の使用の増加も反映しています。
ラテンアメリカ
ラテンアメリカは2025年に6.4%を占め、診断の増加と大規模経済におけるメンテナンス療法へのアクセスの徐々に改善されることに支えられています。ラテンアメリカの慢性閉塞性肺疾患薬市場は、償還の変動性と治療の継続性に影響を与える価格感度によって形作られています。ラテンアメリカの慢性閉塞性肺疾患薬市場は、アクセスが可能な場所での補充をサポートする小売調剤ネットワークから恩恵を受けています。ラテンアメリカの慢性閉塞性肺疾患薬市場は、一部の環境での専門家のカバレッジの不均一性と診断不足によって制約されています。
中東・アフリカ
中東・アフリカは2025年に5.5%を占め、高所得医療システムでのアクセスの改善と病院および小売チャネルを通じたメンテナンス吸入器の徐々の採用に支えられています。中東・アフリカの慢性閉塞性肺疾患薬市場は、いくつかの国での価格差と限られた診断深度に影響されています。中東・アフリカの慢性閉塞性肺疾患薬市場は、特定の市場での薬局インフラの拡大から恩恵を受けています。中東・アフリカの慢性閉塞性肺疾患薬市場は、治療された人口の浸透を改善するために、より広範なケアパスウェイの強化を引き続き必要としています。
競争環境
慢性閉塞性肺疾患薬市場は中程度に統合されており、競争は吸入メンテナンスポートフォリオ、デバイスエコシステム、および増悪を減らし日常の症状管理を改善することを目的とした差別化された組み合わせレジメンに集中しています。慢性閉塞性肺疾患薬市場のリーダーは、ライフサイクル管理、再処方、吸入器プラットフォームの差別化、および支払者アクセスとガイドラインの整合性をサポートするエビデンス生成戦略を通じて競争しています。慢性閉塞性肺疾患薬市場の競争は、スイッチングと優先製品ステータスに影響を与える価格設定とフォーミュラリーダイナミクスも反映しています。
GSK(グラクソ・スミスクライン)は、確立された呼吸器ポートフォリオとメンテナンス療法の位置付けを強化する継続的なライフサイクル戦略を通じて、慢性閉塞性肺疾患薬市場に参加しています。GSKの慢性閉塞性肺疾患薬市場での存在は、商業化規模、広範なチャネルアクセス、および呼吸器パイプライン資産への継続的な投資によって支えられています。主要参加者の慢性閉塞性肺疾患薬市場戦略は、一般的にエビデンス開発、アドヒアランスサポート、および吸入器の使いやすさと投与の利便性を通じた製品差別化を強調しています。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と主要企業に関する情報が含まれています。
- GSK (グラクソ・スミスクライン)
- アストラゼネカ
- ベーリンガーインゲルハイム
- ノバルティス
- テバ製薬工業
- キエージ製薬
- ヴィアトリス / マイラン
- ファイザー
- メルク & Co.
- ロシュ
企業の質的および量的分析が行われ、クライアントが広範なビジネス環境や主要業界プレーヤーの強みと弱みを理解するのを支援します。データは質的に分析され、企業をピュアプレイ、カテゴリー集中型、業界集中型、多角化型に分類し、量的に分析され、企業を支配的、リーディング、強力、暫定的、弱小に分類します。
最近の展開
- 2025年3月、サノフィとリジェネロンは、日本の厚生労働省が既存の治療で十分に制御されていないCOPDの成人に対してデュピクセント(デュピルマブ)を承認したことを発表しました。これにより、日本でCOPDに対して承認された初の生物学的製剤となりました。
- 2025年5月、GSKは、米国FDAが十分に制御されていないCOPDと好酸球性表現型を持つ成人に対する追加の維持治療としてヌカラ(メポリズマブ)を承認したことを発表し、COPDにおけるGSKの呼吸器ポートフォリオを拡大しました。
- 2025年7月、GSKは、COPDの臨床開発中のPDE3/4阻害剤として最良のクラスとなる可能性があるHRS-9821の独占的な世界ライセンスを含む、ヘンルイファーマとの契約を締結しました。これは、より広範な複数プログラムのパートナーシップの一環です。
- 2025年7月、メルクは、呼吸器疾患に焦点を当てた会社であるベローナファーマを買収するための最終契約を発表し、心肺ポートフォリオに初のクラスとなるCOPD維持治療薬オトゥヴァイレ(エンシフェントリン)を追加しました。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 8,389百万 |
| 2032年の収益予測 | USD 12,448百万 |
| 成長率(CAGR) | 5.8%(2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026–2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | 薬物クラスの見通し別; 投与経路の見通し別; 流通チャネルの見通し別; 疾患タイプの見通し別(オプション) |
| 地域範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカ |
| プロファイルされた主要企業 | GSK(グラクソ・スミスクライン);アストラゼネカ;ベーリンガーインゲルハイム;ノバルティス;テバ製薬工業;キエージファルマシューティカル;ヴィアトリス / マイラン;ファイザー;メルク&カンパニー;ロシュ |
| ページ数 | 326 |
セグメンテーション
薬物クラス別
- 気管支拡張薬
- ステロイド(コルチコステロイド)
- 配合薬
- その他
投与経路別
- 吸入
- 経口
- 注射
流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
疾患タイプ別
- 慢性気管支炎
- 肺気腫
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年の慢性閉塞性肺疾患薬市場の市場規模はどのくらいで、2032年の予測はどうなっていますか?
2025年から2032年までの慢性閉塞性肺疾患薬市場のCAGRはどのくらいですか?
慢性閉塞性肺疾患薬市場で最も大きなセグメントはどれですか?
慢性閉塞性肺疾患(COPD)薬市場の成長を促進している要因は何ですか?
慢性閉塞性肺疾患(COPD)薬市場の主要企業はどこですか?
慢性閉塞性肺疾患(COPD)薬市場をリードしている地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 慢性閉塞性肺疾患治療薬市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の慢性閉塞性肺疾患治療薬市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 8389 million → 2032: USD 12448 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 慢性閉塞性肺疾患治療薬市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 慢性閉塞性肺疾患治療薬市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における慢性閉塞性肺疾患治療薬市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 慢性閉塞性肺疾患治療薬市場市場の成長要因
- 3.3 慢性閉塞性肺疾患治療薬市場市場の抑制要因および課題
- 3.4 慢性閉塞性肺疾患治療薬市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 慢性閉塞性肺疾患治療薬市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 慢性閉塞性肺疾患治療薬市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、慢性閉塞性肺疾患治療薬市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 慢性閉塞性肺疾患治療薬市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 慢性閉塞性肺疾患治療薬市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は慢性閉塞性肺疾患治療薬市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 慢性閉塞性肺疾患治療薬市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 慢性閉塞性肺疾患治療薬市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 慢性閉塞性肺疾患治療薬市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 慢性閉塞性肺疾患治療薬市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新慢性閉塞性肺疾患治療薬市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の慢性閉塞性肺疾患治療薬市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の慢性閉塞性肺疾患治療薬市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の慢性閉塞性肺疾患治療薬市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の慢性閉塞性肺疾患治療薬市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの慢性閉塞性肺疾患治療薬市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の慢性閉塞性肺疾患治療薬市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの慢性閉塞性肺疾患治療薬市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 慢性閉塞性肺疾患治療薬市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
