
子宮頸がん診断および治療市場の概要:
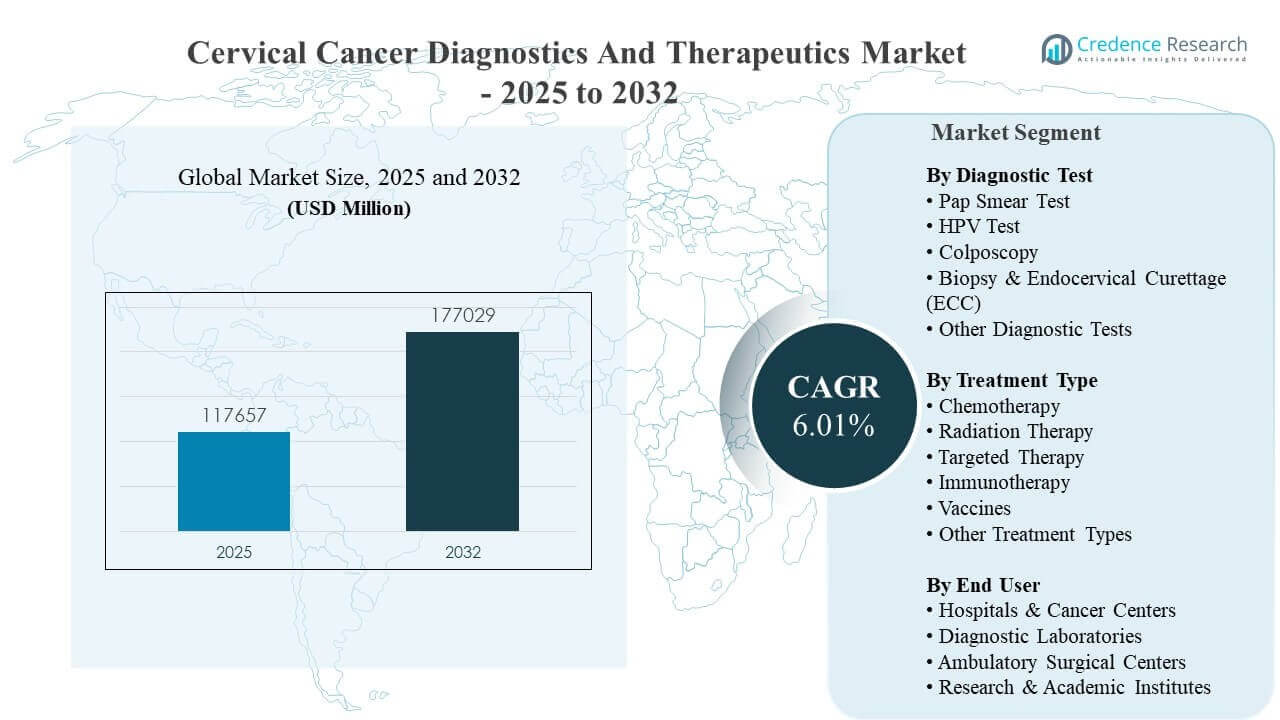
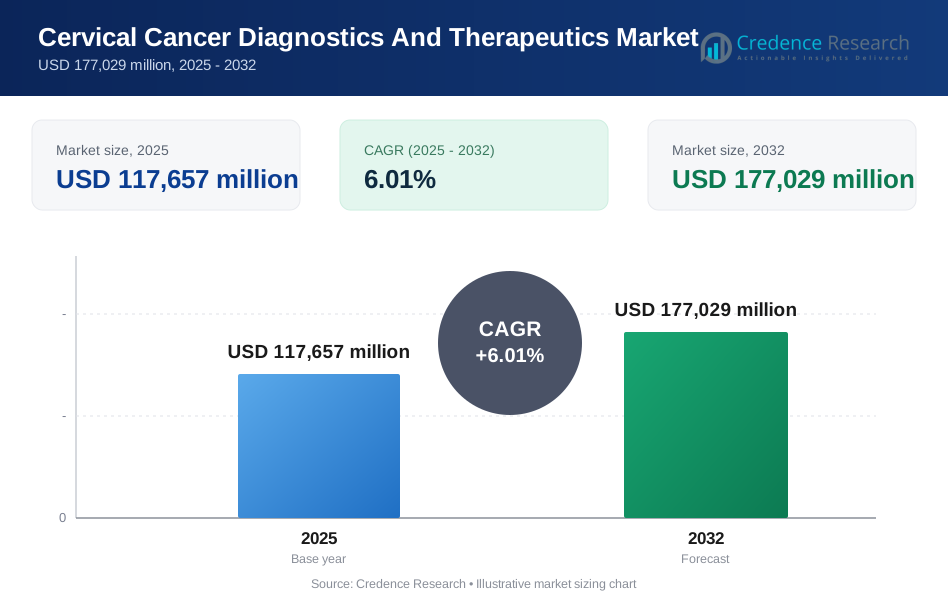
世界の子宮頸がん診断および治療市場の規模は、2025年に1,176億5,700万米ドルと推定され、2025年から2032年にかけて年平均成長率6.01%で成長し、2032年には1,770億2,900万米ドルに達すると予測されています。スクリーニングの強化と早期発見の増加は、HPV検査へのアクセス拡大とガイドラインに基づくスクリーニングの採用拡大によって支えられ、臨床経路をより多くの検査量と早期介入に向けてシフトさせ続けています。組み合わせ療法の採用増加とバイオマーカーに基づく治療選択が、主要な医療システム全体でよりターゲットを絞ったケアモデルへの移行を強化しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年の子宮頸がん診断および治療市場規模 | 1,176億5,700万米ドル |
| 子宮頸がん診断および治療市場、CAGR | 6.01% |
| 2032年の子宮頸がん診断および治療市場規模 | 1,770億2,900万米ドル |
主要な市場動向とインサイト
- 北米は2025年に市場収益の39.8%を占め、高いスクリーニング浸透率、強力な償還深度、がん治療への広範なアクセスを反映しています。
- アジア太平洋地域は2025年に21.9%のシェアを持ち、大規模な人口に対する公的スクリーニングイニシアチブと診断能力の拡大により、最も急速な拡大の可能性を示しています。
- パップスメア検査は2025年に32.8%のシェアを獲得し、組織化されたスクリーニング環境での確立されたスクリーニングワークフローと強力な臨床的親和性に支えられています。
- 化学療法は2025年に31.6%のシェアを占め、局所進行および転移性疾患経路における多様なモダリティプロトコルでの継続的な役割に支えられています。
- 病院およびがんセンターは2025年に62.4%のシェアを占め、多分野のがん治療サービスの集中と複雑な治療インフラへのアクセスによって推進されています。
セグメント分析
需要は、ケア経路への患者の流れを決定するスクリーニング主導の診断と、患者が進行した治療ラインに進むにつれて価値が拡大する治療という、密接に関連した2つの価値プールによって形成されます。テスト購入の決定は、臨床的妥当性、スループット、自動化の互換性、およびサンプル収集、アッセイ実行、報告にわたるエンドツーエンドのワークフローサポートの可用性を重視しています。治療の採用は、ガイドラインの整合性、支払者のカバレッジ、臨床医の親和性、およびレジメンが確立された化学放射線療法経路に統合できる能力によって影響を受けます。
プロバイダー全体で、ケアの流れはリスク層別化を中心に進化しており、高リスクの結果がコルポスコピーと生検の確認を引き起こし、その後、ステージに基づいた治療選択が行われます。大規模な統合病院とがんセンターは、複雑なケア提供の中核的な場であり続け、診断ラボは集中化されたテスト規模と標準化された品質システムを通じて重要性を増しています。時間の経過とともに、免疫腫瘍学と標的薬剤の使用が増加し、特にバイオマーカー検査が日常の臨床意思決定に統合されている場で治療の多様性が高まると予想されています。
診断テストの洞察による
2025年には、パップスメアテストが32.8%で最大のシェアを占めました。日常的なスクリーニングプログラムへの強力な統合、臨床医の親しみやすさ、確立されたフォローアップアルゴリズムが、多くの医療システムでの持続的なテストボリュームを支えています。このテストは、組織化されたスクリーニングが支配的である高スループットスクリーニング環境での広範なプロバイダートレーニングとワークフロー適合から利益を得続けています。スクリーニング戦略が進化する中でも、トリアージ経路やHPVテストと併用されることで、その大規模な設置基盤を支えています。
治療タイプの洞察による
2025年には、化学療法が31.6%で最大のシェアを占めました。化学療法は、標準治療プロトコルに沿った併用療法を含む、さまざまなステージで広く使用されており、持続的な利用を強化しています。多くの治療経路が、選択された場での放射線療法との統合を含むバックボーン療法として化学療法に依存し続けています。臨床的な親しみやすさ、確立された投与実践、医療施設全体での広範な利用可能性が、全体的な治療ミックス内でのそのリーディングポジションを維持しています。
エンドユーザーの洞察による
2025年には、病院&がんセンターが62.4%で最大のシェアを占めました。これらの場は、診断、ステージング、手術、放射線インフラ、注入サービス、学際的な腫瘍学チームを統合し、手続きと治療のボリュームを高めています。統合されたケア経路は、テスト、確認、治療開始の断片化を減少させ、より一貫した患者管理をサポートします。病院ベースのシステムは、先進的な治療法とサポートサービスへのアクセスが強化されており、診断スループットと治療提供の両方でのリーダーシップを強化しています。
子宮頸がん診断および治療市場の推進要因
スクリーニングカバレッジの拡大と早期発見経路の拡充
組織化されたスクリーニングイニシアチブと子宮頸がん検査へのアクセス拡大により、病気の進行が早期に特定される患者数が増加しています。改善された診断インフラと標準化された臨床プロトコルが、HPV検査、細胞診、およびフォローオン診断手順のより広範な展開をサポートしています。早期発見により、コルポスコピーや生検などの確認診断の需要が増加し、タイムリーな介入が可能な人口を拡大しています。この経路効果は、診断ボリュームと下流治療の利用を強化し、患者がより体系的に管理されるようになります。
局所進行および転移性ケアにおける治療強度の上昇
子宮頸がんの治療経路は、放射線療法や外科的アプローチと並んで全身療法の役割を拡大し、マルチモダリティケアをますます強調しています。組み合わせ療法の広範な使用と臨床経路の標準化の改善により、病院やがんセンターの設定での治療利用が強化されています。より多くの患者が構造化された治療シーケンスを受けるにつれて、既存のプロトコルに統合できる安全性プロファイルを管理しやすい薬剤の需要が高まっています。これにより、治療採用の持続的な成長が支援され、治療プール内での価値拡大が強化されます。
- 例えば、MerckはKEYNOTE-A18で、KEYTRUDAと化学放射線療法の併用が、化学放射線療法単独と比較して死亡リスクを33%減少させ、36か月の全生存率が82.6%であるのに対し74.8%であると報告し、併用療法が高リスクの局所進行子宮頸がんでの治療利用を強化していることを強調しています。
臨床意思決定への分子検査の統合の増加
HPVアッセイや関連するワークフローを含む分子検査は、スクリーニング戦略の選択やリスク層別化においてますます中心的な役割を果たしています。分子アプローチのより広範な使用は、より標準化された意思決定経路をサポートし、提供者の設定全体での一貫性を向上させます。ラボの採用は、スループットのニーズ、オートメーションの互換性、大量の検査ボリュームでの再現可能な結果の推進によって促進されています。時間が経つにつれて、分子診断のより深い統合は、プラットフォームベースの検査と拡張された検査メニューの需要を強化します。
医療インフラと腫瘍学能力の強化
診断ラボ、がんセンター、専門の女性健康サービスへの投資は、スクリーニング、確認、および治療提供のためのより高い能力をサポートします。腫瘍学サービスの拡大は、放射線療法、全身療法、およびサポートケアへのアクセスを改善し、より完全な治療経路を可能にします。紹介システムの改善と専門家の利用可能性はケアのギャップを減少させ、継続的な患者スループットをサポートします。これらの構造的改善は、診断および治療の両方における持続的な需要の成長を強化します。
- 例えば、Elektaは、世界中の2,500のクリニックに7,500以上のデバイスとソフトウェアソリューションの設置基盤を報告し、2024/25会計年度末までにサービスが行き届いていない市場で3億人の追加の人々に放射線療法のアクセスを提供するという目標を達成したと述べ、大規模なベンダー展開が腫瘍学治療能力の拡大にどのように貢献しているかを強調しています。
子宮頸がん診断と治療市場の課題
アジア太平洋、ラテンアメリカ、中東およびアフリカの一部では、カバレッジの変動性とスクリーニングへの不平等なアクセスが市場のパフォーマンスを制約し続けています。コルポスコピー、病理確認、およびフォローオンケアの能力制限は、スクリーニング拡大の効果を減少させ、スクリーニングから治療開始への転換を弱める可能性があります。さらに、医療システムの断片化は診断確認を遅らせ、患者のフォローアップにおける不連続性を生じさせる可能性があります。これらの障壁は、診断の再検査率と治療の採用を抑制する可能性があります。
コスト圧力と償還の変動性は、高度な診断技術と新しい腫瘍学レジメンの採用にも影響を与えます。病院や支払者は、強力な臨床的および経済的な正当性を求めることが多く、臨床的な理由が明確であっても新しい技術の導入が遅れることがあります。ラボの人員不足、サンプルの物流の複雑さ、機器のメンテナンスなどの運用上の課題が、検査のターンアラウンドタイムやサービスの一貫性に影響を与える可能性があります。競争圧力は、特にコモディティ化された検査や広く利用可能な治療の基盤に対して、価格感度をさらに高めます。
- 例えば、BDはそのBD CORシステムが1日あたりのハンズオン時間が1時間未満で、ワークフローのやり取りが2回のみであり、デュアルGXセットアップで8時間シフト中に最大660の結果を提供できると述べており、人員とコストの制約下での強力なラボ生産性を強調しています。
子宮頸がん診断および治療市場の動向と機会
ケア提供モデルは、中央集約型の診断と標準化された経路をますます強調しており、高スループットラボへの検査量の統合を促進しています。これにより、自動化、ワークフロードのデジタル化、統合報告への投資が支えられ、大規模なスクリーニングプログラムにおける運用効率と一貫性が向上します。検査がより体系化されるにつれて、スケーラブルなプラットフォームとサービスサポートを提供するベンダーは、設置の拡大と消耗品の需要の増加を見込むことができます。この傾向は、診断供給業者にとって長期的な需要の可視性を強化します。
- 例えば、Rocheのcobas 6800システムは、大規模な中央集約型分子ラボ用に設計されており、8時間で最大576の結果、24時間で最大2,112の結果を提供でき、最大4時間のウォークアウェイタイムを提供し、高ボリュームの子宮頸がんスクリーニングワークフローとプラットフォームの標準化を直接サポートします。
治療の革新は、組み合わせ戦略やバイオマーカーに基づく治療選択を含む、より個別化されたケア経路の機会を創出しています。治療のシーケンシングと反応の持続性に対する臨床的な関心の高まりは、既存のケア経路に統合できるレジメンへの継続的な関心をサポートします。専門的な癌センターの拡大と全身療法へのアクセスの向上は、高度な治療のための到達可能な患者プールを増加させます。これらの変化は、実世界の設定で明確な臨床的価値を示すことができる差別化された提供の余地を開きます。
地域別インサイト
北米
北米は2025年に39.8%のシェアを占めており、強力なスクリーニング浸透率、広範な診断インフラ、高い腫瘍学治療へのアクセスによって支えられています。病院や癌センターは、検査、ステージング、治療開始にわたる統合サービスを通じてケア提供を推進しています。償還の深さと臨床ガイドラインの遵守は、診断と治療の両方における一貫した利用をサポートします。この地域はまた、患者の認識の高さとより構造化されたフォローアップ経路からも恩恵を受けています。
ヨーロッパ
ヨーロッパは2025年に26.7%のシェアを獲得しており、主要国における確立されたスクリーニングプログラムと堅牢な公共医療提供モデルによって支えられています。成熟した腫瘍学ネットワークと標準化されたケア経路は、診断と治療のための一貫したボリュームを維持するのに役立ちます。導入は、償還フレームワークと国家プログラムの設計によって影響を受け、モダリティの利用と経路の標準化を形作ります。ラボ容量の継続的な近代化は、効率の向上とより広範なスクリーニングカバレッジをサポートします。
アジア太平洋
アジア太平洋は2025年に21.9%のシェアを占め、診断能力、公的スクリーニングの取り組み、腫瘍学のインフラが拡大する中で、最もスケーラブルな成長プールを表しています。大規模な人口基盤と増加する医療投資が、時間と共に到達可能なスクリーニング人口を増加させます。市場の勢いは、診断ラボの能力構築、紹介経路の改善、病院ベースの腫瘍学サービスへのアクセス拡大によって推進されています。スクリーニングの受け入れが増加するにつれて、確認診断と治療の下流需要が強まります。
ラテンアメリカ
ラテンアメリカは2025年に6.9%のシェアを占め、スクリーニングアクセスの改善と診断および腫瘍学サービスネットワークの段階的な強化によって成長が形作られています。市場の発展は、プログラムの一貫性、支払い者のカバレッジ、スクリーニングから確認までのフォローアップを確保する能力に依存しています。主要都市と主要病院が、先進的な診断と治療法の最高の採用を推進しています。公衆衛生の取り組みの継続的な改善は、検査量と早期段階の症例特定を増加させることができます。
中東・アフリカ
中東・アフリカは2025年に4.7%のシェアを占め、市場のパフォーマンスはインフラの格差とスクリーニング浸透の変動によって影響を受けています。コルポスコピー、病理サービス、腫瘍治療能力へのアクセスは依然として不均一であり、需要は都市部の三次病院や民間ネットワークに集中しています。成長は、医療インフラと女性の健康サービスへの段階的な投資によって支えられています。紹介ネットワークの強化と標準化されたケア経路は、時間と共にスクリーニングから治療への転換を改善することができます。
競争環境
競争は診断プラットフォームプロバイダー、アッセイメーカー、腫瘍学製薬会社にわたり、臨床パフォーマンス、ワークフローの統合、メニューの幅、サービスサポートを中心に差別化されています。診断においては、競争の位置付けは、機器の設置基盤、アッセイの信頼性、スループット、集中ラボ操作との互換性によって形作られています。治療においては、企業はレジメンの成果、ラベルの幅、組み合わせ戦略、進化するケア基準との整合性を通じて競争しています。パートナーシップ、臨床証拠の生成、ポートフォリオの幅は、市場の両方の半分でシェアを獲得するための重要なレバーです。
- ホフマン・ラ・ロシュ株式会社は、高スループットの分子検査ワークフローと統合されたラボ操作をサポートするスケール駆動の診断能力を通じて強力な地位を維持しています。同社のアプローチは、集中ラボでの繰り返しアッセイ需要と標準化された処理を強化するプラットフォーム駆動の配置を強調しています。スクリーニングワークフローの継続的な強化とサンプルから結果までの経路の改善は、効率を優先するシステムでの顧客維持と拡大をサポートします。ロシュの診断全般にわたる広範な能力は、スクリーニング、確認ワークフロー、およびケア経路サポートの間のエンドツーエンドの整合性も可能にします。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています。
- F. ホフマン・ラ・ロシュ株式会社
- アボット・ラボラトリーズ
- ホロジック社
- ベクトン・ディッキンソン・アンド・カンパニー (BD)
- QIAGEN N.V.
- シーメンス・ヘルスケア社
- メルク株式会社
- グラクソ・スミスクライン社 (GSK)
- ブリストル・マイヤーズ スクイブ カンパニー
- ファイザー株式会社
- アストラゼネカ社
- ノバルティス社
企業の質的および量的分析が行われ、クライアントが広範なビジネス環境や主要業界プレーヤーの強みと弱みを理解するのを助けます。データは質的に分析され、企業を純粋プレイ、カテゴリーフォーカス、業界フォーカス、多角化として分類し、量的に分析され、企業を支配的、リーディング、強い、暫定的、弱いとして分類します。
最近の展開
- 2025年5月、PHASE Scientific International Limitedは、中国四川省広安市で世界最大の尿を用いた子宮頸がん(HPV)スクリーニング臨床研究を開始しました。これは、尿を用いたHPV DNA検査、メチル化検査、コルポスコピー画像からのAIを活用した視覚評価を含む17,000人の適格な女性を対象にした非侵襲的な子宮頸がんスクリーニングの新時代を示しています。
- 2025年5月、米国FDAはTeal HealthによるTeal Wandを承認しました。これは、女性が自宅でサンプルを自己採取してHPV検査を行うことができる初の在宅子宮頸がんスクリーニングテストであり、クリニック訪問の必要性を排除することでスクリーニングのアクセスと快適さを大幅に向上させます。
- 2025年9月、Molbio Diagnosticsは、インドのバイオテクノロジー省からTruenat® HPV-HR Plusの検証を受けました。これは、インド初の国産チップベースのRT-PCRテストキットで、子宮頸がん症例の96%以上に関連する8つの高リスクHPVジェノタイプを迅速に検出することができます。
- 2025年6月、Hera Biotechは、Hera Diagnosticsが開発したポイントオブケア子宮頸がん診断装置HeraFemを買収しました。これは、電気および光学分光法とAIアルゴリズムを組み合わせて、子宮頸部上皮内腫瘍グレード2(CIN2+)病変を91%の感度で検出する装置であり、女性の健康プラットフォームを強化します。
レポート範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 117657百万 |
| 2032年の収益予測 | USD 177029百万 |
| 成長率(CAGR) | 6.01% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026–2032 |
| 定量単位 | USD百万 |
| 対象セグメント | 診断テストの見通し別:パップスメアテスト、HPVテスト、コルポスコピー、生検&子宮頸管掻爬(ECC)、その他の診断テスト;治療タイプの見通し別:化学療法、放射線療法、標的療法、免疫療法、ワクチン、その他の治療タイプ;エンドユーザーの見通し別:病院&がんセンター、診断ラボ、外来手術センター、研究&学術機関 |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東&アフリカ |
| プロファイルされた主要企業 | F. Hoffmann-La Roche Ltd., Abbott Laboratories, Hologic, Inc., Becton, Dickinson and Company (BD), QIAGEN N.V., Siemens Healthineers AG, Merck & Co., Inc., GlaxoSmithKline plc (GSK), Bristol-Myers Squibb Company, Pfizer Inc., AstraZeneca plc, Novartis AG |
| ページ数 | 330 |
セグメンテーション
診断テスト別
- パップスメア検査
- HPV検査
- コルポスコピー
- 生検 & 子宮頸管掻爬術 (ECC)
- その他の診断検査
治療タイプ別
- 化学療法
- 放射線療法
- 標的療法
- 免疫療法
- ワクチン
- その他の治療タイプ
エンドユーザー別
- 病院 & がんセンター
- 診断検査室
- 外来手術センター
- 研究 & 学術機関
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
子宮頸がん診断および治療市場の市場規模と予測はどのくらいですか?
2025年から2032年までの子宮頸がん診断および治療市場のCAGRはどのくらいですか?
2025年に診断テスト別で最も大きなセグメントはどれですか?
市場成長を促進する主要な要因は何ですか?
市場の主要な企業はどれですか?
2025年に市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 子宮頸がん診断および治療市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の子宮頸がん診断および治療市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 117,657 million → 2032: USD 177,029 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 子宮頸がん診断および治療市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 子宮頸がん診断および治療市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における子宮頸がん診断および治療市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 子宮頸がん診断および治療市場市場の成長要因
- 3.3 子宮頸がん診断および治療市場市場の抑制要因および課題
- 3.4 子宮頸がん診断および治療市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 子宮頸がん診断および治療市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 子宮頸がん診断および治療市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、子宮頸がん診断および治療市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 子宮頸がん診断および治療市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 子宮頸がん診断および治療市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は子宮頸がん診断および治療市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 子宮頸がん診断および治療市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 子宮頸がん診断および治療市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 子宮頸がん診断および治療市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 子宮頸がん診断および治療市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新子宮頸がん診断および治療市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の子宮頸がん診断および治療市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の子宮頸がん診断および治療市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の子宮頸がん診断および治療市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の子宮頸がん診断および治療市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの子宮頸がん診断および治療市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の子宮頸がん診断および治療市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの子宮頸がん診断および治療市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 子宮頸がん診断および治療市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
