
細胞および遺伝子治療受託開発・製造機関市場
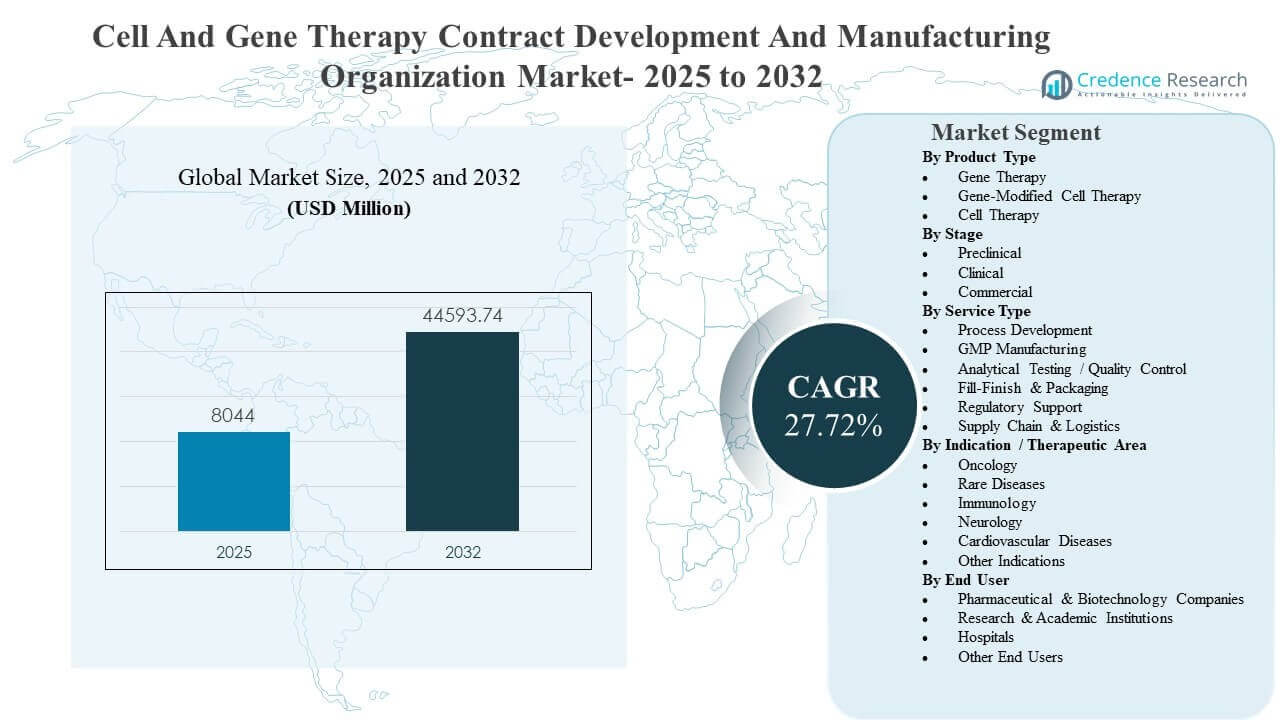
世界の細胞および遺伝子治療受託開発・製造機関市場の規模は、2025年に8044百万米ドルと推定され、2032年までに44593.74百万米ドルに達すると予想されており、2025年から2032年にかけて年平均成長率27.72%で成長します。成長は主に、特化したGMPインフラストラクチャ、検証済みの分析、および多くのスポンサーがアウトソーシングを通じてアクセスすることを好む検査対応の品質システムを必要とする細胞治療および遺伝子治療の臨床および商業パイプラインの拡大によって推進されています。2025年には、北米が最大の地域収益プールであり、高い治療開発者密度と後期段階プログラムのスケーラブルな製造需要への迅速な移行によって支えられています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 細胞および遺伝子治療契約開発および製造組織市場規模 2025 | USD 8044 百万 |
| 細胞および遺伝子治療契約開発および製造組織市場、CAGR | 27.72% |
| 細胞および遺伝子治療契約開発および製造組織市場規模 2032 | USD 44593.74 百万 |
主要な市場動向とインサイト
- 市場は2025年のUSD 8044百万から2032年にはUSD 44593.74百万に拡大し、2025年から2032年の間に27.72%のCAGRを反映しています。
- 細胞治療は2025年に66.8%の最大シェアを占め、複雑な生細胞ワークフローの持続的なアウトソーシング需要に支えられています。
- 前臨床は2025年に67.1%の最大シェアを占め、開発と小ロットのGMP実行を必要とする初期段階プログラムの大量を反映しています。
- GMP製造は2025年のサービスミックスの31.6%を占め、資格のあるスイート、文書管理、バッチリリース準備に対する買い手の好みを強調しています。
- 北米は2025年の収益の39.6%を占め、アジア太平洋は31.7%で、容量の急速な構築とスポンサー活動を反映しています。
セグメント分析
細胞および遺伝子治療契約開発および製造組織市場は、先進的な治療製造が専門施設、クローズドシステム処理、および厳密に管理されたQCリリースタイムラインを必要とするため、強いアウトソーシングの強度を示しています。買い手は、プロセス開発、GMP実行、分析、充填・仕上げの引き継ぎにおいて技術移転の摩擦を減らすことができるベンダーを優先します。ベンダーの差別化は、検査の実績、逸脱管理、および複数年の容量予約における安定供給を提供する能力にますます結びついています。後期段階のプログラムが進行し、スポンサーが供給中断のリスクを減らすことを目指す中で、長期契約がより一般的になっています。
サービスのバンドルは、細胞および遺伝子治療契約開発および製造組織市場全体で主要な購買ドライバーであり、統合された実行がサイクルタイム、文書の継続性、および変更管理ガバナンスを改善します。分析試験と品質管理は、進化する効力アッセイ、製品の異質性、および臨床段階間の比較可能性の必要性により、より高い注目を集めています。コールドチェーン物流と包装も、スポンサーがより厳密な管理の連鎖を求める中で、CDMOの範囲にますます統合されています。自動化とデジタルバッチ記録は、再現性をサポートし、監査準備を強化するためにますます使用されています。
製品タイプ別インサイト
2025年において、細胞治療は66.8%の最大シェアを占めました。リーダーシップは、腫瘍学の細胞治療パイプラインの規模と、一貫した製造結果を得るための外部パートナーへの依存の増加によって支えられています。細胞および遺伝子治療契約開発および製造組織市場のスポンサーは、標準化されたユニットオペレーション、訓練された人員、および患者またはドナー由来の材料に対する強固なリリーステストを提供できるCDMOを優先します。細胞処理、分析、および管理された保管にわたるエンドツーエンドのワークフローを提供するCDMOプラットフォームは、採用と繰り返しの契約を強化します。
ステージ別インサイト
前臨床は2025年に67.1%の最大シェアを占めました。細胞および遺伝子治療契約開発および製造組織市場は、スポンサーが迅速な反復サイクル、プラットフォーム開発、および早期GMP準備を必要とするIND対応の作業によって大きく影響を受けます。アウトソーシング需要は、臨床段階に進むことができるスケーラブルなプロセスコンセプト、方法開発、および文書化基盤の必要性によって支えられています。柔軟なスケジューリングと小ロット実行能力を持つCDMOは、初期段階のプログラムでより大きなシェアを獲得します。
サービスタイプ別インサイト
GMP製造は2025年に31.6%の最大シェアを占めました。細胞および遺伝子治療契約開発および製造組織市場は、汚染とバッチ失敗のリスクを減らすための認定スイート、検証済みの設備、および管理された環境に高い価値を置いています。購入者はまた、分析リリース、安定性計画、および逸脱対応システムとGMP実行を整合させることができるCDMOを優先します。充填仕上げと包装にリンクされた統合GMPオペレーションは、運用の引き渡しを減らし、ロット処分のタイムラインを改善します。
適応症 / 治療領域別インサイト
腫瘍学は2025年に47.3%の最大シェアを占めました。需要の集中は、複雑な製造ステップと厳格なQCフレームワークを必要とする遺伝子改変プログラムの量を反映しています。細胞および遺伝子治療契約開発および製造組織市場は、制御されたサプライチェーンと時間に敏感なリリーステストで実績のある経験を持つCDMOを好む腫瘍学主導のスポンサーの緊急性から利益を得ています。迅速なスケールアップと比較可能性戦略をサポートするCDMOは、腫瘍学プログラムが後期評価に向かうにつれて、より良い位置にあります。
エンドユーザー別インサイト
製薬およびバイオテクノロジー企業は、より多くの臨床プログラムの量、複雑な規制の期待、および信頼性のある供給実行の必要性から、細胞および遺伝子治療契約開発および製造組織市場で最も強力な需要基盤を表しています。研究および学術機関は、概念実証のマイルストーンが達成された後にスポンサー開発に移行することが多い初期の翻訳活動をサポートします。病院は、特に治療の物流と所有権の連鎖が緊密な臨床調整を必要とする環境で、地域の製造および臨床提供モデルに貢献します。エンドユーザー全体でのCDMOの選択は、品質システムの成熟度、技術的な幅、および検査と監査の準備によって形作られます。
細胞および遺伝子治療契約開発および製造組織市場の推進要因
先進治療パイプラインの拡大と商業化の準備
細胞および遺伝子治療の契約開発および製造組織市場は、臨床評価を経て商業計画に進む細胞治療および遺伝子治療のパイプラインの成長によって推進されています。多くのスポンサーは、一貫したバッチ実行とリリースをサポートするために、専門的なGMPインフラストラクチャと適合した品質システムを必要としています。アウトソーシングは、訓練を受けた人員、検証済みのスイート、および確立された文書化の実践を提供することで、タイムラインを加速します。後期段階のプログラムがより頻繁な製造実行、より厳格なロット間の一貫性、より強力な供給保証を必要とするため、需要が増加しています。
製造と品質管理要件の複雑さ
細胞および遺伝子治療の契約開発および製造組織市場は、上流処理、ベクター処理、無菌操作、製品特性評価における高い技術的複雑さから利益を得ています。効力およびリリースアッセイはしばしばカスタマイズされた開発と厳格な検証を必要とし、経験豊富な分析チームの価値を高めます。品質システム、逸脱管理、および変更管理の規律は、バッチ失敗のリスクを減らし、検査準備を改善するために重要です。スポンサーは、プロセス開発を分析およびGMP実行と統合できるCDMOを選択することが増えています。
容量制約と柔軟なスケールアップの必要性
細胞および遺伝子治療の契約開発および製造組織市場は、臨床および商業規模にわたる継続的な容量計画の必要性によって支えられています。治療開発者はしばしば、施設の利用可能性、設備の認定、およびスケジュールの柔軟性において内部の制約に直面します。CDMOは、初期段階および後期段階の製造ニーズの両方をサポートできる構成可能な容量、マルチスイートセットアップ、および適応可能なプロジェクトタイムラインを提供します。スケールアップ要件はまた、スループットと再現性を向上させるために、標準化されたプラットフォーム、自動化、およびプロセス最適化の需要を増加させます。
- 例えば、FUJIFILM Diosynth Biotechnologiesは、カリフォルニアの細胞治療施設を拡張し、自動化された細胞分離、選択、および拡張システムを備えた2つの新しい独立したcGMP生産スイートを追加し、複数患者の自家ロットと大容量の同種ロットの両方に対するクリーンルームの柔軟性を向上させました。
引き渡しを減らすための統合サービスバンドル
細胞および遺伝子治療の契約開発および製造組織市場は、プロセス開発、GMP製造、分析試験、充填・仕上げ、および規制サポートにわたる統合サービスモデルを好むスポンサーの選好によってますます形成されています。ベンダーを統合することで、技術移転の摩擦を減らし、文書化と品質監視の継続性を改善します。統合された実行は、比較可能性、原材料の変更、または規制のフィードバックによる変更が必要な場合の対応力も向上させます。CDMOが提供する調整されたプログラム管理とエンドツーエンドのワークフローは、長期契約の成果を強化します。
- 例えば、Lonzaは、ウイルス療法サービスが細胞およびウイルスのバンキング、バルク薬物物質の生産、最終薬品製品の充填仕上げをカバーしており、充填仕上げのバッチサイズは1ロットあたり100から約8,000バイアルまでで、10年以上の臨床供給の配布経験があると述べています。
細胞および遺伝子治療契約開発および製造機関市場の課題
細胞および遺伝子治療契約開発および製造機関市場は、出発材料の変動性、複雑なバッチ記録、汚染およびプロセス逸脱に対する高い感受性からの圧力に直面しています。多くの治療法は患者特有またはドナー依存の製造ステップを必要とし、プログラム全体での再現性とスケジュールの維持を難しくしています。分析リリースのタイムラインは、アッセイの複雑さと限られた参照基準のために困難になることがあります。品質イベントは高価な遅延を引き起こし、ベンダーの品質成熟度と運用規律に対する監視を強化します。
細胞および遺伝子治療契約開発および製造機関市場はまた、専門的な労働力の利用可能性、長い機器のリードタイム、効力、比較性、検証に関する進化する規制の期待に関連する制約に直面しています。重要な原材料、使い捨てコンポーネント、コールドチェーン物流におけるサプライチェーンのリスクは、プログラムのスケジュールを混乱させる可能性があります。容量予約と長期契約は、迅速な方向転換を必要とする小規模スポンサーの柔軟性を制限する可能性があります。スポンサーがコスト、容量の確実性、検査の準備をバランスさせるため、ベンダーの選択はより複雑になります。
- 例えば、Thermo Fisher Scientificは、マサチューセッツ州プレインビルのウイルスベクターサイトが、同社の商業用ウイルスベクター容量を2倍以上にし、290,000平方フィートに広がり、200以上の雇用を追加し、柔軟な実験室と生産スイート、現場のエンジニアリングラボラトリー、デジタル接続を組み込んでデータの可視性とオペレーターのトレーニングを向上させると述べました。
細胞および遺伝子治療契約開発および製造機関市場のトレンドと機会
細胞および遺伝子治療契約開発および製造機関市場は、再現性を向上させ、汚染のリスクを減少させるために、クローズドシステム処理、自動化、デジタル品質インフラストラクチャに向かっています。標準化されたユニットオペレーションの採用が進むことで、技術移転が迅速化され、サイト全体でより一貫した成果が得られます。特に効力試験、アイデンティティ特性評価、迅速な微生物学のための分析能力の拡大も加速しています。自動化と強固な品質ガバナンスを組み合わせたCDMOは、スループットを向上させ、監査結果を強化することができます。
- 例えば、LonzaのCocoonプラットフォームは2025年にFDAの先進製造技術の指定を受けました。この機能的に閉じた自動化システムは使い捨てカセットを使用し、世界中で150以上の機器に展開され、年間約5,000以上のバッチの設置ベース容量に関連しており、各ユニットは最大10日間で1患者バッチを処理します。
細胞および遺伝子治療の契約開発および製造組織市場は、ハンドオフを減らし、チェーンオブカストディ管理を強化する統合された充填仕上げおよび包装提供において機会を提供します。スポンサーは、検証済みの文書化経路で臨床から商業への移行をサポートできるエンドツーエンドのパートナーをますます求めています。アジア太平洋地域での地域拡大は、容量のローカライズとマルチサイト実行戦略の余地を生み出します。スポンサーはより迅速な提出サポートとより強力な検査準備を必要としているため、規制サポートサービスも重要性を増しています。
地域別インサイト
北米
北米は、細胞および遺伝子治療の契約開発および製造組織市場において2025年の収益の39.6%を占めました。地域のリーダーシップは、密集したスポンサーエコシステム、臨床プログラムの高い集中度、先進治療の商業翻訳の強化によって支えられています。この地域でのCDMO需要は、検査準備要件と、プロセス開発からGMP実行に至る統合サービス提供の好みによって強化されています。スポンサーが後期段階のパイプラインの供給保証を求めるため、容量契約がより一般的です。
ヨーロッパ
ヨーロッパは、細胞および遺伝子治療の契約開発および製造組織市場において2025年の収益の22.8%を占めました。この地域は、確立された先進治療開発活動、拡大するGMP能力、専門的な分析および規制サポートの需要の増加によって支えられています。ベンダー選定は、品質の実績、柔軟な容量、多国間供給の調整を重視しています。国境を越えた流通とコンプライアンスのニーズも、文書の継続性とコールドチェーン物流を管理できるCDMOへの依存を高めています。
アジア太平洋
アジア太平洋は、細胞および遺伝子治療の契約開発および製造組織市場において2025年の収益の31.7%を占めました。成長は、容量投資の拡大、品質システムの改善、主要市場全体でのスポンサー活動の増加によって支えられています。地域の需要は、より迅速な開発サイクルをサポートするためにスケーラブルなGMPスイートと統合された分析サービスを提供できるCDMOを好みます。スポンサーが供給の回復力、リードタイムの短縮、訓練された製造人材への広範なアクセスを求めるため、ローカリゼーション戦略が増加しています。
ラテンアメリカ
ラテンアメリカは、細胞および遺伝子治療の契約開発および製造組織市場において2025年の収益の3.9%を占めました。地域の活動は、高規模な先進治療インフラストラクチャの限界と後期段階プログラムの少なさにより、比較的小規模にとどまっています。需要は、臨床活動と医療インフラストラクチャが先進治療の採用を支える選択的なハブに集中しています。CDMOの機会は、ニッチな製造サービス、地域試験供給サポート、コールドチェーン物流能力の改善に関連しています。
中東およびアフリカ
中東およびアフリカは、2025年の細胞および遺伝子治療契約開発および製造組織市場の収益の2.0%を占めています。この地域はエコシステムの発展の初期段階にあり、専門的な医療インフラと高度な製造能力への投資が進んでいます。需要は、パイロットプログラム、パートナーシップ、および主要拠点での選択的な能力開発によって形成されています。CDMOの成長は、品質システムへの継続的な投資、人材開発、信頼性のあるコールドチェーンネットワークに依存しています。
競争環境
細胞および遺伝子治療契約開発および製造組織市場における競争は、能力拡大、サービス統合、品質システム、分析の深さ、検査準備を通じた差別化によって形成されています。主要なCDMOは、バンドル提供、プラットフォーム標準化、プログラム管理の規律を通じてサイクルタイムの短縮を競います。買い手は、臨床から商業への移行を一貫した文書化と供給保証でサポートできるベンダーをますます優先しています。戦略的な協力、ネットワークの拡大、分析と充填仕上げの能力投資が一般的な競争手段です。
Lonza Group Ltd.は、広範な製造インフラと統合された開発から生産への能力を通じて、細胞および遺伝子治療契約開発および製造組織市場の主要な参加者として位置付けられています。同社のアプローチは、スケーラブルなGMP実行、強力な品質ガバナンス、複数のプログラムポートフォリオをサポートする能力を強調しています。運用の一貫性と供給保証への注力は、先進的な治療スポンサーとの長期契約をサポートします。インフラと技術への継続的な投資は、後期段階および商業製造の範囲での競争力を支えます。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- Lonza Group Ltd.
- Catalent, Inc.
- Thermo Fisher Scientific Inc.
- Cytiva
- Samsung Biologics
- WuXi AppTec / WuXi Advanced Therapies
- Charles River Laboratories
- AGC Biologics
- Rentschler Biopharma SE
- OmniaBio
- Novartis AG
企業の定性的および定量的分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを助けます。データは、企業を純粋プレイ、カテゴリーフォーカス、業界フォーカス、多角化として分類するために定性的に分析され、支配的、リーディング、強力、暫定的、弱いとして分類するために定量的に分析されます。
最近の展開
- 2026年2月、OXBはBristol Myers Squibbとの新しい複数年にわたる商業供給契約を発表し、BMSのCAR-Tプログラムのためのレンチウイルスベクターの製造と供給における戦略的パートナーシップを拡大しました。この契約の下で、OXBは、規制当局の承認を条件に、2026年から英国オックスフォードとノースカロライナ州ダーラムの施設で商業製造を開始する予定です。
- 2025年12月、MinarisとCell and Gene Therapy Catapultは、細胞および遺伝子治療の製造をより強固にし、品質を向上させ、製品コストを削減するための配送技術を開発するための協力を開始したと発表しました。このパートナーシップは、より効率的なCGT製造プロセスをサポートし、CDMOエコシステムにおける革新を強化する動きとして提示されました。
- 2025年12月、SCTbioとFortreaは、開発を合理化し、タイムラインを加速し、先進的な治療法をより早く患者に届けることを目的とした戦略的協力を発表しました。両社は、このパートナーシップが、Fortreaの臨床リーチとSCTbioの細胞治療、ウイルスベクター、アフェレーシスの専門知識を組み合わせて、プロトコル設計、サプライチェーン、実行効率を向上させると述べました。
- 2025年5月の発表で、CellFEとMade Scientificは、CellFE High Volume Cyvaシステムを使用してパイロットデータを生成し、T細胞治療のための非ウイルス遺伝子編集を進めるための戦略的協力を明らかにしました。この協力は、CellFEのマイクロフルイディクスベースの細胞工学プラットフォームとMade ScientificのCDMOサービスを結びつけ、臨床翻訳とスケーラブルなエンジニアードT細胞製造をサポートします。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 8044百万 |
| 2032年の収益予測 | USD 44593.74百万 |
| 成長率 (CAGR) | 27.72% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | 製品タイプ別見通し: 遺伝子治療、遺伝子改変細胞治療、細胞治療; ステージ別見通し: 前臨床、臨床、商業; サービスタイプ別見通し: プロセス開発、GMP製造、分析試験/品質管理、充填・仕上げ&包装、規制サポート、サプライチェーン&物流; 示唆/治療領域別見通し: 腫瘍学、希少疾患、免疫学、神経学、心血管疾患、その他の示唆; エンドユーザー別見通し: 製薬&バイオテクノロジー企業、研究&学術機関、病院、その他のエンドユーザー |
| 地域範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東&アフリカ |
| プロファイルされた主要企業 | Lonza Group Ltd.; Catalent, Inc.; Thermo Fisher Scientific Inc.; Cytiva; Samsung Biologics; WuXi AppTec / WuXi Advanced Therapies; Charles River Laboratories; AGC Biologics; Rentschler Biopharma SE; OmniaBio; Novartis AG |
| ページ数 | 328 |
セグメンテーション
製品タイプ別
- 遺伝子治療
- 遺伝子改変細胞療法
- 細胞療法
ステージ別
- 前臨床
- 臨床
- 商業化
サービスの種類別
- プロセス開発
- GMP製造
- 分析試験 / 品質管理
- 充填・仕上げ & パッケージング
- 規制サポート
- サプライチェーン & ロジスティクス
適応症 / 治療分野別
- 腫瘍学
- 希少疾患
- 免疫学
- 神経学
- 心血管疾患
- その他の適応症
エンドユーザー別
- 製薬 & バイオテクノロジー企業
- 研究 & 学術機関
- 病院
- その他のエンドユーザー
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年と2032年における細胞および遺伝子治療契約開発および製造機関市場の市場規模はどのくらいですか?
2025年から2032年までの細胞および遺伝子治療契約開発および製造機関市場のCAGRはどのくらいですか?
2025年に最も大きなシェアを持つセグメントはどれですか?
この市場を形成する主要な成長要因は何ですか?
この市場の主要な企業はどれですか?
2025年に市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 細胞および遺伝子治療受託開発・製造機関市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の細胞および遺伝子治療受託開発・製造機関市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(2032) (base year: USD 8,044 million → 2032: USD 44593.74 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 細胞および遺伝子治療受託開発・製造機関市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 細胞および遺伝子治療受託開発・製造機関市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における細胞および遺伝子治療受託開発・製造機関市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 細胞および遺伝子治療受託開発・製造機関市場市場の成長要因
- 3.3 細胞および遺伝子治療受託開発・製造機関市場市場の抑制要因および課題
- 3.4 細胞および遺伝子治療受託開発・製造機関市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 細胞および遺伝子治療受託開発・製造機関市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 細胞および遺伝子治療受託開発・製造機関市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、細胞および遺伝子治療受託開発・製造機関市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 細胞および遺伝子治療受託開発・製造機関市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 細胞および遺伝子治療受託開発・製造機関市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は細胞および遺伝子治療受託開発・製造機関市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 細胞および遺伝子治療受託開発・製造機関市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 細胞および遺伝子治療受託開発・製造機関市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 細胞および遺伝子治療受託開発・製造機関市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 細胞および遺伝子治療受託開発・製造機関市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新細胞および遺伝子治療受託開発・製造機関市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の細胞および遺伝子治療受託開発・製造機関市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・2032年)
- 7.1.2 チャネル構成比の推移(2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の細胞および遺伝子治療受託開発・製造機関市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の細胞および遺伝子治療受託開発・製造機関市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の細胞および遺伝子治療受託開発・製造機関市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの細胞および遺伝子治療受託開発・製造機関市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の細胞および遺伝子治療受託開発・製造機関市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの細胞および遺伝子治療受託開発・製造機関市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 細胞および遺伝子治療受託開発・製造機関市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
