
市場概要:
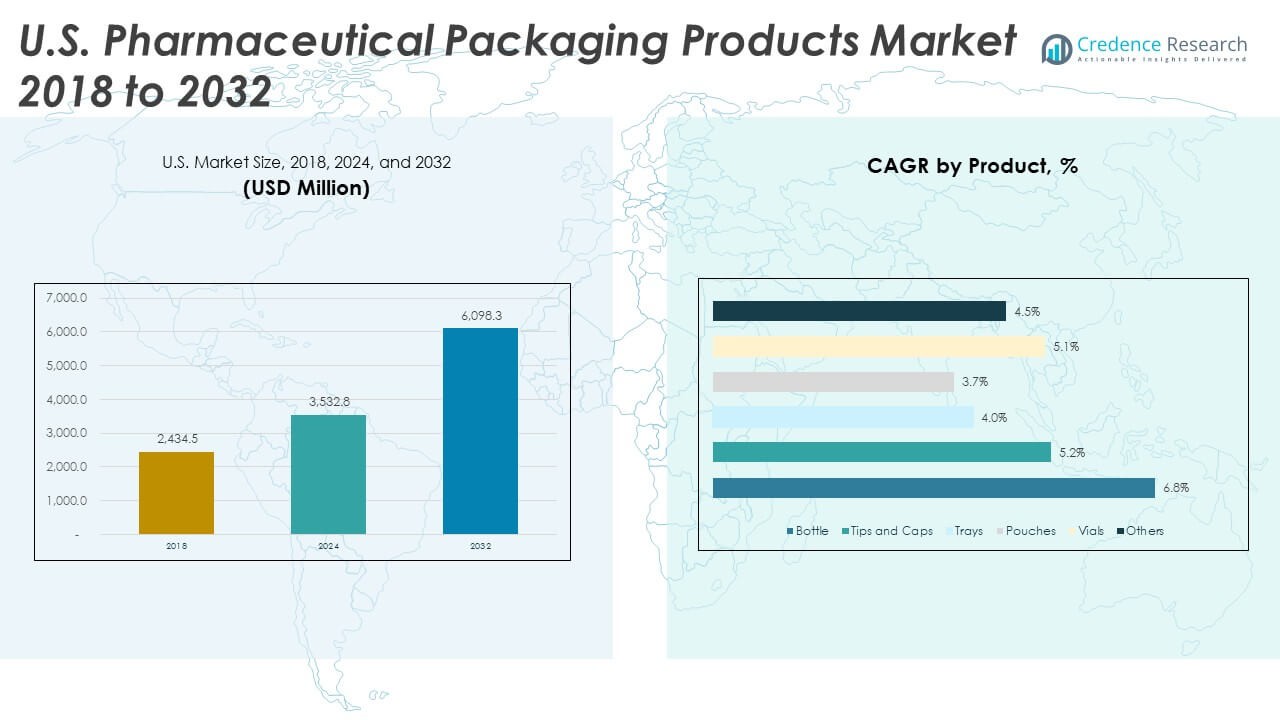
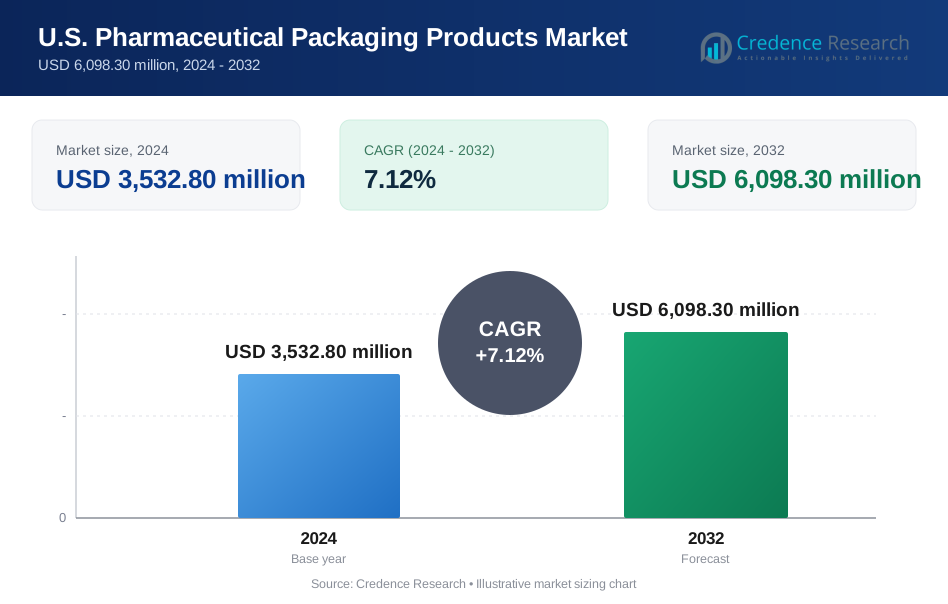
米国の医薬品包装製品市場の規模は、2018年に24億3,450万米ドルから2024年に35億3,280万米ドルと評価され、予測期間中に年平均成長率(CAGR)7.12%で2032年までに60億9,830万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 米国医薬品包装製品市場規模 2024 | 35億3,280万米ドル |
| 米国医薬品包装製品市場、CAGR | 7.12% |
| 米国医薬品包装製品市場規模 2032 | 60億9,830万米ドル |
米国の医薬品包装製品市場は、安全で追跡可能かつ準拠した包装ソリューションの強い需要により成長しています。製薬会社は、輸送中や長期保管中に製品の安定性を保護する無菌形式を採用しています。バイオテクノロジーの拡大は、バイアル、プレフィルドシリンジ、特殊容器の消費を促進します。スマートラベリングとシリアル化は、より強力なサプライチェーンのセキュリティをサポートします。持続可能な素材の好みが高まり、リサイクル可能で軽量な形式の使用が広がっています。慢性疾患の高い有病率が処方箋の取り扱いを増加させ、包装量を増加させています。契約製造組織は、投与形態の複雑化に対応するためにラインをアップグレードしています。
米国の医薬品包装製品市場は、北東部、中西部、西海岸の製造拠点で強い活動を示しています。密集した製薬クラスターを持つ州は、ブランド薬とジェネリック薬の生産量が多いため、採用をリードしています。新興地域は、バイオテクノロジー研究への投資の増加と新しい無菌施設の増加により成長しています。都市部は、強力な物流ネットワークと高度な規制遵守インフラストラクチャにより、包装の革新をサポートしています。南部の州は、流通回廊の拡大を通じて勢いを増しています。地域の競争力は、企業が無菌、持続可能、高バリアソリューションの能力を向上させることで改善されています。
市場の洞察:
- 米国の医薬品包装製品市場は、2018年の24億3450万ドルから2024年には35億3280万ドルに成長し、2032年までに60億9829万ドルに達すると予測されています。これは、バイオ医薬品と無菌包装の需要拡大による7.12%のCAGRに支えられています。
- 北東部(38%)、中西部(27%)、南部と西部の合計(35%)が市場を支配しており、強力な製薬クラスター、先進的な製造拠点、拡大する物流回廊によるものです。
- 西部は、バイオテクノロジー活動の増加と注射剤や柔軟な包装形式への強力な投資により、最も成長が速い地域として浮上しています。これは、主要なイノベーションハブによって支えられています。
- プラスチックは、ボトル、パウチ、キャップ、トレイに広く使用される高い汎用性に支えられ、材料ミックスの中で約55%を占めています。
- ガラスは約30%を占め、その他が約15%を占めており、敏感で高価値の製剤に対するバイアルや特殊形式への依存が続いていることを反映しています。
市場の推進要因:
薬品の安全性、品質、製品の完全性への注目の高まり
米国の医薬品包装製品市場は、メーカーにより安全な材料の使用を促す厳格な品質規則により成長しています。企業は、湿気や酸素から敏感な薬品を保護する高バリア形式に投資しています。改ざん防止の閉鎖の需要は、規制当局がより高い患者の安全性を期待するため増加しています。医療提供者は、感染制御基準をサポートするために無菌包装に依存しています。バイオ医薬品は、保管中の安定性を維持する高度な容器を必要とします。複雑な製剤への移行は、エンジニアードポリマーの採用を広げています。製薬会社は、トレーサビリティをサポートするためにシリアル化を採用しています。これは、国内供給チェーン全体でのコンプライアンスを強化します。
- 例えば、SCHOTTは、厳格な無菌性と破損耐性の要件を満たすよう設計されたバイアルやアンプルを含む、年間120億以上の医薬品容器を製造しています。
バイオ医薬品生産と特殊剤形の拡大
米国の医薬品包装製品市場は、安全な包装を必要とするバイオテクノロジー薬の急速な成長から恩恵を受けています。生産者は、注射療法をサポートするためにバイアル、プレフィルドシリンジ、カートリッジに依存しています。コールドチェーンの拡大は、温度に強い形式の強い需要を促進しています。複雑なバイオ医薬品は、浸出物に耐え、純度を維持する材料を必要とします。契約製造業者は、無菌充填を処理するための能力を増強しています。個別化療法は、小ロット包装ソリューションの採用を推進しています。患者の安全をサポートする改ざん防止コンポーネントの需要が高まっています。これは、クリーンルーム環境の着実なアップグレードを促進します。
- 例えば、West Pharmaceutical Servicesは、無菌注射システムで使用されるプランジャーやシールを含む、年間420億以上のコンポーネントを提供しています。
慢性疾患の増加と高い処方薬消費
米国の医薬品包装製品市場は、慢性疾患グループ全体で処方量が増加していることから勢いを増しています。メーカーは、患者の服薬遵守プログラムを支援するために包装を改善しています。明確な投与量の可視性があるため、ブリスターパックの需要が増加しています。高齢化の傾向は、ユニットドーズや高齢者に優しい形式の調達を支えています。薬局は、取り扱いの安全性を向上させる包装を優先しています。自己投与の増加は、すぐに使用できる注射器容器の需要を押し上げています。病院は、高使用量の注射薬のために無菌のクロージャーを採用しています。これにより、一次包装ライン全体での生産が強化されます。
持続可能で軽量、リサイクル可能な材料へのシフト
米国の医薬品包装製品市場は、環境に優しい材料の使用が増加していることから進展しています。製造者は、薬品の安全性に準拠するリサイクル可能なポリマーを試験しています。輸送負荷を軽減する軽量包装の需要が増加しています。医療企業は、強力なバリア強度を持つバイオベースのオプションを模索しています。規制はプラスチック削減の取り組みの採用を導いています。サプライチェーンは、大量包装廃棄物のクリーンな処分方法を推進しています。製薬会社は、循環型経済の目標を支援するために形式を再設計しています。これにより、持続可能な生産方法の広範な受け入れが支えられています。
市場動向:
スマートパッケージングとデジタルトラッキング技術の採用
米国の医薬品包装製品市場は、リアルタイム監視をサポートするデジタル機能の使用が増加しています。メーカーは患者の指導のためにQRコードを統合しています。スマートラベルは薬品の移動を追跡するために注目を集めています。センサーは長距離輸送中の温度チェックをサポートしています。薬局は在庫管理のためにスキャン可能なタグを使用しています。デジタルツールは流通中の真正性を確認するのに役立ちます。コールドチェーンネットワークは、安定性を確認するために接続されたラベルを使用しています。これにより、国内ルート全体でのサプライチェーンの透明性が強化されます。
- 例えば、エイブリィ・デニソンはRFIDタグの世界的な主要供給者であり、医薬品出荷および他の産業の認証とサプライチェーンの可視性をサポートする年間35億以上のタグの業界の主要な貢献者です。
即時投与可能および患者利便性包装形式の成長
米国の医薬品包装製品市場は、投与を簡素化する形式の需要を経験しています。プレフィルドシリンジは病院のワークフローを迅速化します。単回投与容器は外来設定での注目を集めています。すぐに使用できるパックは、家庭での患者の快適さを向上させます。慢性療法領域での注射ペンの需要が増加しています。メーカーはスムーズな取り扱いのために人間工学に基づいた容器を設計しています。企業は偶発的な曝露を減らすために安全キャップをアップグレードしています。これにより、多くのグループにとっての投薬体験が向上します。
- 例えば、BDは年間30億以上のプレフィルドシリンジを生産し、病院や自己投与療法プログラムにサービスを提供しています。
高バリアおよび汚染制御ソリューションの広範な採用
米国の医薬品包装製品市場は、無菌で汚染のないシステムへの関心の高まりを通じて拡大しています。製造者は酸素移動に対する抵抗を改善したバリアフィルムを導入しています。コーティングされたガラスバイアルは粒子リスクを減少させます。クリーンルーム包装は注射薬の安全性を向上させます。契約パッカーは無菌出力をサポートするためにアイソレーターに投資しています。より強いシーリング精度を持つクロージャーの需要が増加しています。バリアポーチは長い保管サイクルをサポートします。これにより、壊れやすい薬品の安全な流通が可能になります。
バイオロジクス、細胞療法、およびニッチ治療のためのカスタマイズの増加
米国の医薬品包装製品市場は、先進的な治療法のための新しいフォーマットを開発しています。メーカーは、低容量で高価値の薬剤用の容器を設計します。特殊ポリマーは高感度分子をサポートします。細胞治療の成長により、低温包装が拡大しています。柔軟なユニットは遺伝子治療の物流をサポートします。個別化された治療キットは厳格な取り扱いルールを必要とします。バイオ製薬のスタートアップは、臨床試験のニーズに合った包装を求めています。これが専門的な生産ライン全体での革新を促進します。
市場の課題分析:
規制圧力の増加と複雑なコンプライアンス要件
米国の医薬品包装製品市場は、生産の複雑さを増す厳しい監視に直面しています。メーカーは、トレーサビリティ、無菌性、材料の安全性に関する進化するルールを満たさなければなりません。生物製剤の広範な使用により、試験サイクルが増加します。高い文書化の必要性が承認のタイムラインを遅らせます。コンプライアンスのミスは出荷遅延のリスクを伴います。小規模企業は、検証コストの増加に苦労しています。頻繁な規制の変更がサプライチェーン計画を圧迫します。これがメーカー全体の運用の柔軟性に挑戦します。
高い材料コスト、供給の混乱、限られた熟練労働力
米国の医薬品包装製品市場は、ポリマー、ガラス、コーティングに関連するコストの上昇に直面しています。世界的な供給の変化が原材料の不足を引き起こします。コールドチェーンのコンポーネントは混乱に対して脆弱です。熟練労働力の不足が無菌ラインの拡張を遅らせます。自動化の必要性が資本支出を増加させます。世界的な需要の変動によりリードタイムが増加します。持続可能性のルールが材料選択を複雑にします。これが多くの中規模企業のリソースを圧迫します。
市場の機会:
生物製剤、細胞療法、および高価値注射治療の拡大
米国の医薬品包装製品市場は、精密な包装を必要とする先進的な治療法から新たな機会を得ています。細胞および遺伝子治療の成長が低温安定フォーマットの採用を促進します。生物製剤は、充填済みバイアルや高級シリンジの需要を押し上げます。個別化医薬品は柔軟な小ロット包装を必要とします。契約製造業者は専門的な充填サービスに投資します。ポリマーの革新は敏感な処方の安全な取り扱いをサポートします。これが次世代の無菌ソリューションの強力な開口部を作り出します。
持続可能性の採用とスマートパッケージ統合の進展
米国の医薬品包装製品市場は、リサイクル可能な材料への投資の増加から利益を得ています。エコ志向の企業は安全目標をサポートするバイオポリマーを探求しています。スマートラベルは患者エンゲージメントツールへの関心から拡大しています。デジタルタグはサプライチェーン全体で強力なセキュリティをサポートします。軽量フォーマットは貨物負荷を軽減します。プロデューサーは低リスクカテゴリのためのリフィルシステムをテストします。これが革新的な包装エコシステムのより広範な開発を促進します。
市場セグメンテーション分析:
製品別
米国の医薬品包装製品市場は、一次および二次包装タイプ全体で強い需要を示しています。ボトルは固体および液体製剤に広く使用され、医薬品ボトルは大量処方のニーズをサポートします。眼科用ボトルは、眼科消費の増加により注目を集めています。チップとキャップは正確な分配に不可欠です。トレイは臨床環境での無菌取り扱いをサポートします。軽量フォーマットに適した柔軟な包装のため、ポーチが成長しています。バイアルは注射剤および生物製剤での支配を維持しています。これが安全で汚染のないフォーマットへの関心の高まりから利益を得ています。
- 例えば、Gerresheimerは毎年170億以上のガラスおよびプラスチック製品を生産しており、注射用包装に広く使用されるバイアルを含みます。同社はまた、年間50億本以上のバイアルを生産するガラス注射バイアルの市場リーダーでもあります。
材料別
米国の医薬品包装製品市場は、耐久性、低コスト、強力なバリア特性からプラスチックに依存しています。プラスチックはボトル、ポーチ、キャップの高いカスタマイズをサポートします。ガラスは化学的安定性を必要とする注射剤、生物製剤、熱に敏感な薬剤にとって重要性を保持しています。注射療法の拡大に伴い、無菌ガラスバイアルの需要が増加しています。他の材料は、特殊またはエコ志向の用途に対してニッチな採用を持っています。メーカーは、保存期間と安全性を向上させるためにハイブリッド構造を探求しています。これは、先進的で準拠した材料への広範な移行を支援します。
- 例えば、CorningのValor® Glassプラットフォームは、充填および生産中の破損や粒子汚染を減少させることでバイアルの強度を向上させます。
エンドユーザー別
米国の医薬品包装製品市場は、高い生産量のために調達を主導する製薬会社にサービスを提供しています。契約製造組織は、無菌充填および特殊包装のニーズを通じて採用を拡大しています。医療機関やクリニックは、迅速な調剤をサポートする安全で使いやすい形式に依存しています。外来患者や在宅ケア活動の増加は、便利で安全な包装の需要を強化しています。他には、ラベリング、バンドル、再包装のタスクを処理するディストリビューターや二次パッカーが含まれます。生物製剤や慢性治療の成長は、注文頻度の増加をサポートします。これは、すべてのエンドユーザーグループにわたる安定した消費を促進します。
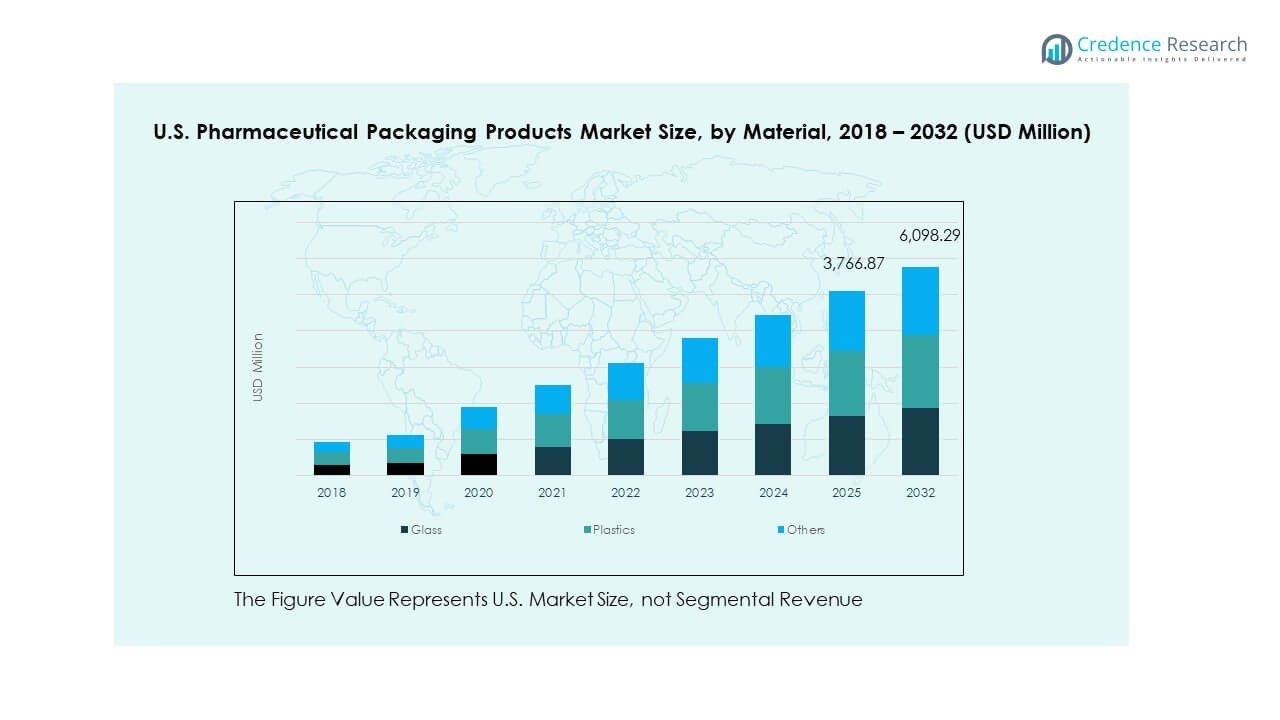
セグメンテーション:
製品別
- ボトル
- ファーマボトル
- 眼科用ボトル
- チップとキャップ
- トレイ
- ポーチ
- バイアル
- その他
材料別
- プラスチック
- ガラス
- その他
エンドユーザー別
- 製薬会社
- 契約製造組織
- 医療機関およびクリニック
- その他
地域分析:
北東部
米国の医薬品包装製品市場は、推定38%のシェアを持つ北東部で強力なリーダーシップを示しています。この地域は、ニュージャージー州、ペンシルベニア州、マサチューセッツ州の密集した製薬クラスターから恩恵を受けています。この回廊の製薬会社は、無菌包装、バイアル、および高バリア材料に投資しています。契約製造業者は、生物製剤の生産量の増加に対応するために能力を拡大しています。物流ネットワークは、全国供給ルートを通じた迅速な配送をサポートしています。イノベーションセンターは、持続可能でデジタルな包装に関する研究を推進しています。深い産業集中により、支配力を維持しています。
中西部
米国の医薬品包装製品市場は、中西部で27%のシェアを記録しています。イリノイ州、オハイオ州、ミシガン州の包装製造業者は、製薬会社や医療ネットワークへの強力な供給を支えています。大量の処方箋取り扱いに使用されるボトル、チップ、キャップ、トレイの需要が高まっています。製造インフラは、一次および二次形式の生産拡大を支援します。この地域の医療システムは、大規模な患者集団を支えるために準拠した包装に依存しています。医療研究拠点の成長は、無菌形式の採用を強化します。強力な産業能力によって安定した拡大を維持しています。
南部と西部
米国の医薬品包装製品市場は、南部と西部を合わせて35%のシェアを確保しています。テキサス州、カリフォルニア州、ノースカロライナ州などの州は、バイオテクノロジー活動の増加により急速な成長を遂げています。西海岸のイノベーション拠点は、バイアル、ポーチ、先進的な投与コンポーネントの需要を押し上げています。南部の流通回廊は、クリニックや病院の調達を強化します。拡大するコールドチェーンルートは、注射療法やバイオ医薬品をサポートします。新しい施設への投資は、プラスチックおよびガラス包装の地域能力を高めます。両地域が新しい製薬および医療プロジェクトを引き付けるにつれて、勢いを増しています。
主要企業分析:
- Montebello Packaging
- Neopac
- Aphena Pharma Solutions
- ALLTUB
- Albéa Group
- Essel Propack Ltd.
- Intrapac International Corporation
- Huhtamaki Oyj
- Utz Group
競争分析:
米国の医薬品包装製品市場は、製品の革新とコンプライアンスのニーズによって駆動される強力な競争が特徴です。主要企業は、無菌形式、バリア材料、持続可能なソリューションに注力しています。企業は、バイオ医薬品、注射剤、大量処方包装をサポートするために能力を拡大しています。投資は、バイアル、ボトル、ポーチ、先進的なクロージャーにおける能力を強化します。製薬会社とのパートナーシップは、変化する薬剤要件に包装システムを合わせるのに役立ちます。契約包装業者は、速度と精度を向上させるために技術をアップグレードしています。材料の革新と規制の期待によって形作られる競争の激しい空間であり続けます。
最近の展開:
- 2025年8月、Albéa Groupは戦略的買収を実行し、世界で最も急成長している包装市場の一つで地理的な足跡と製品ポートフォリオを大幅に拡大しました。同社は、ラテンアメリカ、コロンビア、ペルーで確立された事業を持つ、美容およびパーソナルケア包装会社のリーダーであるAmfora Packagingを買収しました。
- 2025年4月、Huhtamakiは、フロリダ州ゼルウッドに位置する非公開企業Zellwin Farms Companyを企業価値1800万米ドルで買収することで、重要な無機成長イニシアチブを発表しました。Zellwin Farmsは、20年以上にわたり米国南東部の卵生産顧客にサービスを提供し、年間純売上高は約2000万米ドルです。この買収は、特に卵カートンと卵フラットのための成形繊維業界におけるHuhtamakiの戦略的成長を支援します。この取引は、北米でのより再生可能でリサイクル可能な包装オプションへの規制の変化に対応し、Huhtamakiは成形繊維カテゴリーのリーダーとしての地位を確立し、設置容量を強化し、北米での製造拠点を強化します。さらに、HuhtamakiはBOBSTと提携し、メタライゼーション技術を使用して高バリア、紙ベース、完全リサイクル可能なソリューションの開発を通じて持続可能な包装を革新しています。このコラボレーションは、現在のアルミホイル構造を置き換えるために、ベースから最大バリアレベルまでの広範な製品範囲を生み出し、現在のリサイクルストリームを通じて分別およびリサイクル可能なソリューションを提供します。BOBSTのコンピテンスセンターを活用して開発を迅速化したこのパートナーシップは、持続可能性におけるHuhtamakiの革新へのコミットメントを示しています。
- 2024年7月、EPL Limitedは、長期的な成長と持続可能性の目標を支援するための重要な戦略的投資を発表しました。同社は、再生可能エネルギー源を利用した自家発電施設の開発のためにClean Max Aria Private Limited (CMAPL) の49%の株式を取得するための株式購入契約を締結しました。
レポートのカバレッジ:
この調査レポートは、製品、材料、エンドユーザーセグメントに基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。さらに、最近の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する業界の市場動向、規制の状況、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- 無菌バイアルの強力な採用が、米国全体で注射療法の成長を支えるでしょう。
- 米国の医薬品包装製品市場における持続可能性のコミットメントにより、リサイクル可能な構造の需要が高まるでしょう。
- スマートラベルと追跡ツールが、薬品の認証を強化するために注目を集めるでしょう。
- 生物製剤および細胞療法の拡大が、高価値のコンテナシステムの必要性を促進します。
- 契約製造業者は、増加する需要に対応するために無菌充填能力を拡大します。
- 物流で好まれる軽量フォーマットのため、フレキシブルパウチがシェアを獲得します。
- 包装の自動化が生産速度を向上させ、一貫性を改善します。
- 材料の革新が、より強い化学抵抗を持つ新しいフォーマットを形作ります。
- 外来ケアの成長が、すぐに使用できるフォーマットの採用を促進します。
- 地域の製造拡大が、輸入部品への依存を減少させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
アメリカの医薬品包装製品市場の現在の市場規模はどのくらいで、2032年にはどのくらいになると予測されていますか?
2024年から2032年の間に、米国の医薬品包装製品市場はどのくらいの年平均成長率で成長することが予測されていますか?
2024年に最も大きなシェアを持った米国の医薬品包装製品市場のセグメントはどれですか?
米国の製薬包装製品市場の成長を促進している主な要因は何ですか?
アメリカの製薬包装製品市場における主要な企業はどこですか?
2024年にアメリカの医薬品包装製品市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 米国医薬品包装製品市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の米国医薬品包装製品市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3,532.80 million → 2032: USD 6,098.30 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 米国医薬品包装製品市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 米国医薬品包装製品市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における米国医薬品包装製品市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 米国医薬品包装製品市場市場の成長要因
- 3.3 米国医薬品包装製品市場市場の抑制要因および課題
- 3.4 米国医薬品包装製品市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 米国医薬品包装製品市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 米国医薬品包装製品市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、米国医薬品包装製品市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 米国医薬品包装製品市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 米国医薬品包装製品市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は米国医薬品包装製品市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 米国医薬品包装製品市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 米国医薬品包装製品市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 米国医薬品包装製品市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 米国医薬品包装製品市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新米国医薬品包装製品市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の米国医薬品包装製品市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の米国医薬品包装製品市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の米国医薬品包装製品市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の米国医薬品包装製品市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの米国医薬品包装製品市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の米国医薬品包装製品市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの米国医薬品包装製品市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 米国医薬品包装製品市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
