
市場概要:
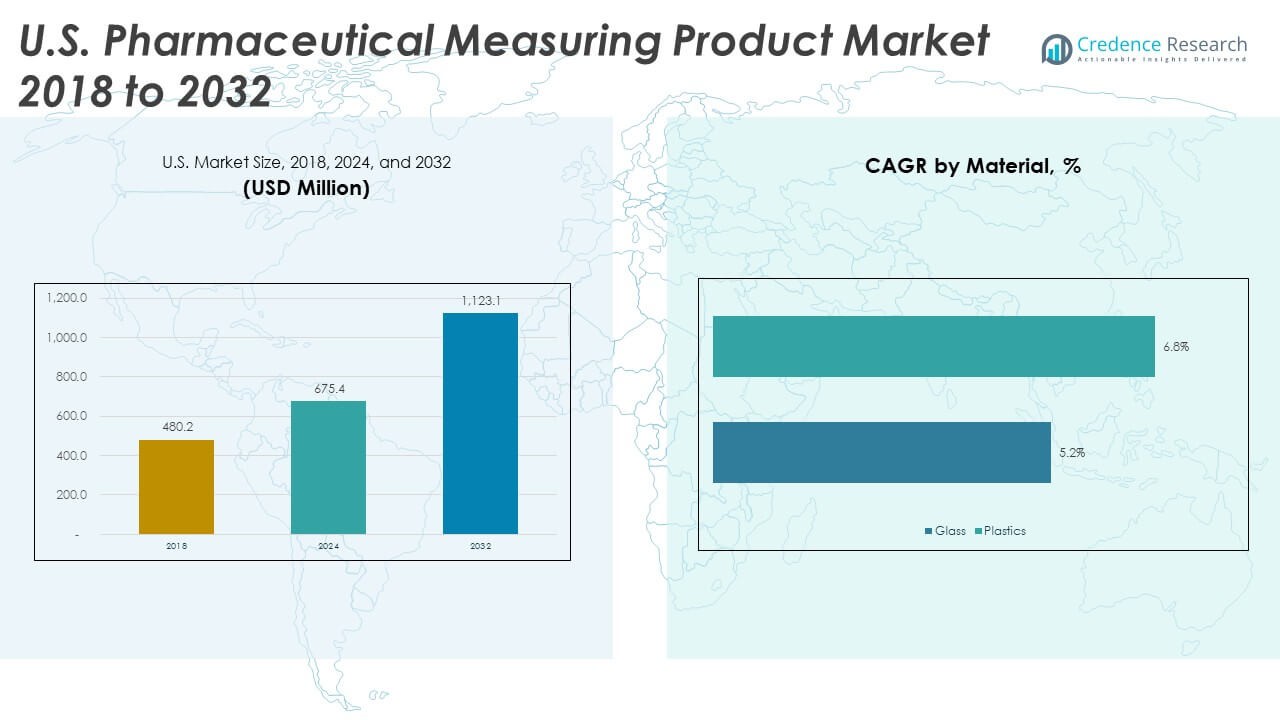
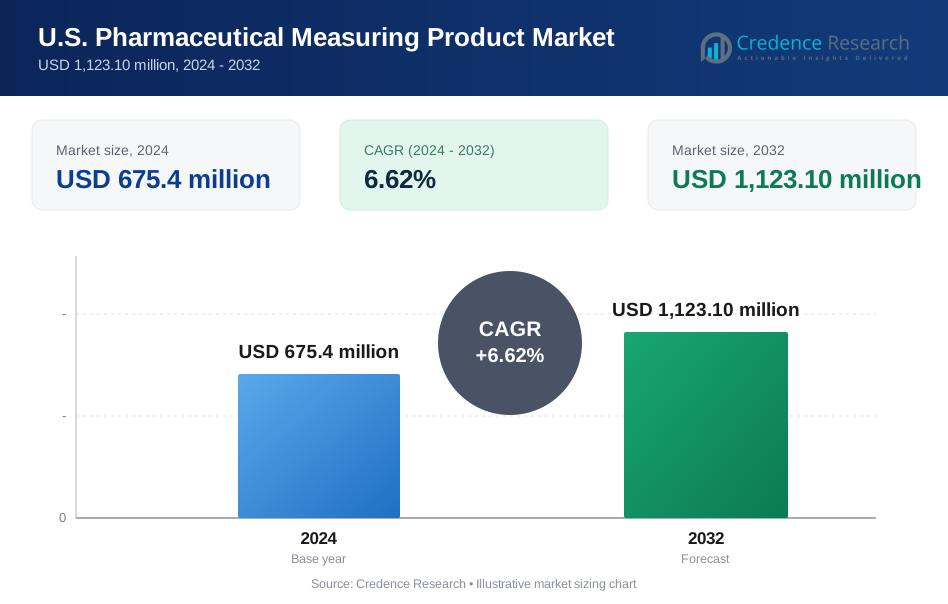
米国の医薬品測定製品市場の規模は、2018年に4億8,020万米ドルから2024年に6億7,540万米ドルと評価され、2032年までに11億2,310万米ドルに達すると予測されており、予測期間中のCAGRは6.62%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年米国医薬品ホース市場規模 | 6億7,540万米ドル |
| 米国医薬品ホース市場、CAGR | 6.62% |
| 2032年米国医薬品ホース市場規模 | 11億2,310万米ドル |
強力な市場の推進要因には、慢性疾患グループ全体での薬物使用の増加と自己管理のトレンドの拡大が含まれます。製造業者は、正確な投薬をサポートする先進的なカップ、シリンジ、ドロッパー、および校正済みデバイスを供給しています。製薬会社は、均一性のニーズを満たすために製造現場で精密なツールを適用しています。病院は、治療サイクル中の患者の安全性を向上させるデバイスに焦点を当てています。家庭医療の利用者は、正確な測定をサポートする明確なマーキングに依存しています。このセクターは、投薬エラーに対する意識の向上と標準化されたツールの需要から利益を得ています。国内での製薬生産の拡大により、成長は安定しています。デバイスメーカーは、ユーザーの快適さと満足度を向上させる人間工学的デザインも開発しています。
地域の成長パターンは、主要な米国の医療拠点に集中しています。大規模な病院ネットワークを持つ州は、高い患者数と強力なコンプライアンス基準により採用をリードしています。ライフサイエンスクラスターが成長している地域では、薬物開発と包装活動の増加により需要が高まっています。新興州は、外来医療と家庭医療プログラムを拡大する中で校正済みツールを採用しています。強力な製薬製造回廊は、投薬デバイスの採用をさらに加速させます。都市部および郊外の小売薬局は、広範な流通をサポートしています。全体的な需要は、全国的に薬物使用の増加とすべてのケア設定での投薬精度の強調により、一貫しているままです。
市場の洞察:
- 米国の医薬品測定製品市場は、2018年の4億8020万米ドルから2024年には6億7540万米ドルに成長し、2032年までに11億2310万米ドルに達すると予測されています。これは、より高い投薬精度のニーズによって推進される6.62%のCAGRに支えられています。
- 北東部(32%)、中西部(28%)、南部(26%)は、密集した製薬クラスター、強力な製造基盤、校正済み測定ツールに依存する広範な病院ネットワークにより市場をリードしています。
- 西部(14%)は、バイオテクノロジーエコシステムの拡大、高い研究開発活動、先進的な投薬技術の強力な採用により、最も成長が速い地域です。
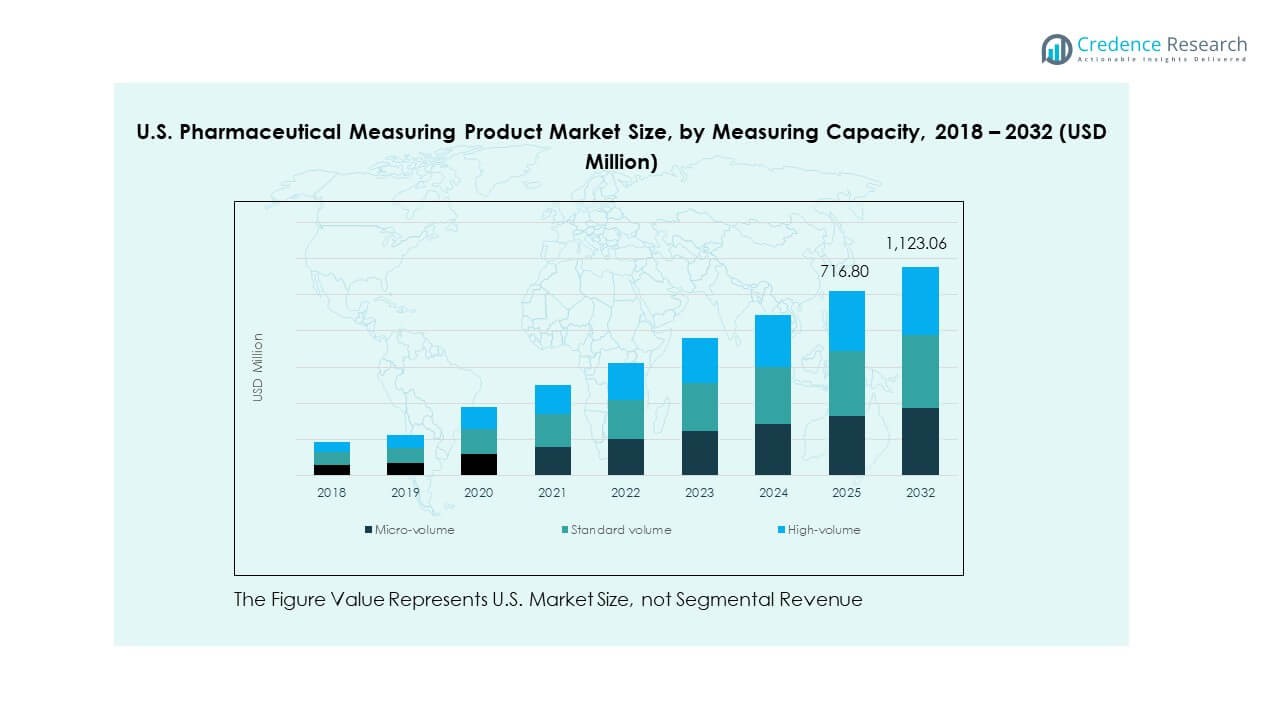
- 標準容量のツールは、病院、薬局、全国の定期的な薬物ワークフローで広く使用されているため、約45%のセグメントシェアを占めています。
- 高容量製品は約35%を占め、マイクロボリュームフォーマットは約20%を占め、調剤ラボ、診断、および専門的な投薬アプリケーションにおけるバランスの取れた需要を反映しています。
市場の推進要因:
臨床および在宅ケア環境における正確な薬物投与の必要性の高まり
米国の医薬品測定製品市場は、患者の安全性をサポートする正確な投薬ツールの需要の高まりにより成長しています。医療提供者は、治療サイクルや薬物投与中のエラーを避けるために校正済みのデバイスに依存しています。在宅ケアユーザーは、液体薬の正しい投与量を導く明確な目盛りを好みます。メーカーは、読みやすさと取り扱いの快適さを向上させるために、計量カップ、スポイト、注射器をアップグレードしています。製薬会社は、投与量の均一性を維持するために生産ライン全体に精密ツールを統合しています。病院は、精度の高いデバイスの調達を増やす厳格な投薬基準を施行しています。小売薬局は、安全な薬物習慣をサポートする製品を促進しています。エラー防止に強く焦点を当てることで、さまざまなユーザーグループでの採用が促進されています。
- 例えば、バクスターのExacta-Mixシステムは、米国の1,500以上の病院で使用され、検証済みの投薬精度での自動調剤をサポートしています。
慢性疾患薬の使用増加と自己投与の拡大
慢性疾患は薬物の頻度を増加させ、信頼性のある投薬ツールの需要を高めています。長期療法を管理する患者は、安全な消費パターンをサポートする校正済みデバイスに依存しています。米国の医薬品測定製品市場は、投与量の明確さを向上させるツールへの関心の高まりから利益を得ています。医療専門家は、日常使用時の混乱を減らすデバイスでの自己投与を奨励しています。製品開発者は、高齢者や子供が取り扱いやすい人間工学的な形状を設計しています。病院は、液体薬物摂取中のミスを防ぐ測定ツールを推奨しています。地域クリニックは、治療の正確さを導く高視認性の目盛りの使用をサポートしています。患者教育プログラムの拡大により、製品の使用がさらに広がっています。
- 例えば、BD(ベクトン・ディッキンソン・アンド・カンパニー)は、年間340億以上の医療機器を製造しています。これらのうち一部は安全設計の注射デバイスですが、同社はこの分野での製造能力を拡大し、慢性患者の安全な自己投与と制御された投薬をサポートするために、毎年数億単位を追加しています。
より厳しい品質基準と投薬安全性に関する規制の焦点
規制当局からの厳しいガイドラインにより、精度基準を満たすデバイスの需要が増加しています。メーカーは進化するコンプライアンスルールに合わせて品質管理の手順を改善しています。製品デザインは、明確なマーキングの安定性をサポートする材料にシフトしています。米国の製薬計測製品市場は、薬品取り扱いツールの厳しい監視により採用が強化されています。病院は、一貫した投与の信頼性を維持するために計測デバイスを監査しています。小売チャネルは、国家の安全基準に合致した認定ツールを在庫しています。生産施設は、品質チェックを強化する校正済みツールを展開しています。ラベリング基準の強化が新製品開発を形作っています。
先進材料の統合とユーザー中心の製品エンジニアリング
生産者は、より高い精度を達成するために先進ポリマーと改良された成形技術を採用しています。デバイスの表面は、投与ラインの明確さを強化するようになっています。米国の製薬計測製品市場は、耐久性の高い製品を開発する企業によって勢いを増しています。病院は、マーキングの侵食なしに繰り返しの清掃に耐えるツールを求めています。ホームケア購入者は、日常の取り扱いの快適さをサポートするソフトグリップ要素を重視しています。メーカーは、強度を維持しながら重量を減らすスリムなデザインを模索しています。小売業者は、高齢者の投与の視認性を向上させる革新を促進しています。ユーザー中心のエンジニアリングは、多様なケア設定での広範な採用を促進しています。
市場動向:
製薬ワークフロー全体でのデジタルおよびスマート計測ツールへのシフト
デジタル投与デバイスの採用が進む中で、新しい製品の好みが形成されています。スマートツールは、薬の摂取中の正確な追跡をサポートするセンサーを統合しています。病院は、安全な薬の投与手順をガイドする接続デバイスを探求しています。米国の製薬計測製品市場は、手動作業を減らす先進機能への需要に適応しています。生産者は、視力の低い患者の視認性を向上させるデジタル読み取りデザインをテストしています。自己投与ルーチンは、投与リマインダーを提供するツールから利益を得ています。製薬ラボは、調合作業中の精度をサポートするスマートツールをレビューしています。小売チャネルは、精度を求める家庭ユーザー向けにデジタルオプションを導入し始めています。
- 例えば、Aptar Pharmaのデジタル吸入器プラットフォームは、最大200回の吸入イベントを記録し、リアルタイムの使用データをモバイルアプリケーションに送信してアドヒアランス管理を行います。
持続可能で環境に優しい計測製品デザインの成長
メーカーは、環境目標に合わせてリサイクル可能な材料の使用を増やしています。製品は、頻繁な交換の必要性を減らす低廃棄デザインにシフトしています。米国の製薬計測製品市場は、バイオベースポリマーへの関心の高まりを観察しています。病院は、プラスチック使用を減らすために持続可能な計量カップや注射器を評価しています。小売業者は、消費者の意識トレンドに合わせて環境に優しいラインを強調しています。製品デザイナーは、材料消費を削減する軽量構造を開発しています。薬品包装ユニットは、コンプライアンスをサポートするより環境に優しい代替案をレビューしています。持続可能性の目標が工場全体での新しい投資決定に影響を与えています。
- 例えば、CorningのValor® Glassは、粒子汚染を最大96%削減し、充填作業中の容器の損傷を大幅に低減し、よりクリーンで持続可能な製薬ワークフローをサポートします。
高視認性および色分けされた投与ツールの採用の増加
色分けされたデザインは、忙しい臨床ワークフロー中のエラー防止をサポートします。在宅ケアの利用者は、日々の薬のルーチンを簡素化する明るいマーキングを好みます。米国の医薬品計測製品市場は、視覚的な明瞭さを追求した新製品の登場で拡大しています。メーカーは、正確な投薬を導くために高コントラストの計測ラインを作成します。小児科ケアユニットは、安全な投与をサポートする色分けされたスポイトを好みます。病院は、薬のカテゴリーを分けるためにマルチカラーシステムを採用しています。ユーザーフレンドリーなビジュアルは、患者が治療スケジュールを守るのを助けます。明確なコミュニケーションへの広範な焦点は、継続的なデザインのアップグレードを促進します。
ユーザー教育と指導に合わせたツールデザインの統合強化
メーカーは、看護師や薬剤師が共有する教育ガイドラインに沿ったツールを提供します。病院は、読みやすい指示書と組み合わせたデバイスを推進しています。米国の医薬品計測製品市場は、簡素化されたトレーニングをサポートする製品で進化しています。小売業者は、明確な投薬ガイドを含むパッケージキットを提供します。在宅ケアプログラムは、識字能力のニーズに合ったツールを推奨します。小児センターは、介護者を助ける視覚的な手がかりを持つ製品を求めています。デバイス開発者は、機能的なデザインを改善するために臨床医と協力しています。ユーザー教育の取り組みは、校正されたデバイスへの信頼を強化します。
市場の課題分析:
低コスト製品における品質のばらつきと特定セグメントでの標準化の限界
製品の品質のばらつきは、一貫した精度を求める購入者に混乱を招きます。多くの低コストデバイスは、繰り返しの洗浄サイクル後にマーキングの明瞭さを維持できません。米国の医薬品計測製品市場は、小規模生産者間の品質管理の不一致により圧力を受けています。病院は信頼性の低いツールを避け、予算に敏感なユーザーの選択肢を狭めます。小売店は、購入決定を複雑にする混合グレードの製品をしばしば取り扱います。コンプライアンスフレームワークが弱いメーカーは、規制の期待に応えるのに苦労します。デバイスの計測ラインが薄れると、ユーザーの信頼が低下します。標準化の限界が、新しい製品フォーマットの広範な受け入れを遅らせます。
高い規制負担と遅い製品承認タイムライン
厳格なテスト要件が、新しいツールを市場に投入するのに必要な時間を延ばします。企業は、頻繁なデザイン変更を求める複雑なラベリングルールに直面します。米国の医薬品計測製品市場は、認証プロセスに関連する継続的なコスト圧力を乗り越えています。小規模生産者は、規制審査中のリソース制約に苦労します。病院は、移行ガイダンスなしで新しい基準が出現すると調達を遅らせます。小売業者は、コンプライアンスニーズの変化により在庫を慎重に調整します。メーカーは、運用帯域幅を消耗させる繰り返しの監査を処理します。これらの障害は、イノベーションを遅らせ、発売の勢いを制限します。
 市場機会:
スマート投薬技術の進展とデジタルヘルスツールとの統合
デジタルプラットフォームと接続するスマート計測ツールは、大きな成長の可能性を生み出します。病院は自動投薬確認をサポートするデバイスを検討しています。米国の製薬計測製品市場は、モニタリングアプリと連携したツールから利益を得ることができます。在宅ケアの利用者は、治療の遵守をサポートするデジタルプロンプトを重視しています。製造業者は、臨床レビューのために投薬イベントを記録するセンサーを探求しています。小売業者は、製品のリーチを拡大するデジタルバンドルを提供するかもしれません。ソフトウェア企業とのパートナーシップは、ケア設定全体で新しいユースケースを解放することができます。遠隔医療との広範な統合は、現代の投薬ツールへの需要を強化します。
多様なユーザーグループにわたる人間工学的で患者に優しいデザインの需要の高まり
人間工学的な改善は、新しい製品ラインの強力な開口部を作り出します。病院は、忙しい臨床ルーチンのためにグリップ機能が向上したツールを好みます。米国の製薬計測製品市場は、視力が低下したユーザーや高齢者をサポートするデザインから潜在力を得ます。子供向けのツールは、安全な投薬サポートを必要とする小児科ユニットにアピールします。在宅ケアの購入者は、正しい取り扱いをガイドする簡素化された構造を重視します。小売チャネルは、患者の信頼を向上させるために快適さに焦点を当てたデザインを促進します。製造業者は、多様な能力のための包括的な製品でポートフォリオを拡大できます。ユーザー中心のイノベーションは、主要ブランドにとって長期的な機会を形作ります。
市場セグメンテーション分析:
製品別
米国の製薬計測製品市場は、ドロッパー、ピペット、ビーカーまたはカップ、スプーン、円錐フラスコ、その他のフォーマットで強い需要を示しています。ドロッパーは、臨床および在宅ケアの両方の設定で液体投薬において使用が先行しています。ピペットは、微量の制御された移送を必要とするラボでの需要が高まっています。ビーカーとカップは、生産ライン全体での大容量分配をサポートします。スプーンは、小児科および一般的な経口薬のニーズにおいて一般的です。円錐フラスコは、正確な校正を必要とする調合および研究のワークフローに役立ちます。他の製品は、特定の製薬タスクのために設計された特殊なツールをカバーしています。製品の多様性は、多様な操作全体での広範な採用をサポートします。
- 例えば、Eppendorf Research plus ピペットは、高精度のために設計されており、非常に信頼性が高く耐久性があるように設計されています。テストにより、200,000回以上のピペッティングストロークと100,000回以上のチップアタッチメントサイクルに耐えられることが示されています。堅牢なパフォーマンスのために設計されていますが、これらの精密機器は、特に特定の液体や高地での使用において、ラボグレードの精度を維持するために定期的な校正とメンテナンスが必要です。
材料別
ガラスとプラスチックは、規制された設定全体での材料の好みを定義します。ガラスは、化学的耐性と安定した校正ラインのために需要を維持しています。プラスチックの選択肢は、低コストと軽量構造のために大量配布を支配しています。輸送中の安全な取り扱いと、忙しいケアユニットでの壊れにくい使用をサポートします。クリーンルームグレードの材料への関心の高まりは、高級プラスチックの採用を促進します。
- 例えば、Gerresheimerは、毎年170億以上の製薬用ガラスおよびプラスチック製品を生産しており、世界の医療システム全体で使用される精密成形の投薬および包装ツールを含んでいます。
計測容量別
マイクロボリュームツールは、専門ラボで0.1mLから1mLの間の精密投薬をサポートします。2mLから30mLの標準ボリュームデバイスは、日常的な投薬ニーズを支配しています。30mL以上の大容量フォーマットは、大量調製タスクおよび産業ワークフローに役立ちます。
エンドユーザー別
製薬会社は、生産および品質管理ユニットの強力な調達で需要を牽引しています。契約製造組織は、バッチの正確性を確保するために校正されたツールを使用します。診断会社は、サンプル処理のために正確な機器に依存しています。他には、一貫した投薬サポートを必要とする病院、診療所、在宅ケアの購入者が含まれます。
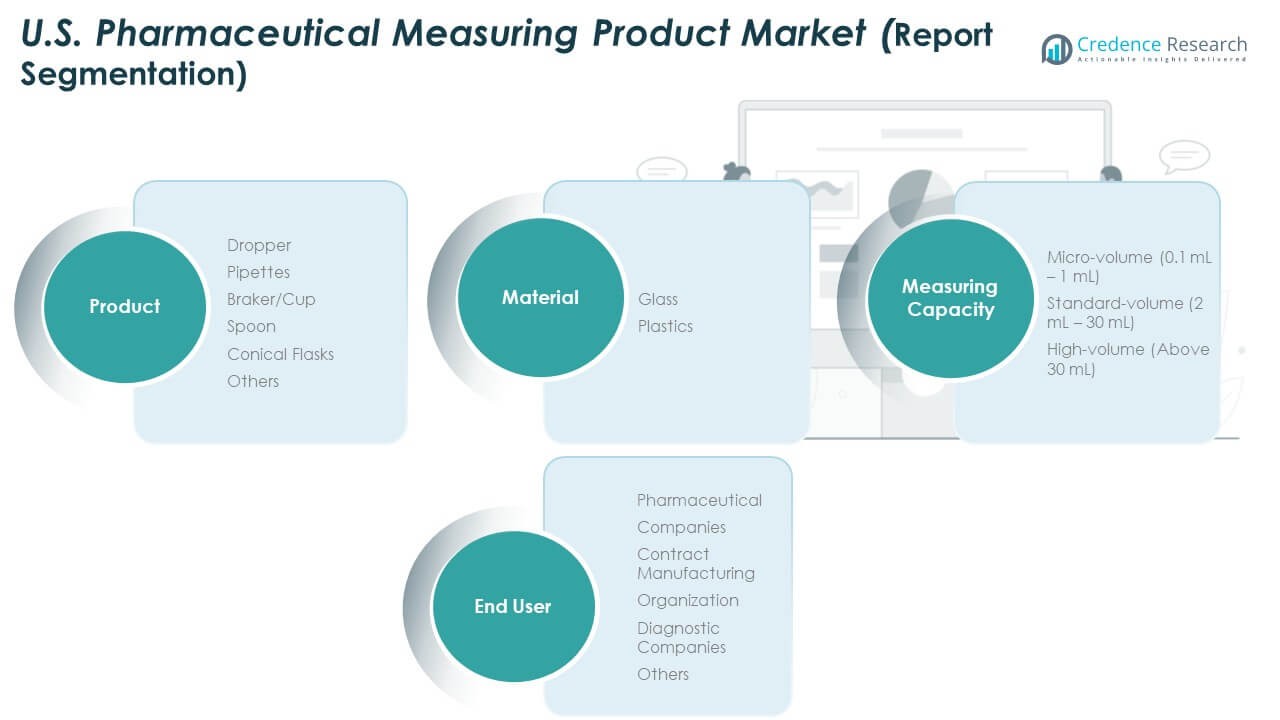
セグメンテーション:
製品別
- ドロッパー
- ピペット
- ビーカー/カップ
- スプーン
- コニカルフラスコ
- その他
材料別
- ガラス
- プラスチック
測定容量別
- マイクロボリューム (0.1 mL – 1 mL)
- 標準ボリューム (2 mL – 30 mL)
- 高ボリューム (30 mL以上)
エンドユーザー別
- 製薬会社
- 契約製造組織
- 診断会社
- その他
地域分析:
北東地域
米国製薬測定製品市場は、全国シェアの32%を占める北東部に強力な基盤を持っています。この地域は、高精度の投薬ツールに依存する密集した製薬クラスターと研究機関から恩恵を受けています。病院や専門診療所は、厳格な品質基準を満たすために校正されたデバイスを採用しています。契約ラボからの安定した需要があり、マイクロボリュームおよび標準ボリュームの機器が必要です。ニュージャージー州とペンシルベニア州の製薬会社は、高精度製品の調達を推進しています。小売薬局ネットワークは、消費者向け測定ツールの広範な利用をサポートしています。この地域全体での強力な規制遵守は、一貫した成長を支えています。
中西部および南部地域
中西部は、産業製薬拠点での強力な採用により、市場シェアの28%を獲得しています。大規模な生産と診断テストのために高度な測定ツールに依存しています。イリノイ州やミネソタ州などの州にある大学研究センターは、ラボ向けデバイスの使用拡大をサポートしています。南部は、大規模な病院チェーンと拡大する製造回廊により、26%のシェアを持っています。調剤やバッチ準備に使用される高ボリュームフォーマットの需要が増加しています。急成長する都市圏での小売拡大は、製品の浸透を高めています。医療インフラへの投資が増加しているため、引き続き注目を集めています。
西部地域
西部地域は、強力なバイオテクノロジー活動と高い革新の取り込みに支えられ、14%のシェアを占めています。米国製薬測定製品市場は、カリフォルニア州にある先進的な研究所の存在から恩恵を受けています。医療提供者は、多様な外来ケアのニーズをサポートする人間工学的な製品を求めています。技術採用パターンに合わせたデジタル対応の測定ツールの使用が増加しています。都市部の薬局チェーンは、校正済みのカップ、ドロッパー、スプーンを安定して在庫しています。この地域の診断会社は、サンプルの正確性のためにマイクロボリュームデバイスを好みます。強力な研究開発文化と拡大する在宅ケアの使用により、成長は安定しています。
主要プレイヤーの分析:
- Desiccare Inc.
- フジシリシアケミカル株式会社
- ファーマデシカント
- Porocel
- シリカゲルデシカント
- WISESORBENT TECHNOLOGY LLC
- クラリアント
- ボルチモア・イノベーションズ
- サンナー
競争分析:
米国製薬計測製品市場は、製品の革新、規制の整合性、およびマルチセグメントの拡大によって強力な競争が特徴です。主要企業は、校正されたドロッパー、ピペット、カップ、高視認性の投薬ツールでポートフォリオを強化しています。耐久性のある素材と明確なマーキング技術に投資する企業から競争力を得ています。メーカーは、臨床、診断、在宅ケアの各設定で投薬基準を満たすために精密工学に焦点を当てています。新規参入者は低コストで大量のツールをターゲットにし、既存のプレイヤーは高精度のソリューションを強調しています。製薬メーカーとの戦略的パートナーシップは流通チャネルの拡大を助けます。企業はまた、ユーザーの安全性を高め、エラー率を減少させるために人間工学に基づいたデザインを洗練しています。市場は、素材の選択、製造品質、コンプライアンスの強さによって形作られ続けています。
最近の動向:
- 2024年11月、サンナーは製薬包装業界における主要な戦略的更新を発表しました。同社は、特に外出先でのセルフケアアプリケーション向けに設計されたTabTec CRデシケートコンテナシステムを最適化する計画を明らかにしました。最適化されたデザインは、改良された密閉性と特化したデシカントを備え、高感度の有効成分に最適な湿気保護を提供します。
- 2023年6月、クラリアントはDesi Pak ECOを発売しました。これは、プラスチックフリーでバイオベースのベントナイトクレイデシカントパケットの新ラインで、環境への影響を軽減しながら、医療および製薬製品を含む敏感な包装品に対して高い吸着効率を維持するよう設計されています。パケットサイズは1gから33gまであり、持続可能に育てられた原材料と水性インクおよび接着剤を使用して製造されています。
レポートのカバレッジ:
この調査レポートは、製品、素材、測定能力、エンドユーザーセグメントに基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形作る規制シナリオや技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の見通し:
- より厳しい臨床精度基準により、高精度の投薬ツールの需要が増加します。
- エルゴノミクスデザインは、全国の在宅ケアおよび高齢者ユーザーの間で注目を集めるでしょう。
- 微量測定器は、診断および研究ラボでの使用が拡大します。
- スマートでデジタル対応の投薬ツールは、長期的な投資計画を引き付けます。
- ガラス製品は、ラボでの耐薬品性用途で価値を維持します。
- プラスチック製の計量ツールは、小売および製薬ユニットでの大量流通を支配します。
- アウトソーシングのトレンドが強まる中、契約製造の需要が増加します。
- 大量ツールは、調剤およびバッチ準備施設での使用が広がります。
- 北東部では、製薬クラスターが密集しているため、地域の成長が強化されます。
- 新製品の革新は、企業が安全性、明確性、および校正基準を向上させるのに役立ちます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のアメリカの製薬測定製品市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、アメリカの医薬品測定製品市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた米国の医薬品測定製品市場のセグメントはどれですか?
アメリカの医薬品測定製品市場の成長を促進している主な要因は何ですか?
アメリカの製薬測定製品市場における主要企業はどこですか?
2024年にアメリカの医薬品測定製品市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 米国医薬品計測製品市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の米国医薬品計測製品市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 675.4 million → 2032: USD 1,123.10 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 米国医薬品計測製品市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 米国医薬品計測製品市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における米国医薬品計測製品市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 米国医薬品計測製品市場市場の成長要因
- 3.3 米国医薬品計測製品市場市場の抑制要因および課題
- 3.4 米国医薬品計測製品市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 米国医薬品計測製品市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 米国医薬品計測製品市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、米国医薬品計測製品市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 米国医薬品計測製品市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 米国医薬品計測製品市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は米国医薬品計測製品市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 米国医薬品計測製品市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 米国医薬品計測製品市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 米国医薬品計測製品市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 米国医薬品計測製品市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新米国医薬品計測製品市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の米国医薬品計測製品市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の米国医薬品計測製品市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の米国医薬品計測製品市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の米国医薬品計測製品市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの米国医薬品計測製品市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の米国医薬品計測製品市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの米国医薬品計測製品市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 米国医薬品計測製品市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
