
市場概要:
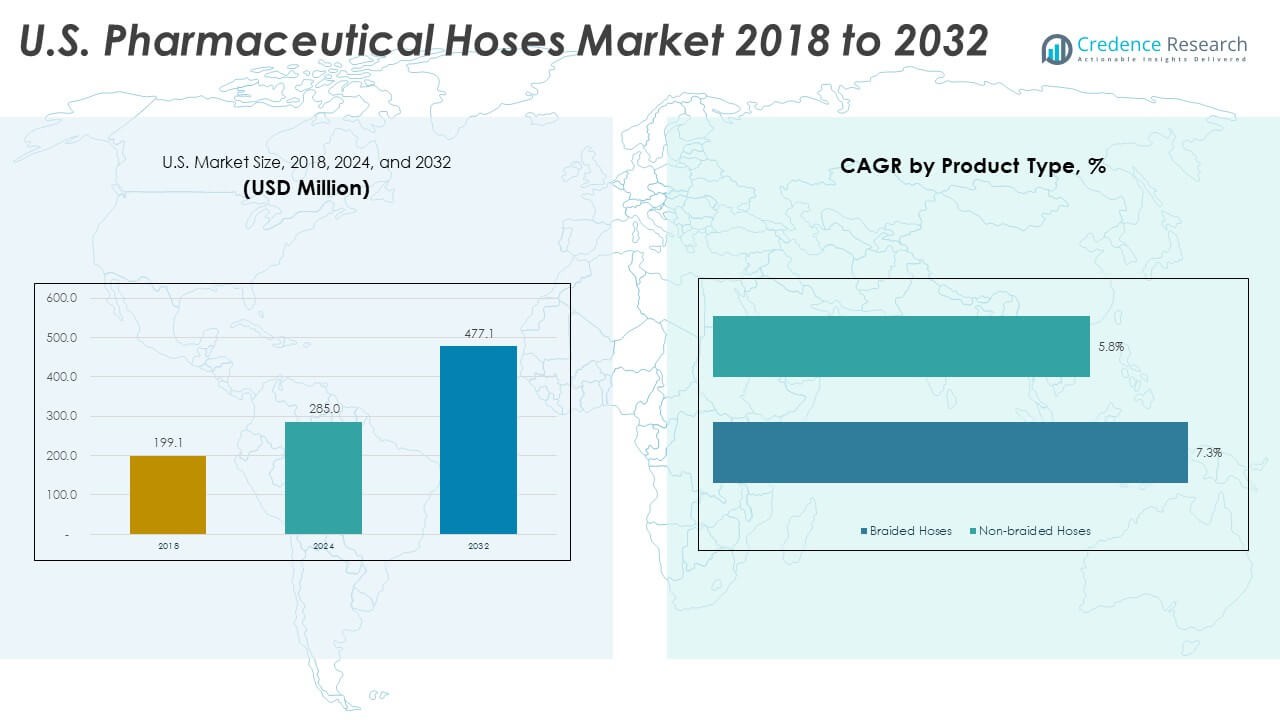
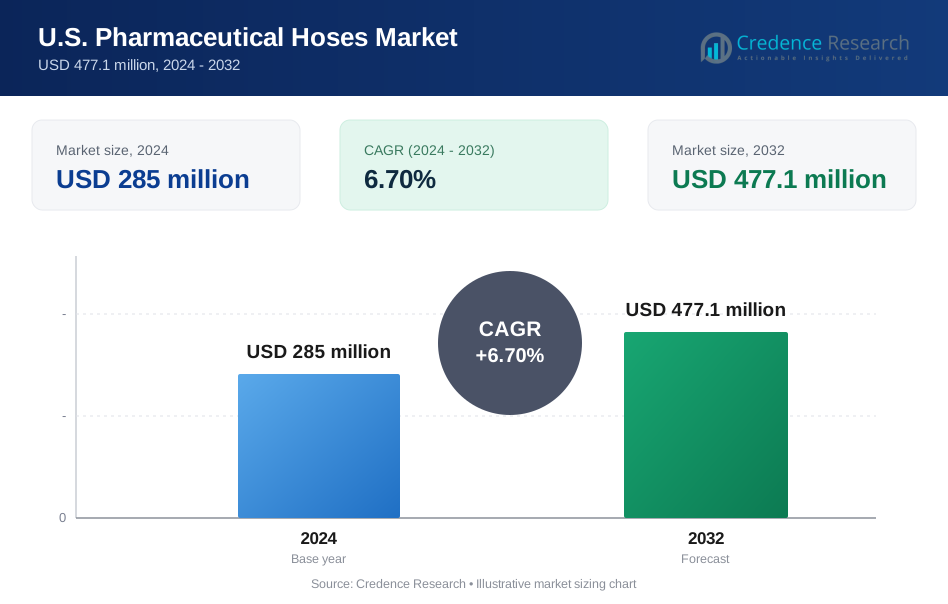
米国の製薬ホース市場規模は2018年に1億9910万米ドルから2024年に2億8500万米ドルと評価され、2032年までに4億7710万米ドルに達すると予測されており、予測期間中のCAGRは6.70%です。この成長は、安全な移送システムの需要増加を反映しています。厳しい品質規則が主要プラントでの材料選択を導いています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 米国製薬ホース市場規模 2024 | 2億8500万米ドル |
| 米国製薬ホース市場、CAGR | 6.70% |
| 米国製薬ホース市場規模 2032 | 4億7710万米ドル |
強力な推進要因には、無菌薬やバイオ医薬品の生産増加が含まれます。製薬プラントは、圧力、温度、化学的ストレスに対応できるホースを好みます。安全規則は、汚染リスクを低減する認定材料のより広範な使用を促進しています。
地域需要は、先進的な製薬ハブがある米国で最も強力です。主要な州は大規模な薬品製造ネットワークと厳しいコンプライアンス要件を持っています。新しい施設によって支えられたバイオテクノロジークラスターの拡大により、新たな成長が見込まれています。
市場インサイト:
- 米国製薬ホース市場は2018年に1億9910万米ドルと評価され、2024年には2億8500万米ドルに達し、2032年までに4億7707万米ドルに達すると予測されています。これは、より厳しい純度規則とバイオ医薬品の生産拡大によって推進される6.70%のCAGRです。
- 北米は強力な薬品製造ハブと厳しい規制監督により78%を占め、ヨーロッパは確立された製薬クラスターにより15%を占めています。アジア太平洋は、無菌処理インフラの近代化に支えられ7%を占めています。
- アジア太平洋は、契約製造の増加、バイオ医薬品の急速な拡大、米国およびEU基準とのコンプライアンスの整合性の向上により、最も急成長している地域で7%のシェアを占めています。
- 画像では、無菌薬移動における中心的な役割のため、流体移送がセグメントシェアを支配し、すべての年で最高の貢献を示しています。
- バイオリアクターはシェアで2位にランクされ、バイオ医薬品の生産増加と上流処理のための強化ホースの採用の増加を反映しています。
市場の推進要因:
重要な薬品生産における高純度材料の使用拡大
米国の製薬ホース市場では、無菌および高効力薬の生産が急速に拡大しているため、需要が増加しています。メーカーは、構造的な完全性を失うことなく厳しい洗浄サイクルに耐えるホースを好みます。製薬工場は、流体移送中の純度を保つためにPTFEおよびシリコンホースを採用しています。注射剤の生産が増加することで、主要ライン全体で認証済みチューブの設置が強化されています。バイオ医薬品施設は、粒子の脱落を制限する滑らかな内径を持つホースへの支出を増やしています。安全規則は、化学抵抗性と安定した流れを提供するホースへの関心を促進します。これは、敏感な薬品バッチ全体での汚染管理を向上させます。新しい生産サイト全体での強力な採用により、勢いが安定しています。
- 例えば、サンゴバンのSani-Tech® STHT®-Cシリコンチューブは、繰り返しのオートクレーブ処理に耐え、260°C(500°F)までの断続的な高温に耐え、繰り返しの現場滅菌(SIP)サイクルを必要とする高純度操作をサポートします。
汚染のない移送システムへの規制圧力の高まり
規制当局は、微生物や粒子の曝露を防ぐ清潔な設備を要求しています。工場はUSPクラスVIおよびFDA基準に準拠するホースアセンブリをアップグレードしています。メーカーは、メディア移送中の真空ストレスに耐える強化ホースを導入しています。連続製造の成長は、耐久性のある流体処理コンポーネントへの関心を強化します。製薬業者は、各バッチのトレーサビリティが文書化されたホースを選択します。検証済みの設備への関心が高まり、プレミアムグレードのホースの調達が増加しています。これは、生産フロア全体での強力なコンプライアンス文化をサポートします。検査の増加により、工場は古い設備を迅速に交換するよう促されています。
- 例えば、AdvantaPureのAdvantaFlex® TPEチューブはガンマ滅菌と互換性があり、ISO 11137メソッドVDmax 25に従って、単一のガンマ線照射サイクルで10⁻⁶の検証済みの無菌保証を提供します。
製薬およびバイオテクノロジーにおける充填仕上げインフラの拡大
充填仕上げユニットは、高速操作中の圧力安定性を維持するホースに依存しています。生産者は、複雑な製剤をサポートするために無菌移送システムへの投資を拡大しています。ワクチン生産の成長は、温度安定性のあるホースの採用を促進します。新しいバイオロジックラインは、コンパクトなレイアウトのために厳密な曲げ半径制御を持つホースを必要としています。高容量の包装エリアは、頻繁な洗浄に耐えるホースに依存しています。これは、規制された施設内での強い需要を強化します。契約メーカーは、グローバルな品質ニーズを満たすために高度なホースを購入しています。業界の拡大は、調達レベルを高く保ちます。
オートメーションと高スループット処理への移行の増加
オートメーションは、繰り返しのサイクルで一貫した流れをサポートするホースの必要性を高めます。スマート工場は、自動化された監視ツールと統合されたアセンブリを展開しています。バッチの均一性への強い推進力は、性能がテストされたホースの需要を高めます。製薬メーカーは、ロボット移送アームのために安定したフレックス耐久性を持つホースを好みます。高スループットラインは、急速な動き中の乱流を最小限に抑えるホースを必要とします。これは、より広い薬品ポートフォリオ全体での生産の安定性を向上させます。技術のアップグレードは、頻繁なホース交換サイクルを促進します。自動化された工場は、複数の段階での設置量を増やしています。
市場動向:
バイオプロセス環境における使い捨てホースアセンブリへの移行
使い捨ての採用は、敏感な細胞ベースの製品を扱うバイオテクノロジー工場全体で増加しています。企業は、洗浄の必要性とダウンタイムを減らすプリスターライズドホースセットを選択します。生物製剤の生産の増加は、使い捨ての転送経路への移行を促進します。工場は、運用の柔軟性を高める迅速な切り替えサイクルに価値を見出しています。サプライヤーは、滅菌要件を満たすためにガンマ安定ホースを導入しています。これにより、パイロットバッチや商業バッチ全体での使用が広がります。使い捨てスキッドへの関心が市場の足跡を拡大します。柔軟な設計オプションは、機器間の互換性を向上させます。
- 例えば、Watson-MarlowのPureWeld® XLチューブは、フレックス疲労試験で標準の溶接可能チューブの7倍長いサービス寿命を提供し、使い捨てシステムでの採用を強化します。
流体処理システムにおけるスマートモニタリング機能の統合
生産者は、圧力と温度の追跡のために埋め込みセンサーを備えたホースを採用しています。スマートユニットは、ストレスレベルが安全限界を超えたときにアラートを送信します。企業は、予測保守ツールを求めており、計画外のダウンタイムを減らします。ホースメーカーは、監査のためにパフォーマンスデータを記録するシステムを開発しています。デジタルトラッキングは、より強力なリスク管理フレームワークをサポートします。これにより、規制された工場全体での追跡可能性が向上します。自動化パートナーは、スマートホースを高度な制御システムに統合します。技術対応のアップグレードは、長期ユーザーにとっての価値を強化します。
- 例えば、GORE® STA-PURE® シリーズPCSチューブは、拡張ポリテトラフルオロエチレン(ePTFE)ラティス内のシリコーンの独自の複合構造を使用しており、高純度と耐久性を提供します。このチューブは、最大100 psi(ポンド毎平方インチ)の圧力下で構造的完全性を維持し、自動化されたバイオプロセス機器に見られるペリスタルティックポンプでの使用を目的としています。
過酷な条件に適した高性能ポリマーブレンドの好みの増加
生産者は、広い温度範囲で安定性を提供するホースを求めています。ポリマーの革新は、耐薬品性および耐火性グレードの成長をサポートします。バイオテクノロジー工場は、溶剤暴露中に完全性を保持するホースを採用しています。企業は、脈動と高圧を管理する多層設計を選択します。材料の進歩は、繰り返しのフレックスサイクルでの耐久性を向上させます。これにより、上流および下流のワークフロー全体での使用が広がります。メーカーは、強化構造を持つハイブリッド設計に向けて研究開発を推進しています。高性能材料は、製品選択パターンを再形成します。
特殊な薬品ラインに合わせたカスタム設計ホースシステムの台頭
製薬会社は、ニッチな操作のためにカスタムの長さ、フィッティング、および補強強度を要求します。特殊な配合は、特定の流量特性を持つホースを必要とします。生産者は、工場レイアウトに合わせた設計ソリューションを提供します。先進的な治療ラインの成長は、カスタム要求を促進します。企業は、厳格な安定性と純度の目標を満たすためにカスタムホースを使用します。これにより、さまざまな機器設定全体での運用互換性が向上します。カスタムエンジニアリングは、より迅速な設置サイクルをサポートします。高ミックス、低ボリュームの操作全体で需要が増加しています。
市場課題の分析:
規制された工場全体での高いコンプライアンス負担と頻繁な交換の必要性
米国の製薬ホース市場は、運用圧力を増加させる厳しいコンプライアンスルールに直面しています。工場は、安全要件を満たすためにホースを頻繁に交換しなければなりません。頻繁な検証は、大規模生産サイトにコスト負担を追加します。高い試験要求は、新しいシステムの調達タイムラインを延ばします。これにより、企業はワークフローの遅延を避けるために大量の在庫を維持することを余儀なくされます。複雑な薬品ラインは、各ホースバッチに対してより多くの文書を必要とします。規制の変化は、メーカーに設計を更新するよう促します。洗浄ルールは、ホースアセンブリの急速な摩耗を引き起こします。
過酷な処理環境と新しい製剤との限られた互換性
生物学的製剤や高溶媒製剤は、標準的なホースにダメージを与えるストレスを引き起こします。新しい薬剤の種類が増えるにつれて、プラントは互換性に苦労しています。高温と繰り返しの滅菌サイクルがホースの寿命を縮めます。これは、高出力プラント全体での長期的な安定性を制限します。企業は頻繁な故障による流れの中断のリスクに直面しています。カスタム素材はコストが高く、調達の課題を増大させます。完全自動化されたラインでは損傷のリスクが増加します。複雑なセットアップはトラブルシューティングをより困難にします。
市場機会:
バイオテクノロジークラスターと高純度処理施設の拡大
米国の製薬ホース市場では、生物製剤のハブの急速な成長により機会が強化されています。新しい施設は、無菌メディア転送のための高純度アセンブリを必要としています。薬剤メーカーは、現代の流体処理能力を欠く古いサイトをアップグレードしています。これは、新旧のプラント全体での高級ホースの広範な設置をサポートします。細胞療法や遺伝子療法のラインの成長は、長期的な採用を促進します。調達チームは、汚染リスクを減少させる認定ホースにシフトしています。クリーンルームインフラの拡大は、新たな供給機会を開きます。新興プレーヤーは、契約製造需要の増加から利益を得ます。
先進材料、スマート機能、カスタム構成の需要増加
生産者は、強度と流れの安定性を向上させる新しい材料を探求しています。リアルタイムアラートのための埋め込みモニタリングを備えたホースへの関心が高まっています。ユニークなレイアウトニーズを持つバイヤーを引きつけるカスタム構成が注目されています。これは、規制された施設でのより専門的な設計につながります。技術サプライヤーは、流体制御を効率化する統合ソリューションを提供しています。高純度ポリマーの開発は、より広範な革新をサポートします。採用は、多様な薬剤ポートフォリオで拡大しています。サプライヤーは、カスタマイズされたソリューションで長期的な牽引力を得ます。
市場セグメンテーション分析:
製品タイプ別
米国の製薬ホース市場は、編組ホースと非編組ホースに分かれています。編組ホースは、無菌薬プロセスにおける圧力安定性をサポートする強力な補強によりリードしています。耐久性が重要な高性能転送タスクに適しています。非編組ホースは、取り扱いが容易な柔軟なセットアップで注目を集めています。これらのオプションは、低圧転送ラインや一般的な操作をサポートします。純度を維持しながらコンプライアンスニーズを満たす製品への需要がシフトしています。これは、さまざまな生産環境での製品選択を強化します。
- 例えば、TiteflexのPTFE編組ホースは、サイズに応じて2,000 psi以上の圧力に対応し、高需要の製薬転送ニーズをサポートします。
用途別
主要な用途には、流体転送、バイオリアクター、滅菌、およびその他の運用タスクが含まれます。流体転送は、薬剤製造における中心的な役割のために支配的です。バイオリアクターは、化学抵抗性と安定した流れ性能を持つホースを必要とします。滅菌ワークフローは、繰り返しのサイクルに耐える耐熱ホースに依存しています。その他の用途は、清掃、メディアハンドリング、および補助システムをサポートします。成長は、規制された施設全体での生物製剤生産の拡大と一致しています。これは、上流および下流段階でのホース需要を増加させます。
- 例えば、Gore® 高純度PTFEホースは、バイオリアクター条件下でゼロに近い透過率を維持し、安定した流れを可能にし、敏感なメディアを保護します。
材料別
材料のセグメンテーションには、シリコンホース、PTFEホース、その他のポリマーが含まれます。シリコンは純度、柔軟性、熱安定性のために好まれています。PTFEは、強力な化学耐性を提供し、積極的な処理ニーズをサポートします。他の材料は、さまざまな薬品ラインにわたるニッチな要件に対応します。プラントは耐久性、流動安定性、規制適合性に基づいて材料を選択します。これにより、高性能ポリマーデザインの継続的なアップグレードが促進されます。
エンドユーザー別
エンドユーザーには、製薬会社、バイオテクノロジー企業、契約製造業者、その他が含まれます。製薬会社は高い生産量と厳格なコンプライアンス基準のためにリードしています。バイオテクノロジー企業は、生物学的および細胞ベースのワークフローのために高度なホースを採用しています。契約製造業者は、マルチクライアントオペレーションをサポートするために使用を拡大しています。他のユーザーには、研究所やパイロットスケールの施設が含まれます。これは、さまざまな処理強度にわたる広範な採用を反映しています。
セグメンテーション:
製品タイプ別
- 編組ホース
- 非編組ホース
用途別
- 流体移送
- バイオリアクター
- 滅菌
- その他
材料別
- シリコンホース
- ポリテトラフルオロエチレン (PTFE) ホース
- その他
エンドユーザー別
- 製薬会社
- バイオテクノロジー企業
- 契約製造業者
- その他
地域分析:
北米のリーダーシップ
米国の製薬ホース市場は、強力な製薬製造基盤と厳格な品質規制により、北米での地域需要の約78%を占めています。主要な製薬メーカーは、無菌処理と生物学的ワークフローをサポートする高純度ホースシステムに投資しています。マサチューセッツ州やカリフォルニア州などの大規模なバイオテクノロジークラスターは、上流および下流のオペレーション全体での調達量を強化しています。地域の契約製造業者は、多様な製剤ニーズを満たすために高度なホースアセンブリを採用しています。強力な規制の施行は、頻繁な設備のアップグレードを促進します。これにより、新規および既存の生産サイト全体での継続的な採用がサポートされます。
ヨーロッパの安定した成長路線
ヨーロッパは、ドイツ、スイス、フランス、英国における確立された製薬製造施設により、総需要の約15%を占めています。この地域は、複雑な製剤と温度に敏感なワークフローをサポートする高性能ホース材料に投資しています。西ヨーロッパでのバイオテクノロジーの拡大は、迅速な滅菌サイクルに耐えるホースの使用を促進しています。EUの製薬会社は厳格な文書要件に従い、これが製品選択とトレーサビリティ基準に影響を与えます。ベルギー、アイルランド、イタリアの契約製造業者は、安定した注文をサポートしています。これにより、規制された環境全体での長期的な購買サイクルが維持されます。
アジア太平洋地域の新興の可能性
アジア太平洋地域は市場の約7%を占めており、生物製剤および無菌注射施設への投資の増加により最も急速な成長を示しています。中国、インド、韓国、シンガポールなどの国々は、高度なホースシステムに依存する高純度生産ラインを拡大しています。現地のプラントは、国際的なコンプライアンス基準を満たすためにインフラをアップグレードし、認証された材料の需要を押し上げています。契約製造活動の増加により、マルチプロダクト施設に適したホースの調達が増加しています。地域のサプライチェーンは、グローバルプレーヤーが現地の生産者と提携することで改善されています。これにより、初期段階および大規模ユニット全体での幅広い採用が可能になります。
主要プレイヤー分析:
- Western Rubbers
- Exactseal Inc.
- Flexotech
- Brigade Group
- MTG Pharma
- Kuriyama of America, Inc.
- Italprotec
- Casella Process Solutions
- Titeflex
- その他の主要プレイヤー
競争分析:
米国製薬ホース市場は、製品の純度、認証基準、耐久性で競争する確立されたメーカーと専門サプライヤーの混在が特徴です。主要プレイヤーは、先進的な材料工学と無菌プロセスに特化したホースポートフォリオの拡大を通じて地位を強化しています。企業は、高純度シリコーン、PTFE、および強化ホースラインに投資し、厳しいコンプライアンスニーズに対応しています。契約メーカーはスケーラブルなソリューションを求めており、検証済みアセンブリの需要を促進しています。企業がバイオロジクスや高効力ワークフローをサポートするために設計をアップグレードするにつれて、競争が激化しています。これは、より強い化学抵抗性と改善されたライフサイクル性能に焦点を当てた継続的な研究開発活動を促進します。カスタマイズへの業界の焦点は、主要ブランド全体で競争優位性をさらに形成しています。
最近の展開:
- 2025年11月、Exact Sciencesは、AbbottがExact Sciencesを約210億ドルで買収するための最終合意を発表した際、大規模な買収契約の対象となりました。この買収は2026年第2四半期に完了する予定で、革新を加速させ、先進的な診断および精密腫瘍学製品へのアクセスを拡大し、米国の医療および製薬セクターにおける両社の影響力をさらに強化することが期待されています。
- Brigade Groupでは、2025年7月と9月に、特にインドの不動産セクターでの一連の戦略的共同開発契約がありましたが、この期間に米国の製薬ホース分野に直接関連するパートナーシップや製品発売は特定されていません。
レポートのカバレッジ:
この調査レポートは、製品タイプ、用途、材料、エンドユーザーセグメントに基づく詳細な分析を提供します。主要な市場プレイヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、および主要な用途について説明します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動態、規制の状況、および業界を形成する技術的進歩を探ります。外部要因および世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- バイオ医薬品の生産拡大と製薬工場での無菌ワークフローの拡大に伴い、需要が増加します。
- 厳しい安全規則のため、高純度ホース材料の採用が勢いを増します。
- 施設が迅速な切り替えに注力するため、使い捨てホースシステムが成長します。
- スマートモニタリング機能が先進的な生産環境に導入されます。
- 複雑な施設レイアウトをサポートするため、カスタム設計のホースアセンブリが必要になります。
- 契約製造業者は、多製品ニーズに対応するため調達を増やします。
- 新しい医薬品ラインが供給業者により強力な耐薬品性設計の作成を促します。
- 地域のバイオテクノロジークラスターが新しい設置サイクルを促進します。
- 持続可能性プログラムが材料開発と交換サイクルに影響を与えます。
- 産業のデジタル化が長期的な調達とメンテナンスのパターンを形作ります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
米国の医薬品ホース市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、米国の医薬品ホース市場はどの程度の年平均成長率で成長することが予測されていますか?
2024年に最も大きなシェアを持っていた米国の医薬品ホース市場のセグメントはどれですか?
米国の医薬品ホース市場の成長を促進している主な要因は何ですか?
アメリカの医薬品ホース市場の主要企業はどこですか?
2024年にアメリカの医薬品ホース市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 米国製薬ホース市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の米国製薬ホース市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 285 million → 2032: USD 477.1 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 米国製薬ホース市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 米国製薬ホース市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における米国製薬ホース市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 米国製薬ホース市場市場の成長要因
- 3.3 米国製薬ホース市場市場の抑制要因および課題
- 3.4 米国製薬ホース市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 米国製薬ホース市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 米国製薬ホース市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、米国製薬ホース市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 米国製薬ホース市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 米国製薬ホース市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は米国製薬ホース市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 米国製薬ホース市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 米国製薬ホース市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 米国製薬ホース市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 米国製薬ホース市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新米国製薬ホース市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の米国製薬ホース市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の米国製薬ホース市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の米国製薬ホース市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の米国製薬ホース市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの米国製薬ホース市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の米国製薬ホース市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの米国製薬ホース市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 米国製薬ホース市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
