
市場概要:
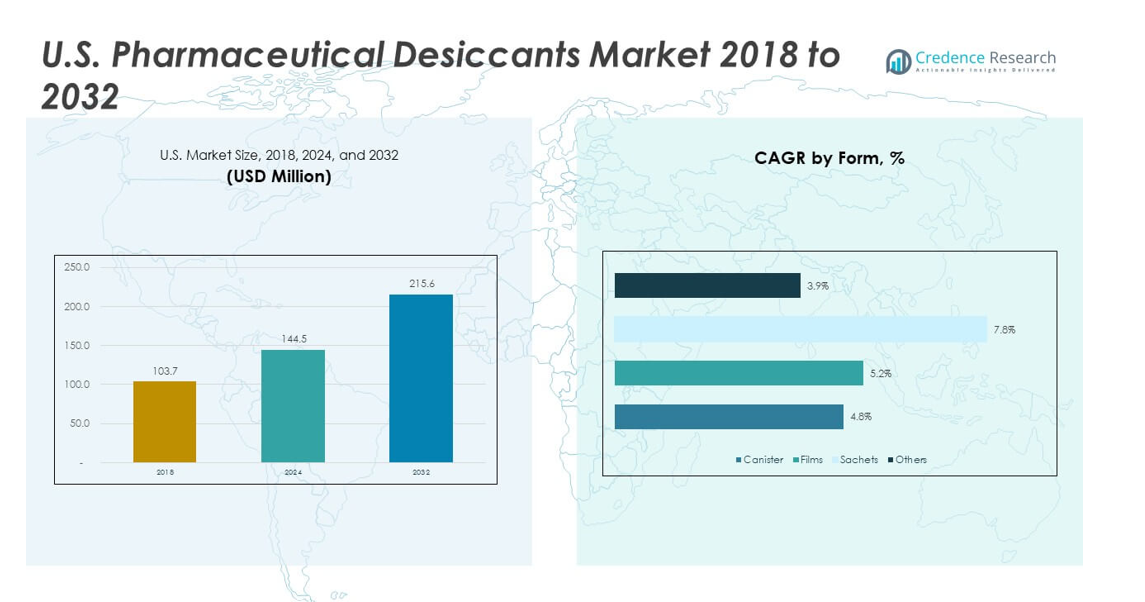
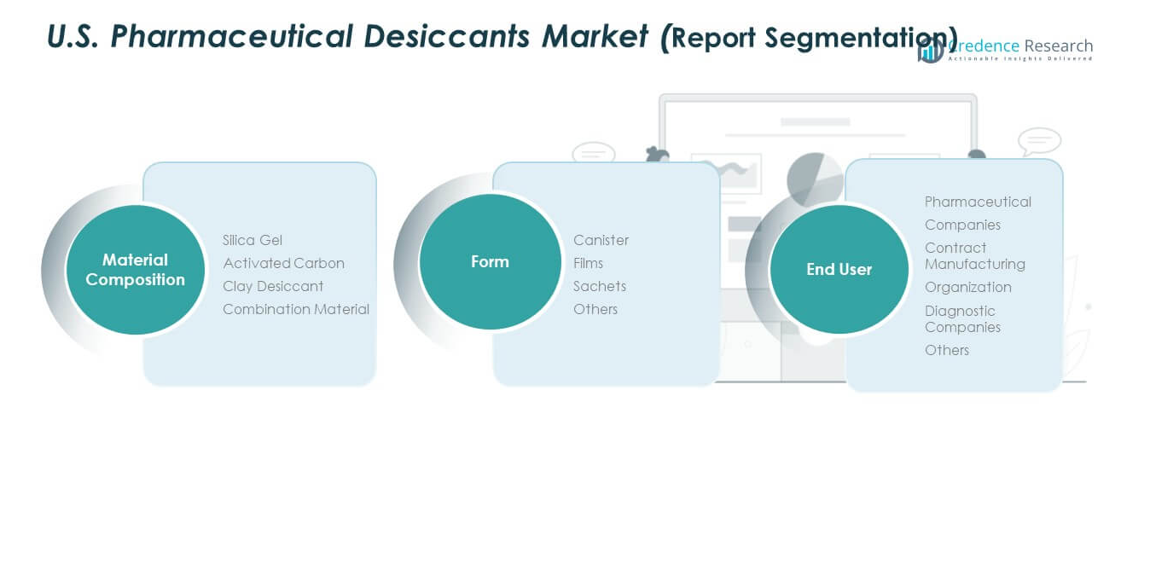
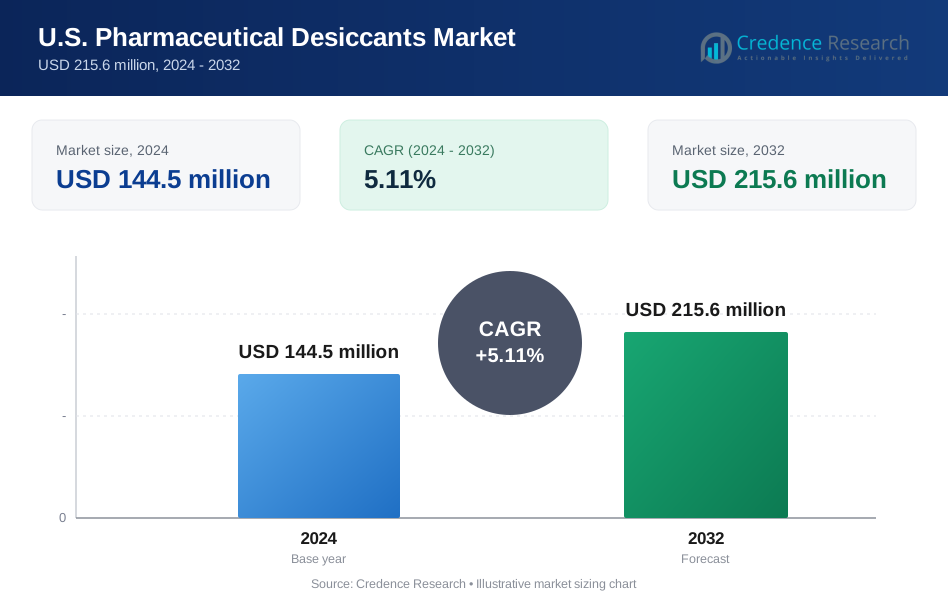
米国の医薬品乾燥剤市場の規模は、2018年に1億370万ドルから2024年に1億4,450万ドルと評価され、予測期間中に年平均成長率5.11%で2032年までに2億1,560万ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の米国医薬品乾燥剤市場規模 | 1億4,450万ドル |
| 米国医薬品乾燥剤市場、CAGR | 5.11% |
| 2032年の米国医薬品乾燥剤市場規模 | 2億1,560万ドル |
米国市場の成長は、湿気に敏感な医薬品の生産増加、安定した包装形式の強い需要、そしてコールドチェーン物流の拡大によって推進されています。製薬会社は、高い吸収力を持つ先進的なシリカゲル、モレキュラーシーブ、ハイブリッド乾燥剤を好みます。安定性のニーズが高いバイオ医薬品の急成長から恩恵を受けています。製品の完全性への注目の高まりが、ブリスターパック、ボトル包装、大量容器での採用を促進しています。医薬品の安全性に関する厳しい規制が、保護システムの広範な統合を促進します。契約製造の成長も、さまざまな医薬品形式での使用拡大を助けています。
地理的には、米国の医薬品乾燥剤市場は、東海岸と中西部の主要な製薬製造拠点から強力な支援を受けています。これらの地域には、主要な生産ユニット、包装センター、および制御環境包装に依存する流通クラスターがあります。南部州での成長は、製薬工場への投資拡大と支援的な税制構造により増加しています。西部州は、バイオテクノロジー活動の増加により新たな可能性を示しています。強力なインフラ、熟練した労働力、密集したサプライチェーンが伝統的な拠点のリーダーシップを維持するのに役立ち、新しいクラスターは多様化とバイオ医薬品生産の増加により成長しています。
市場の洞察:
- 米国の医薬品乾燥剤市場は2018年に1億370万ドルで、2024年には1億4450万ドルに達し、2032年までに2億1560万ドルに達すると予測されています。湿度管理された医薬品包装の需要増加により、11%のCAGRで成長しています。
- 北東部が約38%のシェアでリードしており、密集した製薬クラスターと高度な包装インフラに支えられています。次いで中西部が約27%で、大規模な製造工場を有し、南部と西部がバイオテクノロジーとジェネリック生産の拡大により約35%を占めています。
- 西部は最も成長が速い地域として浮上しており、バイオテクノロジーハブ、診断キット生産、セルフケアデバイス製造の拡大により、南部と西部の合計35%のシェアの一部を占めています。
- 画像に基づくと、シリカゲルが約40%で最大のシェアを占めており、経口固体との強い互換性と薬剤フォーマット全体での安定した吸着能力に支えられています。
- 活性炭(約25%)と粘土乾燥剤(約20%)が続き、組み合わせ材料(約15%)は、敏感な処方に適したバランスの取れた湿度管理特性により着実に成長しています。
市場の推進要因:
湿度管理された包装の需要増加
米国の医薬品乾燥剤市場の成長は、湿度に敏感な薬剤の使用増加によって推進されています。これは、錠剤、カプセル、および高価値の生物製剤の保護ニーズをサポートします。企業は厳しい品質基準を満たすために製品の安定性向上に注力しています。製薬会社はボトル、サシェ、ブリスターフォーマットに乾燥剤を統合しています。経口固体の生産増加は、主要な拠点全体での需要を強化します。契約製造業者は、長期保管品質を維持するために使用を拡大しています。強力なコンプライアンスニーズは、包装ライン全体での継続的な投資を促進します。
- 例えば、ClariantのEQius®乾燥剤ラインは、湿度調整された包装をサポートし、一貫した吸着性能を必要とする製薬用途で使用されており、校正された湿度管理を提供するように設計されています。
生物製剤と高効力薬の成長
生物製剤の生産増加は、管理された環境包装の強い需要を促進します。米国の医薬品乾燥剤市場は、バイオテクノロジーパイプラインの急速な拡大から利益を得ています。これは、湿度反応性処方の安定性ニーズをサポートします。製造業者は、輸送中の薬剤の純度を維持するために高度な乾燥剤を展開しています。コールドチェーン活動の増加は、輸送ユニット全体での採用を促進します。生物製剤の開発者は、敏感なバッチを保護する信頼性の高いシステムを求めています。特殊薬への投資増加は、長期的な消費パターンを強化します。
- 例えば、SannerのAdPack®キャニスターは、高効力および生物製剤に広く使用されており、加速安定性条件下で高い吸着能力を発揮するようにテストされています。
製品の完全性を維持するための規制圧力
厳しい米国の規制は、包装段階全体での高性能乾燥剤の採用を促進します。これは、製薬会社が安定性、安全性、および効力のルールを満たすのを助けます。規制監査は、企業に保護材料のアップグレードを促します。包装チームは、故障リスクを減らすためにスマートな乾燥剤システムを統合しています。無菌製造の成長は、湿度曝露の厳格な管理を奨励します。FDAの要件は、長期保管サイクルを保護するソリューションを促進します。コンプライアンスの圧力は、主要施設全体での安定した予測可能な需要を生み出します。
契約製造と包装の拡大
アウトソーシング活動の成長は、保護包装ソリューションの強い需要を支えています。米国の医薬品乾燥剤市場は、生産パートナーシップの増加から勢いを得ています。多様な薬剤形式を扱う施設の拡大から利益を得ています。契約包装業者は、複数の配送システムに乾燥剤を統合しています。プロジェクト量の増加が一貫した調達サイクルを生み出します。柔軟な容量が短期バッチ全体でのより広い使用を促進します。アウトソーシングのトレンドは、小規模および中規模の製薬会社への市場の拡大を助けます。
市場動向:
スマートで機能的な乾燥剤システムへのシフト
新興のスマート乾燥剤が薬品包装ライン全体で新たな勢いを生み出しています。米国の医薬品乾燥剤市場は、インジケーターや色変化フォーマットへの関心の高まりを観察しています。これは、敏感な薬品の湿度追跡における可視性を高めます。メーカーは、保管中に迅速なチェックを提供するシステムを採用しています。スマートフォーマットは、品質チームの迅速な意思決定サイクルを可能にします。デジタルツールとよく統合されるユニットの需要が増加しています。研究はリアルタイムモニタリングを強化する新しいソリューションを推進します。
- 例えば、MultisorbのStripPax®吸着剤は、製薬保管ワークフローでの迅速な目視検査に対応した湿度インジケータ技術を組み込んでいます。
持続可能で環境に優しい材料への注目の高まり
持続可能性のトレンドが乾燥剤設計における新しい革新を形作っています。米国の医薬品乾燥剤市場は、リサイクル可能で低廃棄物のフォーマットに強い関心を示しています。これは、環境への影響を減らすという業界目標と一致しています。包装チームは植物由来または生分解性の成分をテストしています。製薬会社は低エネルギー生産材料を好みます。グリーン包装の目標が代替吸着剤の評価を促進します。持続可能性のルールが主要ブランド全体でのより広いパイロットプロジェクトを奨励します。早期採用は、公共の持続可能性コミットメントを持つ企業の間で増加しています。
- 例えば、Wisesorbentの環境に優しい乾燥剤パケットは、世界的な包装持続可能性ガイドラインに沿ったプラスチック削減デザインを使用しています。
高バリア包装フォーマットへの乾燥剤の統合
乾燥剤と強力なバリア材料の組み合わせの需要が増加しています。米国の医薬品乾燥剤市場は、長期保管サイクルに対応した包装をサポートしています。これは湿度の高い環境での保護を向上させます。製薬会社はエンジニアリングフィルムやコーティングラミネートを使用しています。グローバルな輸送ネットワークの成長が強力なバリアへの依存を増加させます。フォーマットの組み合わせが複雑な分子に対する信頼性を高めます。企業はバリア層と内部吸着剤を融合させたハイブリッドシステムをテストしています。
先進的な配送システムでの採用の増加
新しい薬品配送システムが統合乾燥剤の範囲を拡大しています。米国の医薬品乾燥剤市場は、厳密な湿度管理を必要とするデバイスから利益を得ています。これは吸入器、ペン、診断キット、埋め込みユニットをサポートします。デザイナーはデバイスの安定性を維持するためにマイクロ乾燥剤を追加しています。自己管理ツールの成長がこの必要性を広げています。企業は小さなチャンバーに収まるコンパクトなフォーマットに注力しています。家庭用ケアデバイスがより広く使用されるにつれて需要が増加しています。
市場の課題分析:
現代の包装デザインにおける複雑な統合ニーズ
多様な包装形式は、効率的な乾燥剤の配置において増大する課題を生み出します。米国の医薬品乾燥剤市場は、小型で高密度の薬剤システムを扱う際に問題に直面します。バランスの取れた湿度レベルを維持するためには、正確な配置が必要です。複雑なデバイスの形状は、互換性の懸念を引き起こします。企業は最終承認に達する前に複数の形式をテストします。規制テストは新製品の展開のタイムラインを延ばします。初期開発段階での設計の複雑さを増加させます。技術的な障害が新興の配送システムでの広範な使用を遅らせます。
高い規制負担と増加する検証要件
規制の圧力はメーカーにとって大きな課題であり続けます。米国の医薬品乾燥剤市場は、純度、安定性、材料の安全性に関する厳しい規則を満たさなければなりません。生産サイクル全体での広範な検証が要求されます。小規模な生産者はコンプライアンスコストの負担に苦しんでいます。頻繁な監査が包装チームの文書化のニーズを増加させます。長い承認サイクルが新しい乾燥剤システムへのアップグレードを遅らせます。チームは複数の製品カテゴリーにわたる高いテスト負荷を管理します。上昇する基準が運用能力を引き伸ばし続けます。
市場の機会:
米国におけるバイオテクノロジー製造クラスターの成長
拡大するバイオテクノロジーハブは、先進的な乾燥剤ソリューションに強力な機会を生み出します。米国の医薬品乾燥剤市場は、高価値のバイオロジクスパイプラインに露出します。安定した湿度管理を必要とする新しい施設をサポートします。企業は新しい分子のためのカスタム形式を求めています。バイオテクノロジークラスターは毎年調達量を拡大します。高効力の薬剤開発が長期的な需要を強化します。専門セグメントの成長が新しいサプライヤーの参入ポイントを広げます。
高性能ハイブリッドおよびスマート材料の採用
ハイブリッドおよびスマート乾燥剤の革新がメーカーに新しい収益チャネルを開きます。米国の医薬品乾燥剤市場は、機能的な包装に対する需要の高まりから利益を得ます。リアルタイムの可視性と拡張された安定性性能を通じて価値を提供します。企業は複雑な処方のための先進的な吸着剤を探求します。スマートインジケーターが長期保存期間中の湿度を監視するのを助けます。ハイブリッドブレンドは、大規模な輸送におけるより強力な保護をサポートします。このシフトが次世代技術サプライヤーのためのスペースを作り出します。
市場セグメンテーション分析:
材料構成別
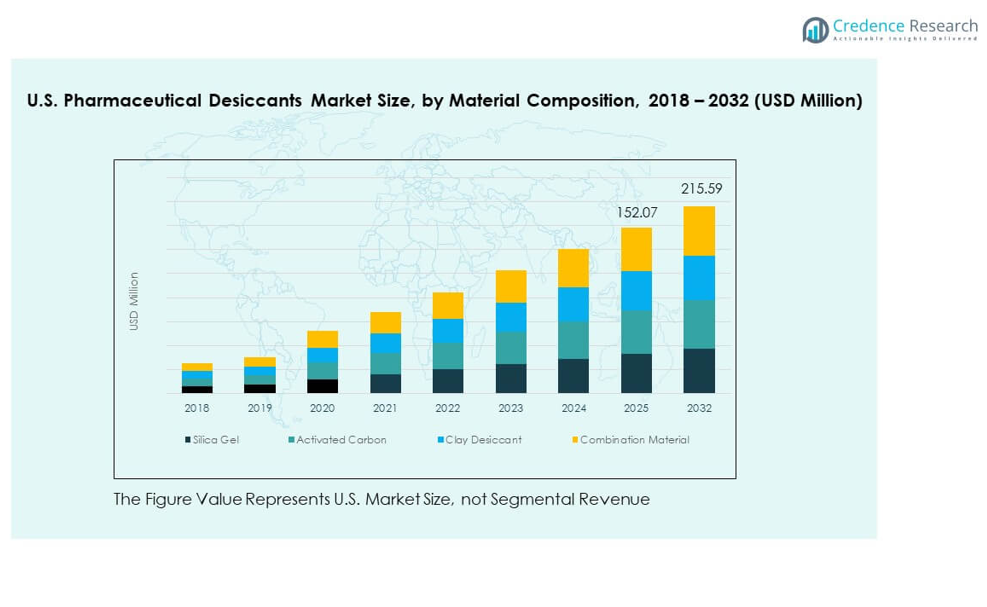
米国の医薬品乾燥剤市場は、シリカゲル、活性炭、粘土乾燥剤、組み合わせ材料にわたる強い需要を特徴としています。シリカゲルは安定した吸着容量のため広く受け入れられています。活性炭は臭気制御と複雑な薬剤保護のニーズをサポートします。粘土乾燥剤は大容量包装でのコスト効率のために注目を集めています。組み合わせ材料は、敏感な処方のためのバランスの取れた湿度吸収を提供します。長期保存サイクル全体で制御された湿度を必要とする多様な製品カテゴリーをサポートします。専門薬の成長が包装ライン全体での先進的なブレンドの役割を拡大します。
- 例えば、富士シリシア化学は、制御された細孔構造と一貫した吸着動力学を備えた医薬品用途をサポートするシリカゲルグレードを生産しています。
形状別
主要な形態には、キャニスター、フィルム、サシェ、その他のカスタマイズされたユニットがあります。キャニスターは、挿入の容易さと強力な湿気吸収力から、ボトル包装での使用が主流です。フィルムは、デバイスチャンバーでのコンパクトな用途をサポートします。サシェは、錠剤、カプセル、バルクコンテナ形式で一般的です。エンジニアリングされたインサートなどの他の形態は、複雑な薬物送達システムとともに成長しています。これにより、包装チームは吸湿形式を薬物プロファイルのニーズに合わせることができます。小型化されたデバイスの成長は、より薄く柔軟なソリューションの需要を促進します。
- 例えば、世界をリードする乾燥剤クロージャーと発泡包装ソリューションのメーカーであるサナーは、標準およびカスタマイズされた包装ソリューションのために毎年プラスチック部品を生産しています。
エンドユーザー別
エンドユーザーには、製薬会社、CMO、診断会社、その他のヘルスケア製品メーカーが含まれます。製薬会社は、厳格な安定性の必要性から主要な消費を牽引しています。CMOは、多様な製品ポートフォリオに対応するためにさまざまな形式を採用しています。診断会社は、試験キットや試薬を保護するために乾燥剤に依存しています。その他のユーザーは、ニッチなヘルスケア製品の保護ソリューションを採用しています。長期的な薬物の完全性とコンプライアンスを優先する施設での採用が進んでいます。アウトソーシングの成長は、すべてのエンドユーザーカテゴリでの需要を拡大し続けています。
セグメンテーション:
材料構成別
- シリカゲル
- 活性炭
- クレイ乾燥剤
- 複合材料
形態別
- キャニスター
- フィルム
- サシェ
- その他
エンドユーザー別
- 製薬会社
- 契約製造機関 (CMO)
- 診断会社
- その他
地域分析:
北東地域
米国の製薬乾燥剤市場は、北東地域で38%のシェアを持ち、強力なリーダーシップを記録しています。この地域には密集した製薬クラスター、主要なバイオテクノロジーハブ、高度な包装施設があります。強力な研究開発費と制御環境包装の高い採用から恩恵を受けています。大規模な製薬メーカーは、多様な生産ラインで乾燥剤を統合しています。この地域の契約包装業者は、より広範な使用をサポートする厳格な品質システムを維持しています。バイオロジクス製品の安定した湿度管理に依存する生産者からの安定した需要を得ています。
中西部地域
中西部は、大規模な製造工場、バルク薬品生産者、効率的な物流ネットワークによって27%のシェアを確保しています。米国の製薬乾燥剤市場は、この地域での強力な産業能力により、安定した採用を見ています。主要な錠剤、カプセル、注射剤の生産拠点をサポートし、一貫した湿気保護を必要としています。高度な包装への投資の増加は、シリカゲルやハイブリッドソリューションの需要を拡大しています。中西部のCMOは、フルサービスの包装ワークフローに乾燥剤を統合しています。強力なサプライチェーンアクセスは、多様な薬品カテゴリでの長期使用を強化しています。
南部および西部地域
南部および西部の州は、製薬業界の拡大とバイオテクノロジー活動の成長に支えられ、合わせて約35%のシェアを占めています。米国の製薬用乾燥剤市場は、新しい製造工場と有利な運営コストにより南部で勢いを増しています。これは、ジェネリック医薬品や特殊医薬品施設への投資の増加を支えています。西部の州は急成長するバイオテクノロジーハブや診断キットメーカーからの需要を得ています。家庭用医療機器の製造の成長は、フィルムやマイクロ乾燥剤の使用を拡大しています。これらの地域は、多様な地理的プレゼンスを求める生産者にとって魅力的な拡張ゾーンとして引き続き浮上しています。
主要プレイヤー分析:
- Desiccare Inc
- 富士シリシア化学株式会社
- Pharma Desiccants
- Porocel
- シリカゲル乾燥剤
- WISESORBENT TECHNOLOGY LLC
- クラリアント
- ボルチモア・イノベーションズ
- ザナー
- その他の主要プレイヤー
競争分析:
米国の製薬用乾燥剤市場における競争は、材料の革新、製品の信頼性、高価値の医薬品包装における性能に集中しています。主要なプレイヤーは、多様な安定性のニーズを満たすためにシリカゲル、活性炭、粘土、ハイブリッドソリューションに注力しています。これは、専門の乾燥剤メーカーや包装技術企業による強力な参加から利益を得ています。企業は、高容量の吸着システム、コンパクトなフォーマット、規制に準拠した材料を通じて差別化を図っています。CMOによる戦略的拡大は、柔軟なフォーマットと統合ソリューションの需要を増加させています。プレイヤーはまた、大規模生産をサポートするために自動化とプロセスのアップグレードに投資しています。市場の集中度は中程度であり、製品、形態、用途のカテゴリ全体で強い競争が続いています。
最近の動向:
- 2025年11月、クラリアントは中国の大亜湾にあるケアケミカル施設の拡張のために、戦略的なCHF 8,000万(USD 9,980万)の投資を完了したことを祝いました。この重要な拡張により、クラリアントの製造能力は大幅に強化され、特に南中国の顧客にサービスを提供するために設計された2つ目のスプレータワーの追加を通じて、製薬能力が向上しました。この製薬能力の拡張により、クラリアントは中国全土で下剤の有効成分(API)と製薬用賦形剤の主要サプライヤーとしての地位を確立しました。この施設は現在、中国および世界中で一貫した品質基準を維持し、クラリアントのヘルスケア事業の基盤として機能しています。この投資は、アジアでの高品質な特殊化学品の主要サプライヤーとしてのクラリアントの地位を強化し、中国の消費者と産業の高まる品質と性能の期待に応えています。
- 2025年5月、ドイツを拠点とするメドテックの契約開発および製造組織(CDMO)であるサナーグループは、単回投与の経口固形製剤(OSD)製品用の錠剤およびカプセルディスペンサーであるTabTec CRパッケージングソリューションの最適化バージョンを正式に発表しました。2019年10月の最初の発表を基に、サナーはデザインを改良し、ブランドの差別化、湿気保護、効率的な包装プロセスの要求に応えるために、改良された閉鎖の密閉性とカスタマイズされた乾燥剤の選択を行いました。2024年11月にプレビューされた改良点には、密閉性の向上と、非常に敏感な有効成分に対しても最適な湿気保護を提供するカスタマイズされた乾燥剤が含まれていました。サナーの「Advance with Agility」プログラムは、メーカーに適した乾燥剤ソリューションを特定し、安定性目標を達成するための予測安定性モデリングを使用して迅速な製品発売を可能にしました。
- 2024年5月、製薬用乾燥剤業界は、ソルビードインディアとスワンベケミカルズが合併してソルブケムインディアプライベートリミテッドを設立するという重要な統合イベントを目撃しました。この買収は2024年1月に最初に発表され、2024年4月29日に正式に売却取引が完了しました。合併した企業は現在、ゼオケム(CPHケミー+ペーパーグループの化学部門)の下で運営されており、世界的な拡大努力における戦略的な進展を示しています。製品を湿気や湿度の損傷から保護することに専念していたソルビードインディアは、1973年に設立され、特にカラムクロマトグラフィー技術や空気およびガス乾燥用途に特化したシリカゲルと関連製品を専門とするパイオニアであるスワンベケミカルズとその強みを結びつけました。この統合により、合併した企業は製品範囲を拡大し、包装および製薬セクター全体で優れた湿気保護ソリューションを提供することが可能になります。
レポートのカバレッジ:
この調査レポートは、材料構成、形状、エンドユーザーセグメントに基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、市場のダイナミクス、規制の状況、および業界を形成する技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 湿気に敏感な経口固形薬の需要の高まりが長期的な採用を強化します。
- バイオ医薬品の生産の成長が高度な湿気管理フォーマットの必要性を高めます。
- CMOは、製薬のアウトソーシングが勢いを増す中で使用を拡大します。
- 高バリア包装の革新がハイブリッド乾燥剤材料の統合をサポートします。
- インジケータ機能を備えたスマート乾燥剤が品質重視の施設で注目を集めます。
- 診断キットの拡大がフィルムとコンパクト吸収ユニットの需要を押し上げます。
- 持続可能性の目標が生産者をリサイクル可能で環境に優しい材料へと促します。
- 包装ラインの自動化が高速挿入乾燥剤フォーマットとの互換性を向上させます。
- 新興のバイオテクノロジーハブが地理的需要を広げ、調達パターンを多様化します。
- 薬剤の安定性に対する規制の圧力がすべてのセグメントでの安定した成長を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のアメリカの製薬用乾燥剤市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、アメリカの製薬用乾燥剤市場はどの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた米国の製薬用乾燥剤市場のセグメントはどれですか?
米国の製薬用乾燥剤市場の成長を促進している主な要因は何ですか?
アメリカの製薬用乾燥剤市場における主要企業はどこですか?
2024年にアメリカの製薬用乾燥剤市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 米国医薬品乾燥剤市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の米国医薬品乾燥剤市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 144.5 million → 2032: USD 215.6 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 米国医薬品乾燥剤市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 米国医薬品乾燥剤市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における米国医薬品乾燥剤市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 米国医薬品乾燥剤市場市場の成長要因
- 3.3 米国医薬品乾燥剤市場市場の抑制要因および課題
- 3.4 米国医薬品乾燥剤市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 米国医薬品乾燥剤市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 米国医薬品乾燥剤市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、米国医薬品乾燥剤市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 米国医薬品乾燥剤市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 米国医薬品乾燥剤市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は米国医薬品乾燥剤市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 米国医薬品乾燥剤市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 米国医薬品乾燥剤市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 米国医薬品乾燥剤市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 米国医薬品乾燥剤市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新米国医薬品乾燥剤市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の米国医薬品乾燥剤市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の米国医薬品乾燥剤市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の米国医薬品乾燥剤市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の米国医薬品乾燥剤市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの米国医薬品乾燥剤市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の米国医薬品乾燥剤市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの米国医薬品乾燥剤市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 米国医薬品乾燥剤市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
