
市場概要:
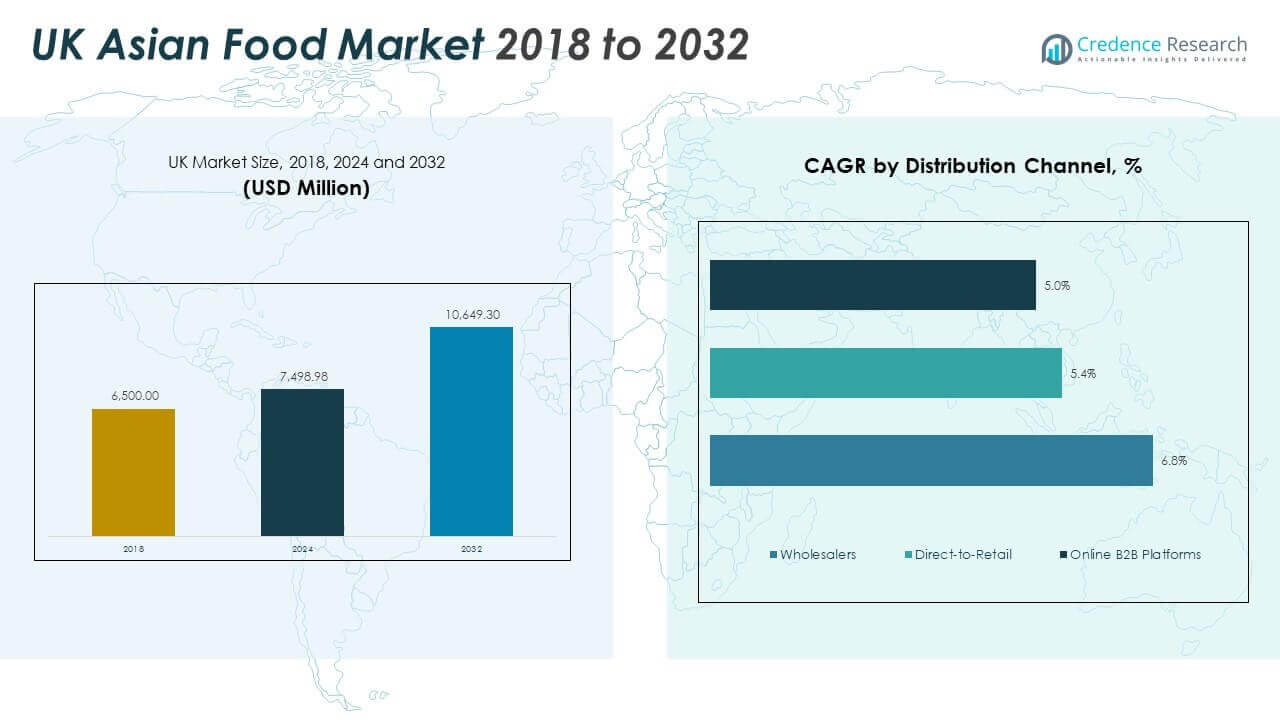
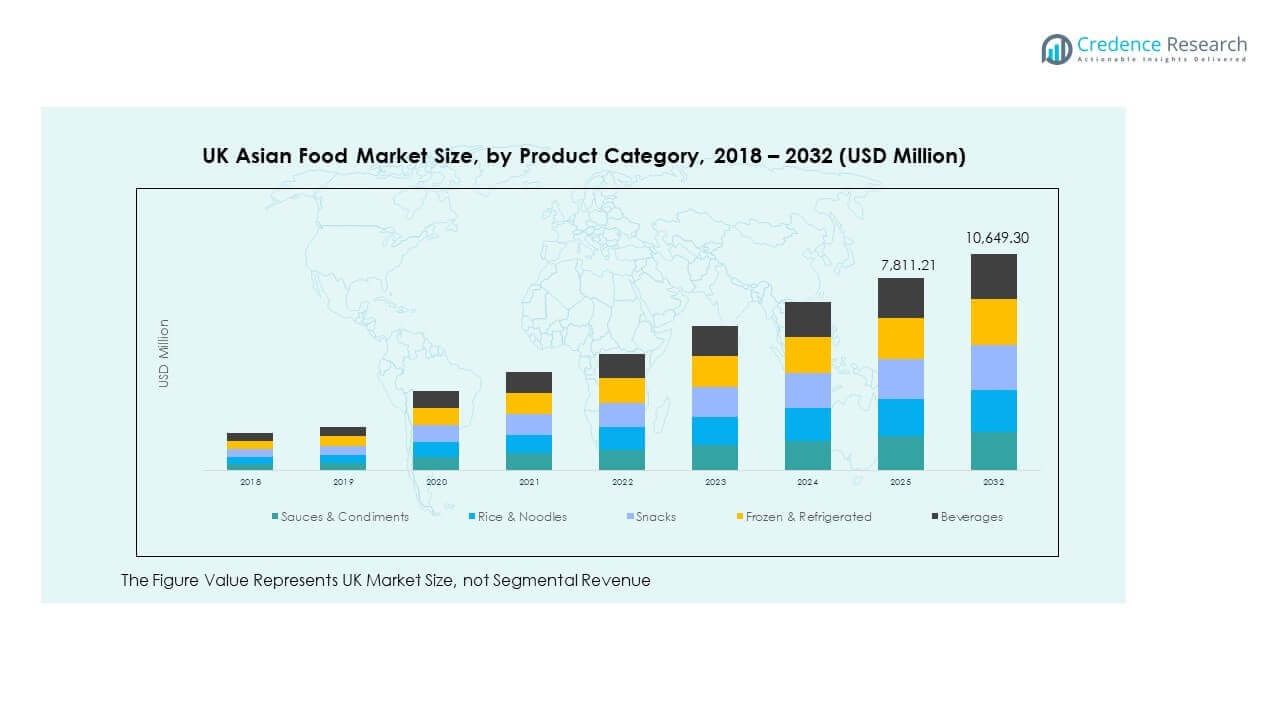
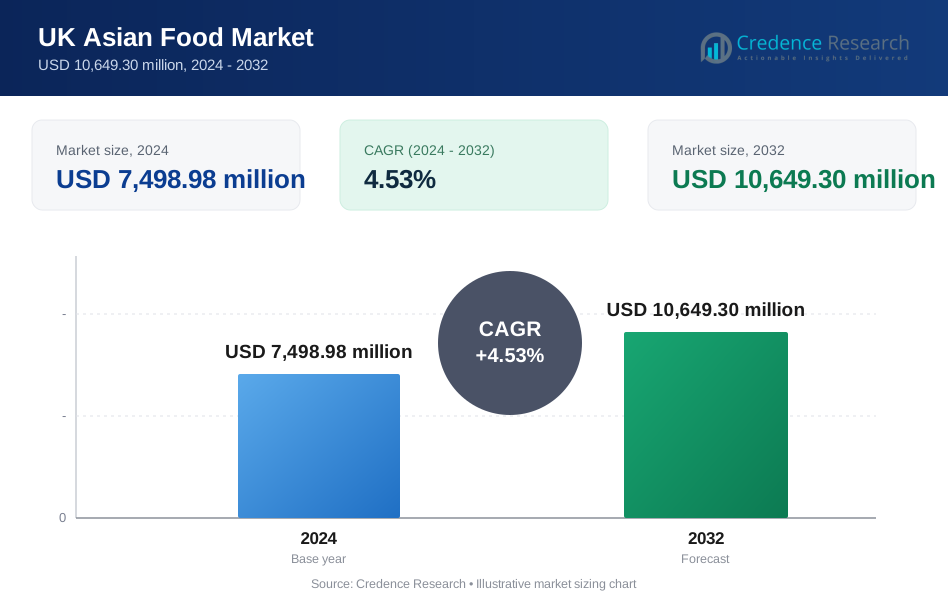
英国のアジア食品市場の規模は、2018年に65億ドルと評価され、2024年には74億9,898万ドル、2032年には106億4,930万ドルに達すると予測されており、予測期間中のCAGRは4.53%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年英国アジア食品市場規模 | 74億9,898万ドル |
| 英国アジア食品市場、CAGR | 4.53% |
| 2032年英国アジア食品市場規模 | 106億4,930万ドル |
市場は文化的消費と英国全体でのアジア風味への関心の高まりによって牽引されています。主な需要は南アジアのコミュニティから来ていますが、若い消費者や健康志向のバイヤーもアジア食品の形式を採用しています。ソース、レトルト食品、麺類、冷凍スナックの需要は、利便性と風味の魅力から引き続き増加しています。小売チェーンは、ブランドおよびプライベートラベルのSKUの棚スペースを拡大しています。インフルエンサー、料理プラットフォーム、フェスティバルを通じたマーケティングもカテゴリの認知度を高めています。
地理的には、イングランドはロンドン、バーミンガム、レスターなどの都市における大規模な都市人口と民族的多様性により、支配的なシェアを持っています。スコットランドとウェールズは、小売アクセスの拡大とアジアのQSR店舗の増加に支えられた新興地域です。北アイルランドは依然として小規模ですが、eコマースの浸透と人口動態の変化を通じて可能性を示しています。都市部は密度と文化的親しみやすさからボリュームを牽引し、郊外や二次都市は小売とデジタルリーチを通じて成長を支えています。
市場の洞察
- 英国のアジア食品市場は、2018年に65億米ドルと評価され、2024年には74億9898万米ドルに上昇し、2032年までに106億4930万米ドルに達すると予測されており、年平均成長率(CAGR)は4.53%です。
- イングランドは、都市部の人口密度、多文化コミュニティ、強力な小売インフラにより、約78%のシェアで市場をリードしました。スコットランドとウェールズは、それぞれ11%と6%のシェアで続き、エスニック小売の拡大と都市部での需要増加に支えられています。
- 北アイルランドは5%のシェアを持ち、オンライン食料品のアクセス拡大、人口動態の変化、アジア料理へのフードサービスの関心の高まりにより、最も成長が速い地域として浮上しました。
- 2024年の製品カテゴリ分布では、ソース&調味料と米&麺類が主要セグメントとして示され、市場シェアの45%以上を占めています。
- 飲料と冷凍&冷蔵食品は顕著な成長を見せ、2024年の市場規模の約30%を占め、利便性、革新性、本格的なアジアの飲食体験への関心の高まりにより推進されています。
市場の推進要因
強力なエスニック人口基盤と文化的食習慣が需要を支える
英国の大規模で成長する南アジア系人口は、伝統的な食品の安定した需要を促進しています。世代を超えた家庭では、日常的に地域のスパイス、穀物、食材を使って料理を続けています。これにより、繰り返し購入行動と幅広い製品の多様性が支えられています。特にイングランドでは、英国のアジア系住民が重要な消費者基盤を形成しています。英国のアジア食品市場は、この安定した人口基盤から利益を得ています。結婚式、祭り、宗教的行事は特定の食材の販売を促進します。食は文化的アイデンティティの中心であり、トレンドの変化に対して脆弱ではありません。市場は、基本的な食材とお祝い用の特定製品の両方に強い需要を見せています。
- 例えば、英国の主要なエスニック食品ブランドであるTRS Foodsは、400gパックのマドラスカレーパウダーを提供し、英国の小売店で広く入手可能で、南アジア系家庭の日常料理をサポートしています。
主流小売の拡大が消費者セグメント全体でのアクセスを向上
Tesco、Sainsbury’s、Morrisonsなどの主要スーパーマーケットは、各地で広範なアジア食品セクションを追加しました。以前はエスニックストアにしかなかった製品が、今では広く入手可能です。この変化により、非アジア系の買い物客にもアクセスが広がります。小売チェーンは、供給チェーンと在庫の深さを改善するために輸入業者と提携しています。英国のアジア食品市場は、プライベートブランドや共同ブランド製品を通じて可視性を高めています。棚の配置は、新しい人口層の間での製品試用を促進します。レシピカードやプロモーションのタイアップがカテゴリの探求を奨励します。より広いアクセスは、ボリューム販売とサプライヤーにとってのより良い規模の経済に繋がります。小売の統合は、持続的な市場拡大において重要な役割を果たします。
- 例えば、Tescoは、TRSのような輸入業者と提携し、3,800の英国店舗で専用通路に200以上のアジア食品製品を在庫しています。
忙しいライフスタイルの変化が、調理済み食品と冷凍カテゴリの成長を促進
現代の消費者は利便性を好み、レディミール、冷凍スナック、ミールキットの需要が高まっています。英国のアジア食品市場は、常温保存可能な形式や加熱して食べられる形式の革新を通じて適応しています。働く家庭や若いプロフェッショナルは、風味を損なうことなく迅速な調理を好みます。ブランドは電子レンジ対応の包装や現代的なラベルに投資しています。共働き世帯の増加は、パッケージ食品の需要を支えています。時間の節約は都市部の消費者にとって重要な購入要因です。フードサービスチェーンもメニュー効率のために冷凍アジア食品を追加しています。この利便性主導のセグメントは、異文化間の魅力と定期的な消費を開きます。サプライヤーは現在、新製品の発売において品質、味、短い調理時間に焦点を当てています。
デジタルチャネルとオンライン食料品配達がメトロハブを超えてリーチを拡大
電子商取引の成長は、伝統的な市中心部を超えてアジアの食料品へのアクセスを促進します。オンラインプラットフォームは、豊富な製品のバリエーションと自宅配達を提供します。英国のアジア食品市場は、若者や第二世代の消費者による技術採用から利益を得ています。サブスクリプションボックスや専門の電子小売業者は、ニッチな需要に応えています。オンラインレビューやフードブログは、新製品の試用を促進します。オンライン卸売オプションを通じた大量注文は、小規模食品ビジネスを支援します。配達の革新は、地方や郊外地域へのリーチを拡大します。ブランドは、小売依存なしで直接消費者にアクセスできます。デジタルの利便性は、購入頻度と市場浸透を広げます。
市場動向
フュージョン製品と異文化フレーバーが消費者の魅力を広げる
英国のアジア食品市場では、地域のスパイスと西洋の形式を融合させたフュージョン食品の需要が高まっています。チキンティッカマサララップ、ビリヤニバーガー、カレーパイなどの製品がこの変化を反映しています。若い消費者は、自宅や外食時に混合フレーバーを試しています。ソーシャルメディアの露出がフュージョンレシピのトレンドに影響を与えています。フードサービス業者は、ストリートフード形式とグローバルスタイルを融合させたメニューを展開しています。パッケージスナック会社は、インドやタイのフレーバーをチップスやディップに注入しています。ハイブリッドレシピは、ソース、スプレッド、冷凍食品などのカテゴリーで成長しています。このトレンドは、多文化家庭にアピールし、市場のリーチを広げます。フュージョン形式は、主流の小売での棚スペースの獲得も促進します。
- 例えば、2024年6月に、マークス&スペンサーは、1,000以上の英国の店舗で限定版のコレクションチキンティッカマサラピザを発売しました。この製品は、スローファーメントベース、スモーキーマサラソース、マンゴーチャツネのドリズルを特徴とし、若いフュージョン志向の消費者を対象としています。
クリーンラベル、オーガニック、自然素材の焦点が新製品開発を形作る
消費者はクリーンなラベルを求め、ブランドを自然で保存料のない成分プロファイルに向かわせています。英国のアジア食品市場は、有機スパイスブレンド、非遺伝子組み換えレンズ豆、コールドプレスオイルで対応しています。調達の透明性とアレルゲンラベルが重要性を増しています。健康志向の家族は、低塩や無添加糖のバリアントを好みます。グルテンフリーのチャパティ、乳製品不使用のデザート、ビーガンカレーの需要が高まっています。ターメリックやカルダモンなどの原材料の倫理的調達が注目されています。ソイルアソシエーションやフェアトレードなどの認証が棚の信頼を向上させます。ウェルネス志向のブランディングは、民族的アイデンティティよりも購入決定に影響を与えています。このトレンドは、プレミアム価格とニッチブランドの出現をサポートします。
ストリートフードと地域料理のバリエーションが棚での存在感を増す
ストリートフードの風味への関心の高まりが、冷凍食品や即食形式の製品開発を促進しています。英国のアジア食品市場は、パニプリ、モモ、サテスキュワーのような料理を活用しています。買い物客は、一般的なカレーブレンドを超えた地域の本格性を求めています。ブランドは、パンジャビ、タミル、ベンガルなどの地理的ラベルを強調して差別化を図っています。フードフェスティバルやポップアップレストランがあまり知られていない料理を普及させています。スーパーマーケットは、ストリートスタイルの冷凍前菜用に専用の棚スペースを割り当てています。パッケージは、感情的な共鳴を築くために起源の物語を強調しています。これらの形式は、アジア人と非アジア人の両方の消費者にアピールします。体験型ダイニング文化の成長が、このセグメントの継続的な拡大を支えています。
- 例えば、TRS Foodsは、ガラムマサラやマドラスカレーパウダーなどの人気SKUを100gまたは400gのパックで提供する、幅広いエスニックスパイスと豆類を供給しています。TRSの主要な流通はTescoとAsdaで強いですが、Sainsbury'sではTRS製品の存在感は限られており、主にPatak'sやSharwood'sのようなブランドが600以上の店舗のアジア食品コーナーに並んでいます。
植物ベースおよび肉なし形式がタンパク質代替食品で注目を集める
英国では、ベジタリアニズムやヴィーガニズムが年齢層を超えて広がり、アジア食品カテゴリーに影響を与えています。英国のアジア食品市場では、ジャックフルーツビリヤニ、豆腐ティッカ、レンズ豆ベースのプロテインスナックの革新が見られます。植物ベースの肉代替品は、伝統的なベジタリアンインド料理とよく合います。大豆、ヒヨコ豆、エンドウ豆のプロテイン形式は、消費者に受け入れられやすいです。ハラール認定のヴィーガン製品は、主流の小売におけるニッチなギャップを埋めています。家庭料理では、健康と持続可能性の目標に導かれて、植物を中心とした食材を試しています。フードサービスメニューは、より多くのヴィーガンカレーやライスボウルを提供するように適応しています。冷凍セクションには、乳製品不使用や卵不使用のアジアデザートが含まれるようになりました。このシフトは、進歩的なブランドに新たな成長の道を開きます。
市場の課題分析
規制の遵守、ラベル要件、および輸入の複雑さが小規模サプライヤーに影響を与える
小規模ブランドは、進化する食品安全規制や輸入制限に苦労することがよくあります。英国のアジア食品市場は、ブレグジット関連の貿易変化による障害に直面しています。税関規則の変化が輸入コストと遅延を増加させています。ラベル法は、正確なアレルゲン、起源、栄養情報の開示を要求します。ブランドは、法的基準を満たすためにパッケージを適応させる必要があります。賞味期限の主張や有機認証の変更が運用上の課題を引き起こします。多くの小規模および中規模の輸入業者は、高いコンプライアンスコストに直面しています。断片化された文書システムが新商品の棚出し時間を遅らせます。これらの要因が、伝統的および地域の生産者の機動性と市場アクセスを制限しています。
サプライチェーンの制約、価格の変動性、および外国の供給源への依存
英国のアジア食品市場は、南アジアから輸入されるスパイス、豆類、油に大きく依存しています。インド、バングラデシュ、スリランカでの混乱は、在庫やコスト構造に影響を与えます。モンスーンの変動、作物の不作、輸出禁止は突然の価格高騰を引き起こします。エネルギーコストや運賃は、カテゴリ全体に不安定さをもたらします。COVID時代の混乱は、原材料の流れや包装物流の脆弱性を露呈しました。外国のサプライヤーへの高い依存は、地元での代替手段を制限します。コンテナ不足や地政学的摩擦は、さらに出荷を遅らせます。小売業者や流通業者は、緩衝在庫を保持するか、棚が空になるリスクを負わなければなりません。バルクおよび専門バイヤーにとって、調達の多様化は依然として課題です。
市場機会
非アジア系家庭での受け入れ拡大が消費者基盤を拡大
非アジア系消費者は、家庭でエスニック料理を試すことが増え、新たな需要セグメントを開拓しています。英国のアジア食品市場は、アクセスしやすい製品フォーマットを通じて勢いを増しています。レシピキットや料理チュートリアルは、レンズ豆、スパイス、レディソースの使用を促進します。フュージョンフードは、初めての購入者にとっての入り口を容易にします。スーパーマーケットはプロモーションやインフルエンサーとの提携を利用して関心を引きます。この幅広い消費は、カテゴリを文化的依存を超えて拡大させます。主流の採用は、革新と製品のローカライズを促進します。ブランドは、アジア食品を日常の英国の食事の一部として位置づけることで利益を得ます。
施設向けフードサービス、QSRの拡大、旅行小売が新たな販売チャネルを開拓
大学や病院などの施設バイヤーは、アジア料理でメニューを多様化しています。英国のアジア食品市場は、ビリヤニボウル、カレーポット、アジアスナックを提供するQSRチェーンで成長を見せています。空港、鉄道駅、サービスエリアでは、地域の即食オプションを取り扱っています。フードデリバリーアプリは、アジア料理に特化したゴーストキッチンを促進します。旅行小売やケータリングサービスは、長期保存可能なシングルサーブパックの需要を生み出します。このチャネルミックスは、消費者の機会に対する視認性を向上させます。新しいフォーマットは、外出先や衝動買いのニーズに応えます。市場は、世界の食体験への関心の高まりから利益を得ます。
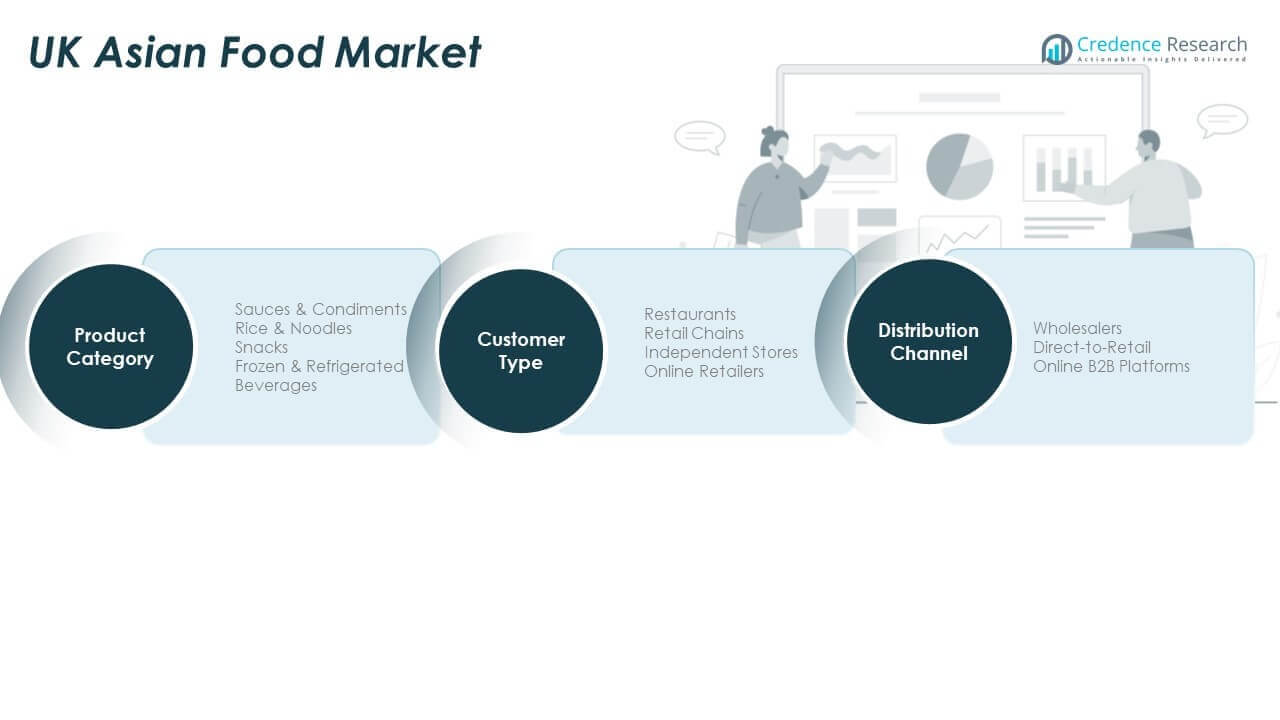
市場セグメンテーション分析
製品カテゴリ別
英国のアジア食品市場は、製品カテゴリ別に強いセグメンテーションを示しており、ソース&調味料は日常使用と高い棚回転率のためにリードしています。カレーペースト、醤油、チャツネなどの製品は、アジア系および非アジア系消費者の間で高い需要があります。米&麺類は、バスマティ、ジャスミン、即席麺のバリエーションによって駆動される主要な主食カテゴリを形成しています。サモサ、ライスクラッカー、マサラクリスプなどのスナックは、小売フォーマット全体で衝動的な成長を示しています。冷凍&冷蔵食品は、利便性重視のライフスタイルの変化により着実に拡大しており、マサラチャイ、ラッシー、アジアのフルーツジュースなどの伝統的な飲料は、エスニックおよび主流の購入者の間で人気を集めています。
- 例えば、テスコはティルダのようなサプライヤーからバスマティ米を大量に調達し、3,800の英国店舗に20kgの袋を配布して、この主食製品のチェーン全体での供給を確保しています。
顧客タイプ別
顧客セグメンテーションでは、レストランが主要な購入者として示されており、メニューの一貫性を保つために大量のスパイス、ソース、冷凍食品を求めています。小売チェーンは、その規模と都市部および郊外でのブランドおよびプライベートラベルの販売を促進する能力により、大きなシェアを持っています。独立系店舗は、専門的なSKUや輸入品を提供し、文化的な親しみを通じて顧客の忠誠を維持しながら、民族コミュニティにサービスを提供しています。オンライン小売業者は急速に台頭しており、技術に精通した消費者に幅広い品揃えと配送の利便性を提供しています。各顧客タイプは、市場の深さと広がりにおいて独自の役割を果たしています。
- 例えば、Sainsbury’sはTildaと提携し、5kgのバスマティライス袋を全国1,400店舗に供給しています。
流通チャネル別
卸売業者は、レストランや独立系店舗を通じて大量の移動を可能にすることで、サプライチェーンを支配しています。彼らは、バルク価格と地域分配を通じて市場の効率性をサポートしています。直販チャネルは、ブランドに棚の視認性、価格戦略、店内プロモーションをコントロールする力を与え、高利益率製品にとって重要です。オンラインB2Bプラットフォームは、小規模ビジネスの調達を簡素化し、スケーラブルな注文量と迅速な履行を提供します。このセグメントは、貿易のデジタル化と買い手と売り手の間の技術インフラの強化により成長しています。流通の多様性は、都市部と農村部の地理全体でバランスの取れたアクセスを保証します。
セグメンテーション
製品カテゴリ別
- ソース&調味料
- 米&麺類
- スナック
- 冷凍&冷蔵食品
- 飲料
顧客タイプ別
- レストラン
- 小売チェーン
- 独立系店舗
- オンライン小売業者
流通チャネル別
- 卸売業者
- 直販
- オンラインB2Bプラットフォーム
地域分析
イングランド:高い都市集中と強力な小売浸透を持つ主要市場
イングランドは、英国アジア食品市場の最大のシェアを占めており、総市場収益の78%を保持しています。この地域は、特にロンドン、バーミンガム、レスター、マンチェスターでの高い民族多様性から恩恵を受けています。人口密集地域は広範な小売フットプリントをサポートしており、主要なスーパーマーケットではアジア食品の棚が一般的です。地域クラスターでは、地元の卸売業者と専門の民族店舗が流通を支配しています。ロンドンやフェリックストウのような輸入拠点への近接性と高い製品の視認性が、安定した在庫レベルをサポートしています。アジア料理に対する消費者の親しみが、家庭やレストランでの主流採用を促進しています。イングランドは、製品革新と市場テストの中心地であり続けています。
スコットランドとウェールズ:小売アクセスの増加による新興成長センター
スコットランドは、英国のアジア食品市場の約11%を占めており、主要な需要センターはグラスゴー、エディンバラ、アバディーンにあります。成長は、多文化人口の増加とアジアのQSR店舗の拡大から生じています。スーパーマーケットは、都市部の場所でソース、米、レトルト食品のSKUを追加しています。ウェールズは市場シェアのほぼ6%を保持しており、小売の利用可能性と製品の多様性の面で追いついています。カーディフとスウォンジーの民族店は、レンズ豆、スパイス、スナックなどの主要アイテムの安定した売上を報告しています。これらの地域は、物流の改善と消費者の認知度の向上によって有望な成長を示しています。
北アイルランド: 最小の貢献者だが、Eコマースの拡大で上昇中
北アイルランドは、英国のアジア食品市場の推定5%のシェアを保持しており、需要のほとんどはベルファストに集中しています。実店舗の小売オプションは限られていますが、オンラインプラットフォームを通じて成長が見られます。アイルランドとの国境を越えた供給は、物流の柔軟性をもたらします。需要は冷凍食品、麺類、ハラール認証製品に集中しています。直接輸入とディストリビューターパートナーシップが、利用可能性のギャップを埋めるのに役立っています。アジアの学生や労働者の人口が増加しており、製品需要に影響を与えています。デジタルアクセスと文化的露出が拡大し続ける中、成長の可能性を秘めています。
主要プレイヤー分析
- Clearspring
- Blue Dragon
- TRS Foods
- Patak’s
- East End Foods
競争分析
英国のアジア食品市場は、伝統的なブランド、地域の輸入業者、新興のプライベートラベルが混在しています。TRS Foods、Patak’s、East End Foodsのような大手プレイヤーは、ソース、スパイス、乾物において強い存在感を持っています。これらの企業は、規模、多様な流通、確立された消費者の信頼から利益を得ています。ClearspringとBlue Dragonは、日本および汎アジアのフォーマットに焦点を当て、クリーンラベルの提供で健康志向と主流の消費者をターゲットにしています。小売チェーンは、価格に敏感な購入者を取り込み、製品の品揃えを拡大するためにプライベートラベルのSKUを導入しています。流通戦略は競争力の中心的な役割を果たします。直接小売関係と強力な卸売業者との結びつきを持つブランドは、棚の一貫性を維持します。レトルト食品、冷凍フォーマット、フュージョンソースの革新が、主流および民族チャネル全体でのプレイヤーの拡大を助けます。EコマースプラットフォームとオンラインB2B卸売業者は、小規模ブランドやニッチな輸入品に新しいアクセスを開きます。英国のアジア食品市場は、信頼性、価格管理、パッケージングの革新、地域の適応性によって競争力を維持しています。ブランドの価値と供給の信頼性が長期的なポジショニングを形作ります。
最近の動向
- 2025年11月、Patak’sとBlue DragonはTescoと提携し、英国市場でアジア食品の提供を拡大するために31の新しいワールドフード製品を発売すると発表しました。
- 2025年7月、ユニリーバは韓国風のインスタントヌードルブランド「Namdong」を英国市場で発売し、アジア料理の風味に対する需要の高まりをターゲットにしました。この製品の発売は、TikTokを通じて若い世代、特にZ世代にアピールすることを目的としており、スパイシーとマイルドのオプションがあります。
- 2025年3月、Clearspringは初の消費者向けマーケティングキャンペーン「Clearly Authentic, Clearly Delicious」を開始し、ロンドンでの屋外広告を通じて絹ごし豆腐、抹茶、シーベジクリスピーなどの製品を宣伝しました。
レポートのカバレッジ
この調査レポートは、製品カテゴリー、顧客タイプ、流通チャネルに基づいた詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する市場動態、規制シナリオ、技術進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供しています。
将来の展望
- 非アジア系消費者の関心の高まりにより、市場は伝統的な民族基盤を超えて拡大します。
- スーパーマーケットのプライベートブランドは、手頃な価格とメインストリームへの浸透を促進し続けます。
- 便利さを求める需要の高まりにより、冷凍食品やレトルト食品は強い成長を遂げます。
- 地域料理やストリートフード形式は、小売店やQSRでの棚の存在感を高めます。
- 低ナトリウム、ビーガン、有機オプションなどの健康志向のバリエーションは、より高い採用率を見込めます。
- オンラインB2Bプラットフォームは、小規模事業者や専門小売業者の調達を効率化します。
- 消費者への直接販売のデジタルモデルは、eコマースの浸透とモバイルの普及に伴い成長します。
- 製品のトレーサビリティとクリーンラベリングは、ブランドの忠誠心と小売業者の好みに影響を与えます。
- スコットランド、ウェールズ、北アイルランドでの地域拡大は、地理的バランスを改善します。
- 輸入業者、ブランド、小売業者間の戦略的パートナーシップとM&Aは、競争を形作ります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の英国アジアンフード市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、イギリスのアジア食品市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたイギリスのアジア食品市場セグメントはどれですか?
イギリスのアジア食品市場の成長を促進している主な要因は何ですか?
イギリスのアジア食品市場での主要な企業はどこですか?
2024年に英国のアジア食品市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 英国アジア食品市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の英国アジア食品市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 7,498.98 million → 2032: USD 10,649.30 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 英国アジア食品市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 英国アジア食品市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における英国アジア食品市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 英国アジア食品市場市場の成長要因
- 3.3 英国アジア食品市場市場の抑制要因および課題
- 3.4 英国アジア食品市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 英国アジア食品市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 英国アジア食品市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、英国アジア食品市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 英国アジア食品市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 英国アジア食品市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は英国アジア食品市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 英国アジア食品市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 英国アジア食品市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 英国アジア食品市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 英国アジア食品市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新英国アジア食品市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の英国アジア食品市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の英国アジア食品市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の英国アジア食品市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の英国アジア食品市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの英国アジア食品市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の英国アジア食品市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの英国アジア食品市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 英国アジア食品市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
