
市場概要:
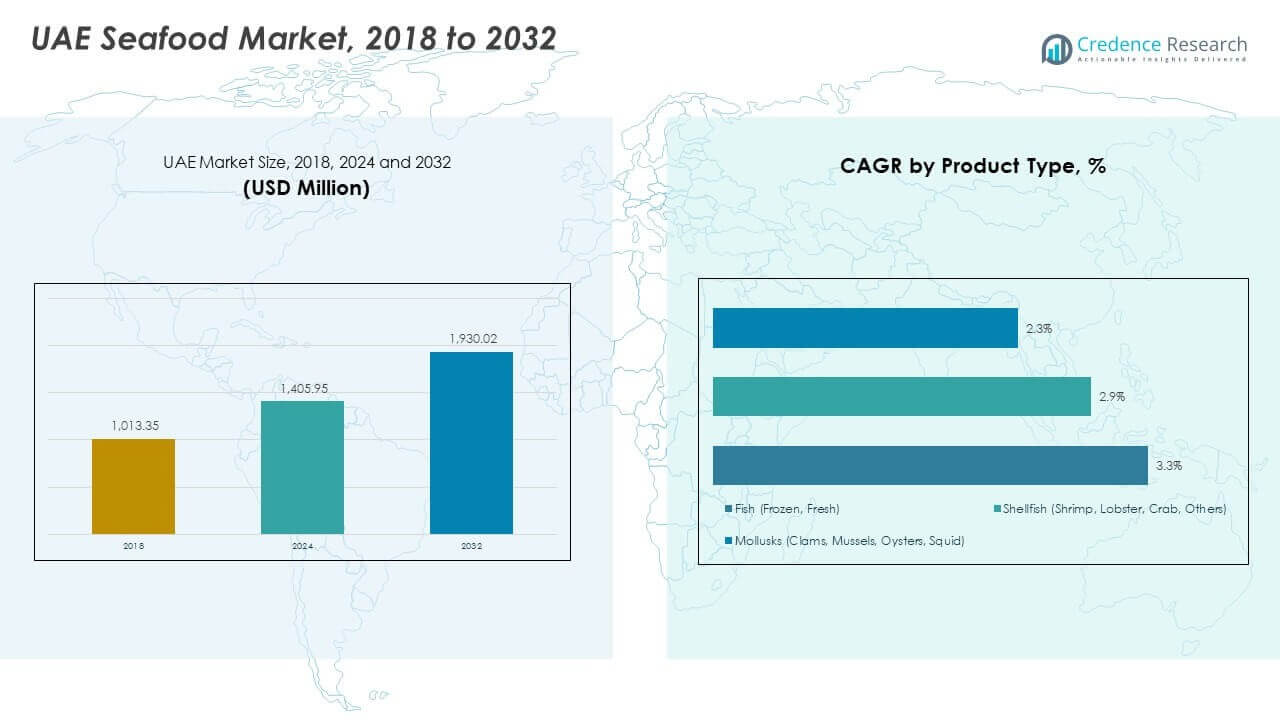
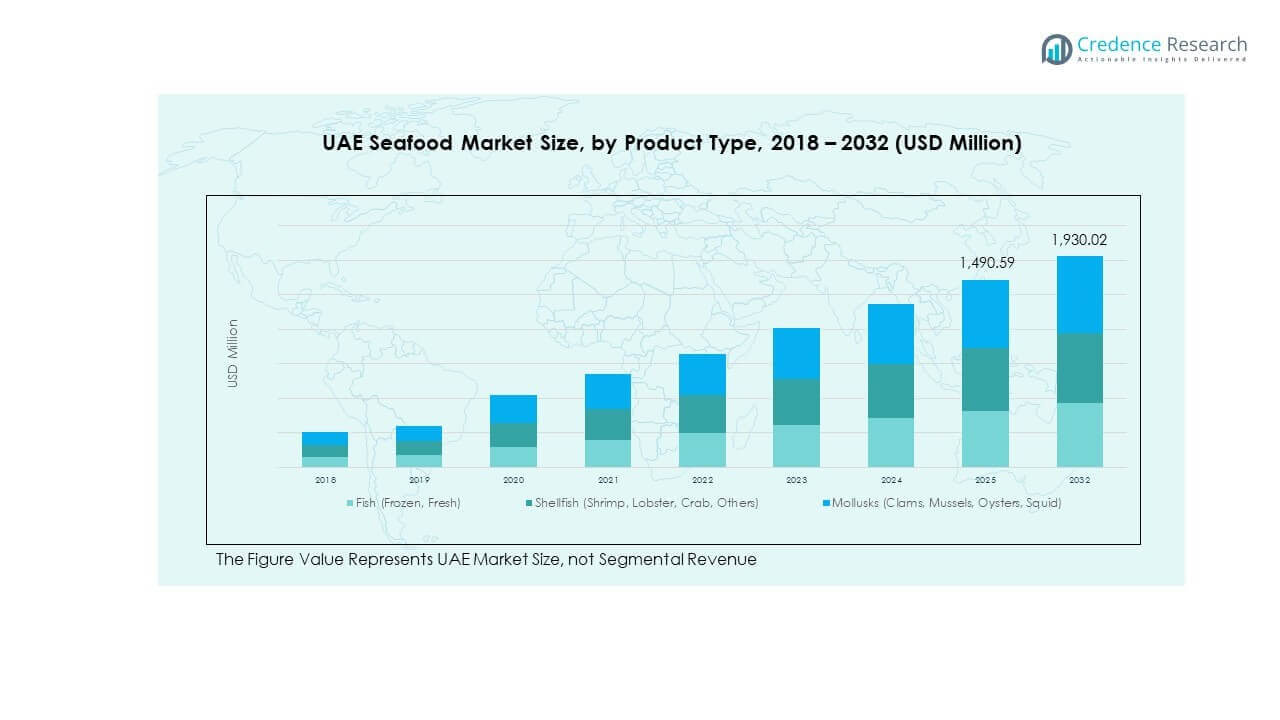
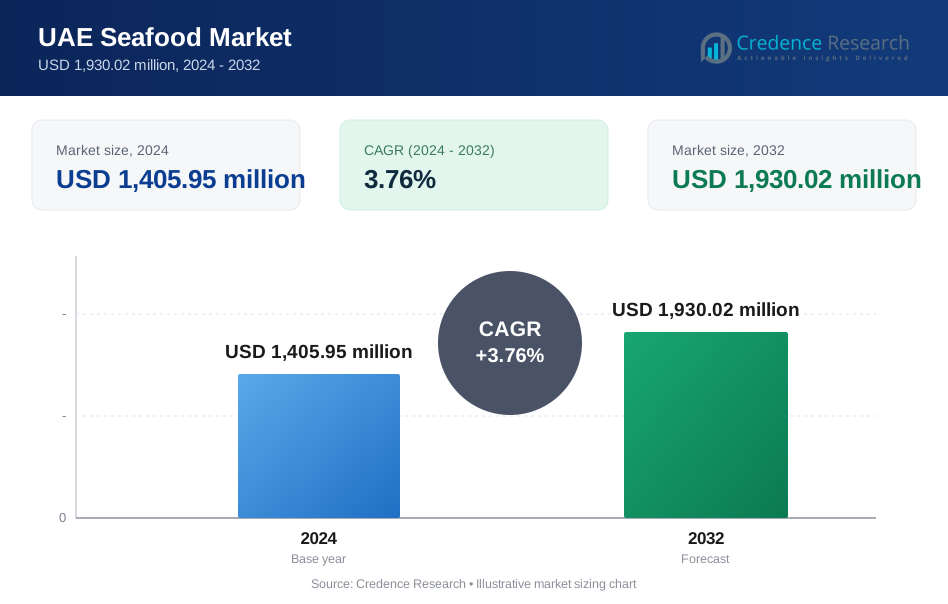
UAEのシーフード市場規模は、2018年に10億1,335万米ドルと評価され、2024年には14億595万米ドルに達し、2032年までに19億3,002万米ドルに達すると予測されており、予測期間中のCAGRは3.76%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2019-2022 |
| 基準年 | 2023 |
| 予測期間 | 2024-2032 |
| 2023年のUAEシーフード市場規模 | 14億595万米ドル |
| UAEシーフード市場、CAGR | 3.76% |
| 2032年のUAEシーフード市場規模 | 19億3,002万米ドル |
都市部の家庭での強いシーフード消費習慣により需要が増加しています。人口増加は小売チャネル全体での安定したボリュームの取り込みを支えています。健康意識の高まりが、タンパク質豊富な食事への嗜好を高めています。ホテルやレストランはシーフード料理を使用してメニューの多様性を増やしています。観光業の回復がプレミアム店舗でのフードサービス需要を押し上げています。コールドチェーンの改善が製品の鮮度と保存期間を向上させています。輸入の多様化が供給リスクを減らし、安定した供給を確保しています。小売業者は冷凍および調理済みオプションを拡大しています。Eコマースの食料品プラットフォームが全国的に消費者のアクセスを広げています。
ドバイとアブダビは、人口密度と観光活動のために需要を牽引しています。これらのエミレーツはプレミアムな小売およびダイニングクラスターをホストしています。シャルジャは家庭消費の増加と中価格帯で続いています。北部のエミレーツは都市拡大による新たな需要を示しています。フジャイラとラス・アル・ハイマでは沿岸アクセスが地元の水揚げを支えています。港に近い輸入拠点が流通効率を強化しています。都市部はプレミアムおよび加工製品をより早く採用しています。小さな都市は、手頃な価格と保存のために冷凍形式を好んでいます。
市場の洞察:
- UAEのシーフード市場は2018年に10億1,335万米ドルと評価され、2024年には14億5,950万米ドルに達し、2032年までに19億3,002万米ドルに達すると予測されており、安定した消費と供給効率により年平均成長率3.76%で拡大しています。
- ドバイとアブダビは、都市人口の密集、観光客の流入、高級小売店の存在により、ほぼ55%のシェアを占め、シャルジャが20%で家庭需要に支えられ、北部首長国は安定した都市拡張により約15%を占めています。
- 北部首長国はインフラ成長、港湾を基盤とした流通、中所得家庭での冷凍シーフードの採用増加により、推定15%のシェアを持つ最も成長の早い地域です。
- 製品タイプ別では、魚が45%の最大シェアを占め、強い文化的嗜好と新鮮および冷凍形式での幅広い入手可能性に支えられています。
- 甲殻類はほぼ30%のシェアを占め、軟体動物は約25%を占め、フードサービスメニュー、高級ダイニング、多様な輸入に支えられた需要があります。
市場の推進要因:
都市人口の拡大が安定したシーフード消費パターンを支援
都市の成長は家庭での安定したシーフード需要を支え続けています。高い所得水準は頻繁なシーフード購入を可能にします。文化的な食習慣は日常の食事に魚や甲殻類を好みます。小売店は日常消費のための幅広いシーフードの品揃えを維持しています。フードサービス事業者はメニューのバランスを取るためにシーフードに依存しています。人口の多様性が複数の種の需要を支えています。この推進要因は安定したボリュームフローを支援します。
- 例えば、Mowi ASAは2023年に47万5,000メートルトン以上の養殖サーモンを供給し、世界中の都市小売およびフードサービス消費を支援しました。
ホスピタリティと観光セクターがフードサービスのシーフード需要を促進
観光活動はホテルやレストランでの強いシーフード使用を支えています。高級ダイニングのコンセプトはシーフードベースのメニューに依存しています。イベントケータリングは大量のシーフード調達サイクルを増加させます。航空会社やクルーズケータリングは定期的なシーフード供給契約を必要とします。レストランチェーンはフォーマット全体でシーフード料理を拡大しています。シェフ主導のメニューはシーフードの関連性を維持します。この推進要因は長期的な需要の安定性を強化します。
コールドチェーンインフラの開発が製品品質管理を改善
冷蔵倉庫の拡張は物流ネットワーク全体でのシーフードの品質を向上させます。温度管理された輸送は腐敗のリスクを減少させます。小売業者は新鮮および冷凍製品の保存期間を延ばします。輸入業者は遠隔市場からの調達を効率的に管理します。品質の一貫性は高級製品のポジショニングをサポートします。購入者は取り扱い基準に自信を持ちます。この推進要因は全体的な供給効率を改善します。
輸入の多様化と貿易の接続性が供給の信頼性を向上
貿易の接続性は、世界のシーフード資源へのアクセスを可能にします。輸入の多様化は、特定の産地への依存を減少させます。港湾インフラは、シーフードの円滑な流入をサポートします。流通業者は、より良い調達オプションで在庫を管理します。安定した輸入は、季節的な不足に対する保護を提供します。供給計画がより予測可能になります。この要因は市場の回復力を強化します。
市場動向:
小売およびフードサービスチャネルにおけるシーフード提供の高級化
消費者は高級シーフードの選択を好みます。小売業者は鮮度と品質の手がかりを目立たせます。フードサービス店舗は高級シーフード料理に焦点を当てます。ブランドのポジショニングが購買行動に影響を与えます。プレゼンテーションと製品のストーリーテリングが重要性を増します。高級品の品揃えは利益率の改善をサポートします。このトレンドはカテゴリのポジショニングを再構築します。
- 例えば、Lerøy Seafood Groupは、2025年に世界のサーモンスポット価格が前年比でNOK 30/kgまで下落するという変動に直面している一方で、付加価値セグメントが80以上の世界市場で特殊製品の需要を捉えて記録的な利益を上げ続けていると報告しています。
調理済みおよびポーションコントロールされたシーフード製品の拡大
家庭は便利なシーフード調理オプションを好みます。調理済みフォーマットはキッチンの手間を減らします。ポーションパックは制御された消費習慣をサポートします。小売業者は冷蔵および冷凍加工ラインを拡大します。食品廃棄物の削減が購入者の関心をサポートします。パッケージングの革新が使いやすさを向上させます。このトレンドはライフスタイルの整合性をサポートします。
- 例えば、Thai Union Groupは、調理済みおよび即食製品の「付加価値」セグメントを含むグローバルポートフォリオを管理しており、2024年には利便性主導の消費トレンドをサポートするために前年比5.2%の売上増加を記録しました。
デジタル食料品プラットフォームがシーフード購入行動を再構築
オンライン食料品プラットフォームはシーフードのアクセス性を向上させます。宅配は頻繁な購入サイクルをサポートします。デジタルリスティングは製品の可視性を拡大します。サブスクリプションモデルは需要予測を安定させます。プロモーションが消費者の試用率に影響を与えます。プラットフォームの信頼性がシーフードの採用を改善します。このトレンドはオムニチャネルの存在感を強化します。
責任ある認証済みシーフード調達への関心の高まり
購入者は倫理的な調達慣行への意識を示します。認証ラベルが購入決定に影響を与えます。フードサービスチェーンは調達ガイドラインを採用します。輸入業者は持続可能性基準に調達を合わせます。責任ある調達がブランドの信頼性をサポートします。長期的な供給計画が注目されます。このトレンドは調達戦略を形成します。
市場課題分析:
輸入シーフードへの高い依存とグローバル物流の変動性
UAEのシーフード市場は輸入供給に大きく依存しています。世界的な輸送遅延が供給サイクルに影響を与えます。運賃の変動性が価格戦略に圧力をかけます。地政学的な混乱が調達ルートに影響を与えます。輸入依存がリードタイムのリスクを増加させます。流通業者にとって在庫計画が複雑になります。この課題は供給の安定性に影響を与えます。
厳格な品質基準と高い取り扱いコスト構造
シーフードの流通には厳格な温度管理が必要です。コンプライアンスは運営コストの負担を増加させます。品質の低下は製品の拒否リスクを伴います。小規模な業者はインフラの制限に直面しています。規制監査は詳細な文書を要求します。賞味期限の敏感さが在庫回転を複雑にします。この課題は利益率に影響を与えます。
市場機会:
付加価値のある地元加工シーフード製品の開発
付加価値のあるシーフードは、マージンの向上の可能性を提供します。加工形式は利便性を重視する消費者を引きつけます。地元での加工は輸入依存を減少させます。カスタマイズされた製品はブランド差別化をサポートします。フードサービスのバイヤーは一貫したポーションを求めています。革新は製品ポートフォリオを強化します。この機会はバリューチェーンを拡大します。
機関および契約ケータリングチャネルからの需要の増加
機関ケータリングは安定したシーフード需要を示しています。企業のキッチンはシーフードメニューの導入を増加させています。医療施設はタンパク質が豊富な食事を好みます。長期契約はボリュームの予測可能性を向上させます。標準メニューは大量調達をサポートします。サプライヤーとの関係はコンプライアンスを通じて強化されます。この機会は持続的な成長をサポートします。
市場セグメンテーション分析:
製品タイプ別
新鮮なシーフードは、味と品質の認識から家庭やフードサービスで強い好みを持っています。都市の小売店は冷蔵された魚や貝類への日常的なアクセスをサポートします。冷凍シーフードは価格に敏感な購入者や大量購入者から安定した需要を記録しています。延長された賞味期限は小売およびケータリング全体での保管効率をサポートします。加工されたシーフードは、調理済みやマリネされた形式を通じて注目を集めています。利便性は働く家庭全体での採用をサポートします。製品の多様化はカテゴリの回復力を向上させます。
- 例えば、Nomad Foodsは、標準的なコールドチェーン保管の下で、冷凍シーフード製品が最大12ヶ月間品質を維持することを述べています。
供給源別
海洋資源は確立された輸入ルートと広範な種の利用可能性のため供給を支配しています。沿岸アクセスは限られた地元の海洋漁獲をサポートします。水産養殖は供給の安定性を改善するために徐々に拡大しています。管理された養殖は一貫した品質と量をサポートします。輸入業者はリスクを管理するために両方の供給源をバランスさせます。供給源の多様性は長期的な利用可能性を強化します。持続可能性への焦点は水産養殖の魅力を向上させます。
- 例えば、ノルウェーは2023年に120万メートルトン以上の養殖シーフードを輸出し、水産養殖ベースの供給の信頼性を強化しました。
流通チャネル別
現代の小売業はスーパーマーケットやハイパーマーケットを通じて販売をリードしています。組織化された形式は品質管理と製品の多様性を確保します。伝統的な小売業は近隣市場での関連性を保持しています。価格の柔軟性は日常の購入をサポートします。フードサービスはホテルやレストラン全体での大量需要を促進します。オンラインチャネルは宅配モデルを通じてリーチを拡大します。デジタルプラットフォームは利便性と品揃えの可視性を向上させます。
最終用途産業別
家計消費は所得層を超えて安定した需要基盤を形成しています。家庭料理は定期的なボリュームの動きを支えています。ホテルやレストランはメニューの差別化のためにシーフードに依存しています。観光業はプレミアムおよび大量使用パターンをサポートします。機関給食は長期契約を通じて一貫した需要を示しています。標準化されたメニューは予測可能な調達をサポートします。このミックスはバランスの取れた市場構造をサポートします。
セグメンテーション:
製品タイプ別- 新鮮なシーフード
- 冷凍シーフード
- 加工シーフード
- 海洋
- 養殖
- 近代的な小売
- 伝統的な小売
- フードサービス
- オンラインチャネル
- 家計消費
- ホテルとレストラン
- 機関給食
- ドバイ
- アブダビ
- シャルジャ
- 北部首長国
地域分析:
主要な需要と流通のハブとしてのドバイとアブダビ
ドバイはUAEシーフード市場の約42%を占めています。この首長国は強力な観光業、プレミアム小売、フードサービスの密度から恩恵を受けています。多くの外国人居住者が多様なシーフードの好みをサポートしています。アブダビは約28%のシェアで続き、高い家計所得と機関需要に支えられています。政府支援の食料安全保障イニシアチブが供給チェーンを強化しています。大規模な港と冷蔵倉庫が輸入効率を向上させています。これらの地域は価格動向と製品革新を推進しています。
消費基盤が拡大するシャルジャと北部首長国
シャルジャは約14%の市場シェアを占めており、住宅地の密集度が高いためです。家計消費が小売形態全体で安定したシーフード需要を促進しています。価格に敏感な購入者は冷凍および加工シーフードを好みます。アジュマン、ウンム・アル=カイワイン、ラス・アル=ハイマは合わせて約10%を占めています。都市の拡大が組織化された小売へのアクセスを改善しています。小規模なフードサービス事業者が地域のボリューム需要をサポートしています。これらの地域は徐々にではありますが安定した市場浸透を示しています。
供給と地域バランスを支えるフジャイラと沿岸地域
フジャイラは総市場シェアの約6%を占めています。この首長国は漁港や海洋着陸地への近接性から恩恵を受けています。地域の供給が近隣地域全体で新鮮なシーフードの利用可能性をサポートしています。港へのアクセスが輸入と再輸出活動を強化しています。コールドチェーンへの投資が保管と輸送の信頼性を向上させています。沿岸の消費は家庭やホスピタリティ施設全体で安定しています。これらの地域は国内市場内での供給バランスをサポートしています。
主要プレイヤー分析:
- Al Islami Foods
- Seafood Souq
- Fulton Seafood UAE
- Royal Fisheries
- Gulf Fish Trading
競争分析:
UAEのシーフード市場は、国内の加工業者、輸入業者、流通業者が混在する中程度の統合を示しています。主要なプレイヤーは、製品の一貫性、コールドチェーンの管理、長期的な調達契約に注力しています。ブランドの評判は、フードサービスや小売の選択において強い役割を果たしています。企業は、生鮮、冷凍、加工カテゴリー全体のポートフォリオの幅広さで競争しています。垂直統合は、コスト管理と供給の信頼性をサポートします。世界の漁業との戦略的パートナーシップは、輸入アクセスを強化します。低いスイッチングコストと幅広いサプライヤーの存在により、競争力が維持されています。
最近の展開:
- 2025年1月、Al Islami FoodsはUAE市場全体で新しい「特大エビ」シリーズを発売し、プレミアムシーフードのポートフォリオを拡大しました。この製品ラインは、野生捕獲、ホルモンフリー、抗生物質フリーのエビを特徴としており、クリーンラベルや高タンパク質の食事オプション(ケトなど)に対する消費者の需要の高まりに応えています。この発売は、同社の「Food is Blessing」という戦略的ポジショニングに沿っており、家禽以外の高品質な冷凍シーフードセグメントへの多様化を強化しています。
- 2025年後半、Seafood SouqはUAE気候変動・環境省との画期的な合意を発表し、国内の漁業セクターをデジタル化することを目指しています。この戦略的な官民パートナーシップは、UAEで捕獲されたシーフード専用のブランドを作成し、「海からスプーンまで」のデジタルトレーサビリティシステムを実装することを目的としており、国内漁業の商業的実現可能性と持続可能性の透明性を大幅に向上させます。
- 2024年10月、Al Islami Foodsは、UAE F&Bビジネスグループが主催するイベント「Future Food Forum 2024」とのプラチナパートナーシップを締結し、業界でのリーダーシップを固めました。この戦略的な協力の中で、同社は持続可能な食品ソリューションとハラールセクター内の革新に関する議論を推進し、UAEのより広範な食料安全保障目標とその運営をさらに統合しました。
レポートのカバレッジ:
この調査レポートは、製品タイプ、ソース、流通チャネル、最終用途産業、地域に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の見通し:
- 小売需要は冷凍および加工されたシーフード形式を通じて成長します。
- フードサービスの回復は高級シーフードの消費を支えます。
- コールドチェーンへの投資は全国的な品質の一貫性を向上させます。
- 輸入の多様化は供給リスクの露出を減少させます。
- 持続可能な調達はより高い買い手の好みを獲得します。
- オンライン食料品プラットフォームはシーフードのアクセスを増やします。
- 機関向けケータリングは安定したボリューム契約を提供します。
- 地元での加工は利益率の管理を改善するために拡大します。
- ブランド主導の差別化は小売競争を強化します。
- 都市人口の増加は安定した需要の拡大を支えます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
UAEのシーフード市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、UAEのシーフード市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたUAEのシーフード市場セグメントはどれですか?
UAEのシーフード市場の成長を促進している主な要因は何ですか?
UAEのシーフード市場の主要企業はどこですか?
2024年にUAEのシーフード市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 UAEシーフード市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のUAEシーフード市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,405.95 million → 2032: USD 1,930.02 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 UAEシーフード市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. UAEシーフード市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるUAEシーフード市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 UAEシーフード市場市場の成長要因
- 3.3 UAEシーフード市場市場の抑制要因および課題
- 3.4 UAEシーフード市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 UAEシーフード市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 UAEシーフード市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、UAEシーフード市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 UAEシーフード市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. UAEシーフード市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はUAEシーフード市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 UAEシーフード市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 UAEシーフード市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 UAEシーフード市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 UAEシーフード市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新UAEシーフード市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のUAEシーフード市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のUAEシーフード市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のUAEシーフード市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のUAEシーフード市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのUAEシーフード市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のUAEシーフード市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのUAEシーフード市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. UAEシーフード市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
