
市場概要:
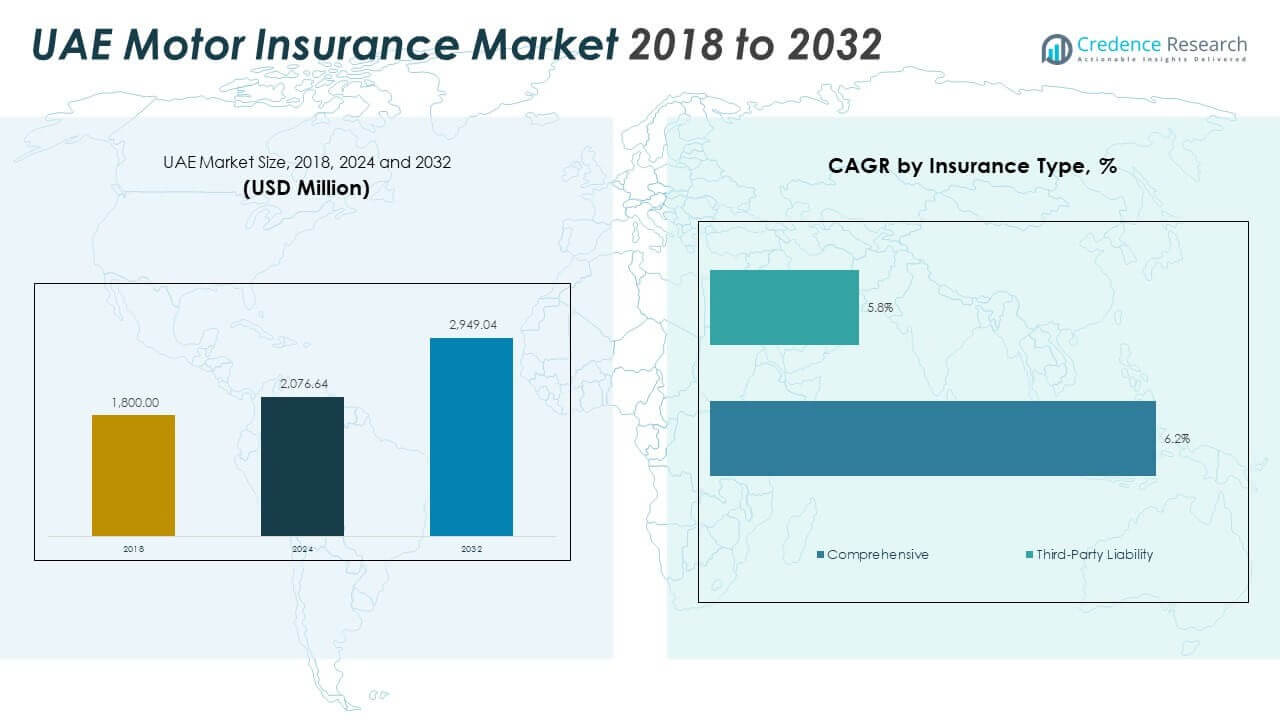
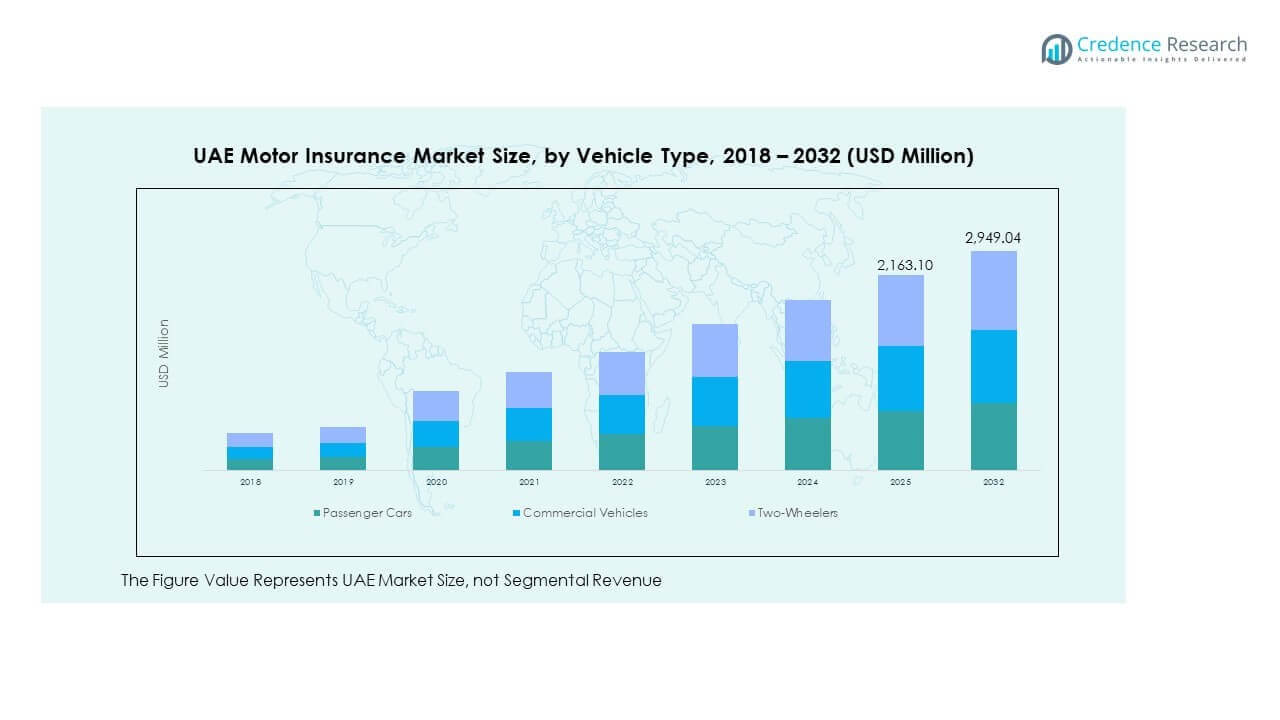
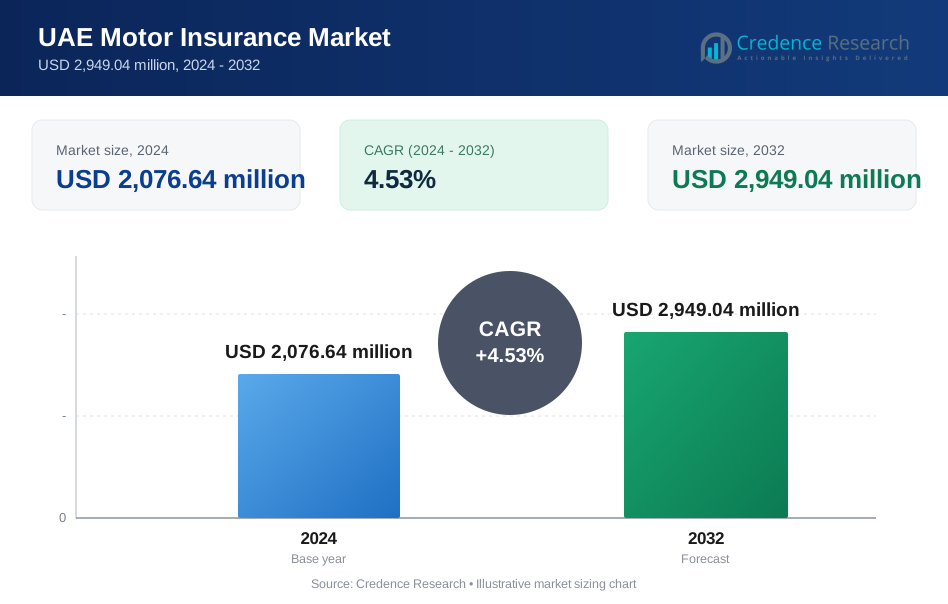
UAEの自動車保険市場規模は、2018年に18億米ドルから2024年に20億7,664万米ドルと評価され、予測期間中に年平均成長率4.53%で2032年には29億4,904万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| UAE自動車保険市場規模 2024 | 20億7,664万米ドル |
| UAE自動車保険市場、CAGR | 4.53% |
| UAE自動車保険市場規模 2032 | 29億4,904万米ドル |
市場の成長は、車両所有の増加と都市部の交通密度によって促進されています。事故のリスクが日常の通勤者にとって保険の重要性を高めています。車両価値の上昇により包括的な補償が好まれるようになっています。物流とライドシェアの成長に伴い商用車両の拡大が進んでいます。デジタルプラットフォームは保険の購入と更新を簡素化します。保険会社はデータ分析を通じて価格設定の精度を向上させています。迅速なクレーム処理は顧客の信頼を強化します。追加のカバーはポリシーの魅力を高めます。規制の施行は高い浸透率を維持します。
ドバイとアブダビは高い車両集中と所得水準によりリードしています。これらの地域では包括的なポリシーの採用が強く見られます。シャルジャは通勤交通からの安定した成長を示しています。北部の首長国は都市開発と登録の増加から勢いを増しています。デジタルアクセスは新興地域での保険の普及を改善します。ブローカーネットワークはメトロゾーン外での浸透をサポートします。統一された規制は全国で一貫したカバレッジ基準を保証します。地域の多様性はバランスの取れた市場拡大を支えます。
市場の洞察
- UAEの自動車保険市場は、2018年に18億米ドルと評価され、2024年には20.76億米ドルに上昇し、2032年までに29.49億米ドルに達すると予測されており、年平均成長率(CAGR)は4.53%です。
- ドバイは41%の市場シェアを持ち、高い車両所有率と強力なデジタルポリシーの採用によって牽引されています。アブダビは34%で続き、大規模な政府および企業のフリートカバレッジによって支えられています。北部の首長国は25%を占め、新興地域での保険加入の増加を示しています。
- シャルジャとその周辺の首長国は、UAE自動車保険市場で最も成長している地域であり、車両登録の増加、中小企業の活動、デジタルアクセスの改善によって支援されています。
- 2024年には、乗用車セグメントがUAE自動車保険市場で最も高いシェアを占めており、都市部での広範な個人車両の使用を反映しています。
- 2024年から2032年にかけて、包括的保険タイプは年平均成長率6.2%で成長すると予測されており、第三者責任保険を上回るとされています。これは、完全な車両保護に対する需要の強化を反映しています。
市場の推進要因:
首長国全体での義務的な自動車保険法と強力な規制の施行
連邦規制により、車両登録と更新には有効な自動車保険が必要です。この規則は、個人および商業車両全体での安定したポリシー需要を確保します。施行はデジタル登録システムを通じて厳格に行われています。不遵守は罰金や登録のブロックにつながります。保険会社は予測可能な更新サイクルから利益を得ます。ポリシーの浸透率はすべての首長国で高いままです。この構造からUAE自動車保険市場は安定性を得ています。規制の明確さは保険会社の計画と価格設定の規律を改善します。集中化されたデータベースはポリシー検証の効率を向上させます。施行の一貫性は道路上の無保険車両の存在を減少させます。
主要都市での車両所有の増加と都市交通密度
車両所有は個人およびフリートカテゴリー全体で増加し続けています。都市の拡大は日々の交通量を増加させます。高い露出は事故の可能性を高めます。リスク意識とともにポリシーの取得が増加します。保険会社は密集した交通条件に合ったカバレッジオプションを調整します。修理ネットワークはクレーム量を処理するために拡大しています。都市のドライバーは包括的なカバレッジを好みます。この傾向はプレミアムの流れを維持します。複数の車を持つ家庭はさらにポリシー数を増加させます。混雑した通勤ルートは保険の関連性を強化します。
- 例えば、ドバイの道路交通局(RTA)は、車両登録システムにリアルタイムの保険検証を統合し、更新承認前に保険会社と直接自動チェックを行えるようにしました。
商業フリートとライドシェアリングモビリティサービスの成長
物流企業はeコマース配送を支援するためにフリートを拡大しています。ライドシェアリングプラットフォームは都市全体で車両を追加しています。フリート保険の需要は車両利用とともに増加しています。保険会社はフリート向けにカスタマイズされたポリシーを設計します。リスクプールは競争力のある価格設定をサポートします。クレーム頻度データは引受精度を向上させます。企業の購入者は迅速なクレーム処理を求めています。商業需要は市場の深さを強化します。契約ベースの更新は長期的な収益の可視性をサポートします。フリートテレマティクスは運用リスクの監視を改善します。
包括的および追加カバレッジへの消費者の好みの増加
ドライバーは第三者保険を超えた広範な保護を求めています。追加オプションはロードサイドサポートや代理店修理をカバーします。高い車両価値が保険選択に影響を与えます。消費者の意識向上が保険選択を改善します。保険会社はサービスを束ねて顧客維持を強化します。デジタルツールは比較とアップグレードを簡素化します。更新率は強いままです。サービスの質がブランド選択に影響を与えます。高級車の成長が保険の期待を高めます。顧客はシームレスなクレームサポートがある保険を好みます。
- 例えば、HAYAH保険は完全なデジタルプラットフォームを運営しており、自動引受をドバイ健康庁のような政府システムと統合することで即時の保険発行を可能にしています。そのデジタルジャーニーは主に生命、健康、貯蓄商品に焦点を当てています。
市場動向:
デジタル保険配信とオンライン更新への急速な移行
保険会社はデジタル販売プラットフォームに投資しています。オンライン見積もりは顧客へのリーチを向上させます。保険発行はより速く、ペーパーレスになります。更新リマインダーが保険の失効を減少させます。モバイルアプリはクレーム追跡をサポートします。顧客獲得コストが低下します。デジタルエンゲージメントが顧客維持を改善します。保険会社全体で運用効率が向上します。バーチャルアシスタントがオンボーディング中のユーザー体験を向上させます。支払いゲートウェイとの統合が即時の保険料取引を可能にします。AIチャットボットが24時間365日、見積もり比較と製品の問い合わせを処理します。
テレマティクスと使用ベースの保険モデルの採用
テレマティクスデバイスは運転行動データをキャプチャします。安全運転は保険料の特典を得ます。リスク評価がより正確になります。若いドライバーはアプリベースのモニタリングを受け入れます。保険会社は価格モデルを洗練します。クレーム詐欺の検出が改善されます。データがプロアクティブなリスク管理をサポートします。パーソナライゼーションが注目を集めます。EVユーザーもテレマティクスを採用して運転範囲と習慣を最適化します。モビリティプラットフォームとのパートナーシップがUBIモデルのパイロットプログラムを促進します。リアルタイムのフィードバックがユーザーの安全運転習慣を促進します。
- テレマティクスデバイスは運転行動データをキャプチャし、リスクプロファイルと価格設定を通知します。例えば、チューリッヒUAEは接続された運転データを通じて使用ベースの洞察を提供し、保険会社が保険料を洗練し、保険契約者の安全な運転結果をサポートできるようにしています。
キャッシュレスガレージネットワークとサービスパートナーシップの拡大
保険会社は承認された修理ネットワークを拡大しています。キャッシュレス修理が顧客体験を向上させます。より速い決済が紛争を減少させます。ワークショップは保険会社の基準に合わせます。修理コストの管理が利益率を改善します。サービスの透明性が信頼を築きます。保険契約者は利便性を重視します。ネットワークの強さがブランドロイヤルティをサポートします。ティア2都市への拡大が地域の顧客サポートを強化します。フランチャイズガレージが保険会社のパネルに参加し、アクセスポイントを広げます。一部の保険会社はガレージの責任を確保するためにサービス評価を組み込んでいます。
- 例えば、Liva保険(旧RSA中東)はUAE全体で認定されたキャッシュレスガレージネットワークを維持し、代理店修理と高基準の非代理店修理オプションの両方を提供しています。そのデジタルクレームシステムはLivaアプリを通じてリアルタイムの承認を可能にし、修理のターンアラウンドタイムを短縮し、保険契約者の利便性を向上させます。
クレームのターンアラウンドタイムとサービス体験への注目の高まり
顧客は迅速な請求解決を期待しています。保険会社は内部のワークフローを効率化します。自動化により手作業の遅延が減少します。顧客サービスの指標が優先されます。ブランドの差別化はサービス品質に移行します。苦情の割合が評判に影響します。顧客維持は請求体験と密接に関連しています。運用の卓越性が重要なトレンドとなります。AIベースの請求トリアージにより承認サイクルが短縮されます。リアルタイムの更新により契約者とのコミュニケーションの透明性が向上します。保険会社は現在、請求解決時間を主要なKPIとして追跡しています。
市場の課題分析:
高い請求頻度と上昇する車両修理費用
都市部の回廊では事故率が高いままです。輸入部品のため修理費用が上昇しています。先進的な車両技術がサービス費用を引き上げます。保険会社は請求支払いによる利益圧力に直面しています。価格の規律が難しくなります。不正請求が運用の負担を増加させます。ネットワークコストの管理には常に監視が必要です。利益率は損失率に敏感です。高級車は特殊部品を必要とし、平均請求額を膨らませます。熟練技術者の不足も修理を遅らせ、サービス料金を引き上げます。
激しい価格競争と限られた製品差別化
多くの保険会社がプレミアム価格で競争しています。割引主導の販売が利益率に影響を与えます。製品の特徴は限られた変化を示します。更新時の顧客の乗り換えが高いままです。ブローカーは価格重視の比較を推進します。価値の認識が難しくなります。価格競争でブランドの忠誠心が弱まります。持続可能な差別化は複雑なままです。デジタルアグリゲーターが商品化のトレンドを増幅します。プラットフォーム全体で顧客獲得コストが上昇すると利益率がさらに圧縮されます。
市場の機会:
電気自動車と新しいモビリティセグメントからの成長可能性
都市全体で電気自動車の採用が増加しています。新しいリスクプロファイルには専門的なカバレッジが必要です。保険会社はEV特有のポリシーを設計できます。バッテリーと充電のリスクが新しい製品を生み出します。企業のEVフリートが大量需要を促進します。ポリシーの革新がプレミアムの成長を支えます。早期参入者が優位性を得ます。市場の範囲が着実に拡大します。EV保険のコンプライアンスに対する規制の関心も製品開発を促進します。グリーンモビリティのインセンティブがEV採用スキームを通じてプレミアムボリュームを間接的に刺激します。
新興エミレーツと中小企業フリートセグメントにおける未開拓の需要
北部エミレーツでは車両登録が増加しています。中小企業のフリートはコスト効率の良いカバレッジを求めています。保険会社はスケーラブルな製品をカスタマイズできます。ブローカーネットワークが地域のリーチを支援します。デジタルオンボーディングがアクセス障壁を減少させます。サービスの拡大が浸透を支えます。長期的な顧客パイプラインを作成します。成長が都市市場の成熟度を均衡させます。ローカライズされたキャンペーンが中小企業の間で認識を高めるのに役立ちます。政府の道路インフラのアップグレードも商業保険の需要を支えます。
市場セグメンテーション分析
車両タイプ別
乗用車は、居住者の所有率が高いため、UAEの自動車保険市場を支配しています。ドバイやアブダビのような都市中心部が最大のシェアを占めています。これらの車両は通常、資産価値が高いため、包括的なポリシーを選択します。商用車は、物流や配達車両の成長によって続きます。中小企業やライドシェア企業は、保険に加入した車両数を拡大しています。二輪車は依然として小さなセグメントであり、保険の普及はゆっくりと進んでいます。食品配達業者の間で需要が高まっています。各車両タイプは異なるリスクと価格モデルを提示します。セグメント固有の提供は、保険会社が請求リスクを管理するのに役立ちます。
- 例えば、ドバイの乗用車の高い集中度は、都市の交通密度と強い車両所有レベルに支えられ、包括的な自動車保険ポリシーの需要を大きく促進しています。
保険タイプ別
包括的な保険ポリシーは、広範なカバレッジのために主導しています。UAEの車両所有者は、特に高価値の車に対して、オールリスク保護を好みます。それは事故の損害、盗難、第三者責任をカバーします。第三者責任保険は連邦法の下で義務付けられています。コストに敏感なユーザーや低価値車両に役立ちます。UAEの自動車保険市場は、付加価値のある包括的なポリシーへの緩やかなシフトを見せています。規制の明確さが市場の安定を支えています。両セグメントは基本的なポリシーの流通を確保します。保険料の構造は、車両の使用と年齢に基づいて異なります。
エンドユーザー別
個人の保険契約者が、アクティブな被保険者の大部分を形成しています。彼らは個人の車両登録と更新を担当しています。サービスの質と請求の迅速さが保持に影響します。企業/フリートの購入者には、輸送会社、タクシー会社、大規模な物流プレーヤーが含まれます。フリートは交渉された保険料とバンドルサービスの恩恵を受けます。使用頻度と露出が請求リスクを決定します。保険会社はビジネスニーズに合わせたカバレッジを提供します。更新サイクルはフリートの回転に合わせて調整されます。エンドユーザーのタイプは、製品ミックスとサービス提供に影響を与えます。
- 例えば、アブダビ国民保険会社は、UAEでのEV採用の増加に対応して、バッテリーや高価値コンポーネントに特化したカバレッジを含む電気自動車保険の提供を拡大しました。
流通チャネル別
オンライン販売は、保険会社のプラットフォームやアグリゲーターを通じて着実に成長しています。ユーザーは即時の見積もりと更新を評価します。代理店やブローカーは、個別のサービスを通じて強力な地位を維持しています。直接販売は更新や顧客保持に効果的です。銀行は車両ローンとバンドルされた自動車保険を提供します。他のチャネルには、カーディーラーや自動車サービスセンターが含まれます。各チャネルは特定のユーザープロファイルをターゲットにしています。ミックスは利益率、アウトリーチ、ポリシーの特徴に影響を与えます。それは人口統計全体にわたる広範な市場カバレッジを可能にします。
セグメンテーション
車両タイプ別
- 乗用車
- 商用車
- 二輪車
保険タイプ別
- 包括的
- 第三者責任
エンドユーザー別
- 個人
- 企業 / フリート
流通チャネル別
- オンライン
- 代理店 / ブローカー
- 直接販売
- 銀行
- その他
地域分析
ドバイ – 市場シェア: 41%
ドバイは人口密度が高く、車両所有率が高いため、41%のシェアでUAE自動車保険市場をリードしています。この首長国には多くの高級車があり、包括的な保険の需要を促進しています。ライドシェアサービスや物流フリートも商業保険のボリュームを高めています。ドバイの保険会社は、先進的なデジタルプラットフォームと強力なブローカーネットワークから利益を得ています。クレームインフラは堅固で、顧客満足度をサポートしています。高い保険契約数とデジタル対応のため、新しい保険会社やアグリゲーターを引き付け続けています。
アブダビ – 市場シェア: 34%
アブダビは、個人および商業車両の需要により、UAE自動車保険市場で34%のシェアを持っています。政府や石油セクターのフリートの存在により、企業フリートのカバレッジが主要な貢献者となっています。平均車両価値が高いため、包括的なポリシーが好まれています。規制の枠組みは、契約者の権利を促進し、デジタル拡大をサポートしています。保険会社は機関投資家と連携し、長期的な更新に焦点を当てています。価格の安定性と流通チャネル全体での運用効率を維持しています。
北部首長国 – 市場シェア: 25% (シャルジャ、アジュマン、ラス・アル・ハイマ、フジャイラ、ウム・アル・クウェイン)
北部首長国はUAE自動車保険市場の25%を占めています。シャルジャがその中でリードしており、通勤者や個人車両所有者の増加基盤があります。アジュマンやラス・アル・ハイマでは、新しい住宅開発に支えられ、保険需要が増加しています。遠隔地ではポリシー浸透率は低いですが、代理店ネットワークとオンラインリーチにより拡大しています。これらの地域では、二輪車や経済車のポリシーがより一般的です。地域に特化したサービスモデルと柔軟な価格戦略を通じて成長の余地を提供しています。
主要プレイヤー分析
- AXAガルフ
- オマーン保険会社
- アブダビ国民保険会社 (ADNIC)
- RSAインシュアランス中東
- アル・フジャイラ国民保険会社 (AFNIC)
競争分析
UAEの自動車保険市場は非常に競争が激しく、地元および国際的なプレイヤーが価格、サービス品質、デジタルアクセスで競争しています。主要な保険会社には、AXAガルフ、オマーン保険会社、アブダビ国民保険会社 (ADNIC)、RSAインシュアランス中東、アル・フジャイラ国民保険会社 (AFNIC)が含まれます。これらの企業は、全エミレーツで第三者および包括的な製品を提供しています。保険会社は、サービスの迅速化、ネットワークの強さ、ロードサイドアシスタンスやキャッシュレスガレージアクセスなどの付加価値機能で差別化を図っています。デジタル変革が競争を再構築しています。アグリゲータープラットフォーム、モバイルアプリ、即時ポリシー発行ツールが標準的な提供となっています。デジタルクレーム管理やテレマティクス統合に投資する企業は明確な優位性を持っています。新規参入者はオンラインチャネルを通じて価格に敏感な消費者に焦点を当て、既存のプレイヤーはブローカーやバンカシュアランスネットワークを強化しています。商業車両保険は重要な戦場として浮上し、大手プレイヤーはバンドルサービスやリスクベースの価格モデルを通じて長期契約を確保しています。特に個人ポリシーセグメントでは価格圧力が強く、多くの保険会社が割引で競争し、利益率が薄くなり、顧客の頻繁な乗り換えが発生しています。サービス品質とクレーム処理速度がブランドよりも顧客維持に影響を与えるようになっています。市場シェアの統合が見られ、トッププレイヤーが書かれた保険料の大部分を支配しています。
最近の動向
- 2025年9月、ADNICはアリアンツトレードと長期パートナーシップを締結し、UAEでの貿易信用保険ソリューションを拡大し、自動車保険需要に関連するセクターのビジネス安定性を間接的に支援しました。
- 2024年4月、アブダビ国民保険会社 (ADNIC)はアリアンツ・サウジ・フランシ協同保険会社の51%の株式を取得し、UAEの自動車保険のダイナミクスに影響を与える主要な湾岸市場での地域的な足跡を拡大しました。
レポートのカバレッジ
この調査レポートは、車両タイプ、保険タイプ、エンドユーザー、流通チャネルに基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。さらに、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 消費者がより迅速でセルフサービスのオンラインオプションを好むため、デジタルポリシーの配布が急速に拡大します。
- テレマティクスと使用ベースの保険が成長し、個別の価格設定とリスク管理の向上を可能にします。
- 付加価値サービスと車両保護の需要が高まる中、包括的なポリシーの採用が増加します。
- 電気自動車保険が新しい商品ラインを開拓し、保険会社は補償モデルを調整する必要があります。
- 物流とライドシェアリング部門が業務を拡大するにつれて、中小企業およびフリートのカバレッジが強化されます。
- 北部首長国は、代理店ネットワークとデジタルインクルージョンを通じてポリシー浸透率を向上させます。
- キャッシュレス修理ネットワークとサービスパートナーシップが、主要保険会社間の重要な差別化要因となります。
- 市場の統合が進み、大手企業が小規模企業を買収してシェアを拡大する可能性があります。
- 規制の更新により、透明性の向上、迅速なクレーム処理、公正な価格設定が促進されます。
- 保険会社は、コスト削減とサービススピードの向上を図るため、AI駆動のクレーム処理を優先します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
UAEの自動車保険市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、UAEの自動車保険市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたUAEの自動車保険市場のセグメントはどれですか?
UAEの自動車保険市場の成長を促進している主な要因は何ですか?
UAEの自動車保険市場での主要企業はどこですか?
2024年にUAE自動車保険市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 UAE自動車保険市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のUAE自動車保険市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2,076.64 million → 2032: USD 2,949.04 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 UAE自動車保険市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. UAE自動車保険市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるUAE自動車保険市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 UAE自動車保険市場市場の成長要因
- 3.3 UAE自動車保険市場市場の抑制要因および課題
- 3.4 UAE自動車保険市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 UAE自動車保険市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 UAE自動車保険市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、UAE自動車保険市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 UAE自動車保険市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. UAE自動車保険市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はUAE自動車保険市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 UAE自動車保険市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 UAE自動車保険市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 UAE自動車保険市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 UAE自動車保険市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新UAE自動車保険市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のUAE自動車保険市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のUAE自動車保険市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のUAE自動車保険市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のUAE自動車保険市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのUAE自動車保険市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のUAE自動車保険市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのUAE自動車保険市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. UAE自動車保険市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
