
市場概要:
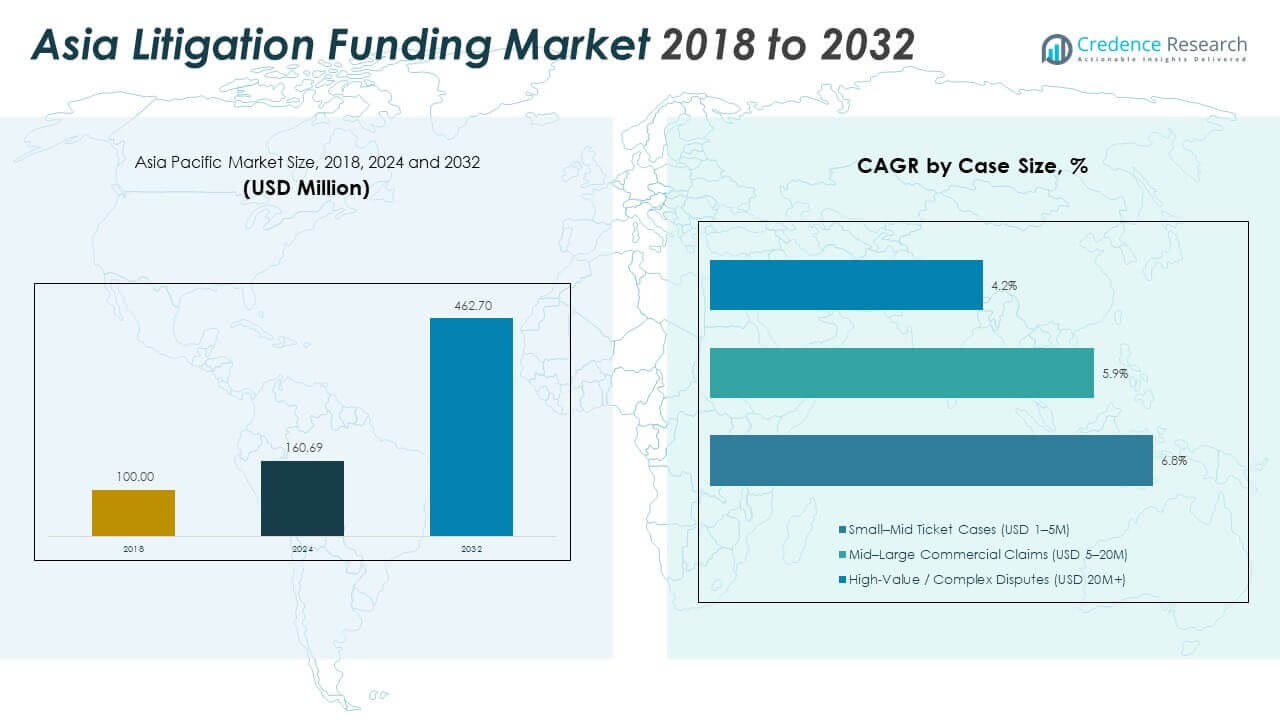
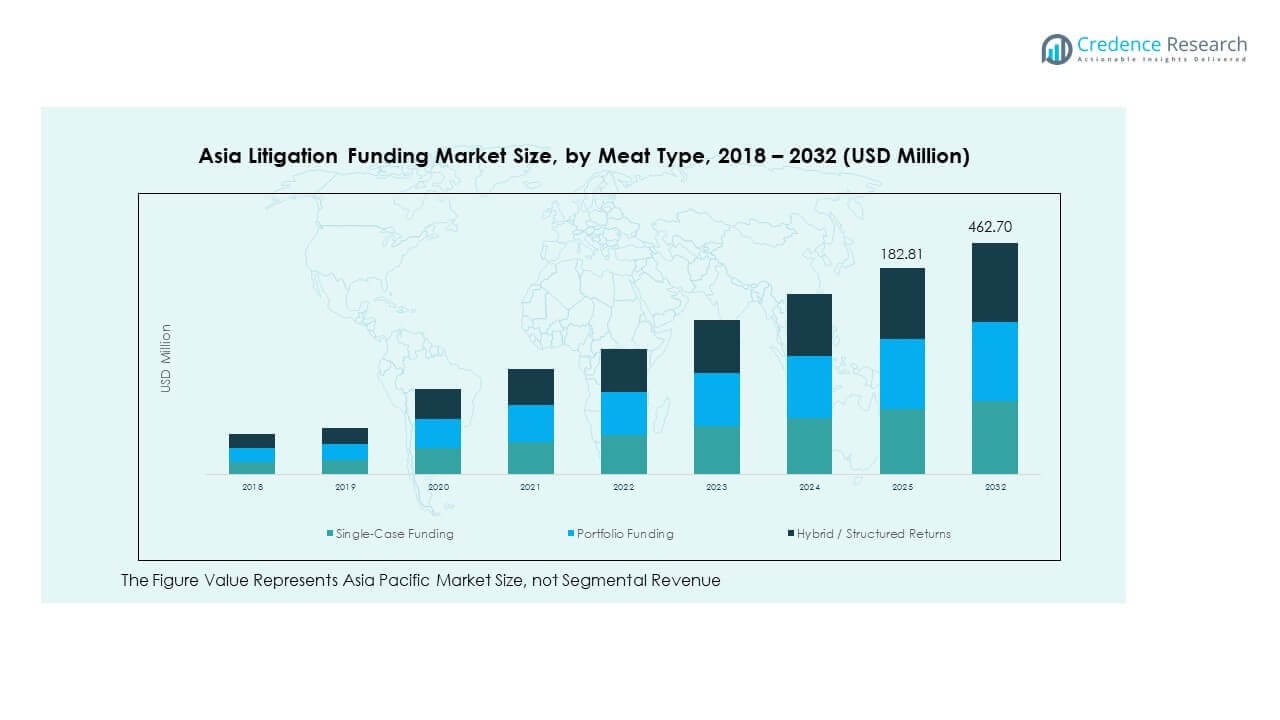
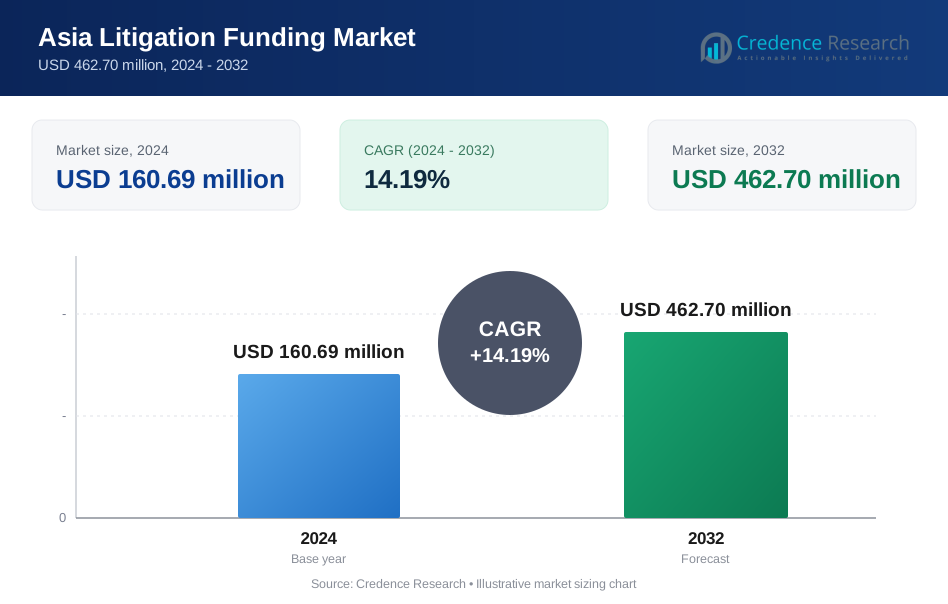
アジア訴訟ファンディング市場の規模は、2018年に1億米ドルから2024年に1億6,069万米ドルと評価され、予測期間中に14.19%のCAGRで2032年までに4億6,270万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年アジア訴訟ファンディング市場規模 | 1億6,069万米ドル |
| アジア訴訟ファンディング市場、CAGR | 14.19% |
| 2032年アジア訴訟ファンディング市場規模 | 4億6,270万米ドル |
市場は法的費用の増加とリスク共有ソリューションの需要の高まりにより成長しています。企業は資本負担をかけずに正当な請求を追求するための資金を求めています。法律事務所はキャッシュフローとクライアントリスクを管理するためにファンディングを利用しています。国境を越えた貿易紛争はケースの複雑さと期間を増加させます。仲裁の成長は構造化された法的ファイナンスの需要を支えています。選ばれたアジアの管轄区域での規制の受け入れが信頼を向上させます。倒産と再編成のケースはファンディングの利用を拡大します。ポートフォリオファンディングは繰り返し訴訟を行う人々の間で関心を集めています。これらの要因が集まって、紛争タイプ全体での採用を強化しています。
地域のパフォーマンスは法的成熟度と紛争の激しさを反映しています。シンガポールと香港は強力な仲裁エコシステムによりリードしています。オーストラリアは確立された訴訟ファイナンスの実践で重要な地位を保っています。日本と韓国は法的近代化を通じて着実に進展しています。インドと東南アジアは高い紛争量により台頭しています。インフラ、エネルギー、商業セクターが請求を推進しています。新興市場での規制の明確化は徐々に改善しています。国際的なファンダーは長期的な機会を捉えるために地域の足跡を拡大しています。
市場の洞察
- アジアの訴訟資金市場は、2018年に1億米ドルと評価され、2024年には1億6,069万米ドルに達し、2032年には4億6,270万米ドルに達すると予測されています。これは、法的費用の増加とリスク共有の需要によって14.19%のCAGRを反映しています。
- 東アジアは、香港の強力な仲裁拠点と日本の法的成熟度により約38%のシェアを持ち、東南アジアはシンガポールの資金調達に優しい枠組みに支えられ32%、南アジアとオセアニアはオーストラリアの確立された訴訟金融エコシステムにより30%を占めています。
- 東南アジアは、国境を越えた貿易紛争、中小企業の需要、インドネシアとマレーシアでの第三者資金調達の受け入れ増加に支えられ、32%のシェアで最も成長が速いサブリージョンとして浮上しています。
- ケースサイズ別では、高価値または複雑な紛争(2,000万米ドル以上)が6.8%で最も強い勢いを示し、中〜大規模の商業請求(500万〜2,000万米ドル)が5.9%で続き、ファンダーがより大きくスケーラブルなリターンに焦点を当てていることを反映しています。
- 小〜中規模のチケットケース(100万〜500万米ドル)は4.2%で成長しており、資金調達された訴訟への手頃なアクセスを求める中小企業の間での着実な採用を示しています。
市場の推進要因
代替的な法的資金調達モデルに関する企業の認識の高まり
アジアの訴訟資金市場は、第三者訴訟金融の利点に関する認識の高まりから恩恵を受けています。企業は法的コストの負担を軽減し、費用を外部のファンダーに移すことでリスクを軽減しようとしています。このシフトにより、中小企業は財政的制約なしに正義を追求できるようになります。企業は以前は休眠していた有望な請求において価値を解放するために資金を利用しています。企業の法務部門もキャッシュフローをより良く管理するためにノンリコース資金オプションを好んでいます。法的資金は今や紛争における広範な財務計画の一部を担っています。教育された意思決定により、構造化された訴訟資金への関心が高まっています。ファンダーや法律事務所による認識向上キャンペーンが採用をさらに加速させました。この傾向は、企業、商業、破産案件における需要を押し続けています。
- 例えば、バーフォード・キャピタルは2024年までにアジア、オーストラリア、中東に2億3,600万米ドル以上を投資しており、これらの地域における訴訟金融ソリューションへの企業の関与の高まりを反映しています。
第三者訴訟資金の正当性を支える法的枠組みの進化
アジアの訴訟資金市場は、主要な管轄区域における規制改革により勢いを増しています。シンガポールと香港は、国際仲裁での第三者資金調達を許可するために法典を改正しました。これらのステップは法的確実性を生み出し、新規参入者とファンドの展開を促進しました。構造化された規制は、ファンダーに執行可能性とリターン保護を保証します。日本とインドも訴訟資金を明確に認識するための法改正を検討しています。この規制の成熟度は、ファンダー、クライアント、法律事務所間の信頼を支えています。政府は、訴訟資金を促進要因として、世界的な仲裁活動を引き付けようとしています。より明確な枠組みは、倫理的な不確実性を減少させ、ファンダーとクライアントの責任を定義します。法的確実性は市場の成長とファンド流入において重要な役割を果たします。
- 例えば、Omni Bridgewayは、Chambers Litigation Support Guideでアジアのトップランクのファンダーとして認識されており、Band 1の地位を持っています。これは、現在の法的枠組みの下で資金提供された紛争解決が強く専門的に受け入れられていることを示しています。
高価値の国境を越えた商業および仲裁案件の成長
国境を越えた商業紛争がアジアの訴訟資金市場での需要を促進しています。特にインフラ、建設、貿易において、国境を越えた仲裁は複雑で時間がかかり、費用がかさみます。法的資金調達により、請求者は資本を固定せずに高額な請求を追求できます。シンガポールや香港のような仲裁ハブはこのトレンドのホットスポットです。大手法律事務所は現在、ファンダーと提携してクライアントに完全な訴訟ソリューションを提供しています。主権国家や多国籍企業を含む案件は、専門のファンダーを引き付けます。仲裁条項の執行も長期的な資金需要を高めています。第三者のサポートは、企業がリスクを管理し、管轄区域を超えて訴訟を拡大するのに役立ちます。国境を越えた資金調達は、地域のポートフォリオにおけるシェアを拡大し続けています。
財務効率のための法的請求の収益化に対する企業の意欲の増加
アジアの訴訟資金市場では、企業の訴訟戦略が進化しています。企業はますます訴訟資産を収益化可能な金融ツールと見なしています。請求者は、再投資や財務的困難の相殺のために前払いの資本を求めています。財務部門は現在、法務チームと緊密に連携して請求価値を評価しています。この内部協力は、第三者の訴訟サポートのケースを強化します。フォーチュン500企業でさえ、法務予算の変動を減らすために資金を利用しています。ファンダーは、ポートフォリオベースの資金調達から単一案件の取引まで、柔軟な構造を提供しています。その結果、銀行、建設、エネルギーなどの業界全体での関与が高まっています。この考え方の変化は、市場の拡大を引き続き支援します。
市場動向
単一案件契約よりもポートフォリオベースの訴訟資金調達の人気上昇
アジアの訴訟資金市場は、ポートフォリオベースの資金調達モデルに移行しています。法律事務所や企業は、複数の案件を1つの資金調達契約にまとめることを好みます。このモデルは、予測可能なキャッシュフローと、案件ごとのファンダーのリスクを軽減します。また、複数の資産を管理するファンダーの引受効率を向上させます。クライアントは、複数の請求にわたる資本へのアクセスにより、戦略的なレバレッジを得ます。ポートフォリオ契約は、より良い価格設定と柔軟な返済構造を伴うことが多いです。このアプローチは、成熟した企業や新しい請求者の両方に魅力的です。単一の案件に強いリターンを求めるプレッシャーを軽減します。ポートフォリオ資金調達は、地域の主要プレーヤーの中でコア戦略となりつつあります。
リスク評価と案件評価のためのAIとリーガルテックの利用増加
技術の統合がアジアの訴訟資金市場を再構築しています。ファンダーは現在、AIツールを展開して法的リスク、案件の期間、潜在的なリターンを評価しています。機械学習プラットフォームは、法的文書、契約、案件の先例をスキャンするのに役立ちます。自動化されたリスクモデルは、資金調達の決定を迅速化し、案件の選択を改善します。AI駆動の分析は、デューデリジェンスの時間を短縮し、運用コストを削減します。リーガルテックは透明性を高め、ファンダーがクライアントとより良くコミュニケーションを取るのを助けます。予測モデルは、より正確な訴訟費用の見積もりもサポートします。これにより、タームシートの生成と契約交渉が迅速化されます。技術駆動の効率性は、現在、主要なファンダーの運用における標準となっています。
- 例えば、LexisNexisやWestlaw Edgeのような企業は、AI分析を組み込んでおり、訴訟ファンダーがアジアを含む世界中で裁判の結果、弁護士の履歴、リスク要因を迅速に分析するために使用しています。
ファンド提供者との戦略的パートナーシップを確立する法律事務所が統合サービスを提供
法律事務所は、アジアの訴訟ファンディング市場で訴訟ファンダーと戦略的パートナーシップを結んでいます。これらの提携は、エンドツーエンドの法的および資金調達ソリューションを提供することで、クライアントの維持を向上させます。クライアントは、初期資本の必要なく、即時に法的サポートを受けることができます。法律事務所は、回収不能な費用を削減し、財務の予測可能性を向上させます。これらのパートナーシップは、ファンダーが安定した取引パイプラインにアクセスするのにも役立ちます。統合サービスは、企業紛争や仲裁問題で注目を集めています。一部の法律事務所は、長期的な関与のためにファンド構造を共同で作成することさえあります。これらの提携は、クライアントの信頼と市場のプロフェッショナリズムを高めます。この傾向は、予測期間中に強化されると予想されます。
倒産、集団訴訟、株主訴訟セグメントからの需要増加
アジアの訴訟ファンディング市場は、ニッチな訴訟分野での活動が増加しています。ファンダーは、資産を回収するために資本を必要とする困難な企業が存在する倒産紛争に進出しています。集団訴訟は、大量の請求があるため、魅力的な機会を提供します。特に上場企業での株主訴訟は、投資家が資金を提供するケースを推進します。ファンダーは、内部告発者の主張やガバナンス関連の紛争を支援します。集団的な救済を可能にする法改正は、この拡大をさらに支援します。これらのセグメントは、高いリターンと明確な訴訟経路を提供します。ファンダーは、これらの高収益セクターに焦点を当てるために専門チームを構築しています。この傾向は、アジア全体での企業ガバナンスの監視が強化されるにつれて、さらに激化するでしょう。
- 例えば、訴訟ファンダーのIMF Benthamは、オーストラリアとアジア太平洋地域での集団訴訟や倒産訴訟の資金提供に積極的に関与していると公に述べており、ニッチな需要の増加を反映しています。
市場の課題分析
新興法域における規制の不確実性がスケーラブルな市場浸透を制限
アジアの訴訟ファンディング市場は、一貫性のない規制環境による課題に直面しています。シンガポールや香港は明確な枠組みを持っていますが、多くのアジア諸国では明確さを欠いています。インド、インドネシア、タイは関心を示していますが、法的なグレーゾーンが残っています。この不確実性は、ファンダーの信頼に影響を与え、契約の執行を複雑にします。未規制市場のクライアントは、倫理的および手続き上の曖昧さに直面します。第三者資金提供の法廷受け入れの不一致も、広範な採用を制限します。ファンダーは、司法の先例や法的な認識がない限り、これらの市場への参入をためらいます。規制の断片化は、均一な成長を妨げ、資本流入を制限します。新興法域全体で法的ファイナンスの共通理解を確立することが優先事項です。
中小企業の法的認識の限界と制度的インフラの欠如 アジア訴訟資金市場の多くの潜在的な顧客は、法的資金調達についての知識が不足しています。小規模および中規模の企業は、訴訟のための利用可能な資金調達オプションを知らないのです。第二級都市の法律専門家は、クライアントに訴訟資金についてアドバイスすることが少ないです。仲裁センターや訓練された人材など、法的資金調達を支えるインフラも限られています。これは、特に主要都市以外でのスムーズなケース処理を妨げています。教育的な取り組みは、主要国で散発的かつ資金不足のままです。制度的な支援がなければ、資金提供者は効率的に業務を拡大するのに苦労します。地元の抵抗や伝統的な法律慣行も採用を遅らせます。この認識のギャップを埋めることは、持続的な地域成長にとって重要です。
市場機会
訴訟量が多く経済の複雑性が高い未開拓市場への拡大
アジア訴訟資金市場は、訴訟ニーズが高まる未開拓地域において強力な機会を持っています。インド、ベトナム、インドネシアなどの国々は、セクター全体で大量のケースを提供しています。経済の複雑性は、貿易、インフラ、金融サービスにおけるより多くの紛争を引き起こします。これらの地域に早期に参入する資金提供者は、リーダーシップを確立し、地元のネットワークを構築できます。法律事務所や弁護士会との地元のパートナーシップは、市場アクセスを迅速化できます。裁判所システムのデジタル化の進展も透明性を向上させます。これらの要因は、発展途上のアジアにおける長期的な機会を創出するために一致しています。
ニッチな法的セグメント向けのカスタマイズされた金融商品導入
アジア訴訟資金市場では、専門的な資金調達商品の提供の可能性が高まっています。知的財産紛争、環境訴訟、契約執行のためのカスタムソリューションが需要を集めています。スタートアップ、NGO、または公共利益団体向けにカスタマイズされた商品も新たなチャネルを生み出すことができます。訴訟前のアドバイザリーや受賞後の収益化サービスへの拡大は、収益源を追加します。商品設計を革新する資金提供者は、多様なアジア市場で競争力を強化します。
市場セグメンテーション分析
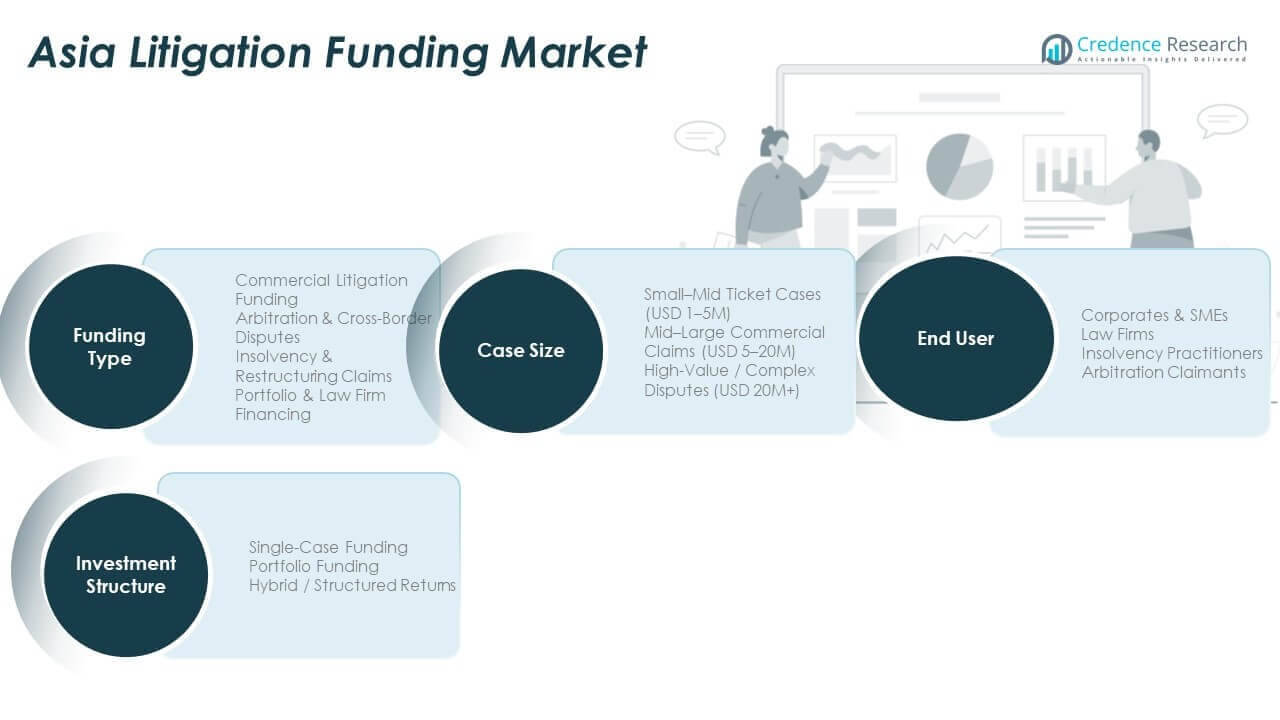
資金調達タイプ別
アジア訴訟資金市場には、さまざまな紛争形式に対応する多様な資金調達タイプが含まれています。企業紛争の増加と契約執行のニーズにより、商業訴訟資金が強いシェアを持っています。シンガポールや香港のようなハブでは、仲裁や国境を越えた紛争が資金需要を促進しています。破産および再構築請求は、困難な資産回収を求める資金提供者を引き付けます。ポートフォリオおよび法律事務所の資金調達は、複数のクライアント請求を予測可能なコスト構造で管理するために資本を求める企業が増加しています。
- 例えば、Chambers Litigation Funding Guideは、シンガポールの仲裁セクターにおける確立された枠組みの下での第三者資金提供者の積極的な参加を確認しています。
投資構造別
単一ケースの資金調達は、明確な法的根拠を持つ高額の紛争で一般的です。ポートフォリオ資金調達は、複数のケースにわたってリスクを分散することにより勢いを増しています。ハイブリッドまたは構造化されたリターンは、成果の成功に基づく柔軟な返済モデルを求める投資家を引き付けます。アジア訴訟資金市場は、より高い資本効率のためにポートフォリオ支援モデルへのシフトを見ています。
ケースサイズ別
小規模から中規模の案件(USD 1–5M)は、中小企業の司法アクセスを支援しますが、成長率は遅いです。中規模から大規模の商業請求(USD 5–20M)は、魅力的なリターンプロファイルと幅広い適用性のために支配的です。高額または複雑な紛争(USD 20M以上)は、ファンダーが主要な仲裁や長期的な資本を必要とする国境を越えた請求をターゲットにするため、CAGRでリードしています。
エンドユーザー別
企業や中小企業は、法的費用を管理し、請求価値を引き出すために資金調達の採用を推進しています。法律事務所は、クライアントサービスを向上させ、財務的リスクを軽減するために資金を利用しています。倒産管財人は、再構築中に請求を回収するために訴訟資金に依存しています。仲裁請求人は、高額な国境を越えた訴訟を効率的に追求するために第三者資金を求めています。
- 例えば、Omni BridgewayやBurfordのようなファンダーは、アジア太平洋地域での倒産訴訟を定期的に支援し、債権者の回収を可能にしています。
セグメンテーション
資金調達タイプ別
- 商業訴訟資金調達
- 仲裁および国境を越えた紛争
- 倒産および再構築請求
- ポートフォリオおよび法律事務所の資金調達
投資構造別
- 単一案件資金調達
- ポートフォリオ資金調達
- ハイブリッド/構造化リターン
案件規模別
- 小規模から中規模の案件(USD 1–5M)
- 中規模から大規模の商業請求(USD 5–20M)
- 高額/複雑な紛争(USD 20M以上)
エンドユーザー別
- 企業および中小企業
- 法律事務所
- 倒産管財人
- 仲裁請求人
地域分析
東アジア
東アジアは、アジア訴訟資金市場で最大のシェアを持ち、地域収益の38%を占めています。香港は、強力な仲裁インフラと第三者資金に関する明確な規制姿勢によりリードしています。韓国と日本は、法制度の近代化努力と訴訟リスク管理に対する企業の需要に支えられ、関心が高まっています。これらの国の法律事務所は、高額な紛争に対する資金調達オプションをますます模索しています。この地域は、強力な国際貿易活動から利益を得ており、より多くの商業紛争を引き起こしています。国際的なファンダーは、その法的成熟度と安定した執行システムのために、東アジアでの拡大を続けています。
東南アジア
東南アジアはアジアの訴訟資金市場の32%を占めており、国境を越えた紛争や仲裁案件の需要により成長しています。シンガポールは、資金提供に好意的な法的枠組みと国際仲裁におけるリーダーシップによってこの地域を支えています。インドネシア、マレーシア、フィリピンでは、特に建設や破産請求において訴訟ファイナンスへの関与が増加しています。資金提供者は市場アクセスを向上させるために地域の法律事務所とのパートナーシップを模索しています。この地域の中小企業は、キャッシュリザーブを圧迫することなく商業紛争を管理するために資金提供を採用しています。地域の一部では規制の明確化が進行中ですが、法的ファイナンスへの関心は引き続き高まっています。
南アジアとオセアニア
南アジアとオセアニアは、オーストラリアとインドを主要市場としてアジアの訴訟資金市場に30%を貢献しています。オーストラリアには成熟した訴訟資金環境があり、活発な国内プレイヤーと大規模な集団訴訟があります。インドは高い訴訟件数と企業や破産専門家の間での認識の高まりにより強い可能性を示しています。インドの裁判所は、特に商業および仲裁案件において、第三者資金提供を認めることにますますオープンになっています。オセアニアの法律事務所と資金提供者は、複雑な紛争を対象とした構造化ポートフォリオ取引を追求しています。南アジアでの訴訟ファイナンスの需要は、コストに敏感なクライアントと代替紛争資金に対する規制の関心によって推進されています。
主要プレイヤー分析
- Omni Bridgeway
- Burford Capital
- IMF Bentham
- Harbour Litigation Funding
- Liti Capital
競争分析
アジアの訴訟資金市場は、グローバルなプレイヤー、地域の専門家、法的投資会社の混合を特徴としています。Omni Bridgeway、Burford Capital、Theriumのような主要な国際的資金提供者は、アジア全域で高価値案件に積極的に投資しています。これらの企業は、シンガポール、香港、オーストラリアでその構造化された提供と規制経験によりリードしています。Litigation Capital Management(LCM)やIMF Benthamのような地域企業は、オセアニアと東南アジアで重要な存在感を持っています。地元の法律顧問会社も、インドやインドネシアのような新興市場を扱うために資金提供者と協力しています。競争の激しさは、対象とする案件の種類と各サブリージョンの法的インフラのレベルによって形作られています。プレイヤーは投資構造、請求評価のスピード、資金提供の柔軟性に基づいて差別化しています。ポートフォリオベースのファイナンスは、一流の法律事務所や機関投資家の間で人気を集めています。法的技術の統合とAIベースのリスクモデルは、確立されたプレイヤーの能力をさらに強化しています。小規模な企業は、破産、再構築、または環境訴訟のようなニッチな案件に焦点を当てています。法律事務所や仲裁センターとの戦略的パートナーシップは、地域拡大の鍵となっています。市場は、専門的な紛争資金モデルやハイブリッド投資商品を持つ新規参入者を引き続き引き付けています。
最近の展開
- 2025年9月、バーフォード・キャピタルは、次世代の法律事務所の立ち上げと拡大を支援するために、Kindleworthに戦略的な少数投資を発表しました。これは、バーフォードの法的資金調達の専門知識とKindleworthの事務所構築能力を組み合わせたものです。このパートナーシップは、起業家精神を持つ弁護士を支援し、Kindleworthが支援する事務所への投資機会を創出することを目的としています。
- 2025年4月、オムニ・ブリッジウェイはアレス・マネジメント・コーポレーションとの主要なパートナーシップを完了し、アレスはオムニ・ブリッジウェイの訴訟資金ファンド(Bridg Continuation 9)の70%の持分を約A$320百万($204百万)で取得しました。
レポートのカバレッジ
この調査レポートは、資金調達タイプ、投資構造、ケースサイズ、エンドユーザーに基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、および業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 商業、仲裁、再構築の請求において訴訟資金の需要が増加すると予想されます。
- ポートフォリオ資金モデルが主流となり、資金提供者により良いリターンとリスク分散を提供します。
- 高価値の紛争は、より強力なリターンプロファイルと複雑性の増加により、最も多くの資本を引き付けます。
- 企業の法務部門は、リスク管理の標準的な金融ツールとして訴訟資金を採用します。
- 東南アジアと南アジアは、訴訟量と進化する法制度により、強力な成長を提供します。
- AIを活用したリーガルテックが、デューデリジェンス、リスク分析、資金決定のタイムラインを変革します。
- 法律事務所と資金提供者の間の戦略的パートナーシップが拡大し、法務と金融を組み合わせたサービスを提供します。
- 新興市場で規制の枠組みが進化し、資金提供者の信頼とケースの実行可能性を高めます。
- 新しい資金提供製品が、ESG、知的財産訴訟、公共の利益に関するケースなどのニッチな分野をターゲットにします。
- グローバルプレーヤーは、買収、地域パートナーシップ、地域ハブを通じて市場浸透を高めます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
アジア訴訟資金調達市場の現在の市場規模はどれくらいで、2032年の予測規模はどれくらいですか?
2024年から2032年の間にアジアの訴訟資金調達市場は、どの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたアジア訴訟資金調達市場のセグメントはどれですか?
アジア訴訟ファンディング市場の成長を促進している主な要因は何ですか?
アジア訴訟ファンディング市場の主要企業はどこですか?
2024年にアジア訴訟資金調達市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 アジア訴訟資金市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のアジア訴訟資金市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 160.69 million → 2032: USD 462.70 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 アジア訴訟資金市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. アジア訴訟資金市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるアジア訴訟資金市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 アジア訴訟資金市場市場の成長要因
- 3.3 アジア訴訟資金市場市場の抑制要因および課題
- 3.4 アジア訴訟資金市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 アジア訴訟資金市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 アジア訴訟資金市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、アジア訴訟資金市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 アジア訴訟資金市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. アジア訴訟資金市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はアジア訴訟資金市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 アジア訴訟資金市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 アジア訴訟資金市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 アジア訴訟資金市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 アジア訴訟資金市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新アジア訴訟資金市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のアジア訴訟資金市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のアジア訴訟資金市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のアジア訴訟資金市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のアジア訴訟資金市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのアジア訴訟資金市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のアジア訴訟資金市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのアジア訴訟資金市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. アジア訴訟資金市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
