
市場概要
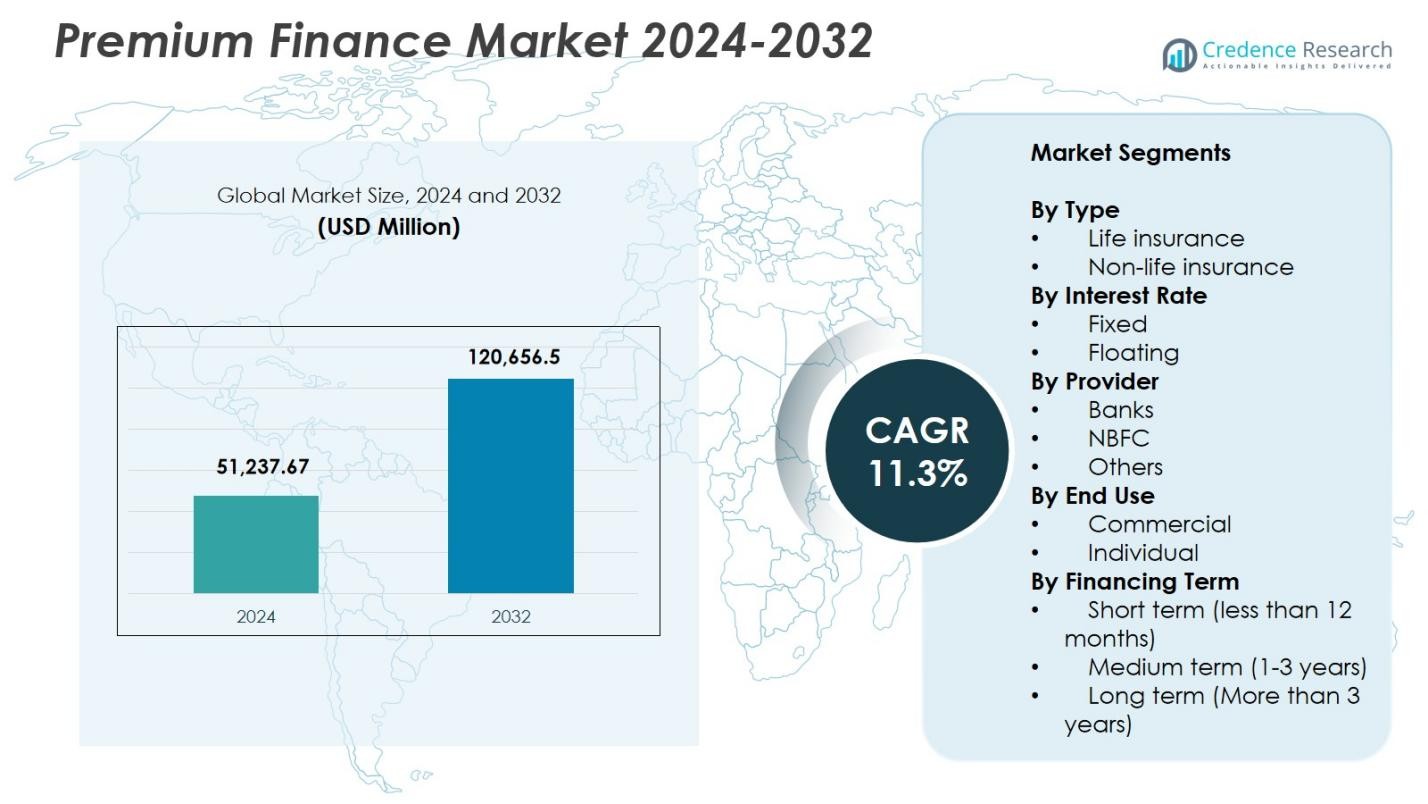
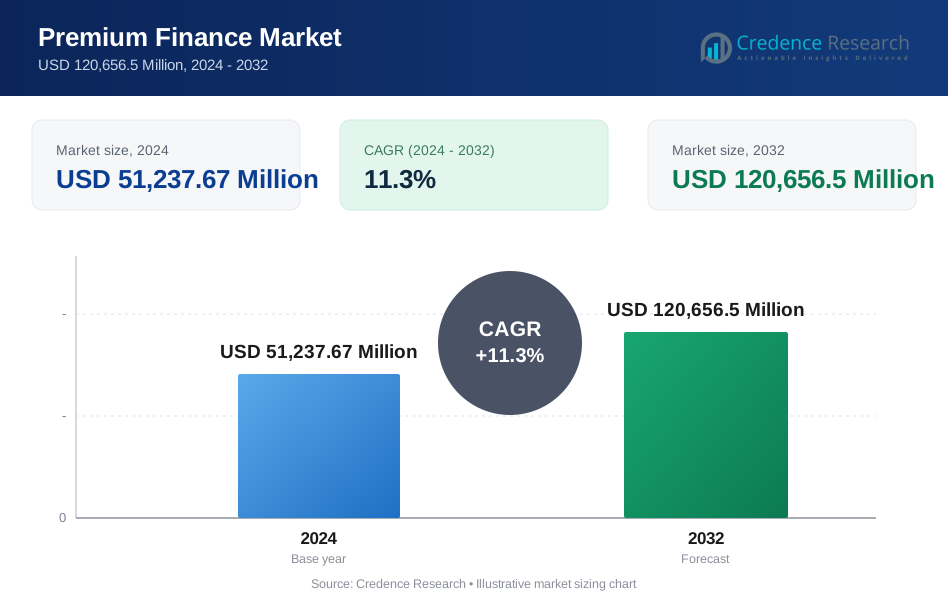
プレミアムファイナンス市場の規模は2024年にUSD 51,237.67百万と評価され、予測期間中にCAGR 11.3%で2032年にはUSD 120,656.5百万に達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のプレミアムファイナンス市場規模 | USD 51,237.67百万 |
| プレミアムファイナンス市場、CAGR | 11.3% |
| 2032年のプレミアムファイナンス市場規模 | USD 120,656.5百万 |
プレミアムファイナンス市場には、AFCO Credit、Agile Premium Finance、ARI Financial Group、Byline Bank、First Insurance Funding (Wintrust)、IPFS、JP Morgan、Lincoln National、Truist Insurance Holdings、Valley National Bancorpなどの主要参加者が含まれており、先進的な融資プラットフォームと拡大した保険会社との提携を通じて市場の存在感を強化しています。北米は2024年に41.6%のシェアを占め、プレミアムファイナンス生命保険の強力な採用と柔軟なポリシー資金提供を行う確立された金融機関によって牽引されています。ヨーロッパは27.3%のシェアを持ち、商業保険費用の上昇と企業および資産計画戦略へのプレミアムファイナンスの統合の増加によって支えられています。
市場の洞察
- プレミアムファイナンス市場は2024年にUSD 51,237.67百万に達し、2032年までに11.3%のCAGRでUSD 120,656.5に成長します。
- 高価値の生命保険の需要増加が成長を促進し、裕福な顧客が流動性を保持するファイナンス構造を採用することで、生命保険セグメントが62.4%のシェアを占めています。
- デジタルレンディングプラットフォーム、自動化された引受、組み込みファイナンスモデルが市場のトレンドを再形成し、中小企業や高資産個人の間で迅速な承認と採用の拡大を可能にしています。
- 主要プレーヤーは、保険会社とのパートナーシップ拡大と高度な貸付ソリューションを通じて市場での地位を強化し、銀行は7%のシェアでプロバイダーセグメントをリードし、強力な資本能力に支えられています。
- 北米は6%のシェアで地域需要をリードし、ヨーロッパが27.3%、アジア太平洋が21.4%で続き、強力な保険浸透、富の拡大、商業および個人市場全体での構造化プレミアムファイナンスの必要性の増加により推進されています。
 市場セグメンテーション分析:
タイプ別
生命保険は、裕福な顧客向けの高価値生命保険、遺産計画戦略、流動性重視のファイナンスソリューションの需要増加により、2024年に62.4%のシェアでプレミアムファイナンス市場を支配しました。このセグメントは、長期的なカバレッジを維持しながらキャッシュフローを保持するのに役立つ利息のみのファイナンス構造の採用増加から恩恵を受けています。非生命保険は、商業顧客が大規模な財産、損害、および専門保険のプレミアムをファイナンスすることで、37.6%のシェアを保持しました。企業セクター全体でのリスク管理要件の拡大は、両カテゴリにおける構造化プレミアムファイナンスの需要を引き続き強化しています。
- 例えば、Bajaj Finservは、裕福な個人が流動性を保持し、家族の遺産を確保するために生命保険のプレミアムファイナンスを提供しています。顧客はローンを通じてプレミアムを資金調達し、投資やビジネスニーズのために資本を保持します。
金利別
固定金利ファイナンスは、変動する金利環境の中で予測可能な返済構造を好む借り手によって、2024年に68.1%のシェアで市場をリードしました。このセグメントは、保険会社、銀行、およびプレミアムファイナンス会社が一貫したコスト計画を求める高資産個人および企業の保険契約者に長期的な安定性を提供することで成長しています。変動金利ファイナンスは、短期的なファイナンスコストの低減を目指し、緩和的な金融サイクル中の金利リセットの恩恵を受ける顧客によって31.9%のシェアを獲得しました。多様化した貸付商品へのシフトは、プレミアムファイナンスプロバイダー全体で固定および変動の両方の提供を拡大し続けています。
- 例えば、J.P.モルガン・プライベートバンクは、資産を売却することなくポリシーの現金価値を担保にできるように、遺産計画に合わせた固定または変動金利の生命保険プレミアムファイナンスを提供しています。
プロバイダー別
銀行は、強力な資本基盤、統合された保険貸付プラットフォーム、競争力のある金利条件を提供する能力に支えられ、2024年に54.7%のシェアを占めました。NBFCは柔軟な引受、迅速なローン承認、中小規模の商業クライアントへの浸透拡大により、33.5%のシェアを保持しました。専門の金融会社やブローカーリンクの貸し手を含むその他のプロバイダーは11.8%を占め、生命および商業保険ポリシー向けのカスタマイズされたファイナンスソリューションを提供することで注目を集めています。流通ネットワークの強化は、すべてのプロバイダーカテゴリーで市場アクセスを改善し続けています。
主要成長要因
高額生命保険ポリシーの需要増加
裕福な個人が構造化されたファイナンスを通じて高額生命保険ポリシーをますます資金調達する中、プレミアムファイナンス市場は急速に拡大しています。保険契約者が流動性を維持し、遺産計画の構造を最適化し、資産移転の効率を高めるためにプレミアムファイナンスを活用するにつれて需要が高まります。金融機関は、利息のみの支払いおよび担保に柔軟なアレンジメントを提供し、大きな前払いなしで長期的なカバレッジを維持できるようにしています。税効率の高い資産管理が優先事項となる中、プレミアムファイナンスはその関連性を強化し、レバレッジベースの保険戦略を求める高額所得者層やファミリーオフィスの間で強力な採用を促進しています。
- 例えば、IPFSコーポレーションは、ポリシー価値を担保にしたローンを通じて大規模なポリシープレミアムをカバーすることで、エージェントや高額所得者のキャッシュフローを合理化するプレミアムファイナンスソリューションを提供しています。
商業保険費用の上昇が企業の採用を促進
企業は、物件、損害、責任、専門分野の商業保険費用の上昇を管理するために、プレミアムファイナンスにますます依存しています。企業は、運転資金の流動性を維持し、前払いの資本負担を軽減し、保険費用を収益サイクルに合わせるためにファイナンスを利用しています。建設、物流、エネルギーなどの分野でのリスクの増加が採用をさらに加速させます。保険会社が引受基準を厳しくする中、企業の購入者は柔軟な返済構造を提供するプレミアムファイナンスプロバイダーに目を向け、小規模、中規模、大規模企業全体での市場成長を支えています。
- 例えば、Wintrustの会社であるFirst Insurance Fundingは、全米50州でトラックおよび輸送業務の商業自動車保険を対象としたプレミアムファイナンスを提供し、年間160億ドル以上のローンボリュームを処理してプレミアム負担を軽減しています。
銀行およびNBFCのファイナンス能力の拡大
銀行およびNBFCは、強力な資本準備、統合されたデジタル引受システム、多様化されたリスクポートフォリオに支えられたプレミアムファイナンスの提供を拡大しています。競争力のある金利、シームレスなポリシー貸し手の調整、強化された借り手サービスを提供する能力が、個人および商業クライアントの両方を引き付けています。NBFCは、リスクの高いまたはサービスが行き届いていないセグメント向けに迅速な承認とカスタマイズされたファイナンスオプションを提供することで勢いを増しています。金融機関が保険会社やブローカーとの流通パートナーシップを強化するにつれ、プレミアムファイナンスはよりアクセスしやすくなり、継続的な市場浸透を促進し、長期的な採用を加速させています。
主要なトレンドと機会
デジタル化と自動化がプレミアムファイナンスを変革
デジタルレンディングプラットフォーム、自動化されたアンダーライティング、API対応の保険会社統合が市場の運営を再構築し、迅速な承認、透明な文書化、リアルタイムの保険料支払い管理を可能にします。貸し手は分析を活用して借り手のプロファイルをより正確に評価し、リスクスコアリングを改善し、デフォルトを減少させます。組み込み型ファイナンスモデルにより、ブローカーや保険会社は販売時点でのファイナンスオプションを提供し、コンバージョン率を向上させます。このデジタルシフトは、プロバイダーが業務を拡大し、顧客体験を向上させ、サービスが行き届いていない中小企業や小売保険セグメントに進出するための大きな機会を生み出します。
- 例えば、HDFC ERGOはApigeeを通じて300以上のAPIサービスを保険スーパープラットフォームに統合し、ガレージや小売業者などのパートナーとのシームレスな接続を促進し、組み込み型の顧客ジャーニーとバックエンド業務を簡素化しました。
エステートと資産計画におけるプレミアムファイナンスの利用拡大
プレミアムファイナンスは、資産マネージャーがレバレッジを効かせた保険をエステートプランニングや税最適化戦略に組み込むことで重要性を増しています。高純資産顧客は、資産税をカバーし、事業継承計画を保護し、資産を売却せずに世代間の資産移転を強化するために、ファイナンスされたポリシーをますます利用しています。プライベートバンクやアドバイザリーファームが構造化された保険ソリューションを拡大するにつれ、クロスセルの機会が増加します。このトレンドは、プレミアムファイナンスを包括的な資産計画ポートフォリオ内の魅力的なツールとして位置付け、超高純資産、プライベートバンキング、ファミリーオフィスのエコシステム全体で大きな成長の道を開きます。
- 例えば、Synovus Life Financeは、高純資産個人向けにポリシーの現金価値を担保にしたカスタマイズされたプレミアムファイナンスローンを構築し、借りた資金でプレミアムを支払いながら、投資のための流動性を維持し、不動産のような流動性の低い資産の売却を避けることを可能にしています。
主要な課題
借入の手頃さに影響を与える金利の変動
金利の変動は、借入コストの上昇がファイナンスされた保険戦略の手頃さと収益性を低下させるため、大きな課題を呈します。金利が高くなると、総返済義務が増加し、一部の借り手は長期的なコミットメントを再考したり、担保の取り決めを再構築したりすることになります。貸し手は、特に変動金利ポートフォリオにおいて、リスクの露出を頻繁に再評価する必要があります。この変動は、借り手とファイナンスプロバイダーの両方に圧力をかけ、金融引き締めサイクル中に新しい取引量を減少させ、不安定な金利環境でのポリシーの失効やリファイナンスの困難を増加させる可能性があります。
厳格な担保とアンダーライティング要件
プレミアムファイナンス取引は、多くの場合、強固な担保、詳細な信用評価、および厳密な貸し手-保険会社の調整を必要とし、一部の借り手にとって障壁を生み出します。特に生命保険における高額ポリシーは、包括的な財務書類と厳格なローン・トゥ・バリュー管理を要求し、変動する収入プロファイルや資産が限られている顧客へのアクセスを制限します。これらの厳格な要件は、貸し手にとって処理の複雑さを増し、承認を遅らせる可能性があります。規制の監視が強化される中、コンプライアンスを維持しながら信用リスクを管理することはより困難になり、一部の新興または高リスク顧客セグメントでの拡大を制限します。
地域分析
北米
北米は2024年に41.6%のシェアを占め、高価値の生命保険の普及、先進的な資産計画の実践、成熟した銀行とプレミアムファイナンス会社のネットワークに支えられ、プレミアムファイナンス市場をリードしました。アメリカ合衆国は、富裕層の顧客や法人購入者が流動性管理や保険料の上昇に対処するためにファイナンスを利用することで、地域の優位性を牽引しています。堅牢なデジタル融資インフラ、広範なブローカーパートナーシップ、好ましい遺産計画の枠組みが採用をさらに加速させています。カナダは、商業および個人の保険契約者向けにプレミアムファイナンスの提供を拡大する保険会社や金融機関により、安定した成長に貢献しています。
ヨーロッパ
ヨーロッパは2024年に27.3%のシェアを占め、企業保険、専門職賠償責任、特殊リスクセグメントにおけるプレミアムファイナンスの利用拡大により推進されました。イギリス、ドイツ、フランスでは、企業が上昇する保険料や規制による補償要件を管理するためにファイナンスツールを活用することで、強い採用が見られます。西ヨーロッパの資産管理者は、税効率の良い遺産計画戦略にファイナンスされた生命保険をますます統合しています。デジタル融資の拡大と国境を越えた保険会社と貸し手の協力が市場の成長を支えています。南部および東部ヨーロッパでは、中小企業が運転資本を維持し、キャッシュフローの安定性を向上させるためにプレミアムファイナンスを採用することで、新たな需要が見られます。
アジア太平洋
アジア太平洋は2024年に21.4%の市場シェアを占め、商業保険の急速な拡大、富裕層人口の増加、主要経済国におけるレバレッジド保険戦略の採用の拡大を反映しています。中国、日本、インド、オーストラリアでの強い市場の勢いは、保険の普及率の上昇、規制遵守のニーズの増加、銀行やノンバンク金融会社(NBFC)からの柔軟なファイナンス商品の提供によって促進されています。製造業、インフラ、物流の企業クライアントは、上昇する保険料を管理するためにプレミアムファイナンスに依存しています。新興市場での富の蓄積が加速する中、プレミアムファイナンスされた生命保険が注目を集め、地域の長期的な成長を推進しています。
ラテンアメリカ
ラテンアメリカは2024年に6.8%のシェアを獲得し、商業保険の要件の拡大、リスク管理フレームワークの採用の増加、中小企業におけるプレミアムファイナンスの認知度の向上に支えられています。ブラジル、メキシコ、チリなどの国々が地域の採用をリードしており、企業は上昇する責任、財産、および特殊保険のコストを管理するためのファイナンスソリューションを求めています。高金利が課題をもたらす一方で、柔軟な返済構造やデジタルオンボーディングへの需要が増加しています。保険会社、ブローカー、金融機関間のパートナーシップの強化がアクセス性を向上させ、プレミアムファイナンスソリューションへの地域全体の参加を促進しています。
中東・アフリカ
中東・アフリカ地域は2024年に2.9%の市場シェアを占め、建設、エネルギー、物流業界における商業保険および特殊保険の需要の増加によって推進されています。GCC諸国における富の成長が、高価値の個人におけるプレミアムファイナンスされた生命保険の採用を促進しています。銀行や地域の金融会社は、ポリシー価値の上昇に伴うプレミアム支払いの柔軟性をサポートするための提供を拡大しています。アフリカでは、保険市場の発展と中小企業の成長が新たな機会を生み出していますが、金融アクセスの制限や信用制約が進展を遅らせています。進行中の規制の近代化とデジタル融資が市場の漸進的な拡大を支えています。
市場セグメンテーション:
タイプ別
- 生命保険
- 損害保険
金利別
- 固定
- 変動
提供者別
- 銀行
- NBFC
- その他
用途別
- 商業用
- 個人用
融資期間別
- 短期(12ヶ月未満)
- 中期(1〜3年)
- 長期(3年以上)
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
プレミアムファイナンス市場の競争環境には、AFCO Credit、Agile Premium Finance、ARI Financial Group、Byline Bank、First Insurance Funding (Wintrust)、IPFS、JP Morgan、Lincoln National、Truist Insurance Holdings、Valley National Bancorpなどの主要参加者が含まれます。市場のダイナミクスは、多様な製品ポートフォリオ、金利戦略、引受速度と顧客オンボーディングを向上させるデジタル融資能力の拡大によって形作られています。銀行は、統合された保険-融資エコシステムと競争力のある資本アクセスを通じて強い影響力を維持し、専門の金融会社は柔軟なローン構造とニッチなポリシー・ファイナンスの専門知識を通じて地位を強化しています。プロバイダーは、意思決定を改善し、処理オーバーヘッドを削減するために、自動化、リスク分析、ブローカー統合プラットフォームへの投資を増やしています。保険会社や独立系代理店との戦略的パートナーシップは、流通範囲を拡大し、取引量を増加させ続けています。金利環境が進化する中、プレイヤーは市場シェアを維持し、生命保険および商業保険ファイナンスセグメント全体でのスケーラブルな成長を支えるために、価格効率、担保管理、長期的な関係モデルに焦点を当てています。
主要プレイヤー分析
- リンカーン・ナショナル
- バイライン銀行
- JPモルガン
- IPFS
- バレー・ナショナル・バンコープ
- ファースト・インシュランス・ファンディング (ウィントラスト)
- ARIファイナンシャル・グループ
- アジャイル・プレミアム・ファイナンス
- トゥルイスト・インシュランス・ホールディングス
- AFCOクレジット
最近の動向
- 2024年4月、IPFSコーポレーションはStonemark, Inc.を買収し、4,000以上の代理店とそのチームをプレミアムファイナンス業務に加えました。
- 2023年6月、アジャイル・プレミアム・ファイナンスはPavoインシュランス・ソリューションズと戦略的パートナーシップを結び、保険会社とブローカー向けの強化されたプレミアムファイナンス市場を提供しました。
- 2024年12月、AFCOダイレクトはePayPolicyと提携し、保険代理店とキャリア向けのデジタル支払いシステムにプレミアムファイナンスオプションを統合しました。
レポートのカバレッジ
この調査レポートは、タイプ、金利、プロバイダー、 エンドユース、ファイナンシング期間 および 地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 高所得者がレバレッジド生命保険を資産と財産計画戦略にますます統合するにつれて、プレミアムファイナンスの採用が増加します。
- デジタル融資プラットフォームは、アンダーライティングを効率化し、承認を迅速化し、個人および商業セグメント全体で市場アクセスを拡大します。
- 企業が高騰する財産、責任、および専門保険のコストを管理するにつれて、プレミアムファイナンスの企業需要が増加します。
- 銀行とNBFCは製品革新を強化し、より柔軟な返済オプションとリスク調整された金利構造を提供します。
- 保険会社とブローカーが資金調達を直接ポリシー販売ワークフローに統合するにつれて、組み込みファイナンスモデルが拡大します。
- 商業建設、物流、エネルギー部門の成長により、資金調達された保険カバレッジの需要が増加します。
- 規制遵守要件の拡大により、コスト上昇を管理するためにプレミアムファイナンスカバレッジを選択する企業が増加します。
- アジア太平洋および中東での富の蓄積が、ファイナンスされた生命保険ソリューションの採用を加速させます。
- 保険会社、ブローカー、および金融プロバイダー間のパートナーシップが流通ネットワークと顧客獲得を強化します。
- 高度な分析とAI駆動のリスク評価が借り手のプロファイリングを改善し、デフォルトリスクを低減し、市場の安定性を向上させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
プレミアムファイナンス市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間にプレミアムファイナンス市場は、どの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたプレミアムファイナンス市場のセグメントはどれですか?
プレミアムファイナンス市場の成長を促進している主な要因は何ですか?
プレミアムファイナンス市場の主要企業はどこですか?
2024年にプレミアムファイナンス市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 プレミアムファイナンス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のプレミアムファイナンス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 51,237.67 Million → 2032: USD 120,656.5 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 プレミアムファイナンス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. プレミアムファイナンス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるプレミアムファイナンス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 プレミアムファイナンス市場市場の成長要因
- 3.3 プレミアムファイナンス市場市場の抑制要因および課題
- 3.4 プレミアムファイナンス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 プレミアムファイナンス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 プレミアムファイナンス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、プレミアムファイナンス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 プレミアムファイナンス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. プレミアムファイナンス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はプレミアムファイナンス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 プレミアムファイナンス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 プレミアムファイナンス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 プレミアムファイナンス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 プレミアムファイナンス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新プレミアムファイナンス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のプレミアムファイナンス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のプレミアムファイナンス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のプレミアムファイナンス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のプレミアムファイナンス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのプレミアムファイナンス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のプレミアムファイナンス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのプレミアムファイナンス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. プレミアムファイナンス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
