
市場概要:
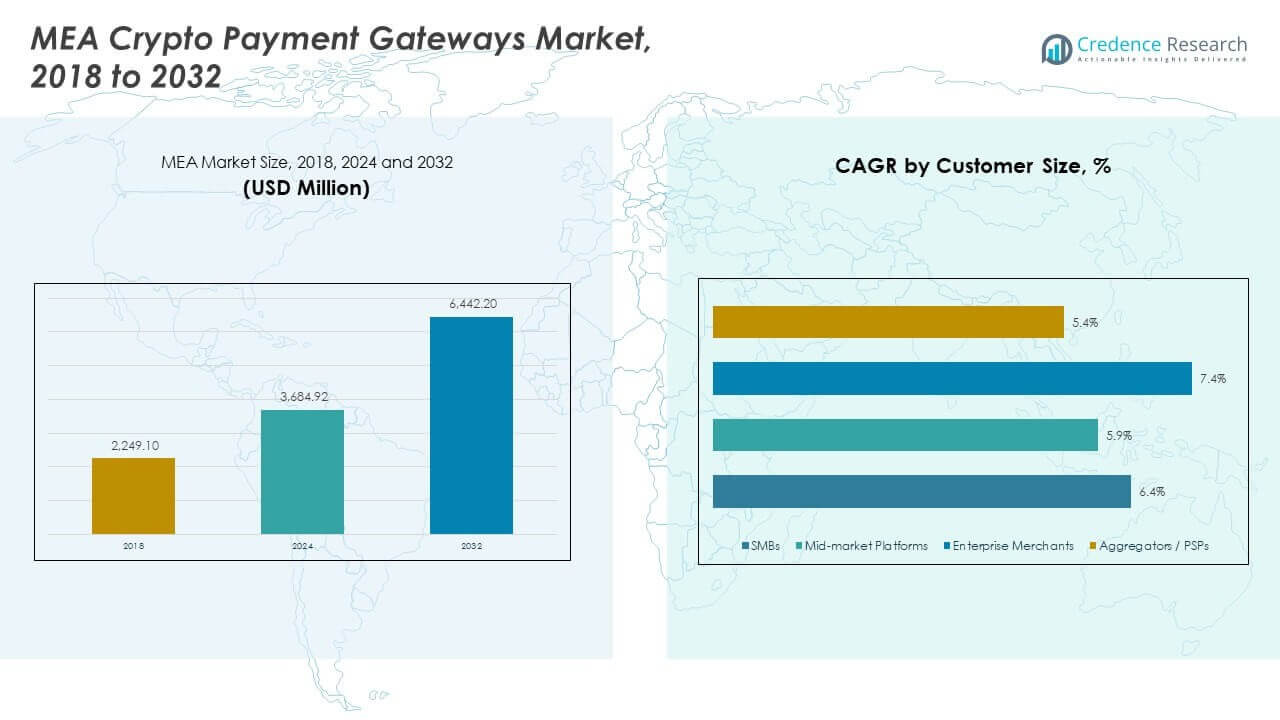
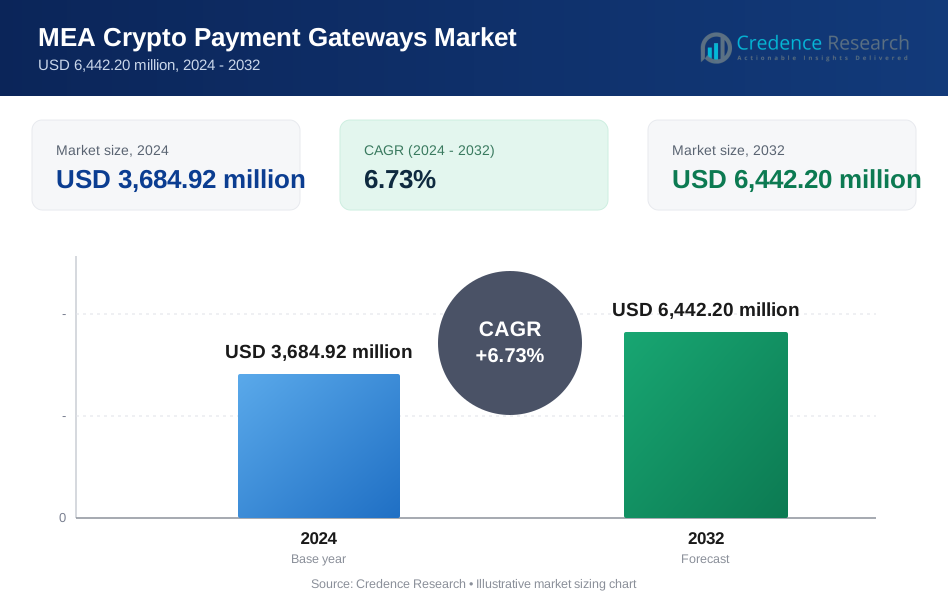
MEA暗号決済ゲートウェイ市場の規模は、2018年に22億4910万米ドルから2024年に36億8492万米ドルと評価され、予測期間中に年平均成長率6.73%で2032年には64億4220万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| MEA暗号決済ゲートウェイ市場規模 2024 | 36億8492万米ドル |
| MEA暗号決済ゲートウェイ市場、CAGR | 6.73% |
| MEA暗号決済ゲートウェイ市場規模 2032 | 64億4220万米ドル |
市場の成長は、オンラインコマースとサービスにおける迅速なデジタル決済の需要増加によって推進されています。企業は手数料を削減し、決済時間を短縮するために暗号ゲートウェイを採用しています。ステーブルコインは価格変動を抑えることで信頼を向上させます。フィンテック企業は、商人向けにブロックチェーンベースの決済ツールを拡大しています。スマートフォンの利用増加はウォレットの採用を支援します。特定の市場での規制の明確化は企業の信頼を高めます。国境を越えた貿易は、変換コストの削減から利益を得ます。小売業者はデジタル資産を好む若年層をターゲットにしています。決済プロセッサーもセキュリティと不正防止を改善しています。
中東はフィンテックハブと強力なデジタル政策支援により採用をリードしています。UAEとサウジアラビアは、規制されたサンドボックスプログラムを通じて企業利用を推進しています。アフリカはモバイル主導の決済と送金ニーズから急速な成長を示しています。ナイジェリアと南アフリカは早期採用者として機能しています。北アフリカはeコマースの成長から安定した採用を見せています。小規模な湾岸諸国は観光関連のデジタル決済で台頭しています。インフラのギャップは依然として地方への到達を制限しています。都市部は主要な需要の推進力として残っています。
市場の洞察:
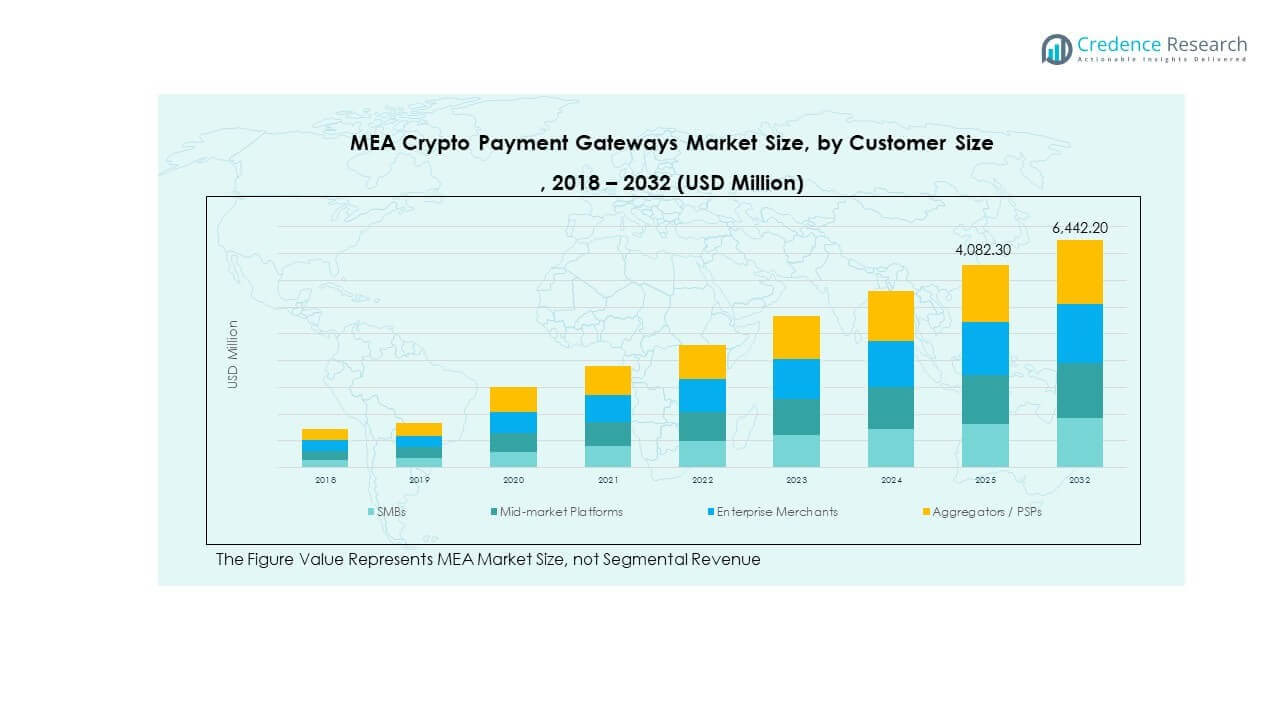
- MEAの暗号決済ゲートウェイ市場は、2018年に22億4910万米ドルと評価され、2024年には36億8492万米ドルに達し、2032年までに64億4220万米ドルに達すると予測されています。これは、デジタル商取引と国境を越えた支払い需要の増加により、年平均成長率6.73%で拡大しています。
- 中東は、先進的なフィンテックエコシステム、規制サンドボックス、高い企業の準備性により、約50%の市場シェアを占めています。一方、アフリカはモバイルファーストの支払いと送金の利用に支えられ、約36%を占め、北アフリカとその他のMEAは約14%で、安定したeコマースの成長を示しています。
- アフリカはインフラのギャップにもかかわらず、SMEの採用、限られた銀行アクセス、低コストの国境を越えた支払いソリューションへの強い需要により、約36%のシェアを持ち、最も成長が速い地域として際立っています。
- 顧客規模別では、企業商人が約35%の最大シェアを占めており、より高い取引量、コンプライアンスへの注力、スケーラブルで安全なゲートウェイプラットフォームの好みを反映しています。
- アグリゲーターとPSPは約30%のシェアを占め、SMBと中規模市場プラットフォームは約35%を占め、簡素化されたオンボーディングニーズとデジタルトレードへの参加の増加に支えられています。
市場の推進要因:
デジタル商取引の急速な拡大と商人支払いの近代化ニーズ
MEAの暗号決済ゲートウェイ市場は、小売業とサービス業におけるデジタル商取引の強力な成長から恩恵を受けています。オンライン商人は、キャッシュフローを改善するために、より速い決済サイクルと低い支払い摩擦を求めています。暗号ゲートウェイは、従来の銀行遅延なしに直接的な価値転送をサポートします。この支払い構造は、商人の流動性管理を改善します。国境を越えた販売者は、世界中の顧客に到達するために統一されたデジタル支払いレールを好みます。柔軟なチェックアウトオプションは、より高いコンバージョン率をサポートします。これにより、オンラインチャネルでの商人の競争力が強化されます。
- 例えば、Binance Payは2025年11月に、QRベースおよびプラットフォーム統合された支払いエンドポイントを通じて、世界中で2000万以上の商人受け入れポイントを超えたと発表しました。このサービスは100以上のデジタル資産をサポートし、オフチェーン決済技術を使用して、ほぼ即時の低コストの商人支払いを提供し、プラットフォーム上のB2C取引の98%以上をステーブルコインが占めています。
高い国境を越えた貿易活動と地域の送金依存
MEAの暗号決済ゲートウェイ市場は、高い国境を越えた貿易と送金活動から勢いを得ています。地域の商取引には迅速で透明な決済方法が必要です。暗号支払いは、コルレス銀行チェーンへの依存を減らします。商人はデジタル資産を通じて通貨変換のリスクを制限します。送金が多い回廊は安定した取引フローを生み出します。輸出志向の企業は、ブロックチェーンの追跡可能性と決済の可視性を重視します。これにより、運転資本の効率が向上します。
- 例えば、Yellow Cardは2024年までに20以上のアフリカ諸国で取引を処理し、国境を越えた商人支払いと送金関連の商取引のための規制された暗号から法定通貨への決済レールをサポートしました。
フィンテックエコシステムの成長とブロックチェーンインフラの開発
MEAの暗号決済ゲートウェイ市場は、成長するフィンテックエコシステムを通じて進化しています。スタートアップ企業は、シンプルなインターフェースを持つ商人向けゲートウェイプラットフォームを開発しています。ブロックチェーンAPIは、企業の統合の複雑さを軽減します。クラウドネイティブシステムは、スケーラブルな取引処理をサポートします。イノベーションハブは製品テストサイクルを加速します。地域のカスタマイズが商人の採用を改善します。それはサービスの可用性と稼働時間を向上させます。
選択的な規制の進展と企業リスクの整合
MEAの暗号決済ゲートウェイ市場は、選択的な規制の進展から支持を得ています。サンドボックスフレームワークは、制御された支払いの革新を可能にします。明確なルールは、企業のリスク評価を改善します。銀行は、コンプライアントな暗号パートナーシップを模索しています。支払い会社は、AML基準にシステムを整合させます。企業ユーザーは、規制されたデジタル支払いの代替手段を求めています。それは長期的なプラットフォーム投資を促進します。
市場動向:
商人決済における安定したデジタル資産の使用増加
MEAの暗号決済ゲートウェイ市場は、安定したデジタル資産の使用が増加していることを示しています。商人は、日常の取引で予測可能な決済結果を好みます。安定した資産は価格の不確実性を減少させます。ゲートウェイは、チェックアウト時に法定通貨に連動した支払いオプションを組み込みます。顧客は支払い承認時に信頼を得ます。決済の自動化が成功率を向上させます。それは一貫した取引量をサポートします。ステーブルコインのレールは、財務チームのための調整を簡素化します。財務計画は、ボラティリティへの露出が減少することで容易になります。このトレンドは、商人の継続的な使用を強化します。
- 例えば、CoinGateは2024年の支払いレポートで、USDTがビットコインを超えて最も使用される支払い資産となり、ステーブルコインが全取引の約35%を占め、商人の決済安定性への需要によって推進されていると報告しました。
消費者および商人プラットフォームにおけるモバイルウォレットの統合
MEAの暗号決済ゲートウェイ市場は、モバイルウォレットの拡大と一致しています。ウォレットファーストの支払い行動が都市部のユーザー間で勢いを増しています。スーパーアプリは暗号決済機能を統合しています。QRベースの暗号決済が小売環境に進出しています。モバイルアクセスが支払いの範囲を広げます。ゲートウェイはスマートフォン向けにインターフェースを最適化します。それは日常の取引頻度を増加させます。ワンタップチェックアウトが顧客体験を向上させます。ウォレットの相互運用性がマルチプラットフォームでの使用をサポートします。このシフトは、より高い支払いの関与を促進します。
- 例えば、Binance Payは2022年中頃から選ばれたUAEの小売店舗でQRベースの暗号決済を展開し、地元の商人とのパートナーシップを通じて従来のカードインフラに依存せずにモバイルウォレットでのチェックアウトを可能にしました。
企業のセキュリティ、コンプライアンス、および監査準備への注力
MEAの暗号決済ゲートウェイ市場は、より強力なセキュリティフレームワークに向かう傾向があります。プロバイダーは高度なカストディコントロールを展開します。継続的な監視が詐欺の露出を減少させます。コンプライアンスツールはリアルタイムで取引をスクリーニングします。監査準備が整った記録が企業のニーズを満たします。セキュリティ保証が商人の信頼を構築します。それは高額な支払いをサポートします。企業は明確な報告経路を求めています。内部統制がガバナンス基準に整合します。この注力は、長期的な企業の採用を可能にします。
モジュラーAPIの採用とチェックアウトカスタマイズの需要
MEAの暗号決済ゲートウェイ市場は、モジュラーゲートウェイ設計を支持しています。APIはカスタマイズされたチェックアウトワークフローを可能にします。商人は通貨とウォレットのオプションを制御します。プラグアンドプレイツールは展開時間を短縮します。開発者はセットアップの手間を減らします。カスタマイズは多様なビジネスモデルをサポートします。これにより、商人のオンボーディングが加速されます。APIの柔軟性は迅速なスケーリングをサポートします。ホワイトラベルオプションはブランドコントロールを支援します。このアプローチはプラットフォームの適応性を向上させます。
市場の課題分析:
断片化された規制環境とコンプライアンスの複雑さ
MEAの暗号決済ゲートウェイ市場は、国ごとに規制の不一致に直面しています。規則は管轄区域によって大きく異なります。ライセンスの明確さは不均一です。国境を越えたコンプライアンスは運用コストを増加させます。政策の変化は計画リスクを増加させます。大規模な商人は採用決定を遅らせます。これにより、地域のスケーリング努力が遅れます。コンプライアンスチームはより高い報告負担に直面します。承認により市場参入のタイムラインが延びます。この環境は資本力のあるプロバイダーに有利です。
インフラの制約と消費者の信頼のギャップ
MEAの暗号決済ゲートウェイ市場は、インフラと信頼の障壁に直面しています。インターネットの品質は地域によって異なります。農村部のアクセスは依然として限られています。暗号決済に関するユーザー教育は低いままです。セキュリティの懸念が消費者の信頼に影響を与えます。詐欺事件が公衆の認識に影響を与えます。これにより、大衆市場の採用が制限されます。商人はユーザーサポートにより多く投資します。信頼構築キャンペーンが重要性を増します。教育努力に続いて徐々に採用が進みます。
市場の機会:
新興都市経済における商人のデジタル化
MEAの暗号決済ゲートウェイ市場は、新興都市での強力な成長の可能性を持っています。小規模商人は低コストのデジタル決済ツールを求めています。暗号ゲートウェイは参入障壁を低減します。都市の商取引はウォレットベースの決済を採用します。若者主導のデジタル採用が需要を支えます。インフォーマルセクターはブロックチェーン決済を探ります。これにより商人エコシステムが拡大します。地元の市場はモバイル決済を通じてより迅速にデジタル化されます。キャッシュレスの受け入れは取引の透明性を向上させます。このシフトは小規模ビジネスの形式化をサポートします。
銀行や決済ネットワークとの戦略的パートナーシップ
MEAの暗号決済ゲートウェイ市場は、制度的パートナーシップを通じて拡大できます。銀行はデジタル決済モデルへの露出を求めています。ゲートウェイはブロックチェーンの専門知識を提供します。共同モデルは規制の整合性を向上させます。ハイブリッドの法定通貨と暗号のレールは企業を引き付けます。パートナーシップは顧客の信頼を強化します。これにより、長期的な市場ポジションが強化されます。銀行との結びつきにより決済の信頼性が向上します。コンプライアンスプロセスは金融基準と整合します。これらの提携はより広範な企業の採用をサポートします。
市場セグメンテーション分析:
商人タイプ別
MEAの暗号決済ゲートウェイ市場は、商人のカテゴリーごとに異なる採用を示しています。Eコマースの商人は、オンライン販売量が多く、国境を越えたリーチがあるため、採用をリードしています。デジタルサービスプロバイダーは、即時決済とグローバル請求をサポートするために暗号を採用しています。旅行および観光プラットフォームは、カード依存とチャージバックのリスクを減らすために暗号を好みます。ゲームおよびエンターテインメントプラットフォームは、頻繁な低額取引のために迅速な処理を評価しています。サブスクリプションベースのビジネスは、定期的な支払いとグローバルな顧客アクセスのために暗号を使用しています。これは、複数の商人セグメントにわたる支払いの柔軟性を向上させます。
- 例えば、BitPayは、2025年にゲームセクター内で暗号取引が16%成長し、アジアやラテンアメリカの新興市場での使用が増加していると報告しました。
取引タイプ別
MEAの暗号決済ゲートウェイ市場は、取引タイプによって強いセグメンテーションを反映しています。国内の暗号決済は、地元のデジタル商取引と商人の決済をサポートします。国境を越えた暗号決済は、速度とコスト効率のために主要な需要の推進力です。ステーブルコインベースの取引は、予測可能な決済価値のために好まれます。ビットコインとアルトコインの取引は、リスク許容度の高い特定のユーザーグループにサービスを提供します。商人は、顧客プロファイルとボラティリティの露出に基づいて取引タイプを選択します。これは、決済速度、コスト管理、およびリスク管理のニーズをバランスさせます。
- 例えば、NOWPaymentsは2024年のラップアップレポートで、「自動処理ボタン」を導入し、暗号と伝統的な金融を橋渡しするためにフィアットプロバイダーネットワークを拡大し、商人がグローバルなオーディエンスに対応できるようにしたと強調しました。
顧客規模別
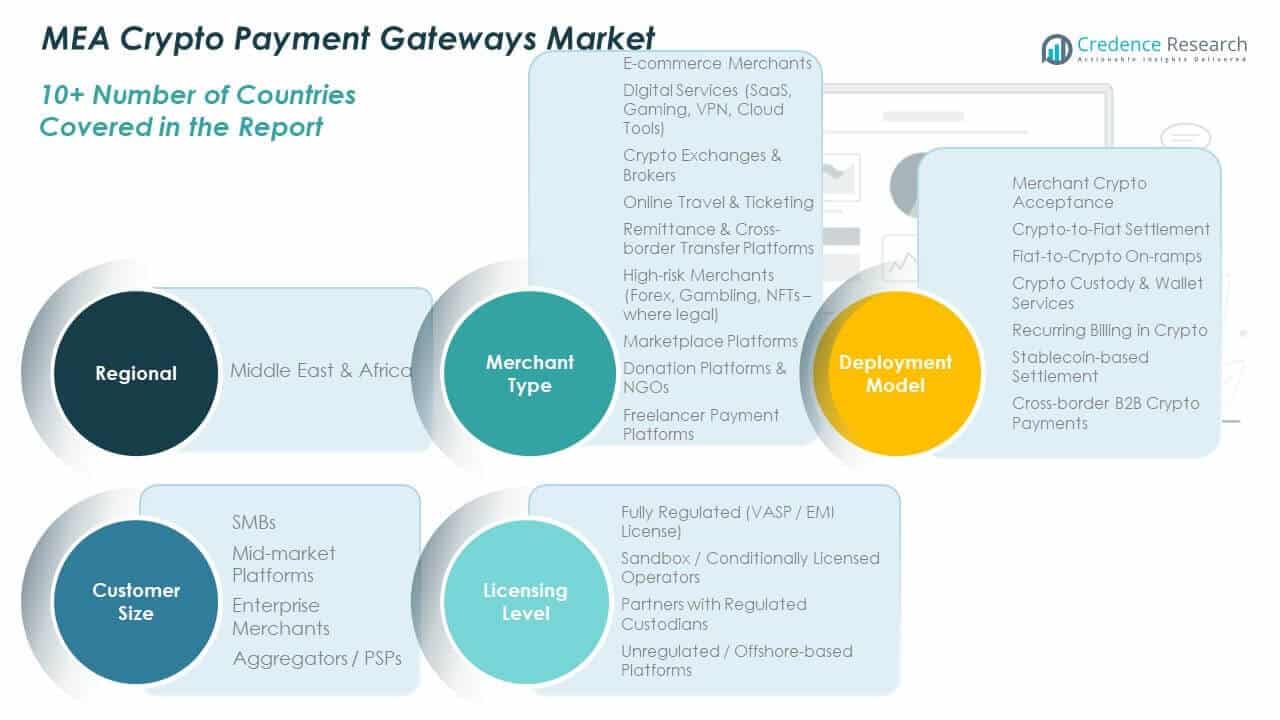
MEAの暗号決済ゲートウェイ市場の採用は、顧客規模によって異なります。中小企業は、手頃な価格でシンプルなデジタル支払いツールを求めています。暗号ゲートウェイは、オンライン取引に参入する中小企業の参入障壁を低くします。大企業は、コンプライアンス、スケーラビリティ、およびシステムの信頼性に焦点を当てています。高い取引量は、高度なリスク管理を必要とします。統合能力は、企業のゲートウェイ選択に影響を与えます。これは、新興および成熟したビジネスモデルの両方をサポートします。
ライセンスレベル別
MEAの暗号決済ゲートウェイ市場は、ライセンスレベルによって異なります。完全にライセンスされたゲートウェイは、規制の保証を求める銀行や大企業を引き付けます。部分的に規制されたゲートウェイは、進化するフレームワークを持つ市場にサービスを提供します。無免許またはオフショアのゲートウェイは、運用の柔軟性を必要とする商人にアピールします。リスク許容度は、地域ごとの商人の好みに影響を与えます。コンプライアンスの強さは、長期的な信頼に影響を与えます。これは、層状で競争の激しいエコシステムを作り出します。
セグメンテーション:
商人タイプ別
- Eコマース商人
- デジタルサービスプロバイダー
- 旅行および観光プラットフォーム
- ゲームおよびエンターテインメントプラットフォーム
- サブスクリプションベースのビジネス
取引タイプ別
- 国内暗号決済
- 国境を越えた暗号決済
- ステーブルコインベースの取引
- ビットコインとアルトコインの取引
顧客規模別
- 中小企業
- 大企業
ライセンスレベル別
- 完全にライセンスされたゲートウェイ
- 部分的に規制されたゲートウェイ
- 無許可またはオフショアのゲートウェイ
国別
- アラブ首長国連邦
- サウジアラビア
- ナイジェリア
- 南アフリカ
- エジプト
- ケニア
- 中東およびアフリカのその他の地域
地域分析:
中東
MEAの暗号決済ゲートウェイ市場は中東地域で強い集中を示しています。中東は先進的なフィンテックインフラと高い企業の準備性により、約50%の市場シェアを占めています。アラブ首長国連邦は明確な規制枠組みと活発なサンドボックスプログラムにより採用をリードしています。サウジアラビアは、eコマースとデジタルサービスの利用拡大により続いています。高いデジタルウォレットの普及が暗号ベースのチェックアウト受け入れをサポートしています。強い国境を越えた貿易活動が取引需要を支えています。資本の利用可能性と強力な決済インフラから利益を得ています。
アフリカ
MEAの暗号決済ゲートウェイ市場はアフリカ全体で急速な成長を示しています。アフリカはモバイルファーストの決済行動に支えられ、約36%の市場シェアを持っています。ナイジェリアは大規模な暗号ユーザーベースと送金依存によりリードしています。南アフリカは企業主導の採用とフィンテックの成熟により続いています。伝統的な銀行へのアクセスが限られているため、暗号決済の関連性が増しています。中小企業は国際顧客にリーチするためにゲートウェイを使用しています。インフラの課題にもかかわらず、中東よりも速く成長しています。
北アフリカおよびその他のMEA
MEAの暗号決済ゲートウェイ市場は北アフリカおよびその他のMEA諸国で徐々に採用されています。このセグメントは約14%の市場シェアを占めています。エジプトは拡大するeコマースとデジタル決済投資によりリードしています。モロッコとケニアはフィンテックの成長に支えられた着実な商人のオンボーディングを示しています。観光関連の支払いが特定の市場で暗号の受け入れを促進しています。規制の明確さは国によって異なり、採用を遅らせています。政策の整合性が改善されれば、長期的な拡大の可能性を提供します。
主要プレイヤー分析:
- CoinPayments
- NOWPayments
- Plisio
- BitPay
- CoinGate
- Binance Pay
- Fasset
- Rain
- Yellow Card
- Luno
競争分析:
MEAの暗号決済ゲートウェイ市場は、適度に分散された競争構造を特徴としています。グローバルプレイヤーは、ライセンスの強さと統合の深さを巡って地域の専門家と競争しています。主要なプロバイダーは、安全な決済、ステーブルコインのサポート、商人に優しいAPIに焦点を当てています。地域の企業は、地元のコンプライアンスと銀行アクセスを通じて差別化しています。フィンテックプラットフォームとのパートナーシップが配信範囲を強化しています。製品の信頼性とオンボーディングの速度が商人の選択を形作ります。コンプライアンスの準備とスケーラビリティに焦点を当てたイノベーション主導のままです。競争の激しさが迅速な機能アップグレードを促します。ブランドの信頼と規制の整合性が長期的なポジショニングに影響を与えます。
最近の展開:
- 2025年11月、CoinPaymentsはアメリカ市場への再参入を果たし、成長する需要に応えるためのグローバルインフラの拡大を自然な形で進めました。同社は、ファッション、ラグジュアリー小売、旅行、eコマースなどの高成長セクターに注力し、ISO 27001認証を維持しながら、グローバルで100万人のウォレットユーザーにサービスを提供しています。
- 2025年10月、NOWPaymentsはユーザーエクスペリエンスと取引効率の向上に焦点を当てた大規模なプラットフォームアップデートを実施しました。このアップデートには、プラットフォーム全体のデザイン一貫性の統一、バランスの読み込みが長時間の遅延ではなくわずか1分で完了する高速なカストディ操作、強化された支払い統合ドキュメント、改善されたチームコミュニケーションツールが含まれています。
- 2025年10月、BitPayはグローバルな決済技術のオリジナルイノベーターであるACI Worldwideとの戦略的パートナーシップを発表しました。このコラボレーションにより、ACIのペイメントオーケストレーションプラットフォームを通じてBitPayのデジタル資産ソリューションが拡大し、商人や決済サービスプロバイダーがステーブルコインを含むデジタル通貨をシームレスに受け入れ、管理することが可能になります。これは、従来の決済レールを戦略的に補完するものです。
- 2025年9月、Binance Payは南アフリカの主要な決済プロバイダーの一つであるZapperとの戦略的パートナーシップを通じてアフリカでの展開を拡大しました。この統合により、31,000以上の南アフリカの商人が暗号通貨の支払いを受け入れることが可能になり、KFC、Wimpy、Mugg & Beanなどの主要チェーンや、燃料プロバイダーのTotalやSasolを含む63,000以上の場所にグローバルな商人ネットワークが大幅に拡大しました。
レポートのカバレッジ:
この調査レポートは、商人の種類、取引の種類、顧客の規模、ライセンスレベルに基づいた詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、業界を形成する市場のダイナミクス、規制シナリオ、技術的進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- デジタルコマースの拡大は、オンライン取引の増加と国境を越えた商取引活動により、小売およびサービスプラットフォーム全体でゲートウェイの需要を支えます。
- ステーブルコインの使用は、予測可能な決済価値により増加し、商人が価格リスクと日々の現金調整をより効果的に管理できるようにします。
- クロスボーダー決済は、より迅速な決済、低い手数料、コルレス銀行への依存度の低下により、主要な成長エンジンであり続けます。
- 中小企業の採用は、簡素化されたオンボーディングツール、軽量なコンプライアンスプロセス、既存の販売チャネルとの容易な統合を通じて増加します。
- 企業の需要は、監査証跡、規制報告、およびスケーラブルな取引処理をサポートするコンプライアンス対応プラットフォームに焦点を当てます。
- モバイルウォレットの統合は、消費者がカードよりもQRベースのアプリ駆動型の支払い体験を好むため、日常の取引利用を拡大します。
- セキュリティ投資は、詐欺リスク、保管保護、および企業レベルのデータ管理を解決するために、プロバイダーの間で優先事項になります。
- 地域規制は、法的確実性を向上させ、暗号決済への機関参加を促進するために、より明確な枠組みへと進化します。
- 銀行とフィンテックのパートナーシップは、ブロックチェーンレールと信頼できる法定通貨決済インフラストラクチャを組み合わせることで、決済エコシステムを再構築します。
- プラットフォームの差別化は、APIの柔軟性、システムの稼働時間、多様な商人のニーズに合わせたチェックアウトフローのカスタマイズ能力に依存します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
MEAクリプト決済ゲートウェイ市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、MEAクリプト決済ゲートウェイ市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたMEAクリプト決済ゲートウェイ市場のセグメントはどれですか?
MEAの暗号決済ゲートウェイ市場の成長を促進している主な要因は何ですか?
MEAの暗号決済ゲートウェイ市場における主要企業はどこですか?
2024年にMEAクリプト決済ゲートウェイ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 MEA暗号決済ゲートウェイ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のMEA暗号決済ゲートウェイ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3,684.92 million → 2032: USD 6,442.20 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 MEA暗号決済ゲートウェイ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. MEA暗号決済ゲートウェイ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるMEA暗号決済ゲートウェイ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 MEA暗号決済ゲートウェイ市場市場の成長要因
- 3.3 MEA暗号決済ゲートウェイ市場市場の抑制要因および課題
- 3.4 MEA暗号決済ゲートウェイ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 MEA暗号決済ゲートウェイ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 MEA暗号決済ゲートウェイ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、MEA暗号決済ゲートウェイ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 MEA暗号決済ゲートウェイ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. MEA暗号決済ゲートウェイ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はMEA暗号決済ゲートウェイ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 MEA暗号決済ゲートウェイ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 MEA暗号決済ゲートウェイ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 MEA暗号決済ゲートウェイ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 MEA暗号決済ゲートウェイ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新MEA暗号決済ゲートウェイ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のMEA暗号決済ゲートウェイ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のMEA暗号決済ゲートウェイ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のMEA暗号決済ゲートウェイ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のMEA暗号決済ゲートウェイ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのMEA暗号決済ゲートウェイ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のMEA暗号決済ゲートウェイ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのMEA暗号決済ゲートウェイ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. MEA暗号決済ゲートウェイ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
