
バンキング・アズ・ア・サービス・プラットフォーム市場の概要:
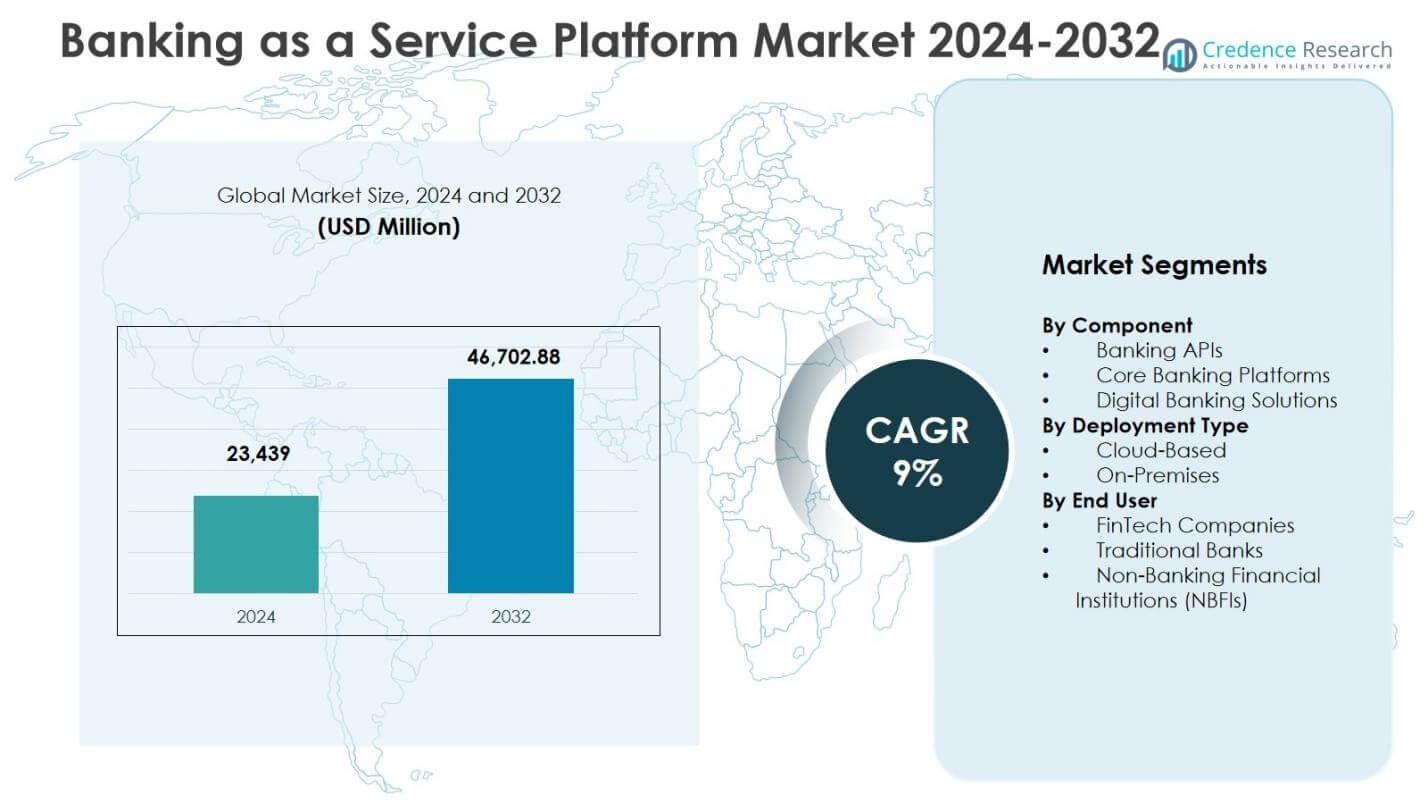
バンキング・アズ・ア・サービス・プラットフォーム市場の規模は2024年に23,439百万米ドルと評価され、2032年までに46,702.88百万米ドルに達すると予測されており、予測期間中のCAGRは9%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のバンキング・アズ・ア・サービス・プラットフォーム市場規模 | USD 23,439 million |
| バンキング・アズ・ア・サービス・プラットフォーム市場、CAGR | 9% |
| 2032年のバンキング・アズ・ア・サービス・プラットフォーム市場規模 | USD 46,702.88 million |
バンキング・アズ・ア・サービス・プラットフォーム市場の洞察
- 市場の成長は、デジタルバンキングの急速な採用、フィンテックの拡大、クラウドベースの展開、オープンバンキングとAPI統合を促進する支援的な規制枠組みによって推進されています。
- 主要なトレンドには、AI、機械学習、高度な分析の統合による予測的洞察と個別化された金融サービスの提供、非金融プラットフォーム全体での組み込み金融とエコシステムパートナーシップの拡大が含まれます。
- 市場は、Mambu、Solaris SE / Solarisbank AG、Railsr、ClearBank、Green Dot、Stripe、Antier Solutions、Nadcab Labs、PayPal、MatchMove Payなどのプレーヤーによってリードされており、革新性、安全性、スケーラブルなソリューションに焦点を当てています。
- 北米は36.8%のシェアで支配しており、ヨーロッパは28.4%、アジア太平洋は22.1%、ラテンアメリカは7.6%、中東・アフリカは5.1%を占めており、クラウドベースおよびAPI駆動型プラットフォームの地域的な採用を反映しています。
バンキング・アズ・ア・サービス・プラットフォーム市場のセグメンテーション分析:
コンポーネント別:
バンキング・アズ・ア・サービス・プラットフォーム市場は、バンキングAPI、コアバンキングプラットフォーム、デジタルバンキングソリューションにセグメント化されています。2024年には、バンキングAPIが市場シェアの42.5%を占める支配的なサブセグメントとして浮上し、シームレスな金融サービスの統合、迅速な製品開発、顧客体験の向上への需要の高まりによって推進されています。コアバンキングプラットフォームとデジタルバンキングソリューションは、それぞれ33.2%と24.3%のシェアを持ち、デジタルトランスフォーメーションの取り組みとレガシーバンキングシステムの近代化によって支えられています。APIの採用により、フィンテックと従来の銀行は効率的にサービスを拡大でき、市場全体の成長を促進しています。
- 例えば、ClearBankは、リアルタイムの支払い、アカウント管理、Faster Payments統合のための単一のAPIを提供し、クラウドベースのスケーラビリティでeコマースとフィンテックスタートアップを支援しています。
展開タイプ別:
市場はクラウドベースとオンプレミスの展開タイプに分類されます。クラウドベースのソリューションは、スケーラビリティ、コスト効率、迅速な展開の利点により、2024年には市場の61.4%を占めています。オンプレミスの展開は市場の38.6%を占め、主にデータセキュリティと規制遵守に対する高い管理を必要とする伝統的な銀行やNBFIに好まれています。銀行業界でのクラウドインフラの採用が増加し、リモート金融サービスの需要が高まる中、クラウドベースのBaaSソリューションが世界市場で好まれています。
- 例えば、SolarisbankはMambuのAPI対応コアバンキングプラットフォームをAWS上で展開し、4か月の実装後にスケーラブルな貸付サービスとパートナー統合を可能にすることで、ドイツ初の完全クラウドベースの銀行となりました。
エンドユーザー別:
バンキング・アズ・ア・サービス・プラットフォーム市場は、フィンテック企業、伝統的な銀行、ノンバンキング金融機関(NBFI)にサービスを提供しています。2024年には、フィンテック企業が48.7%の市場シェアを占め、革新的な金融商品を迅速に立ち上げ、顧客エンゲージメントを強化する必要性から恩恵を受けています。伝統的な銀行は市場の35.1%を占め、BaaSを活用してレガシーシステムを近代化し、デジタルオファリングを拡大しています。NBFIは16.2%を占め、広範なインフラ投資なしで埋め込み型金融サービスを提供したいという欲求に駆られています。全体的な成長は、デジタルバンキングの採用とオープンバンキングイニシアチブに対する規制の支援によって促進されています。
主要な成長要因
デジタルバンキングの急速な採用とフィンテックの拡大
バンキング・アズ・ア・サービス・プラットフォーム市場の成長は、デジタルバンキングの急速な採用とフィンテック企業の拡大によって推進されています。金融機関やスタートアップは、革新的な製品を立ち上げ、顧客体験を向上させ、市場投入までの時間を短縮するために、BaaSプラットフォームをますます活用しています。モバイルバンキング、埋め込み型金融、シームレスなデジタル決済の需要の高まりがプラットフォームの採用を促進しています。2024年には、この要因が市場拡大に大きく寄与し、特に北米とヨーロッパでは、規制の枠組みとデジタルサービスに対する消費者の好みがバンキングAPIの展開、コアバンキングの近代化、クラウドベースのソリューションを加速させています。
- 例えば、Mambuはクラウドネイティブなコアバンキングプラットフォームを提供し、APIファーストのアーキテクチャを通じてデジタル製品や埋め込み型金融ソリューションの迅速な立ち上げを可能にすることで、銀行やフィンテックを支援しています。
規制の支援とオープンバンキングイニシアチブ
世界的な好ましい規制政策とオープンバンキングイニシアチブは、バンキング・アズ・ア・サービス・プラットフォーム市場の主要な成長要因として機能しています。政府や金融当局は、APIを通じた金融データの共有を奨励し、革新と競争を促進しています。これらの規制により、フィンテックや銀行はカスタマイズされた金融商品を提供し、安全な取引を促進し、重いインフラ投資なしでサービスポートフォリオを拡大することが可能になります。ヨーロッパ、北米、アジア太平洋地域でのオープンバンキングイニシアチブは、プラットフォームの採用を加速させ、複数のパートナーとの効率的な統合を可能にし、消費者や企業に対する金融包摂性を向上させています。
- 例えば、英国のPSD2フレームワークの下で、FinexerのFCA認可プラットフォームは英国の99%の銀行に接続し、企業が規制遵守を確保しながら2〜3倍速く支払い開始とデータサービスを展開できるようにします。
クラウド導入によるコスト効率とスケーラビリティ
クラウドベースのバンキング・アズ・ア・サービス・プラットフォームの導入は、コスト効率とスケーラビリティを大幅に向上させ、市場の成長を促進します。クラウドソリューションは広範なオンプレミスインフラの必要性を削減し、運用コストを下げると同時に、増加する顧客需要に迅速に対応できるスケーリングを可能にします。金融機関は柔軟な統合、自動更新、最小限のITメンテナンスの恩恵を受けます。2024年には、クラウドの採用が市場活動の60%以上を推進し、特にフィンテックや新興銀行の間で、新しい地域への拡大を支援します。動的な市場条件に対応してサービスを迅速に展開およびスケーリングする能力は、クラウドベースのBaaSソリューションの好みを強化し、市場全体の採用を加速させます。
主要トレンドと機会
AI、機械学習、先進的な分析の統合
バンキング・アズ・ア・サービス・プラットフォーム市場は、AI、機械学習、先進的な分析の統合を目の当たりにしており、よりスマートな金融サービスの機会を創出しています。これらの技術は予測的洞察、詐欺検出、個別化された顧客エンゲージメント、自動意思決定を可能にします。プロバイダーはデータ駆動型の分析を活用して、個別化された銀行ソリューションを提供し、運用を最適化し、リスク管理を改善します。2024年には、機関がAI駆動のBaaSプラットフォームを採用し、製品提供を強化し、ワークフローを合理化し、競争優位性を獲得します。AI駆動の機能を組み込むトレンドは、フィンテックや銀行が差別化を図り、顧客維持率を高め、複数のサービスラインにわたる運用効率を向上させる機会を提供します。
- 例えば、JPMorgan ChaseはCOiNプラットフォームを展開し、AIを活用して商業ローン契約を数秒で分析し、年間360,000時間かかっていたタスクを高精度で条件を抽出し、リスクを特定します。
組み込み金融とエコシステムパートナーシップの拡大
組み込み金融と戦略的エコシステムパートナーシップは、バンキング・アズ・ア・サービス・プラットフォーム市場における重要なトレンドとして浮上しています。企業は銀行サービスを非金融アプリケーション、例えばeコマース、ライドシェアリング、小売プラットフォームに直接統合し、ユーザーの利便性とエンゲージメントを向上させます。このトレンドは、BaaSプロバイダーが従来の銀行チャネルを超えてフットプリントを拡大するための大きな成長機会を生み出します。テクノロジープラットフォーム、フィンテック、商人とのパートナーシップにより、シームレスな支払い、融資、アカウント管理が可能になります。2024年には、組み込み金融の採用がプロバイダーとエンドユーザーの両方に収益源を加速させ、BaaSプラットフォームが業界全体で統合された金融体験の需要を活用できるようにします。
- 例えば、Shopifyは支払いと複数のクレジット製品、例えば期間ローンとShopify Capitalを介した収益ベースのファイナンスをその商人プラットフォームに直接組み込み、WebBankが商人の取引データを使用してローンを引き受け、発行するBaaSプロバイダーとして機能します。
主要な課題
データセキュリティ、プライバシー、および規制遵守
データセキュリティ、プライバシー、コンプライアンスは、バンキング・アズ・ア・サービス・プラットフォーム市場において重要な課題を呈しています。BaaSプロバイダーは、機密性の高い金融情報や個人情報を扱うため、サイバー攻撃、詐欺、データ漏洩の危険にさらされています。ヨーロッパのGDPRや北米およびアジア太平洋地域の消費者保護法を含む多様な規制フレームワークへの準拠を確保することは、複雑さを増しています。2024年には、厳格なデータ保護要件が運用コストを増加させ、高度なセキュリティ対策を必要とします。プロバイダーは、暗号化、多要素認証、安全なAPIプロトコルに投資しつつ、イノベーションとコンプライアンスのバランスを取り、サービス提供を制限せずにリスクを管理するという継続的な課題に直面しています。
レガシーシステムとの統合と技術的複雑性
バンキング・アズ・ア・サービス・プラットフォームをレガシー銀行システムと統合することは依然として大きな課題です。伝統的な銀行はしばしば古いコアシステムに依存しており、それを近代化することは困難であり、技術的な複雑性、実装時間の増加、コストの増加を招きます。2024年には、これらの統合の課題がシームレスなAPI接続、リアルタイムデータ処理、プラットフォームのスケーラビリティを妨げます。プロバイダーは、スムーズな統合を確保するためにミドルウェア、システムの再設計、熟練したITリソースに投資しなければなりません。レガシーインフラストラクチャを現代のクラウドベースまたはAPI駆動のソリューションと一致させる複雑さは、特に確立された金融機関の間で採用を遅らせ、デジタルトランスフォーメーションへの強い需要にもかかわらず市場成長への障壁を作り出しています。
地域分析
北米
北米は、先進的な金融インフラ、高いFinTechの採用、支援的な規制フレームワークにより、2024年に36.8%のシェアでバンキング・アズ・ア・サービス・プラットフォーム市場をリードしています。Stripe、Green Dot、PayPalなどの主要プレイヤーの存在が市場成長を加速させ、デジタルバンキングソリューション、クラウドベースの展開、組み込み金融の需要が拡大を促進しています。米国とカナダでは、バンキングAPIとコアバンキングの近代化への大規模な投資が見られます。モバイルバンキングの急速な採用、オープンバンキングの取り組み、FinTechと伝統的な銀行とのパートナーシップが北米の優位な地位をさらに強化し、2032年までの持続的な成長を見込んでいます。
ヨーロッパ
ヨーロッパは、PSD2やオープンバンキング指令を通じた規制の支援により、2024年にバンキング・アズ・ア・サービス・プラットフォーム市場の28.4%のシェアを保持しています。英国、ドイツ、フランスなどの国々は、APIベースの銀行ソリューションの早期採用者であり、FinTechと伝統的な銀行が効率的に革新することを可能にしています。組み込み金融とクラウドベースの展開の上昇傾向が運用効率と顧客エンゲージメントを向上させています。Solarisbank AGやRailsrのような主要なBaaSプロバイダーは、戦略的パートナーシップと技術革新を通じてエコシステムを強化しています。デジタルバンキングインフラへの継続的な投資が、ヨーロッパが予測期間を通じて強力な成長軌道を維持することを保証しています。
アジア太平洋
アジア太平洋地域は、2024年におけるバンキング・アズ・ア・サービス・プラットフォーム市場の22.1%を占めており、急速なフィンテックの拡大、スマートフォンの普及率の向上、デジタル決済を促進する政府の取り組みによって支えられています。中国、インド、オーストラリアなどの国々では、革新的な金融サービスを提供するためにクラウドベースのBaaSプラットフォームの採用が顕著です。デジタルウォレット、融資プラットフォーム、eコマースにおける組み込み金融の需要の高まりが市場の成長を促進しています。地域のプレーヤーと国際的なBaaSプロバイダーが協力してサービス提供を拡大し、金融包摂を可能にし、運用効率を向上させています。増加する中産階級人口とデジタルリテラシーの向上が、アジア太平洋地域全体での市場の持続的な勢いに寄与しています。
ラテンアメリカ
ラテンアメリカは、2024年におけるバンキング・アズ・ア・サービス・プラットフォーム市場の7.6%を占めており、成長するフィンテックエコシステムとデジタルバンキングソリューションの需要の増加によって支えられています。ブラジル、メキシコ、アルゼンチンなどの国々は、金融包摂、モバイルバンキングの採用、APIベースのサービスに注力しています。コスト効率とスケーラビリティのため、クラウド展開が好まれる選択肢となっています。地域の銀行とBaaSプロバイダー間のパートナーシップは、支払いと融資を含むデジタルサービスのシームレスな統合を促進します。規制やインフラの課題にもかかわらず、スマートフォンの普及率の上昇、デジタルリテラシーの向上、アクセス可能な金融ソリューションの必要性によって、地域は着実な成長を示しています。
中東・アフリカ
中東・アフリカ地域は、2024年におけるバンキング・アズ・ア・サービス・プラットフォーム市場の5.1%を占めており、UAE、サウジアラビア、南アフリカの新興フィンテックハブによって推進されています。デジタルバンキングインフラ、モバイル決済、クラウドベースのBaaSソリューションへの投資が採用を加速させています。金融包摂と革新を促進する政府の取り組みが、プラットフォーム展開に好ましい環境を提供しています。地域の銀行は、カスタマイズされた金融サービスを提供するために、グローバルなBaaSプロバイダーとますます提携しています。技術に精通した人口の間でデジタルウォレット、融資プラットフォーム、組み込み金融ソリューションの需要の高まりが市場拡大を支え、この地域を予測期間中の漸進的な成長に位置づけています。
バンキング・アズ・ア・サービス・プラットフォーム市場のセグメンテーション:
コンポーネント別
- バンキングAPI
- コアバンキングプラットフォーム
- デジタルバンキングソリューション
展開タイプ別
- クラウドベース
- オンプレミス
エンドユーザー別
- フィンテック企業
- 伝統的な銀行
- ノンバンキング金融機関(NBFI)
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
バンキング・アズ・ア・サービス・プラットフォーム市場の競争環境には、Mambu、Solaris SE / Solarisbank AG、Railsr、ClearBank、Green Dot、Stripe、Antier Solutions、Nadcab Labs、PayPal、MatchMove Payなどの主要企業が含まれます。これらの企業は、クラウドベースのソリューション、バンキングAPI、デジタルバンキングプラットフォームを通じてサービスポートフォリオを拡大し、フィンテック、伝統的な銀行、NBFIに対応しています。戦略的なパートナーシップ、合併、買収により、プロバイダーは地理的な存在感を強化し、AI、機械学習、高度な分析などの先進技術を統合しています。この市場は高い革新性を特徴としており、企業はセキュリティ、コンプライアンス、スケーラブルなインフラストラクチャに多額の投資を行っています。北アメリカとヨーロッパは、早期の導入と支援的な規制の枠組みにより、支配的な地域として残っています。企業は、埋め込み型金融商品、リアルタイム決済、カスタマイズ可能なソリューションを通じて差別化を図り、API統合、コスト効率、シームレスな顧客体験をめぐる競争が激化しており、成長するデジタルバンキングおよびフィンテック市場を獲得しています。
主要プレイヤー分析
- Mambu
- Solaris SE / Solarisbank AG
- Railsr(旧Railsbank)
- ClearBank
- Green Dot
- Stripe
- Antier Solutions
- Nadcab Labs
- PayPal(BaaSオファリング)
- MatchMove Pay
最近の動向
- 2025年11月、デジタルバンキングプラットフォームを提供するフィンテックアーキテクチャプロバイダーであるBKN301は、AIを活用した金融分析とオープンバンキングソリューションを専門とする英国の企業Plankyを買収しました。
- 2025年10月、Mambuは北米の信用組合向けにコンポーザブルバンキングアプローチを開始し、モジュラーインフラストラクチャでレガシーシステムを近代化し、デジタルサービスを強化しました。
- 2025年10月、MambuはKrom Bankとの複数年にわたるパートナーシップを延長し、インドネシアでのデジタルバンキングの革新を加速し、金融商品提供を拡大するための5年間の契約を更新しました。
レポートのカバレッジ
この調査レポートは、コンポーネント、導入タイプ、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動向、規制の状況、技術の進歩が業界に与える影響を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 金融サービス全体でのデジタルトランスフォーメーションにより、バンキングアズアサービスプラットフォームの採用は急速に成長し続けるでしょう。
- クラウドベースのBaaSソリューションは、スケーラビリティとコスト効率のため、導入が増加するでしょう。
- フィンテック企業は主要な採用者として残り、革新的な金融商品とサービスを拡大します。
- AI、機械学習、高度な分析の統合により、パーソナライゼーションとリスク管理が強化されます。
- eコマース、小売、非金融プラットフォームにおける埋め込み型金融が新たな成長機会を創出します。
- オープンバンキングの取り組みと規制のサポートにより、国境を越えたAPIベースのサービスが推進されます。
- 従来の銀行は、競争力を維持するためにBaaSを使用してレガシーシステムをますます近代化します。
- BaaSプロバイダーと金融機関との戦略的パートナーシップとコラボレーションが市場の存在感を強化します。
- セキュリティ、プライバシー、コンプライアンスソリューションは、市場拡大を支えるために重要なままです。
- アジア太平洋、ラテンアメリカ、中東・アフリカの新興市場でBaaSの採用が加速するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
バンキング・アズ・ア・サービスプラットフォーム市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、バンキング・アズ・ア・サービスプラットフォーム市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたバンキング・アズ・ア・サービスプラットフォーム市場のセグメントはどれですか?
2024年には、バンキングAPIセグメントがバンキング・アズ・ア・サービスプラットフォーム市場で42.5%のシェアを持ち、最大のシェアを占めました。
バンキング・アズ・ア・サービスプラットフォーム市場の主要企業はどこですか?
2024年に「バンキング・アズ・ア・サービス」プラットフォーム市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 バンキング・アズ・ア・サービス・プラットフォーム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のバンキング・アズ・ア・サービス・プラットフォーム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 23,439 Million → 2032: USD 46,702.88 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 バンキング・アズ・ア・サービス・プラットフォーム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. バンキング・アズ・ア・サービス・プラットフォーム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるバンキング・アズ・ア・サービス・プラットフォーム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 バンキング・アズ・ア・サービス・プラットフォーム市場市場の成長要因
- 3.3 バンキング・アズ・ア・サービス・プラットフォーム市場市場の抑制要因および課題
- 3.4 バンキング・アズ・ア・サービス・プラットフォーム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 バンキング・アズ・ア・サービス・プラットフォーム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 バンキング・アズ・ア・サービス・プラットフォーム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、バンキング・アズ・ア・サービス・プラットフォーム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 バンキング・アズ・ア・サービス・プラットフォーム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. バンキング・アズ・ア・サービス・プラットフォーム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はバンキング・アズ・ア・サービス・プラットフォーム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 バンキング・アズ・ア・サービス・プラットフォーム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 バンキング・アズ・ア・サービス・プラットフォーム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 バンキング・アズ・ア・サービス・プラットフォーム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 バンキング・アズ・ア・サービス・プラットフォーム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新バンキング・アズ・ア・サービス・プラットフォーム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のバンキング・アズ・ア・サービス・プラットフォーム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のバンキング・アズ・ア・サービス・プラットフォーム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のバンキング・アズ・ア・サービス・プラットフォーム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のバンキング・アズ・ア・サービス・プラットフォーム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのバンキング・アズ・ア・サービス・プラットフォーム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のバンキング・アズ・ア・サービス・プラットフォーム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのバンキング・アズ・ア・サービス・プラットフォーム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. バンキング・アズ・ア・サービス・プラットフォーム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
