
市場概要
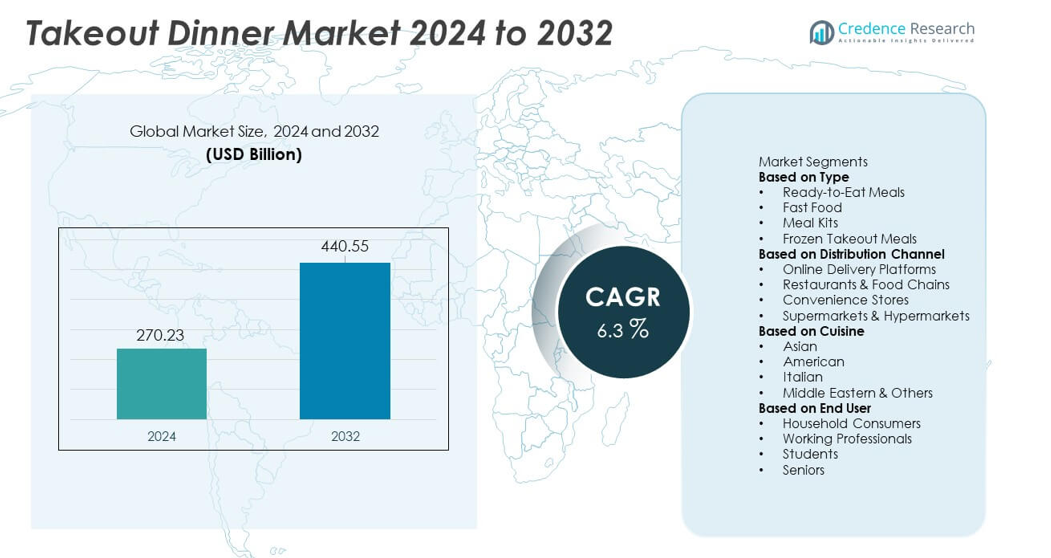
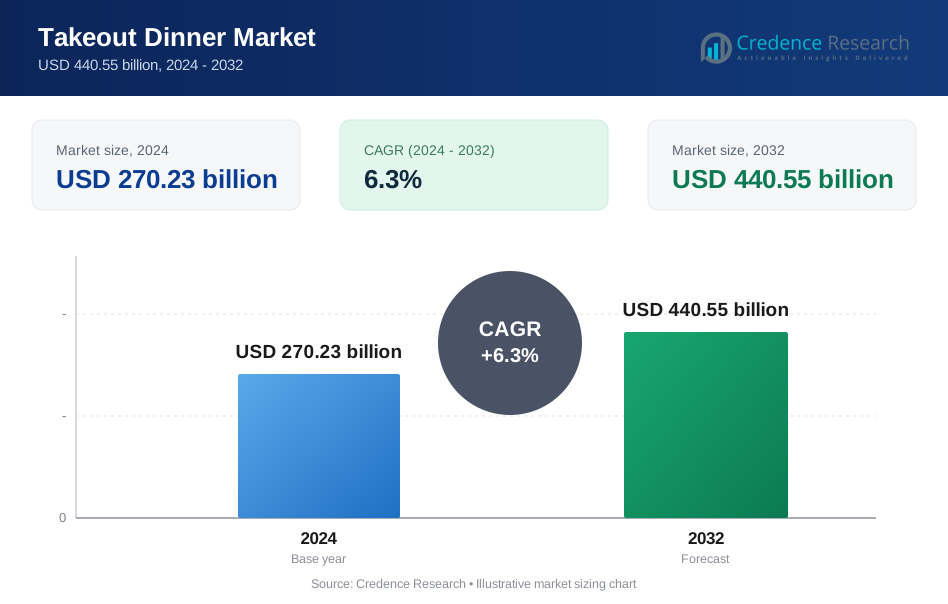
テイクアウトディナー市場は2024年に2,702億3,000万米ドルに達し、2032年までに4,405億5,000万米ドルに成長する見込みで、予測期間中のCAGRは6.3%です。
| レポート属性 | 詳細 |
|---|---|
| 過去の期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のテイクアウトディナー市場規模 | 2,702億3,000万米ドル |
| テイクアウトディナー市場、CAGR | 6.3% |
| 2032年のテイクアウトディナー市場規模 | 4,405億5,000万米ドル |
テイクアウトディナー市場は、マクドナルド、ドミノ・ピザ、ヤム・ブランズ、スターバックス、ドアダッシュ、ウーバーイーツ、ジャストイートテイクアウェイ、チポトレメキシカングリル、パネラブレッド、グラブハブなどの主要企業によって牽引されており、これらの企業は強力なデリバリーパートナーシップ、デジタル注文システム、多様なメニュー提供を通じて市場を拡大しています。これらの企業は、顧客維持を向上させるために、より迅速なデリバリーモデル、改善されたパッケージング、ロイヤルティプログラムに投資しています。地域的には、北米が37%のシェアで市場をリードしており、高いデジタル採用と強力なデリバリープラットフォームの利用に支えられています。一方、ヨーロッパは28%のシェアで続き、広範なレストランの参加と便利な夕食需要の増加によって牽引されています。
市場の洞察
- テイクアウトディナー市場は2024年に2,702億3,000万米ドルに達し、便利な夕食の強い需要に支えられ、2032年までに6.3%のCAGRで成長します。
- 強力な市場の推進要因には、忙しい消費者のルーチン、デジタル注文の急速な成長、そして即食の食事の需要の増加が含まれ、即食の食事はセグメントで36%のシェアを占めています。
- 主要なトレンドには、より健康的なテイクアウトの選択肢の増加、サブスクリプションベースのミールキットの急速な拡大、主要企業によるAIベースのデリバリー最適化の利用増加が含まれます。
- 競争圧力は、企業がメニューを強化し、デリバリーを迅速化し、ロイヤルティプログラムを導入する中で高まっていますが、制約には高いデリバリー料金、食品の鮮度に関する懸念、運営コストの上昇が含まれます。
- 地域的には、北米が37%のシェアでリードし、ヨーロッパが28%、アジア太平洋が26%で続き、強力なオンライン注文の利用とレストランや料理の多様性の拡大によって牽引されています。
市場セグメンテーション分析:
タイプ別
即食の食事は、忙しい消費者、働くプロフェッショナル、都市部の家族の間で迅速で便利な食事ソリューションの需要の高まりにより、39%のシェアでセグメントをリードしています。これらの食事は、時間を節約できる性質、多様な選択肢、鮮度と風味を維持する改善されたパッケージングにより人気を集めています。ファストフードは強力なブランドの可視性と広範なアクセス性で成長を続け、ミールキットは部分的に調理されたカスタマイズ可能なオプションを求める消費者にアピールしています。冷凍テイクアウト食事は、家庭が手頃な価格と長い保存期間を優先するため、安定した需要を維持しています。便利さを重視するライフスタイルの成長と製品革新の拡大が、即食の食事の優位性を強化しています。
- 例えば、ネスレは新製品を継続的に導入し、需要に応え消費者のトレンドに適応するために製造能力に投資しています。同社は、サウスカロライナ州ガフニーの工場など、Stouffer'sやLean Cuisineブランドの製品を生産する米国の冷凍食品製造施設を拡張するために数百万ドルを投資しました。
流通チャネル別
オンライン配達プラットフォームは、フードデリバリーアプリの強力な採用と、玄関先サービスを好む消費者の増加に支えられ、市場の46%を占めています。デジタルプラットフォームは、幅広い料理の選択肢、プロモーション価格、リアルタイムの注文追跡を提供し、テイクアウトディナーの好まれる選択肢となっています。レストランやフードチェーンは、テイクアウトやカーブサイドピックアップモデルを拡大し続けています。コンビニエンスストアは、すぐに食べられるセクションや持ち帰り用の提供を通じて勢いを増し、スーパーマーケットやハイパーマーケットは、パッケージ化された食事ソリューションを求める家庭にサービスを提供しています。モバイルの普及とアプリベースの注文の増加が、オンラインプラットフォームのリーダーシップを引き続き推進しています。
- 例えば、DoorDashは物流ネットワークを拡大し、月間アクティブユーザー数が4,200万人を超え、北米全体で約60万の加盟店パートナーを追加しました。このプラットフォームは、昨年(2024年)の運営年に2.5億件以上の配達注文を処理しました。
料理別
アジア料理は34%の最大シェアを持ち、中国料理、インド料理、タイ料理、日本料理などの風味豊かで手頃な価格の多様な食事オプションに対する消費者の広範な好みによって推進されています。アメリカ料理は、ファーストフードチェーンによって支えられたバーガー、サンドイッチ、コンフォートフードの強い需要で続きます。イタリア料理は、ピザやパスタといったテイクアウトの定番で人気があります。中東料理やその他の世界の料理は、消費者が新しい味や健康的な食事の選択肢を探求するにつれて着実に成長しています。多文化人口の拡大、世界的な食のトレンドの上昇、デリバリーアプリでの強い代表性が、テイクアウトディナー市場におけるアジア料理のリーディングポジションを強化しています。
主要成長要因
利便性と時短食の需要増加
忙しいライフスタイルと増加する仕事のコミットメントが、便利なテイクアウトディナーオプションの強い需要を促進しています。消費者は、調理時間を短縮するために、すぐに食べられる食事、ファーストフード、クイックサービスの提供をますます好むようになっています。都市化と増加する共働き世帯がこのシフトをさらに支えています。デリバリーアプリは、迅速な注文と多様なメニューの選択肢を提供することでアクセスを容易にします。消費者が利便性を優先するにつれて、テイクアウトディナー市場は都市部と郊外の両方で拡大し続けています。
- 例えば、マクドナルドはそのビジネスモデルを通じて世界的に収益を上げています。同社は、世界中の多くの国で事業を展開しており、企業運営のレストランと多数のフランチャイズ店舗を含むビジネス戦略を持っています。
オンラインデリバリープラットフォームの拡大
オンラインデリバリーアプリは、アクセスの向上、パーソナライズされた推奨、複数の支払いオプションを提供することで市場の成長を加速させます。これらのプラットフォームは、顧客がメニューを閲覧し、注文を追跡し、最小限の労力で玄関先に配達を受け取ることを可能にします。レストランは、アプリベースのプロモーションを通じて高い視認性と拡張されたリーチを享受します。スマートフォンの使用とデジタル決済の成長が採用をさらに促進します。オンラインプラットフォームがロイヤルティリワードと迅速な配達モデルを統合するにつれて、テイクアウトディナーの需要は大幅に増加しています。
- 例えば、Uber Eatsは定期的に何百万もの食事配達を促進しています。このプラットフォームは広範なグローバルカバレッジを維持し、世界中の広大なネットワークのレストランと提携しており、多くの地域で大規模に運営されています。
メニューの多様性とグローバル料理の採用の増加
グローバル料理への関心の高まりは、多様な消費者グループ間でのテイクアウトディナーの受け入れを広げています。アジア料理、イタリア料理、アメリカ料理、中東料理は、バラエティ、手頃な価格、配達アプリでの強い存在感から人気を集めています。レストランは、より健康的な選択肢、植物ベースの食事、カスタマイズ可能な料理をメニューに追加しています。多文化の人口と国際的な風味への露出も需要を後押ししています。消費者がより多様な食品カテゴリーを探求するにつれて、テイクアウトプロバイダーは注文頻度の増加とより広範な食事の好みから利益を得ます。
主要なトレンドと機会
健康的でプレミアムなテイクアウトオプションの成長
消費者はますます、低カロリー、植物ベース、タンパク質豊富な健康的なテイクアウト食を求めています。レストランや配達ブランドは、栄養価の高い料理、プレミアムな食材、クリーンラベルの包装を導入して対応しています。ウェルネス志向の食習慣は、食事キット、栄養価の高い冷凍食品、新鮮な即食ボウルの機会をサポートします。食事の質とライフスタイル関連の健康問題への意識の高まりが、プレミアムで健康志向のテイクアウトオプションの需要を加速させています。このシフトは、製品開発とメニュー拡大における革新を促進します。
- 例えば、Chipotleはタンパク質豊富で植物ベースのオプションに対する強い需要を見続けています。同社は毎年かなりの量の責任を持って栽培された農産物を調達し、すべての主要な食材において人工的な色、風味、保存料を使用しないという目標を達成しています。
配達と注文管理における技術の採用の増加
技術は、テイクアウトディナーマーケット全体で注文の正確性、配達速度、顧客体験を向上させる上で重要な役割を果たしています。レストランは、自動化されたキッチンツール、デジタルメニューボード、AI駆動の需要予測を採用して運営を最適化しています。配達プラットフォームは、ルート最適化、サブスクリプションモデル、リアルタイムトラッキングを使用してサービスの信頼性を向上させています。非接触決済とモバイル注文が消費者の信頼を高めています。デジタルツールが進化するにつれて、技術駆動の革新が運営効率と消費者エンゲージメントの向上に大きな機会を創出します。
- 例えば、Domino’sは多数の「Domino’s AnyWare」デジタル注文統合を実行し、AIシステムDOM Voiceを通じて電話注文のかなりの割合を処理しています。同社はまた、主要市場での注文にGPS対応の配達追跡を使用しています。
主要な課題
高い運営コストと配達コスト
食品価格の上昇、労働力不足、配達料金がレストランと配達パートナーにコスト圧力を生み出しています。調理、包装、ラストマイル配達の費用が増加する中で、品質、速度、手頃な価格を維持することが難しくなっています。小規模なレストランは大手チェーンの規模と価格に匹敵するのに苦労しています。配達プラットフォームからの高い手数料がさらに負担を増やします。コスト効率を維持しながらサービス基準を維持することは、利益率を維持する上での大きな課題です。
配達中の食品の品質と一貫性
食品の新鮮さを確保し、輸送中の味を維持することは、依然として持続的な課題です。食事は遅延や取り扱いの問題により、食感や温度を失う可能性があります。特に揚げ物や繊細な料理において、包装の制限が品質に影響を与えることがあります。これらの問題は顧客満足度やリピート購入に影響を与えます。レストランや配達業者は、より良い包装、改善された取り扱い技術、より効率的な物流システムに投資する必要があります。長距離にわたって一貫した食品の品質を維持することは、長期的な顧客維持に不可欠です。
地域分析
北アメリカ
北アメリカは、オンライン配達プラットフォームの強力な採用、高い消費者支出、発展したクイックサービスレストランエコシステムに支えられ、テイクアウトディナーマーケットの37%を占めています。アメリカ合衆国は、迅速な配達と多様な料理の選択を提供するアプリの広範な利用により、この地域をリードしています。忙しい仕事のスケジュールと便利な食事への嗜好の高まりが需要をさらに促進しています。レストランは、デジタル注文、カーブサイドピックアップ、サブスクリプションベースの食事サービスを拡大して顧客を引き付けています。カナダは、都市化の進展と世界の料理への関心の高まりに貢献しています。高いデジタル成熟度と強力なフードサービスインフラストラクチャが、北アメリカのリーダーシップを強化し続けています。
ヨーロッパ
ヨーロッパは、拡大するフードデリバリーネットワーク、家庭でのレストラン品質の食事の需要増加、多国籍ファストフードおよびカジュアルダイニングチェーンの強い浸透により、28%を占めています。イギリス、ドイツ、フランスなどの国々は、先進的な配達エコシステムと便利な食事への高い消費者嗜好でリードしています。健康的なテイクアウトオプションやプレミアムなレディトゥイートミールの成長が市場採用を強化しています。都市生活の増加、忙しい仕事のスケジュール、国際的な料理の幅広い提供が主要都市での安定した需要を支えています。強力なデジタル決済システムと食品安全に対する規制のサポートが、ヨーロッパの市場における地位を強化しています。
アジア太平洋
アジア太平洋は、急速な都市化、成長する中産階級の人口、モバイルベースのフードデリバリーサービスの強い採用に支えられ、25%を占めています。中国とインドは、大規模なユーザーベース、拡大するクイックサービスチェーン、手頃な食事オプションの高い需要でリードしています。東南アジアは、スマートフォンの普及とアプリベースのテイクアウトサービスの人気により、強い成長を示しています。多様な料理の嗜好、可処分所得の増加、忙しい仕事環境が、消費者に便利なディナーソリューションを選ばせています。クラウドキッチンの拡大と競争力のある配達価格が、アジア太平洋をテイクアウトディナーマーケットで最も急成長している地域の一つとしてさらに強化しています。
ラテンアメリカ
ラテンアメリカは、拡大するデジタル配達プラットフォーム、便利な食事への消費者の関心の増加、ファストフードチェーンの参加の増加に支えられ、6%を占めています。ブラジルとメキシコは、強力な都市人口とモバイル注文の採用の高さにより、この地域をリードしています。経済の回復と中産階級の支出の増加が、レディトゥイートミールや迅速なテイクアウトオプションの成長を支えています。不安定な配達インフラストラクチャなどの課題にもかかわらず、大都市では忙しいライフスタイルと手頃な価格によって強い需要が示されています。配達アプリでの地域料理の人気の高まりが、ラテンアメリカ全体の市場勢いをさらに後押ししています。
中東・アフリカ
中東とアフリカは、食品サービスセクターの拡大、増加する外国人居住者、都市消費者の間での便利な食事の高い需要により、4%のシェアを持っています。特にUAEとサウジアラビアの湾岸諸国は、強力なデジタル配送エコシステムと多様な国際料理の提供でリードしています。アフリカは、インターネットアクセスの改善と大都市圏でのファストフードや即席食品の採用の増加に支えられ、徐々に成長を示しています。レストランやデリバリーアプリは、消費者の期待の高まりに応えるため、より良い物流と幅広いメニューの提供に投資しています。継続的なデジタル化とライフスタイルの変化が、この地域の長期的な成長を支えています。
市場セグメンテーション:
タイプ別
- 即席食品
- ファストフード
- ミールキット
- 冷凍テイクアウト食品
流通チャネル別
- オンライン配信プラットフォーム
- レストラン&フードチェーン
- コンビニエンスストア
- スーパーマーケット&ハイパーマーケット
料理別
- アジア料理
- アメリカ料理
- イタリア料理
- 中東料理&その他
エンドユーザー別
- 家庭消費者
- 働くプロフェッショナル
- 学生
- 高齢者
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東&アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
競争環境分析では、マクドナルド、ドミノ・ピザ、ヤム・ブランズ、スターバックス、ドアダッシュ、ウーバーイーツ、ジャストイートテイクアウェイ、チポトレ・メキシカングリル、パネラブレッド、グラブハブなどの主要プレイヤーの強力な参加が示されています。これらの企業は、広範な配送ネットワーク、メニューの革新、サードパーティ配送プラットフォームとの強力なパートナーシップを通じて市場ポジションを強化しています。主要なレストランチェーンは、デジタル注文、ロイヤルティプログラム、カーブサイドピックアップを拡大し、顧客の利便性を向上させています。配送プラットフォームは、ルート最適化、サブスクリプションモデル、迅速な配送能力に投資し、注文量を増やしています。クラウドキッチンとバーチャルレストランブランドは、多様な食事を提供し、オーバーヘッドコストを削減することで競争をさらに激化させています。企業は、包装品質の向上、配送時間の短縮、パーソナライズされたプロモーションの提供に焦点を当て、顧客維持を促進しています。消費者の利便性への需要が高まる中、競争は配送効率、メニューの多様性、デジタル体験、価値主導の提供に集中しています。
主要プレイヤー分析
- マクドナルド
- ドミノ・ピザ
- ヤム・ブランズ (KFC, ピザハット, タコベル)
- スターバックス
- ドアダッシュ
- ウーバーイーツ
- ジャストイートテイクアウェイ
- チポトレ・メキシカングリル
- パネラ・ブレッド
- グラブハブ
最近の展開
- 2025年11月、ヤム・ブランズはピザハットの正式な戦略的レビューを開始しました。親会社は、パフォーマンス向上のためにピザハットを売却または再構築する可能性があると述べました。
- 2025年8月、マクドナルドとドアダッシュは、米国での新しいオンライン注文体験を含む、グローバルパートナーシップのさらなる拡大を発表しました。
- 2025年4月、ドミノ・ピザとドアダッシュは戦略的パートナーシップを発表し、ドミノが米国全土でドアダッシュアプリを通じて配達注文を開始する予定で、2025年5月に全国展開を開始する計画です。また、2025年後半にはカナダへの拡大も計画されています。
レポートのカバレッジ
この調査レポートは、タイプ、流通チャネル、料理、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、技術の進歩が業界に与える影響を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- 消費者が利便性を優先し続けるため、持ち帰りディナーの需要が増加します。
- オンライン配達プラットフォームは、より迅速で信頼性の高い配達オプションでサービスを拡大します。
- レストランは、調理速度と正確性を向上させるためにキッチンの自動化に投資します。
- 健康志向でクリーンラベルの持ち帰り食が、より強い顧客の関心を集めます。
- 家庭での柔軟な食事ソリューションを求める家庭が増えるため、ミールキットのサブスクリプションが成長します。
- AIを活用したルート計画が配達効率を向上させ、遅延を減少させます。
- クラウドキッチンが都市部に拡大し、増加するデジタルフードオーダーをサポートします。
- データに基づく洞察を通じて、メニューやポーションサイズのパーソナライズが進みます。
- リサイクル可能な包装や食品廃棄物の削減により、持続可能性の実践が向上します。
- 消費者が多様でプレミアムな持ち帰りオプションを探求するため、世界の料理のバラエティが増加します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
テイクアウトディナー市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間にテイクアウトディナー市場はどのくらいの年平均成長率で成長すると予測されていますか?
どのセグメントがデリバリープラットフォームの市場シェアをリードしていますか?
テイクアウトディナー市場の成長を促進している主な要因は何ですか?
世界のテイクアウトディナーマーケットの主要なプレーヤーは誰ですか?
テイクアウトディナー業界の主要な市場推進要因は何ですか?
2024年にテイクアウトディナー市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 テイクアウトディナーマーケットの範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のテイクアウトディナーマーケット市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 270.23 billion → 2032: USD 440.55 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 テイクアウトディナーマーケット市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. テイクアウトディナーマーケット市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるテイクアウトディナーマーケット市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 テイクアウトディナーマーケット市場の成長要因
- 3.3 テイクアウトディナーマーケット市場の抑制要因および課題
- 3.4 テイクアウトディナーマーケット市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 テイクアウトディナーマーケットバリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 テイクアウトディナーマーケットサプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、テイクアウトディナーマーケットカテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 テイクアウトディナーマーケット市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. テイクアウトディナーマーケット輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はテイクアウトディナーマーケット市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 テイクアウトディナーマーケット市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 テイクアウトディナーマーケット市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 テイクアウトディナーマーケット競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 テイクアウトディナーマーケット分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新テイクアウトディナーマーケットの発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のテイクアウトディナーマーケット市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のテイクアウトディナーマーケット市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のテイクアウトディナーマーケット市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のテイクアウトディナーマーケット市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのテイクアウトディナーマーケット市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のテイクアウトディナーマーケット市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのテイクアウトディナーマーケット市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. テイクアウトディナーマーケット企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
