
市場概要:
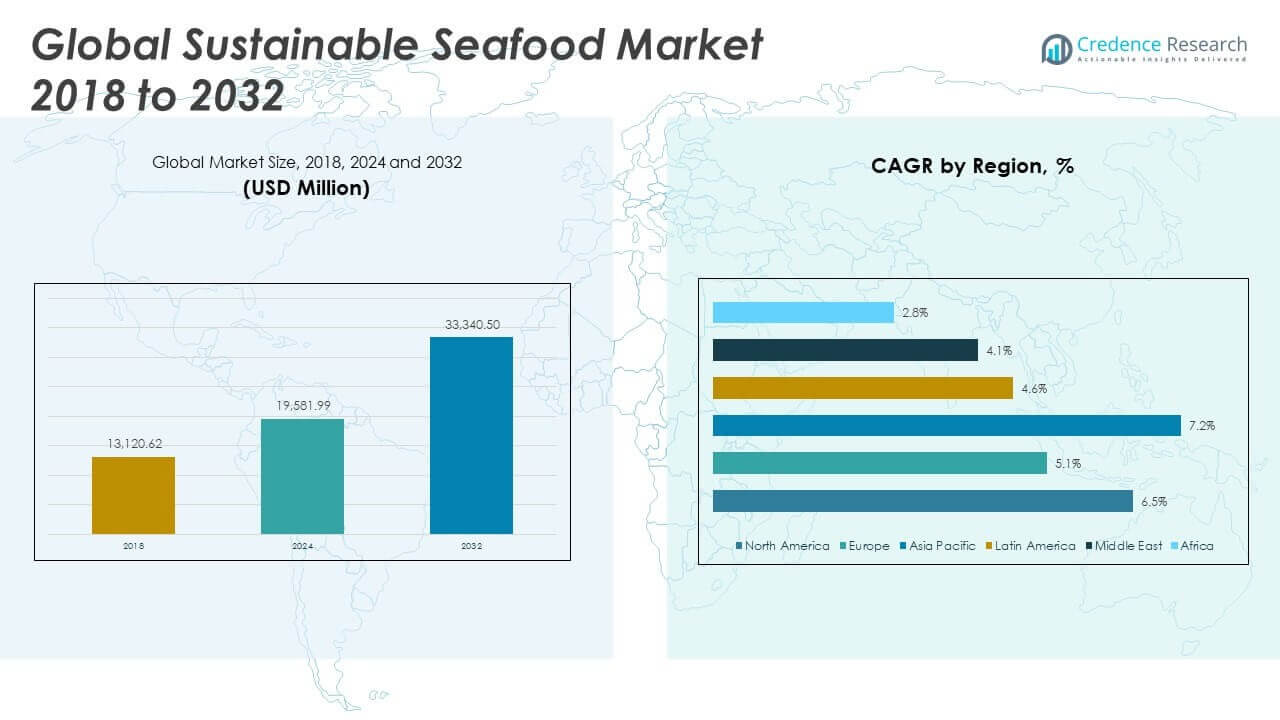
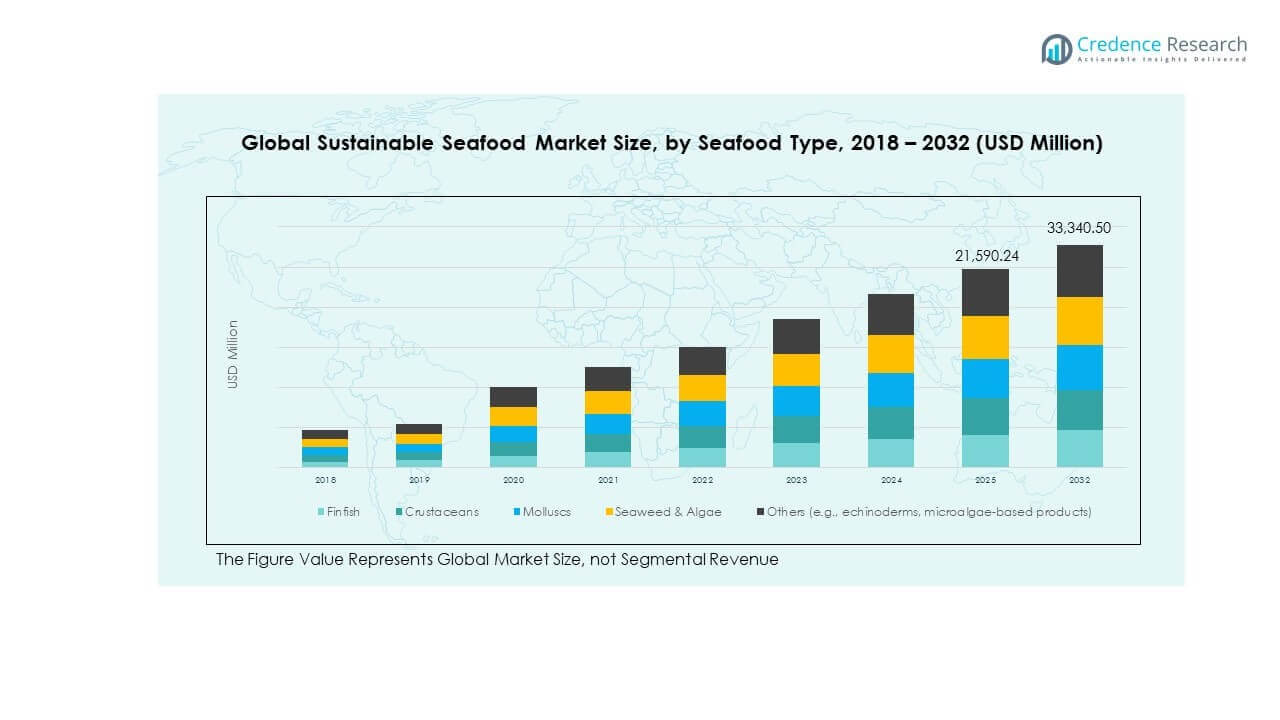
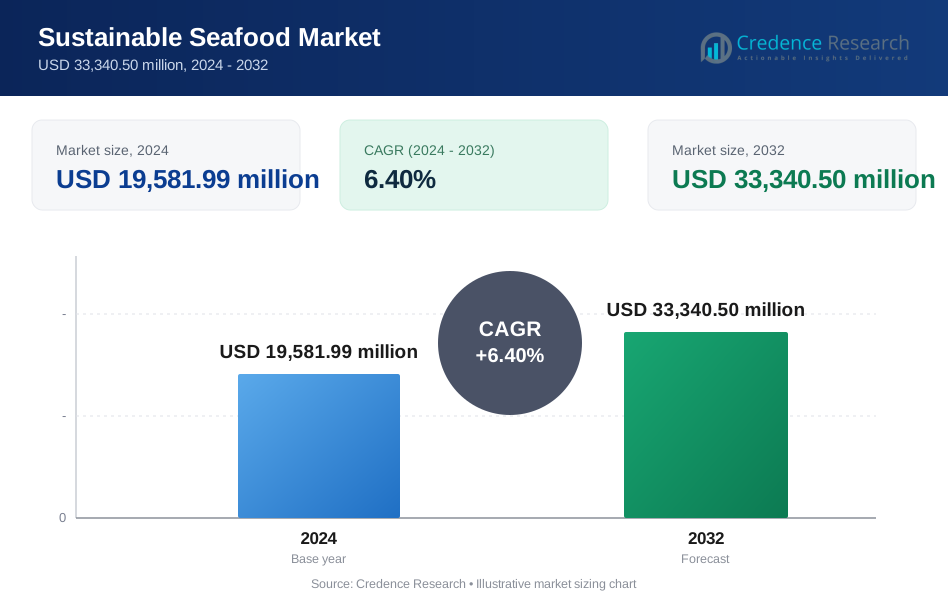
世界の持続可能なシーフード市場の規模は、2018年に13,120.62百万米ドルから2024年に19,581.99百万米ドルと評価されており、予測期間中に6.40%のCAGRで2032年には33,340.50百万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 持続可能なシーフード市場規模 2024 | USD 19,581.99 百万 |
| 持続可能なシーフード市場、CAGR | 6.40% |
| 持続可能なシーフード市場規模 2032 | USD 33,340.50 百万 |
環境問題の高まり、規制の施行、消費者の嗜好の変化が持続可能なシーフードの成長を促進しています。購入者は現在、追跡可能で認証された製品と透明なサプライチェーンを求めています。食品小売業者や加工業者は、内部のESG目標を達成するためにMSC、ASC、BAPなどのエコラベルを優先しています。政府は漁業法を厳格化し、水産養殖業者は低影響システムに投資しています。フードサービス業者や機関購入者は認証された調達方針を採用しています。これらの取り組みが長期的な生態系保護、市場の透明性、商業的な拡張性を支えています。
アジア太平洋地域は、高い生産能力と輸出主導の認証採用の増加により市場を支配しています。北米とヨーロッパは、小売の整合性、規制の成熟度、消費者の認識でリードしています。ノルウェー、日本、米国のような国々は厳格な持続可能性の枠組みを施行しています。ラテンアメリカと東南アジアは、水産養殖のアップグレードとNGO支援のイニシアチブを通じて台頭しています。中東とアフリカは、自給自足とインフラ開発において徐々に改善を示しています。
市場の洞察:
- 世界の持続可能なシーフード市場は、2018年に13,120.62百万米ドルと評価され、2024年には19,581.99百万米ドルに達し、2032年までに33,340.50百万米ドルに達すると予測されています。これは、認証主導の調達と規制の整合性によって40%のCAGRで拡大しています。
- アジア太平洋(約45.2%)、北米(約29.0%)、ヨーロッパ(約17.6%)は、強力な水産養殖の成果、厳格な小売基準、サプライチェーン全体での成熟した認証採用により、世界のシェアを支配しています。
- アジア太平洋は最も成長が速い地域で、最大のシェアを持ち、輸出志向の水産養殖、政府の支援、主要生産国での急速な認証拡大によって支えられています。
- 供給源別では、養殖(アクアカルチャー)シーフードが約60%を占め、天然捕獲が約40%を占めています。これは、認証された水産養殖システムにおける供給管理、トレーサビリティ、拡張性の向上を反映しています。
- 流通別では、小売チャネルが需要の約48%を占め、HoReCaが約32%を占めています。スーパーマーケットやフードサービス業者は、認証されたトレーサブルなシーフード製品を優先しています。
市場の推進要因
政府の規制と世界的な漁業改革が持続可能な収穫の強化を促進
世界中の政府は、過剰漁獲と違法収穫に対抗するため、より強力な政策を施行しています。新しい法律は厳格なクォータを設定し、漁獲文書の提出を義務付けています。沿岸国は、衛星や船上システムを通じて漁船団の監視と監視を強化しています。これらの措置は海洋資源の搾取を制限し、魚の資源回復を改善します。公共機関は、生息地の保全と回復を促進するイニシアチブを支援しています。国際貿易協定は、持続可能な漁獲の認証とますます結びついています。これは、長期的な生態学的バランスを支え、小規模漁業者の生計を守ります。世界の持続可能なシーフード市場は、これらの改革と密接に連携し、供給の安全性と輸出の遵守を強化しています。
- 例えば、Mowi ASAは、年間収穫量の100%を認識された持続可能性基準に基づいて認証することを約束しており、ASC、BAP、または同等のスキームと協力して世界的な業務を展開しています。
消費者の意識とラベルの好みが倫理的な製品選択を促進
現代の消費者は、シーフードがどこでどのように調達されているかの可視性を求めています。健康志向の購入者は、明確な環境および社会的な信頼性を持つトレーサブルな製品を優先します。MSC、ASC、フェアトレードのようなエコラベルは、認識しやすい保証を提供します。調査によると、認証された責任ある調達のシーフードに対して、より多く支払う意欲が高いことが示されています。小売業者は、確認された製品を在庫し、デジタルおよび物理的なキャンペーンを通じてそれらを促進しています。この透明性は、サプライチェーン全体にわたる説明責任を生み出します。市場教育キャンペーンは、持続可能な選択肢への嗜好を変え続けています。これは、知識のギャップを埋め、忠誠心を築くのに役立ちます。世界の持続可能なシーフード市場は、この購入者主導のダイナミックによってますます形作られています。
- 例えば、Sainsbury’sは、野生捕獲のシーフードの約86.8%がMSC基準に独立して認証されており、全製品範囲での完全な認証を目指しており、持続可能な調達との強い小売業者の整合性を示しています。
サプライチェーンの統合と漁業/水産養殖の革新が認証製品の量を拡大
シーフード生産者は、統合されたバリューチェーンモデルを採用して、エンドツーエンドの持続可能性をサポートしています。低影響の漁具や選択的収穫への投資は、資源効率を向上させます。養殖業者は責任ある飼料にアップグレードし、抗生物質の使用を減らし、クローズドループシステムを導入します。トレーサビリティツールは、孵化場から食卓までのバッチを追跡します。これらの変化は、コンプライアンスを強化し、生態系への影響を制限します。飼料供給業者や孵化場運営者も、買い手の要求に合わせて検証を採用します。認証はライフサイクル全体に適用され、最終収穫だけではありません。これにより、加工業者や小売業者は真正性を確保できます。グローバル持続可能シーフード市場は、調達、加工、流通全体でのこれらのエコシステムレベルの変化から利益を得ています。
小売およびフードサービスの調達基準がサプライヤーのコンプライアンスの基準を引き上げる
小売業者とフードサービス企業は、持続可能な調達を調達契約に組み込んでいます。買い手は、すべてのシーフードカテゴリーに対して文書、監査履歴、第三者認証を要求します。学校、病院、政府の食堂などの機関食バイヤーも同様の基準を採用しています。サプライチェーン監査は、トレーサビリティ、種の正当性、労働慣行を検証します。大量購入者は、認証されたボリュームに対するインセンティブを提供し、サプライヤーの移行をサポートします。食品流通業者は、検証済みの製品ラインを中心に商品ラインを合理化します。これにより、未認証のサプライヤーにアップグレードを促す商業的圧力が生まれます。グローバル持続可能シーフード市場は、主要市場へのアクセスと買い手との関係を維持するために、コンプライアンスが不可欠となる調達ダイナミクスのこの変化を反映しています。
市場動向
認証済みでトレーサブルなシーフード製品を提供する直接消費者向けプラットフォームの成長
直接消費者向けモデルは、サブスクリプションボックス、eコマースプラットフォーム、専門小売を通じてトレーサブルなシーフードを提供しています。これらのプラットフォームは、認証された漁師や養殖場と協力して、品質、持続可能性、透明性を提供します。QRコードやモバイルアプリは、漁獲場所、方法、収穫日を提供します。消費者は起源の物語に触れ、環境への影響について学びます。これらのチャネルは、未利用の種や季節の可用性を促進します。これにより、少数の商業魚種への過度の依存が減少します。ブランドは教育と倫理的な調達の物語を通じて忠誠心を築きます。グローバル持続可能シーフード市場は、信頼できる便利な選択肢を求める買い手が増加するD2C活動を目撃しています。
持続可能なタンパク質の道としての代替シーフードおよび細胞ベース技術の採用
細胞ベースのシーフードや植物ベースの代替品の革新が注目を集めています。スタートアップや研究所は、野生の魚群を収穫することなく、人気のある種の味と食感を再現しています。これらの製品は、資源をより少なく使用し、水銀やマイクロプラスチックの汚染を避けます。小売業者やフードサービスチェーンは、これらの選択肢を従来のシーフードと並行して試験しています。規制機関は、代替タンパク質の承認経路を作成します。これにより、持続可能なタンパク質供給の回復力と多様性がサポートされます。ハイブリッド製品は、植物成分と認証済みのシーフードを混ぜて影響を低減します。グローバル持続可能シーフード市場は、環境および食事の目標を達成するために、これらの新しいソリューションを取り入れています。
- 例えば、Good Catch(植物ベースの代替品に焦点を当てたシーフードブランド)のような企業は、野生の資源への圧力を軽減し、伝統的な収穫を行わずに持続可能なタンパク質オプションを提供できる豆類ベースのシーフード代替品を提供しています。
漁業サプライチェーンにおける社会的持続可能性と労働基準への注目の高まり
倫理的な調達には、現在、人権や漁業および養殖業における労働条件が含まれています。購入者は、公正な賃金、安全な労働条件、そして人身売買防止措置の確認を求めています。認証はその範囲を拡大し、社会的基準をカバーしています。NGOや監視団体は、遠隔地の船団における強制労働を監視しています。小売業者は倫理的な調達レポートやサプライヤースコアカードを公開しています。サプライヤーの監査には、現場での労働者インタビューや文書チェックが含まれています。技術は虐待の匿名報告を可能にします。グローバル持続可能シーフード市場は、社会的責任と労働力の安全を含む持続可能性の広義の定義を反映するよう進化しています。
- 例えば、Friend of the Seaのような認証スキームは、持続可能な漁業および養殖製品のために、責任ある労働慣行を含む環境および社会基準を検証する厳格な独立監査を要求しています。
製品の真正性を確保するためのブロックチェーンとスマートコントラクトの役割の高まり
ブロックチェーンベースのソリューションは、改ざん不可能なシーフードの追跡可能性と取引の透明性を保証します。サプライチェーンの各段階で重要なデータが改ざん防止台帳に記録されます。スマートコントラクトはコンプライアンスチェックと認証更新を自動化します。これにより、詐欺、誤表示、文書偽造が減少します。加工業者や輸出業者は、信頼できる追跡可能性でグローバル市場にアクセスできます。小売業者やレストランは、検証可能なデジタル履歴を提供することで顧客の信頼を築きます。政府は、通関および違法漁業防止のためにブロックチェーンを模索しています。グローバル持続可能シーフード市場は、透明性と監査の信頼性を高める重要なツールとしてブロックチェーンを見ています。
市場の課題分析
発展途上地域における検証のための分断されたサプライチェーンと限られたインフラ
新興経済国における持続可能なシーフード生産は、深刻な構造的制約に直面しています。小規模漁業者は公式システムの外で活動しており、認証サポートへのアクセスが不足しています。冷蔵保存、デジタルトレーサビリティ、文書システムは依然として不足しています。分断された上陸およびオークションの慣行が一貫した追跡を妨げています。これにより、持続可能性の義務を持つ大規模な購入者に対するサプライヤーの準備が妨げられます。政府のアップグレード支援は不均一です。言語、識字率、技術の障壁が認証の普及を制限しています。統合されたインフラと支援プログラムがない発展途上地域では、グローバル持続可能シーフード市場は採用の遅れに直面しています。
小規模生産者が認証コンプライアンスを達成するためのコストと能力の障壁
認証には、監査、記録管理、技術、運用のアップグレードにかかる費用が伴います。多くの中小規模の生産者は、これらの要件を満たすための資本や管理能力を欠いています。年間の手数料や書類の更新は負担を増やします。買い手はしばしばサプライヤーにコンプライアンスのリスクを転嫁し、サポートを提供しません。協力モデルがなければ、個々の関係者はトレーサビリティの目標を達成するのに苦労します。集団認証はまだ発展途上です。それは持続可能性の取り組みにおける包括性と公平性を低下させます。グローバル持続可能なシーフード市場は、この不均衡に対処し、沿岸および農村地域の広範な参加を確保する必要があります。
市場機会
国内持続可能なシーフードラベルの拡大と地域ブランド構築戦略
各国は、持続可能性への地域供給の参加を促進するために、国内のエコラベルを立ち上げています。国内認証は、監査費用を削減し、地域の慣行に合わせることで参入障壁を下げます。地域のブランド化は、責任ある調達に対する誇りを促進します。観光と結びついたシーフードのブランド化は、農村の生計を向上させます。地元の小売業者は、明確なパッケージングを通じて地域のトレーサビリティを促進します。これらの取り組みは、消費者の意識と国産持続可能なシーフードへの好みを高めます。グローバル持続可能なシーフード市場は、地域に根ざした基準と地域需要を支援することで、新たな成長の道を見出します。
持続可能な食品に対する機関調達の増加とESG関連の公共支出
政府、大学、病院は、食事プログラム全体で認証されたシーフードのみを購入することを約束しています。ESG関連の政策は公共調達の決定に影響を与えます。持続可能性の基準がサプライヤーの適格性に組み込まれています。これにより、認証された生産者に対する大量の需要が生まれます。公共支出は、より良いコンプライアンスと広範な採用の推進力となります。サプライヤーネットワークは、機関のニーズに応えるために規模を拡大します。グローバル持続可能なシーフード市場は、この食品システムのガバナンスの変化と影響に基づく購買からの支援を得ています。
市場セグメンテーション分析:
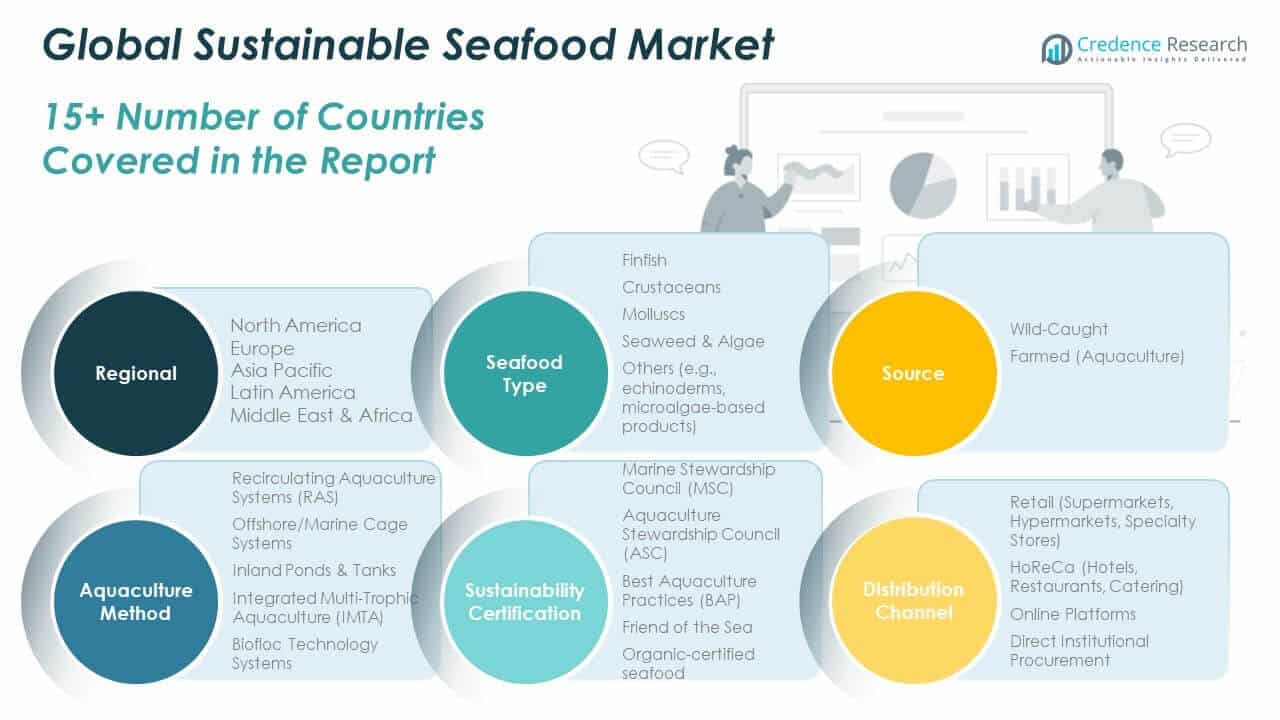
グローバル持続可能なシーフード市場は、多様な製品および供給カテゴリにまたがっています。
シーフードの種類別では、消費率と供給の豊富さから、フィンフィッシュが最大のシェアを占めています。甲殻類と軟体動物も、プレミアムおよびマスセグメントで安定した需要を示しています。海藻と藻類は、植物ベースの栄養と機能性食品のトレンドが拡大する中で注目を集めています。「その他」のセグメントには、ウニ類や微細藻類ベースの製品が含まれ、代替シーフードソリューションの革新を通じて成長しています。
供給源別では、供給管理、コスト効率、トレーサビリティの利点から、養殖シーフード(アクアカルチャー)が主導しています。野生のシーフードは、認証された漁業とプレミアムグレードの調達を通じて強い存在感を維持しています。
養殖方法別では、水効率と沿岸生産能力から、循環型養殖システム(RAS)と海洋ケージシステムが強い採用を示しています。環境に配慮した地域では、バイオフロックとIMTAシステムがその環境的利益から注目を集めています。
- 例えば、Atlantic Sapphireのような企業は、陸上での持続可能な養殖技術が実際にどのように実施されているかを示すために、Atlantic salmonの生産に循環式養殖システム(RAS)を展開しています。
持続可能性認証によると、Marine Stewardship Council (MSC)、Aquaculture Stewardship Council (ASC)、Best Aquaculture Practices (BAP)が小売と輸出でのラベル採用を支配しています。健康志向の消費者の間で有機認証されたシーフードが成長しており、Friend of the Seaは市場全体でのパートナーシップを拡大しています。
- 例えば、Friend of the Seaプログラムは、厳しい環境および社会基準の下で野生および養殖のシーフードを認証しており、多くの生産者が世界的な持続可能性の基準を満たすために参加しています。
流通チャネルによると、小売は依然として支配的であり、スーパーマーケットやハイパーマーケットでの認証製品の需要により推進されています。HoReCaやオンラインプラットフォームは都市部の消費者にリーチを拡大しています。直接的な機関調達は、ESGに整合した政策から勢いを増しています。
最終用途によると、家庭での消費が全体の需要を牽引しており、商業および工業的な加工がバルクカテゴリでの安定した量を確保しています。政府プログラムや公共調達の義務に駆動される機関バイヤーは、認証されたシーフード供給チェーンにおける成長セグメントを表しています。グローバル持続可能なシーフード市場は、これらの相互に関連するセグメントを通じて進化し続けています。
セグメンテーション:
シーフードの種類による
- フィンフィッシュ
- 甲殻類
- 軟体動物
- 海藻 & 藻類
- その他(例:棘皮動物、微細藻類ベースの製品)
ソースによる
- 野生捕獲
- 養殖(アクアカルチャー)
養殖方法による
- 循環式養殖システム(RAS)
- 沖合/海洋ケージシステム
- 内陸池 & タンク
- 統合多栄養養殖(IMTA)
- バイオフロック技術システム
持続可能性認証による
- Marine Stewardship Council (MSC)
- Aquaculture Stewardship Council (ASC)
- Best Aquaculture Practices (BAP)
- Friend of the Sea
- 有機認証シーフード
流通チャネルによる
- 小売(スーパーマーケット、ハイパーマーケット、専門店)
- HoReCa(ホテル、レストラン、ケータリング)
- オンラインプラットフォーム
- 直接的な機関調達
最終用途による
- 家庭消費
- 商業/工業加工
- 機関バイヤー(持続可能性駆動プログラム、政府調達)
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北アメリカのグローバル持続可能なシーフード市場規模は、2018年に38億5,877万米ドルから2024年に56億7,026万米ドルと評価され、2032年には96億9,425万米ドルに達すると予測されており、予測期間中のCAGRは6.5%です。北アメリカは、2024年に世界の収益の約29%を占めるグローバル持続可能なシーフード市場で最大のシェアを持っています。強力な規制の施行とエコ認証されたシーフードに対する消費者の需要がこの優位性を支えています。米国の小売業者とフードサービスの大手企業は厳しい調達基準を施行しています。MSCおよびASC認証製品がスーパーマーケットの棚を支配しています。カナダは高度な漁業管理プログラムで追跡可能なサプライチェーンをサポートしています。先住民の漁業は持続可能な調達に積極的に関与しています。デジタルトレーサビリティツールと衛星監視システムがコンプライアンスを向上させています。公共機関はESGに沿った食品調達を通じて需要を増加させています。これは、安定したボリュームとプレミアム価格の機会を持つ成熟した市場を反映しています。
ヨーロッパ
ヨーロッパのグローバル持続可能なシーフード市場規模は、2018年に24億4,496万米ドルから2024年に34億4,873万米ドルと評価され、2032年には53億3,840万米ドルに達すると予測されており、予測期間中のCAGRは5.1%です。ヨーロッパは、強力な公共政策、業界の整合性、消費者の認識に支えられ、2024年市場の約17.6%を占めています。EU共通漁業政策は、クォータ、混獲制限、地域生態系保護を施行しています。北ヨーロッパ、特にノルウェーとイギリスは、認証された天然漁獲物の輸出でリードしています。小売業者は、すべてのプライベートラベルのシーフードラインにエコラベルを促進しています。フランスとドイツは低影響の養殖システムに投資しています。社会的持続可能性と労働の透明性も調達を形作っています。NGOと認証機関は高い消費者の信頼を維持しています。これは、世界的に持続可能性のベンチマークと倫理基準を設定し続けています。
アジア太平洋
アジア太平洋のグローバル持続可能なシーフード市場規模は、2018年に57億2,367万米ドルから2024年に88億5,829万米ドルと評価され、2032年には160億376万米ドルに達すると予測されており、予測期間中のCAGRは7.2%です。アジア太平洋はボリュームでリードし、2024年には世界市場価値の45.2%を占めています。中国、インド、ベトナム、タイなどの主要生産者が地域の生産を牽引しています。輸出市場はMSC、ASC、BAP基準の遵守を求めています。政府は技術訓練と近代化助成金を通じて認証をサポートしています。大規模な養殖業者はバイオセキュアで低排出システムに投資しています。持続可能なシーフードの国内消費は都市部で増加しています。日本と韓国はコールドチェーンネットワーク全体でのトレーサビリティをサポートしています。技術の採用と地域認証の拡大を通じて強力な成長見通しを提供しています。
ラテンアメリカ
ラテンアメリカのグローバル持続可能なシーフード市場の規模は、2018年に5億6,580万米ドルから2024年に8億3,294万米ドルと評価され、2032年までに12億3,946万米ドルに達すると予想されており、予測期間中のCAGRは4.6%です。ラテンアメリカは2024年の世界市場シェアの約4.2%を占めています。チリとエクアドルは養殖サーモンとエビの主要輸出国であり、ASCとBAPの認証が増加しています。ペルーとブラジルの国家養殖計画は持続可能な農業と内陸池システムを促進しています。沿岸地域のコミュニティはNGO主導のトレーサビリティプログラムに参加しています。小規模漁業では依然としてコンプライアンスの課題が残っています。米国とEUの機関購入者は、認証されたラテンアメリカの輸出品の需要を促進しています。政府は施行の強化とコールドチェーン物流の改善を目指しています。北米およびヨーロッパの小売業との強い結びつきがあり、輸出主導のままです。
中東
中東のグローバル持続可能なシーフード市場の規模は、2018年に3億5,733万米ドルから2024年に4億8,618万米ドルと評価され、2032年までに6億9,442万米ドルに達すると予想されており、予測期間中のCAGRは4.1%です。この地域は2024年に世界市場の2.5%を占めています。湾岸諸国は食料安全保障を確保するために砂漠養殖とRASシステムに投資しています。UAEとサウジアラビアは商業規模の養殖イニシアチブを主導しています。輸入がシーフード消費を支配しており、購入者はエコ認証された輸入品をますます求めています。地元の農場は持続可能性基準を満たすためにIMTAと水リサイクルを採用しています。認証の採用は、ヨーロッパの認証機関とのパートナーシップを通じて増加しています。小売業者は製品の提供を国家の持続可能性戦略に合わせています。これは自給自足の目標とプレミアム消費者セグメントによって推進される新興市場です。
アフリカ
アフリカのグローバル持続可能なシーフード市場の規模は、2018年に1億7,008万米ドルから2024年に2億8,558万米ドルと評価され、2032年までに3億7,021万米ドルに達すると予想されており、予測期間中のCAGRは2.8%です。アフリカは2024年の世界市場で最小の地域シェアを持ち、約1.5%を占めています。ナイジェリア、エジプト、南アフリカが養殖開発を主導しています。小規模沿岸漁業が生産を支配していますが、認証フレームワークへのアクセスが不足しています。NGOや開発機関は持続可能な漁業のトレーニングとインフラの改善を支援しています。機関調達とドナー主導の栄養プログラムは、地元の持続可能なシーフードプロジェクトを支援しています。輸出の成長はコンプライアンスのギャップと物流の制約によって制限されています。RASとバイオフロックシステムの採用は内陸農場で増加しています。地域投資、政府の支援、国際的なパートナーシップを通じて長期的な可能性を示しています。
主要プレイヤー分析:
- Mowi ASA
- タイユニオングループ
- チャロン・ポカパンド・フーズ (CPF)
- BlueNalu / New Wave Foods
- Nova Sea / Cermaq
競争分析:
グローバル持続可能なシーフード市場は、多国籍生産者、地域サプライヤー、新興の技術駆動型企業が混在しています。大企業は、垂直統合されたオペレーションを活用して認証された供給を確保し、コスト管理を維持しています。市場リーダーは、MSC、ASC、およびBAP認証に注力し、バイヤーの信頼を強化し、小売調達基準を満たしています。漁業、養殖場、認証機関との戦略的パートナーシップが一貫した調達をサポートします。魚類、甲殻類、付加価値シーフードにわたる製品の多様化がポートフォリオの強化を促進します。企業は、トレーサビリティシステム、デジタルモニタリング、透明な報告に投資し、コンプライアンスを向上させています。プレミアムおよびプライベートラベルセグメントへの拡大が市場ポジションの防衛に役立っています。地域プレイヤーは、地元調達と輸出専門化を通じて競争します。新規参入者は、代替シーフードと先進的な養殖システムを強調しています。競争の激しさは中程度で、認証の深さ、供給の信頼性、長期的な持続可能性へのコミットメントによって差別化されています。
最近の展開:
- 2025年10月、Mowi ASAはノルウェーの競争当局からNova Sea ASの支配権を取得する最終承認を受け、取引の規制プロセスを完了しました。
- 2025年10月、CPFは日本のNHフーズと提携し、タイとアジアの日本食品需要をターゲットにした合弁会社CPF NH Foodsを設立しました。
レポートのカバレッジ:
この調査レポートは、シーフードの種類、供給源、養殖方法、持続可能性認証、流通チャネル、最終用途に基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス、製品提供、投資、収益源、および主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形作る市場動向、規制シナリオ、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 小売、食品サービス、そして世界中の機関のシーフード調達チャンネルで認証された調達が標準となるにつれ、消費者の信頼が深まります。
- 政府は漁業管理と養殖規則を強化し、生産者を認証された持続可能性とより強力なコンプライアンスシステムに向かわせます。
- ブロックチェーン、衛星追跡、デジタル監査によってトレーサビリティとサプライチェーンの説明責任が向上し、技術の採用が加速します。
- 養殖の拡大は、資源効率を支えるためにRAS、IMTA、バイオフロックなどの低影響システムに焦点を当てます。
- 小売のプライベートブランドは、ブランドロイヤルティを強化し、ESGコミットメントを満たすために持続可能なシーフードポートフォリオを拡大します。
- 食品サービス業者は、持続可能性の目標と消費者の期待に合わせて、認証されたシーフードをメニューに統合します。
- 代替シーフードと細胞ベースの革新が伝統的な供給を補完し、天然資源への圧力を軽減します。
- 新興市場は、輸出アクセスと国際競争力を向上させるために認証準備に投資します。
- 労働基準、労働者の安全、地域社会の福祉をカバーする社会的持続可能性が重要性を増します。
- 戦略的パートナーシップが成長を形作り、生産者、認証機関、技術提供者、そして世界的なバイヤーを結びつけます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバル持続可能なシーフード市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、グローバル持続可能なシーフード市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバル持続可能なシーフード市場のセグメントはどれですか?
グローバル持続可能なシーフード市場の成長を促進している主な要因は何ですか?
グローバル持続可能なシーフード市場の主要企業はどこですか?
2024年にグローバル持続可能なシーフード市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 持続可能なシーフード市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の持続可能なシーフード市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 19,581.99 million → 2032: USD 33,340.50 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 持続可能なシーフード市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 持続可能なシーフード市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における持続可能なシーフード市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 持続可能なシーフード市場市場の成長要因
- 3.3 持続可能なシーフード市場市場の抑制要因および課題
- 3.4 持続可能なシーフード市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 持続可能なシーフード市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 持続可能なシーフード市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、持続可能なシーフード市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 持続可能なシーフード市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 持続可能なシーフード市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は持続可能なシーフード市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 持続可能なシーフード市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 持続可能なシーフード市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 持続可能なシーフード市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 持続可能なシーフード市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新持続可能なシーフード市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の持続可能なシーフード市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の持続可能なシーフード市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の持続可能なシーフード市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の持続可能なシーフード市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの持続可能なシーフード市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の持続可能なシーフード市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの持続可能なシーフード市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 持続可能なシーフード市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
