
市場概要:
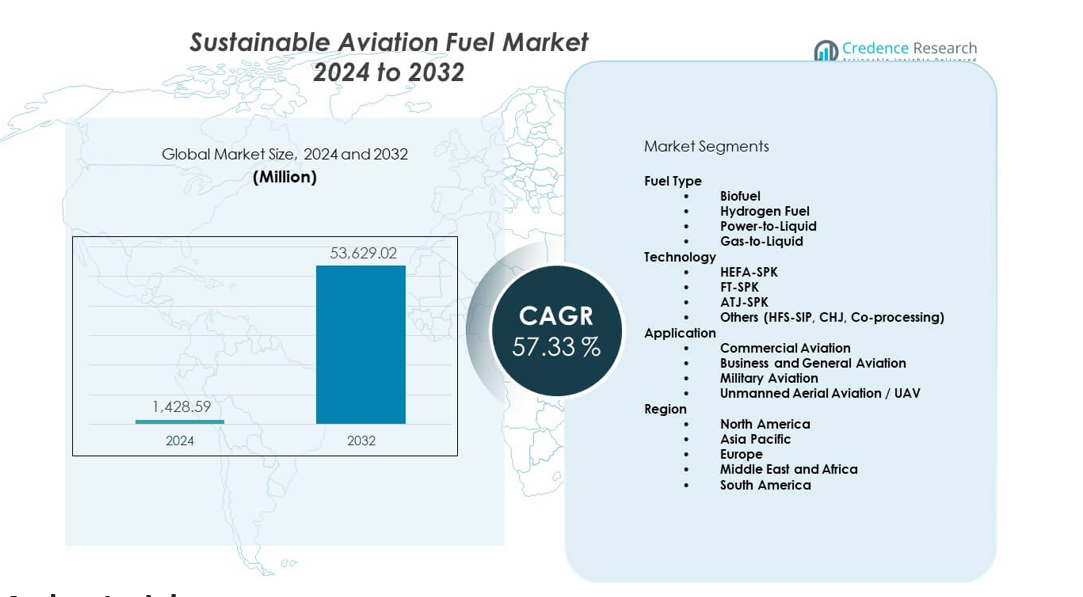
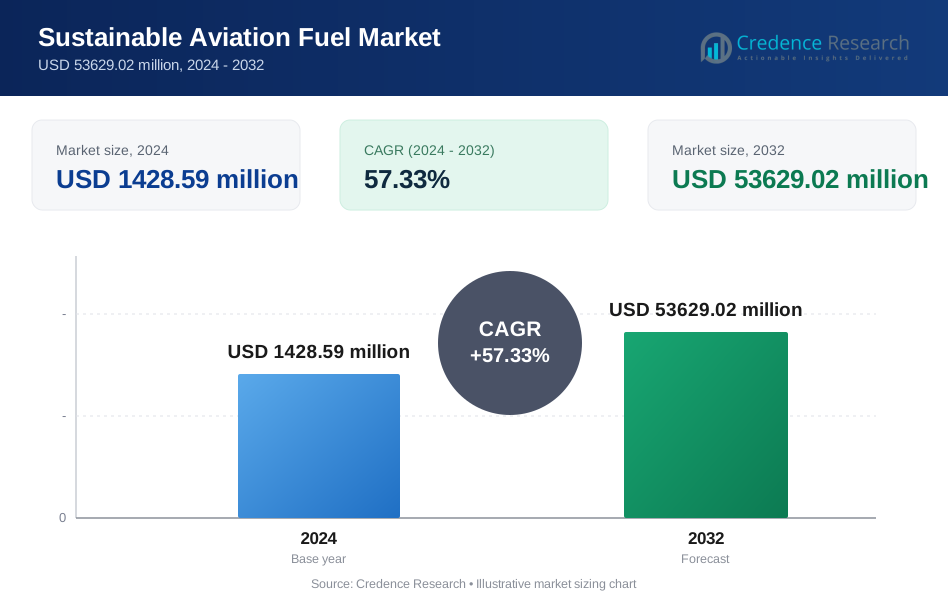
持続可能な航空燃料市場は、2024年の14億2859万米ドルから2032年には推定5362億902万米ドルに成長し、2024年から2032年までの年間平均成長率(CAGR)は57.33%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の持続可能な航空燃料市場規模 | 14億2859万米ドル |
| 持続可能な航空燃料市場、CAGR | 57.33% |
| 2032年の持続可能な航空燃料市場規模 | 5362億902万米ドル |
気候への取り組みの高まりが、世界中の航空機でのSAF(持続可能な航空燃料)の急速な需要を促進しています。航空会社は、エンジンの互換性を維持しながらライフサイクル排出量を削減する認証済みのブレンドに投資しています。政府は、義務化、税制優遇措置、カーボンクレジットの枠組みを通じてこのシフトを支援しています。燃料開発者は、安定した供給量を確保するために、HEFA、アルコールからジェット燃料への変換、ガス化などの高度な経路を拡大しています。多くの航空会社は、供給を確保し、ネットゼロ計画を達成するために長期的なオフテイク契約を結んでいます。強力なイノベーションが効率向上を推進し、持続可能な航空燃料市場を強化しています。
北米は、早期の政策支援、強力な航空会社のコミットメント、迅速なバイオ精製所の開発によりリードしています。ヨーロッパは厳しい排出規制と主要空港でのSAF供給チェーンの採用により続いています。アジア太平洋地域は、航空会社の機材拡大と政府のグリーン航空目標推進により急成長する地域として浮上しています。中東は、長期的なエネルギー多様化計画と整合するためにSAFに投資しています。ラテンアメリカは、強力な原料供給能力とバイオジェット生産への関心の高まりを通じてその地位を強化しています。
市場の洞察:
- 持続可能な航空燃料市場は、2024年の14億2859万米ドルから2032年には536億2902万米ドルに成長すると予測されており、航空会社の採用増加とバイオ精製能力の拡大により、33%のCAGRを記録します。
- 北米(45%)、ヨーロッパ(30%)、アジア太平洋(20%)が市場をリードしており、厳しい排出規制、強力な航空会社のコミットメント、迅速なインフラ開発が要因です。
- 中東・アフリカ(3%)は、大規模なエネルギー投資と長期的な航空多様化戦略に支えられ、最も成長が速い地域として浮上しています。
- バイオ燃料は90%以上の支配的なシェアを持ち、HEFA技術と広範な原料アクセスに支えられています。
- 商業航空は最大の用途シェアを占めており、高い燃料消費と主要フリート全体での厳しい脱炭素化目標により推進されています。
市場の推進要因:
規制圧力によるクリーン航空燃料採用への強力な世界的推進
持続可能な航空燃料市場は、世界中の厳しい排出規制により強力な勢いを得ています。各国政府は、航空会社がよりクリーンなブレンドに移行するよう促す厳しい削減目標を設定しています。航空機関は、長期的な気候目標を達成するために燃料の切り替えを奨励しています。航空会社は、より広範な利用可能性をサポートするために複数年にわたる調達計画を約束しています。生産者は、生産能力を向上させるバイオ精製所の投資を拡大しています。技術提供者は、燃料の品質と安全性を強化する経路を洗練しています。世界の航空会社は、信頼性のある供給を確保するために複数の原料を試験しています。政策フレームワークと航空会社の戦略の間の強化された整合性を通じてサポートを得ています。持続可能な航空燃料市場は、航空供給チェーン全体での拡大する協力を反映しています。
- 例えば、NesteのSAFは、ISCC認証経路を通じて確認された最大80%のライフサイクル排出削減を提供しています。政策フレームワークと航空会社の戦略の間の強化された整合性を通じてサポートを得ています。
世界中のフリートでのネットゼロカーボン目標に向けた航空会社のコミットメントの急速な成長
航空会社は、持続可能な燃料に大きく依存するゼロカーボンプランを加速しています。キャリアアライアンスは、毎年SAF使用量を増やすための共有目標を作成しています。燃料開発者は、ハードウェアの変更なしにエンジン性能をサポートする認定ブレンドを設計しています。多くの空港が一貫した供給をサポートするために燃料供給設備を統合しています。政府は、生産者のコスト障壁を減らすインセンティブを作成しています。原料供給者は、生産サイクルを安定させるために農業および廃棄物ベースの入力を拡大しています。エネルギー企業は、低炭素ポートフォリオを拡大するために航空燃料パートナーシップに参入しています。航空会社は、安定した量を確保するために長期契約に取り組んでいます。持続可能な航空燃料市場は、世界的な気候コミットメントの高まりを通じて強力な可視性を得ています。
- 例えば、ユナイテッド航空は、Fulcrum BioEnergyやWorld Energyのような供給業者とのパートナーシップを通じて最大15億ガロンのSAFを購入することを約束しました。持続可能な航空燃料市場は、世界的な気候コミットメントの高まりを通じて強い注目を集めています。
大規模商業展開を支える先進燃料生産経路の拡大
新しい経路が生産量を増やし、ライフサイクル排出を削減します。HEFAは信頼性の高さと広範な原料供給のために依然として優勢です。アルコールからジェット燃料への変換は、変換効率の向上により注目を集めています。ガス化プラットフォームは長距離航空の供給を強化します。生産者は次世代の触媒を用いてエネルギー使用を削減する革新を行っています。投資グループは総生産を増やすスケーラブルな設計を支援しています。多くの企業が都市廃棄物や藻類を探求し、入力を多様化しています。航空会社はこれらの技術を評価し、より厳しい排出基準を満たします。持続可能な航空燃料市場は、地域全体での高品質燃料経路から利益を得ています。
長期供給パイプラインを強化する公的および民間投資の増加
政府の助成金やプライベートエクイティの関心を通じて、SAFへの資本流入が加速しています。投資家は化石ベースのジェット燃料への依存を減らす新しい工場を支援しています。再生可能エネルギーグループは、グリーン水素やパワートゥリキッドシステムと生産を結びつけています。各国は地域の燃料ハブを確保するために共同事業を追求しています。航空会社は長期アクセスを確保するために多パートナーファンディングプログラムに参加しています。精製業者は混合と流通を拡大するためにインフラをアップグレードしています。技術企業は収率を改善するプロセス自動化を支援しています。世界的な気候政策は低炭素航空ソリューションの魅力を高めています。持続可能な航空燃料市場は、投資信頼の高まりを通じて安定した支援を得ています。
市場動向:
グローバルサプライチェーン全体の安定を確保するための多原料燃料モデルへのシフト
持続可能な航空燃料市場は、多様な原料モデルへの強い動きを観察しています。生産者は廃油、残留物、バイオベースの糖類、CO₂由来の入力を統合しています。多原料プラントは、季節的な不足時の供給中断を減少させます。航空会社は通年の供給を確保するためにこのシフトを支持しています。空港は柔軟な混合オプションを確保するために供給業者と協力しています。多くの開発者が作物への依存を減らす合成燃料を探求しています。廃棄物からジェット燃料へのプラットフォームは、都市がよりクリーンな廃棄物管理ルートを求める中で注目を集めています。投資家はボラティリティを制限するために原料の多様性に関心を示しています。これは、より広い航空燃料エコシステム全体の回復力を強化します。
- 例えば、Velocysの廃棄物からジェット燃料への技術は、都市および商業の固形廃棄物を合成原油に変換し、商業規模のプラント(英国の提案されたAltalto施設など)が年間50万トン以上の廃棄物を処理できるようにします。これは、原料を多様化し、温室効果ガス排出を大幅に削減することで、より広い航空燃料エコシステム全体の回復力を強化します。
航空会社と燃料生産者の間で締結される長期オフテイク契約の増加
航空会社は安定したSAF量を確保するために複数年契約を結びます。これらの契約は、生産者がより低い財務リスクで能力を拡大することを奨励します。空港は一貫した供給をサポートするために貯蔵施設を整えます。エネルギー大手は、再生可能なポートフォリオを拡大するためにキャリアと契約を結びます。フリートオペレーターは、これらの契約を使用してネットゼロコンプライアンスをサポートします。政府はこれらのコミットメントを認識し、政策支援を改善します。生産者は、プロジェクト承認を迅速化する予測可能な収入源を確保します。これは、燃料供給チェーン全体の戦略的パートナーシップを強化します。持続可能な航空燃料市場は、長期契約の強い成長を追跡しています。
- 例えば、ルフトハンザはシェルと長期的なSAF契約を結び、2024年から2034年の間に最大180万メートルトンの供給量を可能にしました。これは燃料供給チェーン全体での戦略的パートナーシップを強化します。
燃料ネットワーク全体でのデジタルツールとカーボントラッキングプラットフォームの統合
デジタルプラットフォームは各生産段階での炭素強度を追跡します。航空会社はリアルタイムのダッシュボードを使用して排出削減を確認します。燃料供給業者は自動モニタリングツールで物流を効率化します。空港は燃料の一貫性を向上させるデジタルブレンドシステムを採用しています。ブロックチェーンプラットフォームは持続可能性のコンプライアンスのために原料供給源を認証します。生産者はAIツールを使用して変換収率を最適化します。カーボンスコアリングツールはキャリアが検証済みの削減を規制当局に開示するのを助けます。これは燃料ライフサイクル全体での透明性を向上させます。持続可能な航空燃料市場は正確な報告とデジタルインサイトから利益を得ます。
共同供給と流通ネットワークを支える地域燃料ハブの開発
各国は燃料生産を集中化するために設計された地域ハブに投資しています。これらのハブは共有パイプライン、貯蔵、流通システムをサポートします。航空会社は物流コストの削減と安定供給から利益を得ます。政府は産業効率を向上させるためにクラスター開発を奨励します。港は大規模な運営を支えるために再生可能エネルギーを統合します。エネルギー会社はこれらのハブ内で合弁事業を拡大します。空港は継続的な供給を支えるために高交通量ルートの近くに給油所を配置します。これは地域インフラを長期的な航空目標に合わせます。持続可能な航空燃料市場はグローバルネットワーク全体での地域化の強化を反映しています。
市場課題の分析:
高い生産コストと限られた商業規模が市場の広範な変革を遅らせる
持続可能な航空燃料市場は高い生産コストに直面しており、広範な採用を制限しています。多くのプラントは価格競争力を制限する高価な原料に依存しています。航空会社は燃料予算と持続可能性の義務をバランスさせるのに苦労しています。生産者はコストを下げるために変換効率を効率化することに取り組んでいます。政府のプログラムは一部の財政的圧力を軽減しますが、ギャップは残っています。インフラの制約が大量展開への移行を遅らせています。多くの地域には継続的な出力をサポートする大規模なプラントが不足しています。これは広範なSAF使用を計画するキャリアに供給の不確実性を生み出します。ステークホルダーはセクター全体でコスト、規模、供給ニーズを調整するために協力しています。
原料不足、政策の不確実性、物流のギャップがグローバルな燃料供給を制限
持続可能な航空燃料市場は出力の安定性を低下させる原料不足に直面しています。農業残渣は供給フローを弱める季節的変動に直面しています。廃棄物ベースの入力は地域の収集ネットワークに依存しており、これらは大きく異なります。政策のギャップがいくつかの地域で新しいプラントの承認を遅らせています。空港はスムーズな採用をサポートする統一されたブレンドルールを欠いています。物流ネットワークはSAFの流通を処理するためにアップグレードが必要です。生産者は安定した価格で長期的な原料を確保するのに苦労しています。これは燃料入力を多様化するための新技術に対する圧力を増加させます。セクター全体の協力はサプライチェーンを安定させ、不確実性を減少させることを目指しています。
市場機会:
合成燃料技術の拡大と新しいバイオ精製モデルがグローバルなスケールアップを可能にする
持続可能な航空燃料市場は、CO₂とグリーン水素に依存する合成経路を通じて新たな機会を得ています。パワー・トゥ・リキッドシステムは、従来の原料への依存を減らす新しいルートを開きます。政府は産業学習を強化するために初期プロジェクトを支援します。投資家は展開を加速するモジュール式プラント設計を支持します。航空会社は将来の排出制限を満たすために合成ブレンドを模索します。技術企業は変換出力を向上させる触媒を精製します。空港は再生可能エネルギーと燃料生産を結びつけるハブを計画します。これにより、次世代航空燃料の長期的な成長パスが生まれます。
地域航空ネットワーク全体での展開を加速するクロスセクターパートナーシップの拡大
持続可能な航空燃料市場は、エネルギー企業、空港、物流グループを超えた広範なパートナーシップから利益を得ています。航空会社は主要ルート全体でのアクセス拡大のために地域アライアンスに参加します。生産者は廃棄物管理企業と協力して新しい原料ストリームを開放します。政府は空港拡張計画と資金プログラムを調整します。港湾は燃料処理をサポートする再生可能システムを統合します。運送業者は需要の一貫性を高める共同調達モデルを採用します。これにより、インフラの迅速な拡張と強力な供給保証が促進されます。業界グループは、新興市場全体でのクリーン航空の加速に向けて協力します。
市場セグメンテーション分析:
燃料タイプ
持続可能な航空燃料市場は、バイオ燃料、水素燃料、パワー・トゥ・リキッド、ガス・トゥ・リキッドのカテゴリをカバーしています。バイオ燃料は幅広い原料アクセスと強力な認証サポートによりリードしています。水素燃料は長期的な脱炭素化目標を通じて関心を集めています。パワー・トゥ・リキッドはライフサイクル排出を削減する合成経路を通じて勢いを強めています。ガス・トゥ・リキッドはニッチですが、強力なガス埋蔵量を持つ地域で注目を集めています。航空会社はブレンドのニーズと運用効率に基づいて各燃料タイプを評価します。生産者は認証されたグレードを供給するために能力を拡大します。これにより、グローバルなフリート全体での採用が広がります。
- 例えば、World Energyは年間最大1,500万ガロンのSAFを生産する世界初の商業SAF精製所を運営しています。これにより、グローバルなフリート全体での採用が広がります。
技術
HEFA-SPKは実績のある性能と安定した原料供給により支配的な地位を占めています。FT-SPKは廃棄物ベースの変換への強い関心を通じてその存在感を拡大しています。ATJ-SPKはアルコール変換技術の改善を通じて勢いを増しています。HFS-SIP、CHJ、共同処理などの他の経路も多様化に寄与しています。生産者は原料の変動を管理するためにマルチパスウェイプラントに投資しています。航空会社は厳しいエンジンと安全基準を満たす認証技術を評価します。技術提供者は全体的な効率を向上させる触媒を精製します。持続可能な航空燃料市場は、すべての経路での継続的な革新から利益を得ています。
- 例えば、LanzaJetのATJ技術はライフサイクル排出を70%削減し、Freedom Pines Fuelsプラントは年間1,000万ガロンを目標としています。持続可能な航空燃料市場は、すべての経路での継続的な革新から利益を得ています。
用途
商業航空は、大規模な機材数と厳しい排出目標のため、最も高い需要を牽引しています。ビジネスおよび一般航空は、企業の持続可能性目標を達成するためにSAFを採用しています。軍用航空は、運用の炭素強度を低減するために複数のブレンドをテストしています。無人航空は、長距離ミッションのために軽量ブレンドを探求しています。空港は、より広範な用途の多様性をサポートする燃料システムを準備しています。生産者は、各セグメントの運用ニーズに合わせて供給モデルを調整しています。キャリアは、ルート全体での性能を評価し、ブレンド戦略を最適化しています。これにより、世界の航空市場全体での採用が強化されます。
セグメンテーション:
燃料タイプ
- バイオ燃料
- 水素燃料
- パワートゥリキッド
- ガストゥリキッド
技術
- HEFA-SPK
- FT-SPK
- ATJ-SPK
- その他(HFS-SIP、CHJ、共同処理)
用途
- 商業航空
- ビジネスおよび一般航空
- 軍用航空
- 無人航空 / UAV
地域
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカ
北アメリカは、持続可能な航空燃料市場で最大のシェアを持ち、推定45%を占めています。強力な政策支援と航空会社のコミットメントが地域のリーダーシップを推進しています。生産者は主要ハブでの需要増加に対応するため、バイオ精製所を拡大しています。空港は、高トラフィックルートでの継続的な供給をサポートするためにSAFインフラを統合しています。航空会社は、排出目標を達成するために長期のオフテイク契約を結んでいます。技術開発者は、生産効率を高めるための先進的な経路を導入しています。これにより、北アメリカの世界的なSAF展開への影響力が強化されます。
ヨーロッパ
ヨーロッパは、厳しい排出規則と強力な規制フレームワークに支えられ、世界シェアの約30%を占めています。各国は、地域のキャリア全体で安定した需要を促進するブレンド義務を採用しています。空港は、信頼性のある供給を確保するために、貯蔵および流通システムを強化しています。生産者は、再生可能エネルギープロジェクトに関連する合成燃料経路を拡大しています。航空会社は、EUの気候目標に合わせて積極的な持続可能性計画を採用しています。政府は、商業規模のプロジェクトを加速するパートナーシップを奨励しています。持続可能な航空燃料市場は、地域の協調的な行動を通じて強い勢いを得ています。
アジア太平洋、中東・アフリカ、南アメリカ
アジア太平洋地域はシェアの約20%を占め、航空交通の増加と艦隊の近代化の進展により急速な拡大を記録しています。各国は農業および廃棄物ベースの原料を活用する大規模なプラントに投資しています。中東およびアフリカはシェアの約3%を占めていますが、強力なエネルギー投資と多様化計画により最も急速な成長を示しています。南アメリカは約2%を占め、豊富なバイオマスと地域の支援的な取り組みから恩恵を受けています。これらの地域の空港は、将来の需要に対応するためにSAF取り扱いシステムをアップグレードしています。航空会社は運用上の排出を削減するために長距離展開を模索しています。これは、新興市場全体でのより広範なグローバル採用のための強固な基盤を築きます。
主要プレイヤー分析:
競争分析:
持続可能な航空燃料市場は、生産者、エネルギー大手、航空業界の関係者による強力な競争が特徴です。企業はバイオ精製能力を拡大し、世界の航空会社との長期オフテイク契約を確保します。技術開発者は収率を改善し、ライフサイクル排出を削減する認証済みの経路を精緻化します。航空会社はサプライヤーと協力し、交通量の多いルートでの調達を安定化させます。エネルギー企業は合成燃料および廃棄物ベースの燃料を拡大するために戦略的パートナーシップを結びます。空港は統合供給ネットワークを支えるために貯蔵および取り扱いシステムに投資します。規制当局はブレンドルールや政策インセンティブを通じて競争力のあるポジショニングに影響を与えます。バリューチェーン全体での協調的な進展を通じて、着実な勢いを得ています。
最近の展開:
- 2025年11月、Gevoの2025年第3四半期の業績は予想を上回り、収益は4,360万ドル、EBITDAはプラスとなりました。ノースダコタの施設では、1,700万ガロンの低炭素エタノールを生産し、46,000トンのタンパク質とトウモロコシ油の副産物を生成し、42,000トンの二酸化炭素を隔離し、92,000 MMBtuの再生可能天然ガスを生産しました。特に、Gevoの炭素回収・隔離システムは、2022年6月の開始以来、56万トン以上のCO2を貯蔵しており、商業規模での炭素貯蔵を達成した世界初のエタノール乾燥ミルとなっています。
- 2025年11月、GevoとBiorecro North America LLCは、ノースダコタのエタノール生産および炭素回収施設から、Puro.earth基準に基づいて発行された最初の二酸化炭素除去クレジット(CORC)のバッチを提供することで、パートナーシップを進展させました。両社は2025年9月に販売契約を締結し、Gevoは今後5年間でCORCを提供することが期待されており、その期間を超えて拡大する可能性もあります。
- 2025年10月、Nesteはユナイテッド航空との長年のパートナーシップを拡大し、SAF供給を米国の主要3空港に拡大しました。このパートナーシップは、2025年7月にヒューストンのジョージ・ブッシュ・インターコンチネンタル空港(IAH)での配送開始から始まり、2025年10月まで続きました。さらに、2025年9月にはニューアーク・リバティ国際空港(EWR)とダレス国際空港(IAD)へのSAF配送を開始し、2025年末まで供給が続く予定です。燃料は、ヒューストンのNesteのSAFターミナル施設から既存のパイプラインインフラを通じて供給されます。
- 2025年7月現在、Shellは18カ国以上で80以上の拠点に配送能力を拡大し、2024年には世界最大の持続可能な航空燃料のトレーダーおよび供給者の一つとなり、ヨーロッパと北米での総販売の約20%を占めました。同社の戦略的な位置付けは、生産者との長期契約、強力な顧客関係、主要ターミナルや空港周辺の物流への戦略的投資を通じて達成されました。
レポートのカバレッジ:
この調査レポートは、燃料タイプ、技術、用途、地域に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場を形作る市場動向、規制シナリオ、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 航空会社が世界の排出目標を達成するために長期的なコミットメントを拡大するにつれて、SAFの採用が増加します。
- 次世代の経路が拡大し、合成燃料や水素ベースの燃料の利用が強化されます。
- バイオリファイナリーへの投資は、強力な原料供給と政策支援のある地域で増加します。
- 空港は、信頼性の高いブレンド運用のために統合された燃料供給と監視システムを採用します。
- 政府は、年間のSAFブレンドレベルを高めることを奨励する厳しい規制を導入します。
- 企業の旅行イニシアチブが、よりクリーンな航空オプションへのプレミアム需要を促進します。
- エネルギー企業は、生産拡大を加速するために異業種間の提携を拡大します。
- ライフサイクルの炭素削減を認証するためのデジタルトラッキングシステムが受け入れられます。
- 新興市場は、多様な原料プログラムを通じてSAFの能力を拡大します。
- 航空会社は、年間を通じた供給の安定性を確保するためにマルチパスウェイ戦略を採用します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
持続可能な航空燃料市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、持続可能な航空燃料市場はどのくらいの年平均成長率で成長すると予測されていますか?
持続可能な航空燃料市場の成長の主要な要因は何ですか?
持続可能な航空燃料市場において、プラットフォーム別の主要なセグメントはどれですか?
持続可能な航空燃料市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 持続可能な航空燃料市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の持続可能な航空燃料市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1428.59 million → 2032: USD 53629.02 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 持続可能な航空燃料市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 持続可能な航空燃料市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における持続可能な航空燃料市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 持続可能な航空燃料市場市場の成長要因
- 3.3 持続可能な航空燃料市場市場の抑制要因および課題
- 3.4 持続可能な航空燃料市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 持続可能な航空燃料市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 持続可能な航空燃料市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、持続可能な航空燃料市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 持続可能な航空燃料市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 持続可能な航空燃料市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は持続可能な航空燃料市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 持続可能な航空燃料市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 持続可能な航空燃料市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 持続可能な航空燃料市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 持続可能な航空燃料市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新持続可能な航空燃料市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の持続可能な航空燃料市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の持続可能な航空燃料市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の持続可能な航空燃料市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の持続可能な航空燃料市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの持続可能な航空燃料市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の持続可能な航空燃料市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの持続可能な航空燃料市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 持続可能な航空燃料市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
