
市場概要:
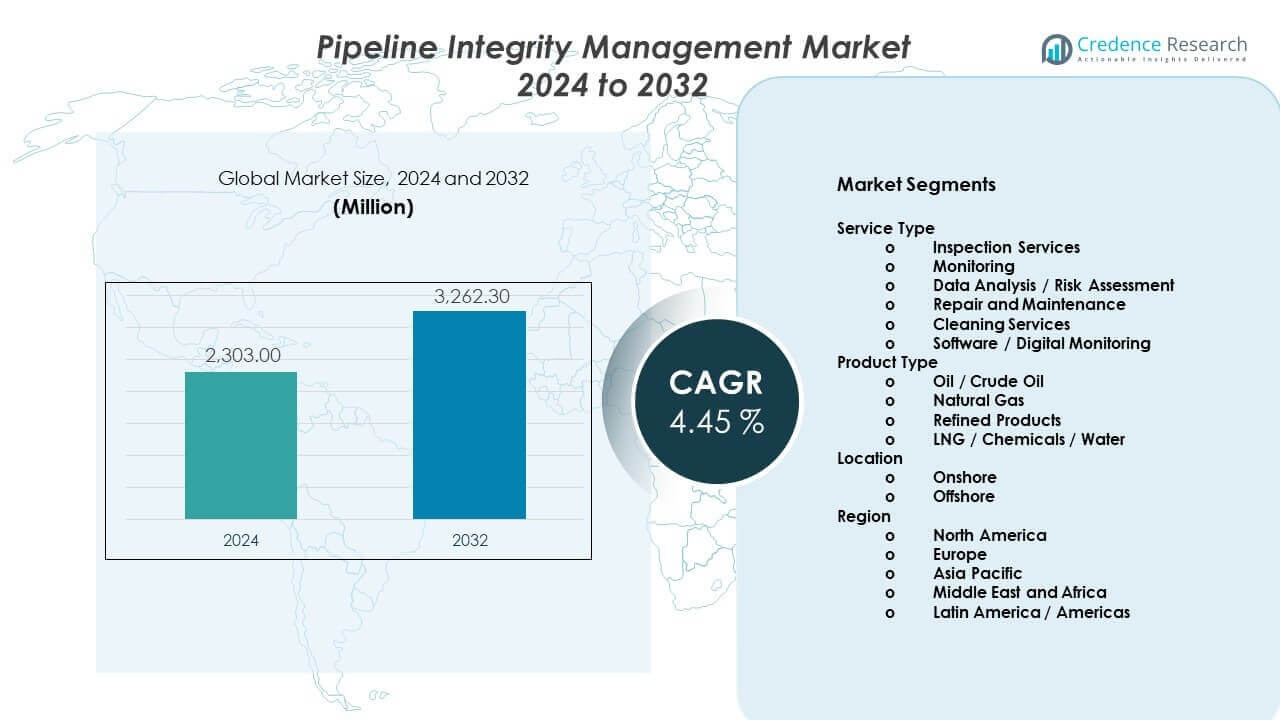
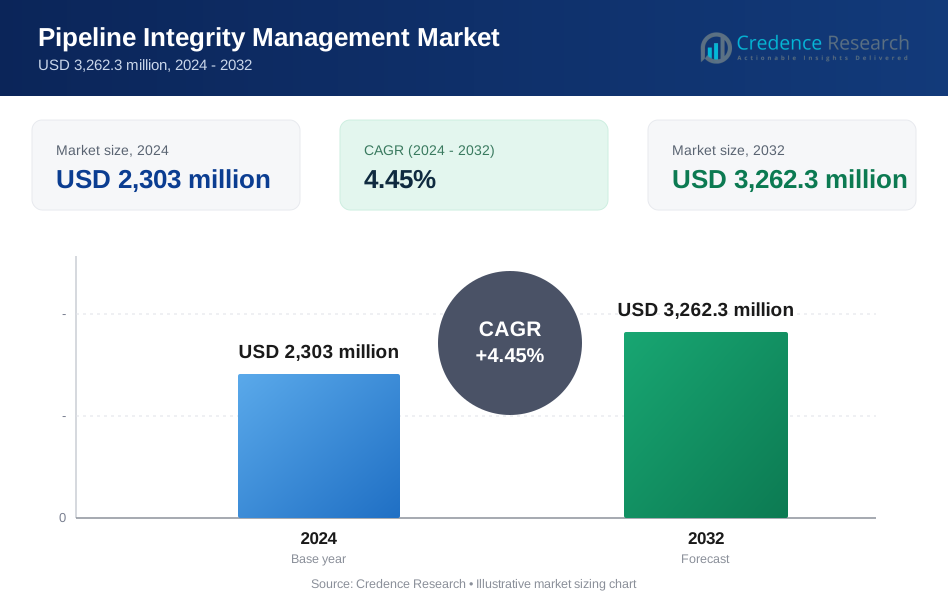
パイプラインインテグリティ管理市場は、2024年の23億300万米ドルから2032年には32億6,230万米ドルに成長すると予測されており、予測期間中に年平均成長率(CAGR)4.45%を記録します。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のパイプラインインテグリティ管理市場規模 | 23億300万米ドル |
| パイプラインインテグリティ管理市場、CAGR | 4.45% |
| 2032年のパイプラインインテグリティ管理市場規模 | 32億6,230万米ドル |
パイプラインインテグリティ管理市場は、老朽化したパイプラインと増加する故障リスクにより拡大しています。腐食、機械的ストレス、第三者による損傷が安全性への懸念を高めています。政府はエネルギーインフラ全体で厳しい環境および安全規制を施行しています。オペレーターは漏洩や停止を避けるために積極的なインテグリティプログラムを採用しています。インライン検査、センサー、分析は欠陥検出と応答時間を改善します。石油、ガス、水の需要の増加はパイプラインの利用圧力を高めます。この環境は継続的な監視の採用を支援します。リスク予防によるコスト削減は長期的な投資判断を強化します。
北米は広範なパイプラインネットワークによりパイプラインインテグリティ管理市場をリードしています。強力な規制監督が高度な検査と監視の採用を促進しています。米国はスマート診断と分析ツールの高い利用を示しています。ヨーロッパは安全性、持続可能性、コンプライアンスに焦点を当てて続いています。ドイツやイギリスなどの国々はデジタルインテグリティシステムに投資しています。アジア太平洋は新しいパイプライン建設により高成長地域として浮上しています。中国とインドはエネルギーと水の輸送インフラを拡大しています。中東は石油とガスの輸送ニーズからの需要を維持しています。
市場の洞察:
- 市場の概要は、2024年の23億300万米ドルから2032年には32億6,230万米ドルに成長し、安全性の規制と老朽化したパイプライン資産によって支えられた年平均成長率4.45%で拡大しています。
- 北米(38%)、ヨーロッパ(27%)、アジア太平洋(22%)は、大規模なパイプラインネットワーク、厳格な規制、安定したインフラ投資により支配しています。
- アジア太平洋は22%のシェアを持ち、中国とインドでの新しい石油、ガス、水のパイプラインプロジェクトによって最も急成長している地域です。
- サービスの種類別では、検査サービスが約34%のシェアを占め、監視とデータ分析サービスが合わせて約28%を占め、予防保守の重視を反映しています。
- 場所と製品の組み合わせ別では、陸上パイプラインが約72%のシェアを占め、石油と原油パイプラインが約40%を占め、ボリュームと安全リスクの露出によって推進されています。
市場の推進要因:
エネルギーネットワーク全体での老朽化パイプラインインフラの増加
パイプラインインテグリティ管理市場は、世界のエネルギーネットワーク全体での老朽化したパイプライン資産から勢いを得ています。多くの石油とガスのパイプラインは、元の設計寿命を超えて稼働しています。材料の疲労は漏れや破裂のリスクを増加させます。運営者は安全な運用に対する責任をより多く負っています。インテグリティプログラムは早期の欠陥識別をサポートします。予防的な検査は計画外の停止リスクを低減します。資産所有者は資産寿命の延長に焦点を当てています。この要因は一貫した需要を支えています。
- 例えば、TCエナジーは、腐食成長の傾向を追跡し、事故の頻度を減少させるために、インライン検査ツールを使用してインテグリティプログラムの下で90,000 km以上のパイプラインを報告しています。
規制監視とコンプライアンス要件の増加
パイプラインインテグリティ管理市場は、世界中の厳格な規制監視に対応しています。政府は定義された検査サイクルと報告義務を施行しています。環境法は強力な漏れ防止管理を要求します。非コンプライアンスは罰金や運用停止につながります。インテグリティフレームワークは監査準備をサポートします。文書化要件は構造化された監視の採用を促進します。デジタルコンプライアンスツールは報告の正確性を向上させます。規制の圧力はインテグリティ投資を強化します。
- 例えば、エンブリッジは、規制当局が義務付けたインテグリティとインライン検査スケジュールの下で、北米で28,000 km以上の液体パイプラインを運営しています。
リスク軽減と故障防止の需要の増加
パイプラインインテグリティ管理市場は、リスク管理への注目の高まりから恩恵を受けています。パイプラインの故障は財務的および評判的な損害を引き起こします。運営者は早期の欠陥検出を優先します。インテグリティツールは腐食と応力ゾーンを特定します。リスクスコアリングは保守計画を改善します。予測分析は検査の焦点を導きます。強力な安全記録は保険の露出を低下させます。この推進要因は安定した投資をサポートします。
エネルギーと水の送電ネットワークの拡大
パイプラインのインテグリティ管理市場は、送電ネットワークの拡大とともに成長しています。エネルギー需要が新たな石油およびガスパイプラインを推進しています。都市地域で水インフラが拡大しています。新しい資産にはライフサイクルインテグリティ計画が必要です。オペレーターは早期にモニタリングツールを展開します。高い利用率が検査の必要性を増加させます。国境を越えるパイプラインには統一された安全管理が必要です。拡大は持続的な成長を支えます。
市場動向:
データ駆動型のインテグリティ意思決定フレームワークへのシフト
パイプラインのインテグリティ管理市場は、データに基づく意思決定の使用が増加しています。オペレーターは分析を検査計画に活用しています。履歴データは欠陥成長予測を改善します。ダッシュボードは迅速なリスクレビューを可能にします。チームはリスクスコアに基づいて行動を調整します。データモデルは判断のギャップを減少させます。デジタルツインはパフォーマンスシミュレーションをサポートします。この傾向はコスト管理を改善します。
- 例えば、ROSEN Groupは、1回の走行で1テラバイトを超える高解像度のインライン検査データを使用して腐食の成長をモデル化し、メンテナンスの優先順位を決定しています。
リモートモニタリング技術の採用拡大
パイプラインのインテグリティ管理市場はリモートモニタリングソリューションを採用しています。オペレーターは長距離パイプラインに沿ってセンサーを展開しています。リアルタイムアラートが応答速度を向上させます。リモートアクセスは手動検査を減少させます。継続的な可視性が状態認識をサポートします。ファイバーおよび衛星センサーが受け入れられています。リモートツールは孤立した地域でのカバレッジを改善します。効率の向上が採用を支えます。
- 例えば、Shellはオフショアパイプライン全体でファイバーオプティックセンサーを使用し、50 kmを超える距離での温度および音響の変化を検出し、早期の漏れ識別を可能にしています。
インテグリティ管理と企業システムの統合
パイプラインのインテグリティ管理市場は、ツールを企業プラットフォームと連携させています。オペレーターはインテグリティデータを資産システムとリンクしています。統一されたプラットフォームがチームの調整を改善します。メンテナンスと安全性が共通のデータビューを共有します。ワークフローの自動化が報告遅延を減少させます。統合がリソース計画を改善します。デジタルエコシステムがスケーラビリティをサポートします。この傾向は運用効率を向上させます。
リスクベースの検査手法の利用拡大
パイプラインのインテグリティ管理市場はリスクベースの検査モデルを採用しています。検査スケジュールは固定間隔からシフトしています。高リスクセクションが優先的に注目されます。低リスク資産は最適化されたサイクルに従います。リスクモデルは安全性とコスト目標をバランスさせます。オペレーターはリソースを効率的に割り当てます。規制当局は構造化されたフレームワークを受け入れています。この傾向は柔軟性を向上させます。
市場課題分析:
オペレーターにとっての高い実施コストと予算制約
パイプラインのインテグリティ管理市場はコスト圧力に直面しています。高度な検査ツールは高い初期投資を必要とします。小規模オペレーターは資本制限に直面しています。熟練労働者が運用費用を増加させます。システム統合がプロジェクトの複雑さを増加させます。回収期間が時間とともに延びます。予算制限がアップグレードを遅らせます。コスト感受性が採用を遅らせます。
大規模で多様なパイプラインネットワークの管理の複雑さ
パイプラインのインテグリティ管理市場は、運用の複雑さに対処します。パイプラインは年齢や素材によって異なります。データの標準化は依然として困難です。従来のシステムはデジタル統合を制限します。広範な地理的範囲が検査計画を複雑にします。大量のデータが分析を難しくします。熟練したアナリストは依然として不足しています。これらの問題が管理の負担を増加させます。
市場機会:
デジタルおよび自動化されたインテグリティソリューションの需要増加
パイプラインのインテグリティ管理市場は、自動化において機会を見出しています。オペレーターは自動化された検査プラットフォームを求めています。ソフトウェアは手作業の負担を軽減します。自動化は速度と一貫性を向上させます。クラウドシステムはスケーラブルなアクセスを可能にします。デジタルツールは予測保守をサポートします。ベンダーは統合された提供を拡大しています。この変化が将来の成長を促進します。
新興市場のパイプラインインフラ投資の拡大
パイプラインのインテグリティ管理市場は、新興地域から利益を得ています。アジアとアフリカはパイプラインインフラに投資しています。都市の成長が輸送需要を高めます。新しいプロジェクトは初期のインテグリティ計画を採用しています。政府はより安全なインフラを促進しています。グローバルなオペレーターはベストプラクティスを導入しています。サービスプロバイダーは新しい市場に参入しています。これらの地域は長期的な機会を提供します。
市場セグメンテーション分析:
サービスタイプ分析
パイプラインのインテグリティ管理市場は、複数のサービスカテゴリーで強い需要を示しています。検査サービスは基盤を形成し、欠陥の検出と状態評価をサポートします。監視サービスは圧力、腐食、流れの挙動の継続的な監視を可能にします。データ分析とリスク評価は、情報に基づいた保守計画と優先順位付けをサポートします。修理と保守サービスは特定された欠陥に対処し、システムの信頼性を回復します。清掃サービスは流れの効率に影響を与える破片や堆積物を除去するのに役立ちます。ソフトウェアとデジタル監視ソリューションはデータの可視性と意思決定の速度を向上させます。これらのサービスは一体となって積極的な資産管理をサポートします。
- 例えば、T.D. Williamsonは、毎年世界中で500以上のパイプラインシステムに対してピギングと修理サービスを実施しています。
製品タイプ分析
パイプラインのインテグリティ管理市場は、多様な製品輸送ニーズに応えています。石油および原油パイプラインは、高い量と安全リスクのために支配的です。天然ガスパイプラインは、圧力の感受性のために厳格なインテグリティ管理が必要です。精製製品パイプラインは、品質保証と汚染防止を求めます。LNGパイプラインは、低温条件のために高度な監視が必要です。化学および水パイプラインは、安全性と純度基準を満たすためにインテグリティプログラムを採用しています。各製品タイプは、特定の検査と監視ニーズを促進します。サービスのカスタマイズは運用の信頼性をサポートします。
- 例えば、NDT Globalは、100バール以上の圧力で稼働するガスパイプラインの欠陥を検出できる超音波検査ツールを展開しています。
ロケーション分析
パイプラインのインテグリティ管理市場は、運用環境によって異なります。陸上パイプラインは広範なネットワークカバレッジのため、最大のシェアを占めています。これらの資産は腐食、第三者による損傷、土地利用の影響を受けます。海上パイプラインは深海条件のため、専門的な検査が必要です。海洋環境は腐食とアクセスの課題を増加させます。海上作業は高度なツールと熟練したクルーを要求します。リスクプロファイルが高いため、検査頻度の必要性が増します。場所に特化した戦略が安全性と資産寿命を向上させます。
セグメンテーション:
サービスタイプ別
- 検査サービス
- モニタリング
- データ分析 / リスク評価
- 修理とメンテナンス
- クリーニングサービス
- ソフトウェア / デジタルモニタリング
製品タイプ別
- 石油 / 原油
- 天然ガス
- 精製製品
- LNG / 化学品 / 水
場所別
- 陸上
- 海上
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
地域分析:
北アメリカ
北アメリカはパイプラインのインテグリティ管理市場で最大のシェアを占め、世界需要の38%を占めています。アメリカは広範な石油、ガス、精製製品のパイプラインネットワークによってリードしています。厳しい安全と環境規制が一貫した検査とモニタリング活動を推進しています。オペレーターはデジタル診断と予測ツールに多額の投資をしています。カナダは国境を越えた送電システムを通じて需要を支えています。成熟したインフラはインテグリティへの支出ニーズを増加させます。この地域は技術の採用と規制の施行を通じてリーダーシップを維持しています。
ヨーロッパ
ヨーロッパはパイプラインのインテグリティ管理市場の約27%を占めています。ドイツ、イギリス、フランスなどの国々が地域需要を支えています。老朽化したパイプライン資産は構造化された検査とリスク評価プログラムを必要とします。環境保護政策が遵守要件を引き上げています。オペレーターはデジタルプラットフォームを採用して国を跨ぐネットワークを管理しています。北海での海上活動が専門サービスを支えています。規制の整合性が安定した市場貢献を維持しています。
アジア太平洋、中東、ラテンアメリカ
アジア太平洋地域は約22%のシェアを占め、強い成長の勢いを示しています。中国とインドは石油、ガス、水のパイプラインを急速に拡大しています。新しいインフラプロジェクトは初期段階から統合計画を取り入れています。中東は石油とガスの輸送ニーズにより約8%のシェアを占めています。オフショアパイプラインは高度な検査ツールの需要を増加させています。ラテンアメリカは既存資産の近代化により約5%のシェアを持っています。これらの地域は長期的な市場拡大を支えています。
主要プレイヤーの分析:
- Baker Hughes
- Emerson Electric
- SGS
- D. Williamson
- Rosen
- Schneider Electric
- NDT Global
- Applus+
- IKM Gruppen
- Lin Scan
競争分析:
パイプラインの統合管理市場は、適度に統合された競争構造を示しています。グローバルサービスプロバイダーは技術の深さ、サービスの範囲、デジタル能力で競争しています。主要なプレイヤーは検査の精度、データ分析、ライフサイクルサポートに注力しています。企業はソフトウェア統合と高度な監視ツールを通じてポートフォリオを拡大しています。戦略的パートナーシップは長距離およびオフショアプロジェクトへのアクセスを強化します。サービスの差別化は信頼性、応答速度、規制の専門知識に依存します。地域のプレイヤーはコスト効率と地域のコンプライアンス知識で競争しています。パイプラインの統合管理市場は、強力な現場経験とスケーラブルなデジタルプラットフォームを持つ企業を好みます。検査、分析、保守を統合したサービスモデルを提供するベンダーが評価されます。競争の激しさは長期契約と高いスイッチングコストにより安定しています。
最近の展開:
- 2025年3月、Baker HughesはPetrobrasと戦略的技術協定を発表し、CO2による応力腐食割れ(SCC-CO2)に対する決定的な解決策を開発することになりました。このパートナーシップは、高CO2環境で最大30年の延長使用寿命を提供するよう設計された次世代のフレキシブルパイプの開発とテストに焦点を当てています。事前商業契約には、深海エネルギー生産の安全性と効率を向上させ、炭素回収と貯留の取り組みを支援することを目的とした技術の購入オプションも含まれています。
- 2025年3月、Emerson ElectricはAspenTechの残りの未発行株式を取得し、産業用ソフトウェアのリーダーとしての完全所有権を確立しました。この戦略的な動きにより、Emersonのポートフォリオは高度なパイプライン管理と資産最適化ソフトウェアで強化され、センサーからクラウドまでのエンドツーエンドの自動化ソリューションを可能にします。この統合により、Emersonはパイプラインオペレーターにより包括的なデジタルツインと予測保全技術を提供し、エネルギーセクター全体の運用効率と持続可能性を向上させます。
- 2024年6月、SGSはAIMCS中東会議で資産インテグリティ管理の最新の進展を紹介し、新しい磁束漏れ(MFL)パイプスキャナーの導入を発表しました。この最先端のツールは、パイプラインの腐食やピッティングを高精度で検出するよう設計されており、重要なインフラの長寿命と安全性を確保するための大きな前進を表しています。さらに、同社はリスクベースの検査と非侵襲検査方法における拡張された能力を強調し、技術的検証とインテグリティサービスのリーダーとしての地位を強化しました。
レポートのカバレッジ:
この調査レポートは、サービスタイプ、製品タイプ、ロケーションセグメントに基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。さらに、近年の市場拡大を促進した様々な要因についても議論しています。このレポートはまた、市場のダイナミクス、規制シナリオ、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者と既存企業への戦略的な推奨事項を提供します。
将来の展望:
- デジタルインテグリティプラットフォームは、世界中のパイプライン運営者に広く採用されるでしょう。
- 予測分析は、検査スケジュールとメンテナンス計画の決定を導くでしょう。
- 遠隔監視ソリューションは、長距離および高リスクのパイプラインに拡大するでしょう。
- 複雑な運用条件のため、オフショアパイプラインのインテグリティサービスは安定した成長を記録するでしょう。
- 規制遵守要件は、構造化されたインテグリティプログラムの需要を強化するでしょう。
- 企業資産管理システムとの統合は、運営者間で増加するでしょう。
- 新興市場は、新しいパイプラインプロジェクトにおいて早期にインテグリティ計画を採用するでしょう。
- 高度な診断ツールにより、熟練した技術専門家の需要が高まるでしょう。
- ライフサイクルベースのサービス契約は、パイプライン所有者の間で好まれるようになるでしょう。
- 技術駆動の差別化は、競争戦略を形作り続けるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
パイプラインインテグリティ管理市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
パイプラインインテグリティ管理市場は2025年から2032年の間にどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたパイプラインインテグリティ管理市場のセグメントはどれですか?
パイプラインのインテグリティ管理市場の成長を促進している主な要因は何ですか?
パイプラインインテグリティ管理市場の主要企業はどこですか?
2024年にパイプラインのインテグリティ管理市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 パイプラインインテグリティ管理市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のパイプラインインテグリティ管理市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2,303 million → 2032: USD 3,262.3 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 パイプラインインテグリティ管理市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. パイプラインインテグリティ管理市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるパイプラインインテグリティ管理市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 パイプラインインテグリティ管理市場市場の成長要因
- 3.3 パイプラインインテグリティ管理市場市場の抑制要因および課題
- 3.4 パイプラインインテグリティ管理市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 パイプラインインテグリティ管理市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 パイプラインインテグリティ管理市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、パイプラインインテグリティ管理市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 パイプラインインテグリティ管理市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. パイプラインインテグリティ管理市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はパイプラインインテグリティ管理市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 パイプラインインテグリティ管理市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 パイプラインインテグリティ管理市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 パイプラインインテグリティ管理市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 パイプラインインテグリティ管理市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新パイプラインインテグリティ管理市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のパイプラインインテグリティ管理市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のパイプラインインテグリティ管理市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のパイプラインインテグリティ管理市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のパイプラインインテグリティ管理市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのパイプラインインテグリティ管理市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のパイプラインインテグリティ管理市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのパイプラインインテグリティ管理市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. パイプラインインテグリティ管理市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
