
市場概要
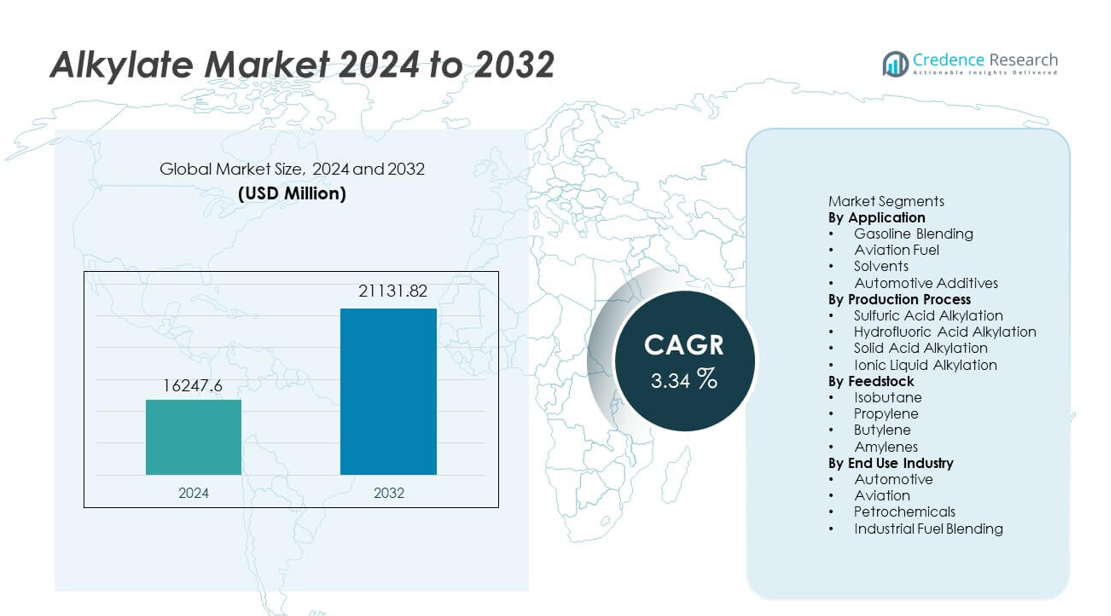
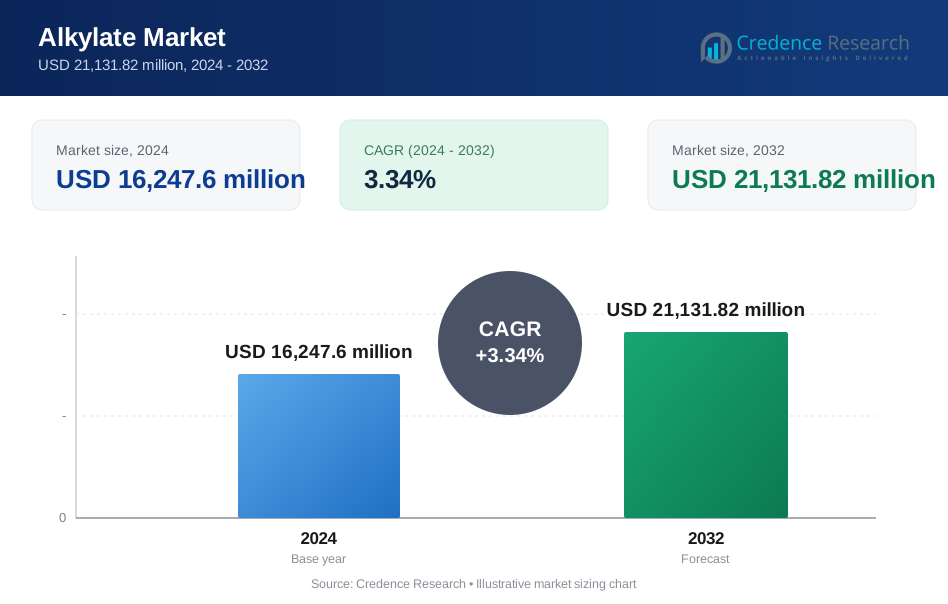
アルキレート市場は2024年に162億4,760万米ドルと評価され、2032年までに211億3,182万米ドルに達すると予測されており、予測期間中に年平均成長率3.34%を記録しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のアルキレート市場規模 | 162億4,760万米ドル |
| アルキレート市場、CAGR | 3.34% |
| 2032年のアルキレート市場規模 | 211億3,182万米ドル |
アルキレート市場には、エクソンモービル、シェブロン、バレロ・エナジー、マラソン・ペトロリアム、フィリップス66、PDVSA、リライアンス・インダストリーズ、シノペック、ロイヤル・ダッチ・シェル、ハネウェルUOPなどの主要企業が含まれており、これらはすべて高純度の燃料成分と先進的なアルキレーション技術に注力し、世界的な排出基準を満たしています。これらの企業は、オクタン価の生産を強化し、環境への影響を軽減するために、製油所の近代化とプロセスの革新に投資しています。アジア太平洋地域は、精製能力の拡大と燃料需要の増加により30%のシェアで市場をリードしており、北米は厳しい燃料規制とクリーンなガソリンブレンドの強力な採用に支えられ34%のシェアを持っています。
市場インサイト
- 市場は2024年に162億4,760万米ドルを記録し、2032年までに211億3,182万米ドルに達し、CAGR 3.34%で安定した長期的な拡大を示しています。
- 高オクタン価で低排出のガソリンの強い需要が成長を促進し、ガソリンブレンドは燃料基準を満たすために重要な役割を果たすため、72%のシェアでアプリケーションセグメントをリードしています。
- トレンドは、環境に適合したプロセスに移行するため、固体酸やイオン液体システムなどのより安全なアルキレーション技術の採用が増加していることを示しています。
- 主要企業が製油所のアップグレード、先進的な触媒、プロセスの最適化に投資し、生産効率を強化し、運用リスクを軽減するため、競争が激化しています。
- アジア太平洋地域が30%の地域シェアを持ち、北米が34%、ヨーロッパが28%と続き、強力な精製能力と世界市場でのクリーンなガソリン成分の需要増加を反映しています。
市場セグメンテーション分析:
用途別
ガソリンブレンドは、高オクタン価で低排出の燃料に対する世界的な需要の増加により、72%のシェアでアプリケーションセグメントをリードしています。アルキレートは燃料の安定性を高め、エンジンノッキングを減少させ、厳しい環境規制を満たすために不可欠です。航空燃料も、航空会社が性能を向上させるためにクリーンな燃焼成分を求める中で注目を集めています。溶剤および自動車添加剤の用途は、特殊な配合における高純度炭化水素の必要性から着実に拡大しています。クリーンな輸送燃料への関心の高まりは、主要な製油所でのプレミアムガソリン生産におけるアルキレートの役割を強化し続けています。
- 例えば、エクソンモービルのベイタウン製油所には、独自の硫酸アルキレーション技術を使用してガソリンブレンド用の高オクタンアルキレートを生産するアルキレーションユニットがあります。
生産プロセス別
硫酸アルキレーションは、長年の使用実績、高オクタン出力、大規模製油所での信頼性の高い性能に支えられ、58%のシェアで生産プロセスセグメントを支配しています。フッ化水素酸アルキレーションは、効率的な触媒再生を優先する施設にとって重要です。固体酸アルキレーションは、安全性の向上と取り扱いリスクの低減により勢いを増しています。イオン液体アルキレーションは、低腐食性と触媒の安定性向上を提供するクリーンな代替手段として登場しています。規制が業界をより安全で持続可能なアルキレーション技術に向かわせる中、製油所はプロセスのアップグレードにますます投資しています。
- 例えば、ハネウェルUOPのISOALKY™イオン液体プロセスは、1日6,000バレルの能力を持つシェブロンのソルトレイクシティ製油所に導入されました。このユニットは従来のHFアルキレーションを置き換え、300 psi以下の圧力で動作します。
原料別
イソブタンは、高オクタンアルキレートを生産する上での重要な役割と強力な燃焼特性により、64%のシェアで原料セグメントのトップに立っています。製油所は、上流の異性化ユニットとの統合を通じて安定した供給を確保し、効率的な処理を実現しています。ブチレンも高品質なアルキレーション反応のための好ましいオレフィンとして大きく貢献しています。プロピレンの使用は、柔軟な原料システムを持つ施設で増加しており、アミレンは特殊なアルキレートグレードのためのニッチな選択肢として残っています。クリーンなガソリンの需要が高まる中、製油所は原料の利用可能性を最適化し、イソブタン豊富な流れに依存を強めています。
主要成長要因
クリーンで高オクタン燃料の需要増加
燃料品質基準への注目が高まる中、低硫黄、低芳香族、高オクタン価で知られるプレミアムブレンド成分であるアルキレートの需要が強まっています。製油所は、厳しくなる排出規制を満たし、有害な添加剤に頼らずにガソリン性能を向上させるためにアルキレートを使用しています。車両効率の向上要件が市場拡大をさらに支えています。政府がクリーンな輸送燃料を推進する中、アルキレートは環境に適合したガソリンを生産するために不可欠となり、世界の製油所生産における役割を強化しています。
- 例えば、フィリップス66は、ボルガー製油所でプロセス機器をアップグレードし、効率を一般的に向上させ、処理される原油の種類の多様性に対応しました。
製油所のアップグレードと容量追加の拡大
製油所は、製品品質を向上させ、クリーンな燃料配合にシフトするためにアルキレーションユニットに投資しています。アップグレードは、オクタン収率、触媒効率、安全性の遵守を改善することに焦点を当てています。アジア太平洋地域と中東での新しい容量追加は、地域の燃料需要の増加に対応しています。近代化の取り組みには、アルキレート生産を促進するための高度な異性化およびオレフィン回収システムの統合が含まれています。これらの投資により、製油所は原料の使用を最適化し、高付加価値製品ポートフォリオを拡大し、長期的な市場成長を支援しています。
- 例えば、リライアンス・インダストリーズは、ジャムナガルコンプレックスにおいて、毎日56,000バレルの原料を処理する連続触媒再生技術を備えた先進的なアルキレーショントレインを稼働させました。このシステムには、1日あたり1,200メートルトンのプロピレンを分離することができるオレフィン回収ユニットが含まれています。
低排出ガソリンブレンドの採用の増加
より厳しい環境政策が、アルキレートに大きく依存する低排出ガソリンブレンドの採用を加速させています。そのクリーンな燃焼特性と粒子状物質を減少させる能力により、従来のブレンドストックと比較して好まれています。自動車メーカーが高オクタン燃料を必要とするエンジンを推進することで、消費がさらに促進されます。精製業者は、リフォーメートやMTBEのような成分を置き換えるためにアルキレートを採用し、空気品質基準の遵守を改善しています。エコフレンドリーな燃料に対する消費者の意識の拡大も、市場の勢いに寄与しています。
主要なトレンドと機会
より安全で持続可能なアルキレーション技術へのシフト
精製所は、硫酸やフッ化水素酸に関連する取り扱いリスクを低減するために、固体酸やイオン液体システムのような先進的なアルキレーション技術を探求しています。これらの代替技術は、触媒寿命の改善、腐食の低減、環境性能の向上を提供します。操業者が労働者の安全と規制遵守を優先するにつれて、採用が増加しています。このトレンドは、技術提供者がより安全でモジュール式のアルキレーションユニットをライセンスする機会をサポートします。より環境に優しい処理ソリューションへの関心の高まりは、次世代のアルキレーション手法への長期的な投資を促進します。
- 例えば、シェブロンは、ソルトレイクシティの精製所にハネウェルUOPのISOALKY™イオン液体ユニットを設置し、1日あたり6,000バレルの生産能力を実現しました。このプロセスは、300 psi以下で動作し、危険な酸の消費を1バレルあたり0.1キログラム未満に削減する再利用可能なイオン液体触媒を使用しています。
航空および高性能燃料用途での需要の増加
航空交通の増加と厳しい航空燃料基準が、性能向上のブレンド成分としてのアルキレートに強い見通しをもたらします。その高い熱安定性とクリーンな燃焼特性により、プレミアム航空用フォーミュレーションに適しています。高性能自動車燃料も追加の需要を促進します。新興市場での航空旅行と高級車の使用が拡大するにつれて、精製業者がアルキレートベースのブレンドを供給する機会が強化されます。特殊燃料の成長は、高純度炭化水素成分の市場をさらに拡大します。
- 例えば、BPはリンゲン精製所を変革し、使用済み食用油などの再生可能な原料から持続可能な航空燃料を生産しています。この施設は、既存のインフラを改造し、再生可能な原材料の貯蔵タンクをハイドロクラッカープラントに接続する共処理法を使用しています。
主要な課題
アルキレーションユニットに関連する高い資本コスト
アルキレーションユニットは、設置、触媒の取り扱い、安全システム、プロセスインフラに多大な投資を必要とします。高い初期コストは、中小規模の精製所での採用を制限します。メンテナンス費用と規制遵守がさらに財政的な圧力を加えます。操業者は近代化の努力を遅らせたり、コストを抑えるために低品質のブレンドストックに依存したりするかもしれません。これらの要因は、価格に敏感な地域での拡大を遅らせ、先進的なアルキレーション技術のより広範な採用を制限します。
酸ベースのプロセスに関連する安全性と環境リスク
従来の硫酸およびフッ化水素酸アルキレーションユニットは、危険な化学物質を取り扱うため、運用上のリスクを伴います。特にHFアルキレーションは、毒性と潜在的な漏洩の危険性のため、厳しい監視を受けています。規制当局は強力な安全プロトコルを施行し、運用の複雑さを増しています。精製所は、封じ込め、監視システム、労働者の保護に多額の投資をしなければなりません。これらの課題は、操業者により安全な代替手段を模索させますが、同時に運用の柔軟性とコスト効率に影響を与える移行の障害を生み出します。
地域分析
北アメリカ
北アメリカは、低硫黄および高オクタンガソリンブレンドを要求する厳しい燃料品質規制によって、アルキレート市場で34%のシェアを持ち、主導的な地位を占めています。この地域は、先進的な精製所インフラと主要な石油会社によるアルキレーションユニットの大規模な採用から恩恵を受けています。よりクリーンに燃焼するガソリンの需要の増加は、ブレンド操作におけるアルキレートの一貫した消費を支えています。プレミアム自動車燃料の成長は、地域の需要をさらに強化します。精製所の近代化への投資と排出制御のための強力な規制圧力は、北アメリカの世界市場での優位性を引き続き強化しています。
ヨーロッパ
ヨーロッパは、厳しい環境基準と低排出燃料政策の広範な実施によって、28%のシェアを占めています。この地域は、ユーロ6および関連する燃料品質指令を満たすためにアルキレートに大きく依存しています。精製業者は、芳香族を減少させ、高オクタンガソリン性能を達成するためにアルキレーションユニットを統合しています。老朽化した車両フリートがよりクリーンな燃焼燃料を必要とするため、需要も増加しています。継続的な持続可能性イニシアチブは、従来のブレンドストックからクリーンな成分への移行を奨励しています。ヨーロッパの精製業者は、ドイツ、フランス、イギリスなどの主要市場で増加するアルキレート需要を満たすために、運用効率を向上させ続けています。
アジア太平洋
アジア太平洋は、急速な産業成長、車両所有の拡大、中国、インド、東南アジアにおける精製能力の近代化を反映して、30%のシェアを持っています。政府はより厳しい排出基準を施行し、精製業者にクリーンなガソリンブレンドのためのアルキレート生産を増加させるよう促しています。航空活動の増加とプレミアム燃料の消費の増加は、地域の需要をさらに押し上げています。エネルギー需要が高まる中、新しいアルキレーションユニットへの投資が加速しています。地域の精製業者は、安全性と出力を向上させるために、イオン液体や固体酸アルキレーションなどの先進技術も採用しています。強力な経済拡大は、アジア太平洋の世界アルキレート市場での継続的な成長を支えています。
ラテンアメリカ
ラテンアメリカは、ブラジルやメキシコなどの国々で高オクタンガソリンの需要が増加していることから、5%のシェアを占めています。精製所のアップグレードは、進化する排出基準を満たすクリーンな燃料を生産する地域の能力を向上させます。採用は経済の変動により中程度にとどまっていますが、都市部でのプレミアム燃料消費は引き続き増加しています。車両所有の増加と近代化イニシアチブは、ガソリンブレンドにおけるアルキレートの使用を促進しています。地域の輸入依存は続いており、将来の需要を満たすための新しいアルキレーション能力への投資の機会を生み出しています。
中東・アフリカ
中東およびアフリカ地域は、UAE、サウジアラビア、南アフリカでの製油所拡張プロジェクトに支えられ、3%のシェアを保持しています。これらの国々が燃料生産を多様化し、世界的な排出基準に合わせる中で、アルキレートの需要が増加しています。製油所は、高純度のガソリン成分を国内使用および輸出用に生産するために、先進的なアルキレーションユニットを統合しています。輸送燃料消費の増加とインフラ開発により、成長は安定していますが、低所得地域での採用の遅れが地域全体の拡大を制限しています。製油能力への継続的な投資は、地域全体でのアルキレートの長期的な需要を強化します。
市場セグメンテーション:
用途別
- ガソリンブレンディング
- 航空燃料
- 溶剤
- 自動車添加剤
生産プロセス別
- 硫酸アルキレーション
- フッ化水素酸アルキレーション
- 固体酸アルキレーション
- イオン液体アルキレーション
原料別
- イソブタン
- プロピレン
- ブチレン
- アミレン
最終用途産業別
- 自動車
- 航空
- 石油化学
- 工業用燃料ブレンディング
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
競争環境には、エクソンモービル、シェブロン、バレロ・エナジー、マラソン・ペトロリアム、フィリップス66、PDVSA、リライアンス・インダストリーズ、シノペック、ロイヤル・ダッチ・シェル、ハネウェルUOPなどの主要企業が含まれます。これらの企業は、製油所のアップグレード、先進的なアルキレーション技術、戦略的な能力拡張への継続的な投資を通じて市場での地位を強化しています。多くのオペレーターは、厳しくなる世界的な燃料規制と低排出ガソリンの需要増加に対応するため、高純度のアルキレートの生産に注力しています。ハネウェルUOPのような技術ライセンサーは、革新的な固体酸およびイオン液体アルキレーションプロセスで市場を支援しています。主要な製油所はまた、アルキレートの収率と運用効率を向上させるために統合された原料最適化戦略を採用しています。環境基準が厳しくなるにつれ、競争はより安全でエネルギー効率が高く、コスト効果の高いアルキレーションシステムにシフトし、業界全体での長期的な革新を促進しています。
主要プレイヤー分析
- エクソンモービル・コーポレーション
- シェブロン・コーポレーション
- バレロ・エナジー・コーポレーション
- マラソン・ペトロリアム・コーポレーション
- フィリップス66
- ベネズエラ国営石油会社 (PDVSA)
- リライアンス・インダストリーズ・リミテッド
- 中国石油化工集団公司 (シノペック)
- ロイヤル・ダッチ・シェル
- ハネウェルUOP
最近の動向
- 2025年9月、ベネズエラ国営石油会社 (PDVSA) は、オリノコベルトでの重油生産に引き続き注力し、ナフサやコンデンセートのような希釈剤と超重質原油をブレンドする戦略を用いて、アップグレーダーの信頼性と米国の制裁による長年の課題に対処しながら生産を最適化しました。
- 2025年9月、バレロ・エナジー・コーポレーションは、テネシー州の製油所で12,000バレル/日 (bpd) のアルキレーションユニット(65,000バレル/日のFCCUと共に)をオーバーホールのために停止しました。
- 2025年8月、国営のベネズエラ国営石油会社 (PDVSA) は、6つの製油所のうち、アムアイ、カルドン、プエルト・ラ・クルスの3つしか稼働していませんでした。これらの施設は、長年の投資不足と定期的なメンテナンスの欠如により、最適ではない稼働率で運営されていました。
レポートのカバレッジ
この調査レポートは、用途、生産プロセス、原料、最終用途産業、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場の動向、規制の状況、技術の進展が業界に与える影響を評価し、外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- よりクリーンなガソリン成分の需要がアルキレートの消費を引き続き促進します。
- 製油所は、規制要件を満たすためにより安全なアルキレーション技術を採用します。
- 製油所の近代化への投資が世界的に生産能力を強化します。
- 固体酸およびイオン液体アルキレーションシステムがより広く商業的に採用されます。
- プレミアム燃料消費の増加が高オクタンアルキレートの需要を促進します。
- 新興市場での車両フリートの拡大が長期的な燃料ブレンドのニーズを支えます。
- 航空燃料の用途が世界的な航空交通の増加とともに増加します。
- 技術ライセンサーがよりエネルギー効率が高く低排出のアルキレーションソリューションを導入します。
- 地域の製油所がアルキレートの収率を最大化するために原料の最適化を改善します。
- 環境政策が低芳香族および低硫黄ガソリンブレンドへの移行を加速します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
アルキレート市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2025年から2032年の間にアルキレート市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたアルキレート市場セグメントはどれですか?
アルキレート市場の成長を促進している主な要因は何ですか?
アルキレート市場の主要な企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 アルキレート市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のアルキレート市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 16,247.6 million → 2032: USD 21,131.82 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 アルキレート市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. アルキレート市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるアルキレート市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 アルキレート市場市場の成長要因
- 3.3 アルキレート市場市場の抑制要因および課題
- 3.4 アルキレート市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 アルキレート市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 アルキレート市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、アルキレート市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 アルキレート市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. アルキレート市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はアルキレート市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 アルキレート市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 アルキレート市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 アルキレート市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 アルキレート市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新アルキレート市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のアルキレート市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のアルキレート市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のアルキレート市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のアルキレート市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのアルキレート市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のアルキレート市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのアルキレート市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. アルキレート市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
