
アンゴラ石油・ガス上流市場の概要:
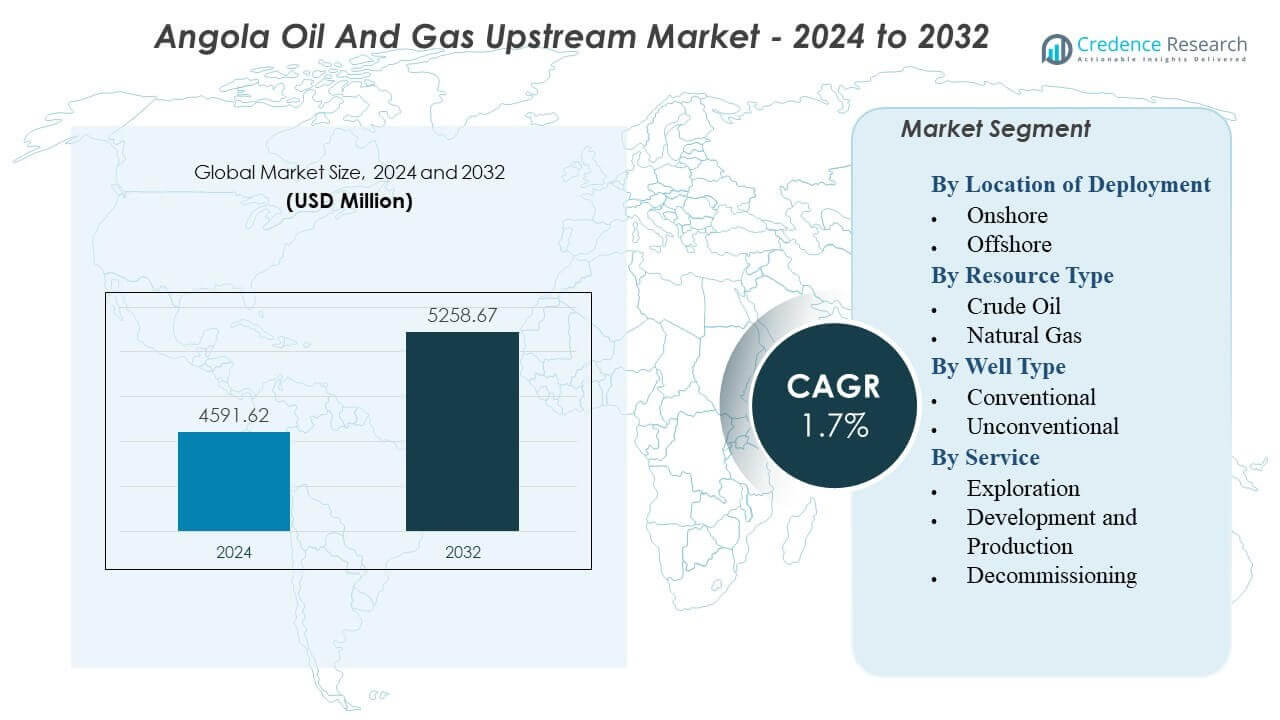
アンゴラ石油・ガス上流市場は、2024年の45億9,162万米ドルから2032年には推定52億5,867万米ドルに成長すると予測されており、2024年から2032年までの年間平均成長率(CAGR)は1.7%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年アンゴラ石油・ガス上流市場規模 | 45億9,162万米ドル |
| アンゴラ石油・ガス上流市場、CAGR | 1.7% |
| 2032年アンゴラ石油・ガス上流市場規模 | 52億5,867万米ドル |
市場の拡大は、オフショアブロックへの投資の増加、新しいFPSOからの初油達成、成熟資産の再開発プログラムによって推進されています。政府は、改善されたライセンス条件や迅速な承認を通じて、外国の参加を促進する上流活動を支援しています。オペレーターは、生産を維持するために、先進的な海底システム、デジタルモニタリング、および回収技術を採用しています。ガスの収益化とフレア削減への関心の高まりは、長期的な計画を改善します。これらの要因は、運用効率を強化し、世界の投資家の信頼を高めます。
地域の成長は、確立されたインフラ、高生産性の貯留層、および主要オペレーターからの強力な参加によって恩恵を受けるオフショア地域が支配しています。主要な盆地は、安定した生産を提供し、有利な地質条件により持続的な資本支出を引き付け続けています。新興地域は、改善された地震マッピングと投資家の関心の再燃によって駆動される新しい探査の可能性を提供します。オンショアゾーンは、より小規模な開発の機会を提供しますが、これはアンゴラの強力なオフショア基盤と選ばれたフロンティア地域全体での探査の勢いの高まりを示しています。
アンゴラ石油・ガス上流市場の洞察:
- アンゴラ石油・ガス上流市場は、2024年の45億9,162万米ドルから2032年には52億5,867万米ドルに成長すると予測されており、予測期間中のCAGRは1.7%を反映しています。
- オフショア投資の増加、新しいFPSOの配備、ライセンス条件の改善、そして強化された深海活動が、主要な盆地全体での市場の安定した拡大を推進しています。
- 成熟した油田からの生産量の減少、高い開発コスト、規制の遅延、深海環境での運用の複雑さが主要な制約となっています。
- オフショア地域は、強力な貯留層の可能性、長寿命の資産、および深海および超深海ゾーン全体での主要オペレーターの存在により市場を支配しています。
- 新興のフロンティア地域は新しい探査の関心を支え、オンショア地域は短いプロジェクトサイクルを求める小規模オペレーターにとって低コストの機会を提供します。
アンゴラの石油およびガス上流市場の推進要因
オフショア投資の増加と成熟した深海資産の再開発
アンゴラの石油およびガス上流市場は、深海および超深海のフィールドにおける安定したオフショア支出から力を得ています。オペレーターは、老朽化した貯留層からの回収を向上させる再開発計画に注力しています。企業は、海底のアップグレードや貯留層モデリングを使用して井戸の出力を改善しています。政府は安定したライセンス条件と迅速なプロジェクト承認を通じて投資を支援しています。国際的なプレーヤーは、長期的な生産を確保するために掘削プログラムを拡大しています。強化された回収方法は、戦略的なオフショアクラスター全体でフィールドの寿命を延ばします。新しい探査ブロックは、既存のオペレーターからの関心を引きます。この市場は、国家生産目標を支える再開発作業の強力なパイプラインから利益を得ています。
- 例えば、TotalEnergiesは、Pazflor FPSOへの5井戸の海底タイバックであるブロック17/06のベゴニアプロジェクトを開始しました。これは、強化された海底多相ポンピング技術を利用して、既存の生産に1日あたり30,000バレルの石油を追加するように設計されています。
投資家のための支援的な政策改革と改善された財政フレームワーク
改訂された石油法は、上流セグメントが新しい資本を引き付けるのを助けます。政府は、グローバル企業の参入障壁を低くする柔軟な契約条件を提供しています。投資家は、開発コストが低いままである限界フィールドに強い関心を示しています。政策の明確さは、オペレーターが複数年の掘削サイクルを計画するのを助けます。それは、高い可能性を持つオフショアターゲットを追求するコンソーシアムの間に自信を生み出します。合理化された承認は、プロジェクトの実行における遅延を減らします。競争力のある税制は、新しい入札ラウンドへの参加を促進します。改革は投資家の感情を強化し、長期的な生産の安定性をサポートします。
- 例えば、大統領令6/18に基づく限界フィールドに関する政策の後、ソモイル(アンゴラ最大の民間石油会社)は、税金のロイヤルティ削減によって支援された低コストの複数井戸のワークオーバープログラムを通じて、コンゴ盆地のFSおよびFST陸上協会での生産を25%増加させることに成功しました。
クワンザや下コンゴを含む主要盆地での探査成功の増加
最近の探査結果は、フロンティアゾーンや実証済みの盆地全体に勢いを生み出しています。オペレーターは、地震マッピングを通じて新しい地質学的な見込みを特定しています。深海ブロックは、有利な貯留層構造により、より高い発見の可能性を示しています。企業は、回収可能な埋蔵量を確認するために評価プログラムを拡大しています。強力な探査結果は、グローバル投資家の間に自信を築きます。それは、ライセンスされたブロック全体での継続的な支出をサポートします。マルチクライアントの地震調査は、盆地の理解を改善します。探査の成果は、国家の生産を支える将来の生産ストリームを確保するのに役立ちます。
先進的な掘削技術と海底生産システムの利用拡大
技術の採用は、複雑なオフショアフィールド全体での効率を向上させます。オペレーターは、高性能リグを展開して掘削時間を短縮し、運用リスクを低減します。海底タイバックは、競争力のあるコストで小規模な発見を収益化するのに役立ちます。デジタルツールは、貯留層モデリングとリアルタイムの井戸監視をサポートします。それは、掘削作業全体での意思決定速度を改善します。高圧システムは、より深い地層での性能を向上させます。リモート操作センターは、フィールドの最適化をガイドします。技術の強さは、生産の信頼性を高め、オフショアクラスター全体での稼働時間を延ばします。
アンゴラの石油・ガス上流市場の動向
深海最適化と寿命延長戦略へのシフト
アンゴラの石油・ガス上流市場は、成熟した深海ハブからの生産最大化に対する関心が高まっています。オペレーターは、安全な運用を維持するための資産整合性プログラムに投資しています。寿命延長計画は、コストのかかるオフショアユニットの廃止を遅らせるのに役立ちます。企業は流量効率を向上させるために海底ネットワークを改善しています。デジタルツインは機器の健康を追跡し、メンテナンススケジュールを指導します。最適化プログラムは、高価値ブロック全体での生産中断を削減します。競争の激しい市場条件で安定したオフショア生産をサポートします。長期的なリハビリテーションプログラムは、成熟した貯留層全体での主要なトレンドとして残っています。
- 例えば、TotalEnergiesは、Block 17のCLOVフィールドに海底多相ポンピングシステムを導入し、Cravo、Lirio、Orquidea、およびVioletaフィールドを単一のFPSOに結びつけ、1日あたり16万バレルの石油生産を維持することに成功しました。
ローカルコンテンツプログラムと労働力開発の拡大
ローカルコンテンツポリシーは調達と労働力戦略を形成します。トレーニングセンターはエンジニアリングと海洋サービスの能力を拡大します。企業は製造と物流において地元のサプライヤーにより多くの仕事を割り当てます。強化された地元の関与は、長期プロジェクトの運用コストを削減するのに役立ちます。労働力開発プログラムは、オフショアでの安全な運用をサポートします。掘削とフィールドサポートにおける国家的な能力を構築します。地元のベンダーは、検査とメンテナンス活動でより大きな役割を果たします。参加の増加は国内産業の成長を強化します。
- 例えば、Sonangolとそのパートナーは、Lifua-Aプロジェクトで重要なローカルコンテンツのマイルストーンを達成しました。1,500トンのウェルヘッドプラットフォームジャケットが、ロビトのSonametヤードで100%国内製造され、100万時間以上の地元労働力が関与しました。
生産最適化と資産監視のためのデジタルツールの採用拡大
デジタルトランスフォーメーションは上流の運用全体で加速しています。オペレーターはリアルタイムの監視ツールを使用してフィールドの意思決定を導きます。予測分析は、リモート資産全体での機器のダウンタイムを削減します。デジタル井戸計画は、掘削の精度とコスト管理を改善します。リモートオペレーションセンターは、深海ブロックでの安全な運用をサポートします。貯留層管理の効率を向上させます。センサーは海底機器の信頼性を強化します。自動化は複雑な上流システム全体でのワークフロー調整を改善します。
ガス開発と収益化経路への関心の高まり
多様化目標により、ガスに焦点を当てた戦略が注目されています。オペレーターはフレア削減プログラムとガス収集ネットワークに向かっています。新しいガスハブは将来のLNG供給オプションをサポートします。評価プログラムは、未開発のガス豊富な構造をターゲットにしています。開発リスクが低い小規模ガスフィールドが注目されています。これは、セクター内のより広範なエネルギー移行計画をサポートします。ガス再注入は、生産中の油田の貯留層圧力を安定させるのに役立ちます。ガス価値創造への明確なシフトが、長期的な投資トレンドを形成します。
アンゴラの石油およびガス上流市場の課題分析
成熟した油田からの生産減少と運用の複雑化の増加
アンゴラの石油およびガス上流市場は、老朽化したオフショア井戸での生産減少に直面しています。操業者は高い水カットと減少する貯留層圧力に苦労しています。複雑な深海作業はメンテナンスの必要性と技術的リスクを高めます。高コストが限界油田での迅速な再開発を妨げています。これにより、操業者は資源を効率的に管理するプレッシャーを受けます。新しい発見が限られているため、枯渇した埋蔵量の置き換えが遅れています。厳しいオフショア条件がサプライチェーンの課題を増加させます。生産減少は国家の生産量を維持するために継続的な投資を必要とします。
規制の遅延、コスト圧力、限られたインフラ拡張
操業者は長い承認サイクルのために進展が遅れています。遅延は掘削のタイムラインや油田再開発の計画に影響を与えます。コスト圧力がフロンティアゾーンへの投資意欲を制限します。インフラのギャップが機器や人員の効率的な移動に影響を与えます。熟練労働力の不足が複雑な作業中の運用リスクを高めます。これにより外部サービスプロバイダーへの依存が増加します。不安定な原油価格が長期プロジェクトの資金調達を困難にします。これらの障害が戦略的流域での上流拡張のペースを減速させます。
アンゴラの石油およびガス上流市場の機会
新しいライセンスラウンド、フロンティア流域の探査、新たな深海の可能性
アンゴラの石油およびガス上流市場は、新しい入札ラウンドから新たな区画を対象とした強い機会を見出しています。フロンティア流域は、改善された地質データにより探査の関心が高まっています。操業者は競争力のある可能性を持つ新しい深海ゾーンを評価しています。成功した発見は国家の埋蔵量と将来の生産量を強化できます。これにより、主要なグローバル企業からの投資を引き付けることができます。統合された地震データがより効率的な探査計画をサポートします。パートナーシップは高コストブロック全体でリスクを共有します。探査の拡大は長期的な生産見通しを再構築する可能性があります。
ガス商業化、海底タイバックプロジェクト、低コストの限界油田開発
ガス開発はエネルギー多様化の取り組みに利益をもたらします。小規模なガス発見はタイバックルートを通じて既存のインフラに接続できます。操業者は海底タイバックを利用して遠隔地の油田の開発コストを削減します。限界油田は軽い投資で迅速な開発の可能性を提供します。これにより、安定した規制環境での新しい収益源がサポートされます。ガスベースのプロジェクトはフレアリング量を削減し、環境コンプライアンスを向上させます。グローバルプレーヤーとのパートナーシップがプロジェクトの実行を加速します。主要流域全体で統合されたガスバリューチェーンの強い可能性が存在します。
アンゴラの石油およびガス上流市場のセグメンテーション分析:
展開場所別
アンゴラの石油およびガス上流市場は、深海および超深海油田が国家の生産量を牽引するオフショアゾーンで強い活動を示しています。オフショアブロックは、より高い埋蔵量と実証済みの生産システムのために主要な操業者を引き付けます。オンショア地域は小規模な埋蔵量を持っていますが、開発コストが低く、プロジェクトサイクルが短いことを提供します。これにより、成熟した埋蔵量と新興埋蔵量の間でバランスの取れた成長がサポートされます。
- 例えば、Azule Energy(BPとEniの合弁会社)は現在、ブロック15/06でAgogo Integrated West Hub Developmentを実行しており、23の海底井戸と大規模なFPSOを利用して、約1,700メートルの深さにある深海の埋蔵量にアクセスしています。
資源タイプ別
原油生産は、確立されたオフショア油田と継続的な再開発プログラムに支えられ、アンゴラの石油・ガス上流市場を支配しています。オペレーターは、老朽化した貯留層からの原油生産を維持するために先進技術に投資しています。天然ガスは、クリーンな燃料への需要の高まりとガスの収益化を拡大する国家計画により注目を集めています。これにより、収集、処理、輸出に焦点を当てたプロジェクトにおいて長期的な機会が生まれます。
- 例えば、シェブロンはその子会社CABGOCを通じて、日常的なフレアリングを大幅に削減するために、アンゴラLNGプラントに1日4億8千万標準立方フィートのガスを供給するよう設計されたSanha Lean Gas Connection(SLGC)プロジェクトを成功裏に開始しました。
井戸タイプ別
従来型井戸は、強力なオフショア地質と有利な貯留層特性によって、アンゴラの石油・ガス上流市場で主導的なシェアを維持しています。オペレーターは、井戸の寿命を延ばすために介入と回収の改善に焦点を当てています。非従来型の見込みは限られていますが、新しい盆地を試験する小規模なプレーヤーからの関心が高まっています。技術の採用が進むにつれて、将来の可能性を提供します。
サービス別
探査活動は、新しいライセンスラウンドと改善された地震マッピングによって推進され、アンゴラの石油・ガス上流市場における埋蔵量の成長を支えています。開発および生産サービスは、活発なオフショアプロジェクトと長期的なフィールドプログラムのため、最大のシェアを占めています。成熟した資産が寿命の終わりに近づくにつれて、廃止措置はゆっくりと成長しています。これにより、安全性、コスト、規制遵守をバランスさせる計画努力が促進されます。
セグメンテーション:
展開場所による分類
- 陸上
- 海上
資源タイプによる分類
- 原油
- 天然ガス
井戸タイプによる分類
- 従来型
- 非従来型
サービスによる分類
- 探査
- 開発と生産
- 廃止措置
地域による分類
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
アンゴラの石油およびガス上流市場は、深海および超深海活動が強いため、海上地域が総生産シェアの約75%を占めています。これらの海上ゾーンは、高容量のFPSOと高度な海底システムを展開する世界的なオペレーターを引き付けます。強力な井戸生産性と長い貯留層寿命が、主要な海上盆地全体での投資信頼を高めます。成熟した井戸での自然減少にもかかわらず、安定した生産を支えます。海上地域は国家の炭化水素生産の中核エンジンであり、今後の探査支出の大部分を確保し続けます。
陸上地域は市場の約15%を占め、成熟した油田での低コスト開発に焦点を当てています。短い掘削サイクルが効率的なプロジェクト計画をサポートするため、陸上プログラムの大部分は小規模なオペレーターが主導しています。限られた埋蔵量が大規模な投資を遅らせますが、新しい地震調査が未開発の潜在能力のポケットを特定するのに役立ちます。政府は、周辺油田に対する柔軟な条件を通じて陸上の関心を促進しています。迅速な転換と運用の複雑さの軽減を目指すオペレーターに機会を創出します。
新興の盆地、特に選ばれたフロンティアゾーンは市場の約10%を占め、長期的な戦略的価値を持っています。これらの地域は、最新の地震データに支えられた進化する地質学的洞察により注目を集めています。フロンティア地域はリスクが高いですが、成熟した海上資産を超えて将来の生産を多様化する可能性を提供します。投資家は、初期段階のブロックに入る前に、資源の見積もりと規制の明確さを監視します。確認された埋蔵量が拡大し、開発コストが安定する際に、新興の盆地を将来の成長の柱として位置付けます。
主要プレイヤー分析:
- TotalEnergies SE
- Chevron Corporation
- ExxonMobil Corporation
- Azule Energy (BP / Eni ジョイントベンチャー)
- Sonangol Pesquisa & Produção (Sonangol P&P)
- Eni SpA
- BP Plc
- Petronas
- Sinopec (E&P Angola)
- Somoil SA
競争分析:
アンゴラの石油・ガス上流市場は、主要な深海および超深海開発を主導する国際石油会社の強い参加が特徴です。TotalEnergies、Chevron、ExxonMobil、Azule Energy、Eniは、長期的なブロック所有権と強力な技術能力により生産を支配しています。これらのオペレーターは、エンジニアリングの強みと資本の深さが複雑なフィールド操作を支える高リターンのオフショアゾーンに焦点を当てています。再開発、最適化、インフィル掘削プログラムにわたる一貫した投資を推進します。国営石油会社Sonangol P&Pは、パートナーシップと選択的な資産再構築を通じて成長する役割を維持しています。Somoilのような地元企業は、運用コストが管理可能な限界フィールドでの足跡を拡大しています。グローバルプレイヤーは、技術、掘削効率、海底専門知識、堅牢なプロジェクト実行記録を通じて競争しています。新しいライセンスラウンドは、探査ブロック全体でのより広範な参加を促進します。競争環境は、確立された大手、新しいジョイントベンチャー、国内オペレーターがアンゴラの長期的な上流の軌道を形成するブレンドを反映しています。
最近の展開:
- 2025年7月、Azule Energyは、ブロック15/06のAgogo FPSOからの初油を達成し、予定より早く重要な新しい生産マイルストーンを達成し、Yinson Productionとの15年間の契約を開始しました。この契約は5億米ドルを超える価値があります。
- 2025年7月、TotalEnergiesはアンゴラのBEGONIAオフショアプロジェクトから生産を開始し、Sonangol E&PおよびANPGを含むパートナーとともに、既存のFPSOに重要な容量を追加する初のインターブロック開発をマークしました。
- 2024年5月、Afentraは、Azule Energyからブロック3/05の12%の非運営権益とブロック3/05Aの16%を取得し、それぞれ30%と21.33%に持分を引き上げ、継承された原油在庫を含めました。
レポートのカバレッジ:
この調査レポートは、展開場所、資源タイプ、井戸タイプ、サービスに基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制シナリオ、業界を形成する技術的進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と確立された企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 深海および超深海資産は、オペレーターの継続的なコミットメントに支えられ、アンゴラの石油・ガス上流市場の長期的な拡大を導くでしょう。
- 新しいライセンスラウンドは、主要なオフショアおよびフロンティア盆地での探査の可能性を求める世界的なプレーヤーからの強い関心を引きつけるでしょう。
- 成熟した油田の再開発は、改良された海底システムとデジタル監視ツールによって支えられ、出力の安定性を強化します。
- アンゴラが上流ポートフォリオを多様化するための収益化計画を進める中で、ガスに焦点を当てたプログラムが拡大します。
- ローカルコンテンツの取り組みは、エンジニアリング、製造、物流活動における国内参加を増やすようオペレーターに促します。
- 予測分析や自動化を含む技術の採用は、掘削の精度を向上させ、運用の中断を減少させます。
- 国内外のオペレーター間のパートナーシップは、複雑な貯留層を解放し、油田の寿命を延ばすのに役立ちます。
- 陸上の機会はゆっくりと成長し、コスト効率の高い資産を狙う小規模オペレーターに短期間の開発を提供します。
- 選択された成熟油田が寿命の終わりに近づくにつれて、廃止需要が増加し、新しいサービスセグメントを創出します。
- 地震データが改善され、投資家が将来の生産ストリームの可能性を評価する中で、新興盆地が注目を集めます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
アンゴラの石油およびガス上流市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
アンゴラの石油およびガス上流市場は、2024年から2032年の間にどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたアンゴラの石油およびガス上流市場のセグメントはどれですか?
アンゴラの石油およびガス上流市場の成長を促進している主な要因は何ですか?
アンゴラの石油およびガス上流市場における主要企業はどこですか?
2024年にアンゴラの石油およびガス上流市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 アンゴラ石油・ガス上流市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のアンゴラ石油・ガス上流市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 4,591.62 million → 2032: USD 5,258.67 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 アンゴラ石油・ガス上流市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. アンゴラ石油・ガス上流市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるアンゴラ石油・ガス上流市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 アンゴラ石油・ガス上流市場市場の成長要因
- 3.3 アンゴラ石油・ガス上流市場市場の抑制要因および課題
- 3.4 アンゴラ石油・ガス上流市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 アンゴラ石油・ガス上流市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 アンゴラ石油・ガス上流市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、アンゴラ石油・ガス上流市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 アンゴラ石油・ガス上流市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. アンゴラ石油・ガス上流市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はアンゴラ石油・ガス上流市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 アンゴラ石油・ガス上流市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 アンゴラ石油・ガス上流市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 アンゴラ石油・ガス上流市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 アンゴラ石油・ガス上流市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新アンゴラ石油・ガス上流市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のアンゴラ石油・ガス上流市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のアンゴラ石油・ガス上流市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のアンゴラ石油・ガス上流市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のアンゴラ石油・ガス上流市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのアンゴラ石油・ガス上流市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のアンゴラ石油・ガス上流市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのアンゴラ石油・ガス上流市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. アンゴラ石油・ガス上流市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
