
市場概要
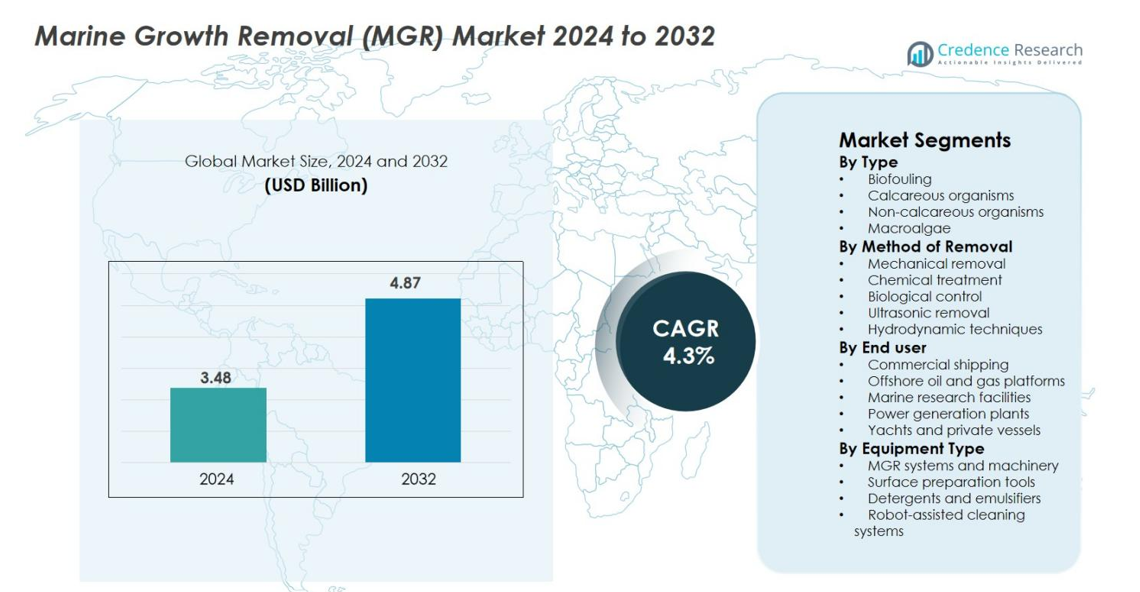
海洋成長除去(MGR)市場の規模は2024年に34.8億米ドルと評価され、2032年までに48.7億米ドルに達すると予測されており、予測期間中のCAGRは4.3%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 海洋成長除去(MGR)市場規模 2024 | 34.8億米ドル |
| 海洋成長除去(MGR)市場、CAGR | 4.3% |
| 海洋成長除去(MGR)市場規模 2032 | 48.7億米ドル |
海洋成長除去(MGR)市場は、先進的な水中清掃、検査、およびバイオファウリング制御ソリューションを提供するグローバルプレイヤーの競争的なグループによって形成されています。Aqua Air LLC、Tube Tech Industrial Ltd.、Hydrex NV、Jotun A/S、Kongsberg Gruppen ASA、Oceaneering International, Inc.、Schlumberger Limited、TotalEnergies SE、James Fisher & Sons plc、Subsea 7 S.A.などの主要企業は、ロボットシステム、環境に優しい清掃方法、統合された海中メンテナンステクノロジーを通じて能力を拡大し続けています。地域的には、北米が2024年に32.4%のシェアで市場をリードしており、強力なオフショアエネルギー活動、自動化の急速な採用、厳格な環境コンプライアンス要件によって推進されています。
市場インサイト
- 海洋成長除去(MGR)市場は2024年に34.8億米ドルと評価され、2032年までに48.7億米ドルに達すると予測されており、予測期間中のCAGRは4.3%です。
- 海上交通の増加、燃料効率要件の高まり、バイオファウリングを制御するための規制圧力が強い採用を促進しています。バイオファウリングは2024年に42.6%のシェアで最大のタイプセグメントとして残っています。
- 主要なトレンドには、ロボット清掃システムの急速な統合、環境に優しい防汚技術、超音波ソリューションが含まれ、オフショア風力および石油プラットフォームのメンテナンスニーズの増加に支えられています。
- 競争環境には、Aqua Air LLC、Hydrex NV、Jotun A/S、Oceaneering International、Schlumbergerなどのプレイヤーが含まれ、自動化、持続可能性、サービスの拡大に焦点を当て、市場での地位を強化しています。
- 北米は2024年に32.4%の地域シェアで市場をリードし、ヨーロッパが28.7%、アジア太平洋が24.1%で続いており、オフショアエネルギー投資、規制コンプライアンス、商業航海活動の拡大によって推進されています。
市場セグメンテーション分析
タイプ別
タイプ別の海洋成長除去(MGR)市場は、生物付着が支配しており、2024年には42.6%のシェアを占めています。これは、船体、パイプライン、海底構造物、オフショアリグ全体で広範に発生するためです。生物付着は燃料消費、腐食リスク、メンテナンス頻度を大幅に増加させ、オペレーターは頻繁な清掃と成長防止策を採用するよう促されています。石灰質および非石灰質の生物がオフショア資産の運用負担を増大させる一方で、沿岸施設では大型藻類の成長が定期的な介入を必要とします。世界的な海上交通の増加、厳しい環境遵守基準、資産効率の維持の必要性が、すべてのタイプカテゴリにおける需要を強化し続けています。
- 例えば、マースクは、いくつかの艦隊セグメントでのフジツボの蓄積が抗力を増加させたことを受けて、洗浄後にCO₂排出量の測定可能な削減を達成した後、強化された水中洗浄プロトコルを導入しました。
除去方法別
機械的除去は、2024年に47.3%の最大シェアを保持しており、その実証された効果、さまざまな海洋環境への適応性、ダイバー支援およびロボット洗浄システムとの互換性により支持されています。重度の生物付着や石灰質の堆積物が強力な介入を必要とするオフショアリグ、FPSO、船体での好ましい解決策として残っています。化学処理、生物学的制御、超音波除去、および流体力学的技術は、オペレーターが無毒で自動化された代替手段を模索する中で採用が進んでいます。遠隔操作の洗浄ロボットやリアルタイム検査技術の進歩が、多様で効率重視の除去方法の需要をさらに高めています。
- 例えば、ECOsubseaは、IMOの環境遵守に沿った、安全な廃棄のための生物付着デブリを捕獲するダイバー操作の機械的船体洗浄システムの世界的な展開の急増を報告しました。
エンドユーザー別
エンドユーザーの風景は商業航海が主導しており、2024年には39.8%のシェアを占めています。これは、燃料ペナルティの削減、航海効率の最適化、世界的な防汚規制の遵守の必要性によるものです。オフショアの石油・ガスプラットフォームは急成長しているセグメントであり、水中インフラが流れの中断や機器の劣化を防ぐために定期的な清掃を必要とします。海洋研究施設や発電所も、途切れない運用を維持するためにMGRソリューションに依存しており、ヨットやプライベート船舶もエコフレンドリーな除去技術をますます採用しています。資産の長寿命化と環境性能への強調が、すべてのエンドユーザーカテゴリにおける成長を強化しています。
主要な成長ドライバー
世界的な海上活動の増加と燃料効率の要件
海洋成長除去(MGR)市場は、世界的な海上交通の増加、オフショアインフラの拡大、船舶の燃料効率向上への圧力の高まりにより、強い成長を遂げています。船体の生物付着は燃料消費を20〜40%増加させる可能性があり、オペレーターは抗力と運用コストを削減するために定期的な洗浄ソリューションを採用しています。国際海事機関(IMO)の船体性能と排出遵守に関するガイドラインが、先進的な除去技術の採用をさらに加速させています。オフショアの石油・ガスプラットフォーム、海底パイプライン、オフショア風力発電所などの再生可能エネルギー構造も、構造的完全性を維持するために頻繁なメンテナンスを必要とします。世界的な海運ネットワークが拡大し、持続可能性目標が厳しくなる中、商業および防衛部門の両方で効率的かつ非侵襲的なMGRシステムの需要が引き続き増加しています。
- 例えば、IMOは不十分な船体清掃の実践が世界の海運CO₂排出量を大幅に増加させたと報告し、主要な艦隊が燃料効率を維持するために定期的な機械的およびロボットによる清掃プログラムを採用するよう促しました。
厳格な環境規制とコンプライアンス基準
環境規制の強化は、現代のMGRソリューションの採用を大きく促進します。IMOのバイオファウリングガイドラインやヨーロッパ、オーストラリア、アメリカの地域的な規制枠組みは、船舶やオフショア事業者に対し、海洋侵入種の移動を抑制し生態系の混乱を最小限に抑えるために承認された防汚および清掃戦略を実施することを求めています。これらの政策は、業界をエコフレンドリーで無毒な除去方法、例えばロボット清掃、超音波システム、生分解性化学処方などに向かわせています。コンプライアンス主導の近代化は、特に複数の規制管轄区域で運用される商業海運艦隊やオフショア資産の間で強く進行しています。各国が施行を強化し、船体衛生の実践の文書化を義務付けるにつれ、企業は運用の稼働時間を維持しつつ海洋生態系を保護するために、効率的なMGR技術への投資を増やしています。
- 例えば、ニュージーランドの一次産業省(MPI)は、文書化されたバイオファウリング管理計画を要求する厳格な船舶入港規則を施行し、運営者が港到着前に準拠した水中清掃システムを採用するようになりました。
ロボットおよび自動化清掃ソリューションにおける技術革新
ロボティクス、自動化、センサー技術、リアルタイムイメージングの急速な革新が市場の成長を大幅に加速させています。高度な水中ドローン、ROVベースの清掃ユニット、AI対応の検査ツールは、ダイバーによる作業と比べてより安全で迅速かつ正確な海洋成長の除去を提供します。これらのシステムはダウンタイムを削減し、人間のリスクを最小限に抑え、複雑なオフショア構造物や大型船舶に対して一貫した清掃品質を提供します。高圧ブラシ、磁気付着、環境封じ込めシステムを備えた自動船体清掃ロボットは、造船所や港湾施設で主流になりつつあります。さらに、超音波および流体力学的技術の革新が、非接触でエネルギー効率の高い清掃代替手段を生み出しています。デジタル化が海事業務全体に広がるにつれ、インテリジェントでリモートコントロール可能、データ駆動型のMGR技術への需要が増加し、長期的なメンテナンス戦略を再構築しています。
主要なトレンドと機会
エコフレンドリーで無毒な除去技術へのシフト
MGR市場を変革する主要なトレンドは、環境に配慮した清掃ソリューションの採用の増加です。運営者は有害な化学物質を避け、汚染を減らし、海洋生態系へのバイオファウリング残留物の拡散を防ぐ方法をますます求めています。このシフトは、生分解性処理剤、水効率の高い流体力学システム、ゼロ排出ロボット技術への需要を促進しています。港湾や規制機関も、生態系の混乱を最小限に抑えるために封じ込め型の清掃ソリューションを奨励しています。グリーン海事技術、循環メンテナンスの実践、ESG主導の運用フレームワークへの投資の増加は、メーカーが革新し持続可能な代替手段を提供する新たな機会を生み出しています。環境への影響が意思決定の核心要素となる中、低影響で準拠したMGRソリューションを提供する企業は、世界的に大きな市場シェアを獲得する可能性があります。
- 例えば、ヨーテボリ港は、排出ゼロで動作する環境に優しい水中清掃技術の承認を拡大し、船舶に持続可能な除去方法の採用を促しています。
洋上再生可能エネルギーインフラの拡大
洋上風力発電所、潮力発電施設、海底送電ネットワークの急速な拡大は、MGR技術プロバイダーにとって大きな機会を開きます。タービン、ライザー、ケーブル、支持構造物に付着する海洋生物の成長は、エネルギー出力を妨げ、水力負荷を増加させ、腐食を加速させるため、定期的な清掃が必要です。洋上再生可能エネルギー開発者は、ダウンタイムを最小限に抑え、コストのかかる手動介入を減らすために、ロボットおよび遠隔メンテナンスシステムにますます依存しています。世界各国の政府が再生可能エネルギーへの投資を拡大し、洋上容量の追加を約束する中、海底資産の継続的なメンテナンスの必要性はプロジェクトの長寿命化にとって中心的なものとなります。これにより、自律型クローラー、精密清掃ツール、AI駆動の検査システムなど、再生可能インフラに特化したMGRシステムにとって高価値の機会が生まれます。
- 例えば、エクイノールは、海洋生物の成長が係留ラインの抵抗と疲労荷重を増加させ、定期的な除去が必要であることが判明した後、浮体式風力プロジェクトで遠隔操作検査システムの使用を拡大しました。
主要な課題
深海環境における高い運用コストと限られたアクセス性
MGR市場の主な課題の一つは、特に深海や過酷な海洋環境での水中清掃作業に関連する高コストです。複雑な海底構造、強い潮流、視界の制限、腐食しやすい表面は、専門的な機器と熟練したオペレーターを必要とし、メンテナンス予算を大幅に増加させます。深海油田や遠隔洋上プラットフォームは、船舶の動員、ダイバーへの安全リスク、機器のダウンタイムなど、追加の物流課題に直面しています。ロボットソリューションは一部のコストを削減しますが、初期投資とメンテナンス費用は小規模なオペレーターにとって依然として高いままです。これらの制約は、清掃スケジュールの延期を招き、海洋生物の成長の加速と長期的な構造劣化をさらに促進し、資産所有者にとって循環的な課題を生み出します。
除去技術に関連する環境および安全性の懸念
いくつかのMGR方法は、特に化学処理や研磨機械清掃システムに関して、環境および安全性の懸念から精査を受けています。化学薬品は、適切に封じ込められない場合、周囲の水を汚染し、海洋生態系に害を及ぼすリスクがあります。機械的なツールは効果的ではあるものの、保護コーティングを損傷したり、視界や地元の生息地に影響を与える堆積物のプルームを作成したりする可能性があります。危険な水中条件でのダイバーの安全リスクは依然として存在し、規制当局はより厳しい運用基準を課しています。清掃の効果を維持しながらコンプライアンスを達成することは依然として大きな課題です。超音波や生物制御法などのより安全で低影響の代替手段を統合することは重要ですが、技術の成熟と市場での広範な受け入れが必要です。
地域分析
北米
北米は、米国メキシコ湾での広範なオフショア石油・ガス事業と自動化された洗浄技術の強力な採用により、2024年に32.4%のシェアを占める海洋成長除去(MGR)市場で重要な地位を占めています。この地域の商業船隊、拡大するオフショア風力プロジェクト、および厳格な環境コンプライアンス基準は、高度なMGRソリューションの需要をさらに加速させます。米国とカナダの港は、船体洗浄、外来種管理、ロボットによる水中検査システムに投資し続けています。燃料効率、排出削減、資産寿命の延長に対する関心の高まりが、海事およびオフショア産業全体での市場成長を確固たるものにしています。
ヨーロッパ
ヨーロッパは、バイオファウリング管理と海事脱炭素化目標に焦点を当てた厳格な規制枠組みに支えられ、2024年に28.7%のシェアを獲得しました。ノルウェー、英国、ドイツ、オランダを含む主要な海運国は、IMOガイドラインとEU環境指令に準拠するために、環境に優しい洗浄技術を積極的に展開しています。この地域の急速に拡大するオフショア風力セクターも、特にタービン基礎、海底ケーブル、検査作業において、かなりのMGR需要を促進しています。自律型水中車両と持続可能な船体ケア技術への投資が引き続き増加しています。海洋生態系保護と運用効率に対するヨーロッパの長年のコミットメントが、高度なMGRソリューションの強力な採用を促進しています。
アジア太平洋
アジア太平洋は、世界で最も忙しい航路、大規模な商業船隊、広範な造船活動から恩恵を受け、2024年に24.1%の市場シェアを持ち、長期的な拡大の可能性を支配しています。中国、日本、韓国、シンガポール、インドは、この地域の船体洗浄、水中検査、成長防止技術の採用をリードしています。急速なオフショア石油・ガス開発、港湾混雑の増加、オフショア風力発電所の普及が市場機会を拡大しています。海事環境コンプライアンスとバラスト・バイオファウリング管理に対する政府の関心も需要を押し上げています。地域経済が海事貿易とオフショアインフラを拡大する中、アジア太平洋は技術的に高度なMGRソリューションの高成長ハブとして浮上しています。
ラテンアメリカ
ラテンアメリカは、ブラジルとメキシコでのオフショア探査活動と深海油田での海底資産のメンテナンス需要の増加により、2024年に8.2%のシェアを占めました。主要な貿易ルートに沿った船舶交通の増加と港湾近代化イニシアチブの拡大がMGRサービスの採用を支えています。この地域のオフショア石油プラットフォームは、重度のバイオファウリングの蓄積に対処するために、機械的およびロボットによる洗浄を頻繁に必要とし、運用の継続性を確保しています。環境規制は徐々に強化されており、オペレーターはより安全で効率的な除去方法に向かっています。エネルギーセクターへの継続的な投資と海事物流活動の増加が、沿岸諸国全体で多様なMGRソリューションの安定した需要を生み出しています。
中東・アフリカ
中東・アフリカ地域は、主にサウジアラビア、UAE、西アフリカのオフショア石油生産拠点に支えられ、2024年に6.6%のシェアを保持しました。広範な海底パイプライン、リグ、FPSOは、過酷な海洋環境での運用効率を確保するために定期的な海洋成長管理を必要とします。中東の港湾は、より広範な海事近代化プログラムの一環として、先進的な船体洗浄および検査技術を採用しています。アフリカの新興オフショアガスプロジェクトと商業船舶交通の増加も市場拡大に寄与しています。機器の耐久性、環境保護、コスト効率の高いメンテナンスに対する関心の高まりが、この地域のMGR技術の採用を強化しています。
市場セグメンテーション
タイプ別
- バイオファウリング
- 石灰質生物
- 非石灰質生物
- 大型藻類
除去方法別
- 機械的除去
- 化学処理
- 生物学的制御
- 超音波除去
- 流体力学的技術
エンドユーザー別
- 商業航海
- オフショア石油・ガスプラットフォーム
- 海洋研究施設
- 発電所
- ヨットおよびプライベート船舶
機器タイプ別
- MGRシステムおよび機械
- 表面準備ツール
- 洗剤および乳化剤
- ロボット支援清掃システム
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
海洋成長除去(MGR)市場の競争環境は、専門サービスプロバイダー、水中技術企業、大規模なオフショアエンジニアリング企業が効率的で安全かつ環境に配慮した清掃ソリューションを提供するために競争していることが特徴です。Aqua Air LLC、Tube Tech Industrial Ltd.、Hydrex NV、Jotun A/S、Kongsberg Gruppen ASA、Oceaneering International, Inc.、Schlumberger Limited、TotalEnergies SE、James Fisher & Sons plc、Subsea 7 S.A.などの主要企業は、先進的なロボットシステム、超音波洗浄技術、バイオファウリング耐性コーティング、統合検査・メンテナンスプラットフォームを通じてポートフォリオを拡大することに注力しています。企業は、安全性を向上させ、運用停止時間を短縮するために、自動化、AIベースのイメージング、非侵襲的な流体力学的清掃ツールへの投資を増やしています。造船所、港湾当局、オフショアオペレーターとの戦略的パートナーシップは、市場浸透をさらに強化します。持続可能で規制に準拠したソリューションへの関心の高まりは、環境への影響を最小限に抑えながら長期的な資産性能を向上させるエコフレンドリーな方法の革新を促しています。
主要プレイヤー分析
- TotalEnergies SE
- Hydrex NV
- Oceaneering International, Inc.
- Kongsberg Gruppen ASA
- Aqua Air LLC
- Jotun A/S
- Tube Tech Industrial Ltd.
- Schlumberger Limited
- James Fisher & Sons plc
- Subsea 7 S.A.
最近の動向
- 2025年5月、MGRサービスを含む船体清掃および修理市場の拡大が、より厳しい環境規制と海事活動の増加によって推進されると予測される報告書が発表されました。
- 2025年4月、Greensea IQ社は、GITコーティングの防汚リリースシステムでコーティングされた船舶の認定船体グルーミングプロバイダーとして「EverClean」サービスが正式に承認されたと発表しました。
- 2025年1月、LARABICUS GmbHは、海洋成長を自律的に除去できるAI駆動の清掃ロボットを導入し、生物汚染除去における技術的進歩を示しました。
レポートのカバレッジ
この調査レポートは、タイプ、除去方法、エンドユーザー、機器タイプ、および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても論じています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術的進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- 海洋成長除去市場は、ダイバーへの依存を減らすためにロボットおよび自律的な清掃システムの採用が増加します。
- 洋上風力発電の設置が増加することで、継続的な海中清掃および検査ソリューションの需要が大幅に増加します。
- 環境規制が世界的に強化される中、環境に優しく無毒な防汚技術が注目を集めます。
- 港湾や造船所は、清掃スケジュールを最適化し、燃料ペナルティを削減するためにリアルタイムの船体性能モニタリングを採用します。
- 超音波および流体力学的清掃方法の進歩が効率を向上させ、環境への影響を最小限に抑えます。
- AI駆動の画像および予測保守ツールが、海洋成長の検出と除去の精度を向上させます。
- エネルギー企業、海事サービスプロバイダー、技術開発者間の業界横断的な協力がイノベーションを加速します。
- 商業船舶運航者は、脱炭素化目標を達成するために自動化されたMGRシステムをますます統合します。
- オフショア石油およびガスプラットフォームは、資産寿命を延ばしダウンタイムを減らすために頻繁な海中保守に大規模な投資を行います。
- アジア太平洋およびラテンアメリカの新興市場は、海事インフラとオフショア活動の拡大に伴い急速な成長を遂げます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
海洋成長除去(MGR)市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、海洋成長除去(MGR)市場はどの程度の年平均成長率で成長すると予測されていますか?
この市場の主要なプレーヤーは誰ですか?
海洋成長除去(MGR)市場の成長を促進している主な要因は何ですか?
海洋成長除去(MGR)市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 海洋成長除去(MGR)市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の海洋成長除去(MGR)市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3.48 Billion → 2032: USD 4.87 Billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 海洋成長除去(MGR)市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 海洋成長除去(MGR)市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における海洋成長除去(MGR)市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 海洋成長除去(MGR)市場市場の成長要因
- 3.3 海洋成長除去(MGR)市場市場の抑制要因および課題
- 3.4 海洋成長除去(MGR)市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 海洋成長除去(MGR)市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 海洋成長除去(MGR)市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、海洋成長除去(MGR)市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 海洋成長除去(MGR)市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 海洋成長除去(MGR)市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は海洋成長除去(MGR)市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 海洋成長除去(MGR)市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 海洋成長除去(MGR)市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 海洋成長除去(MGR)市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 海洋成長除去(MGR)市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新海洋成長除去(MGR)市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の海洋成長除去(MGR)市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の海洋成長除去(MGR)市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の海洋成長除去(MGR)市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の海洋成長除去(MGR)市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの海洋成長除去(MGR)市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の海洋成長除去(MGR)市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの海洋成長除去(MGR)市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 海洋成長除去(MGR)市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
