
市場概要:
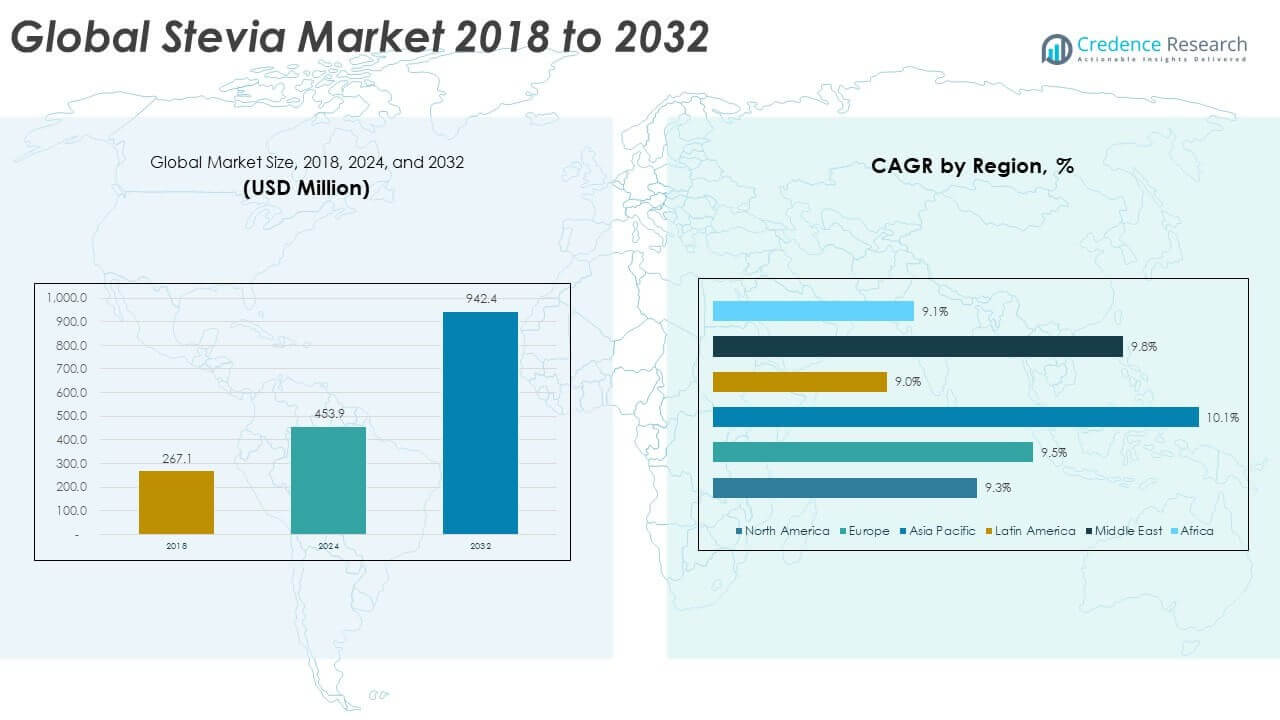
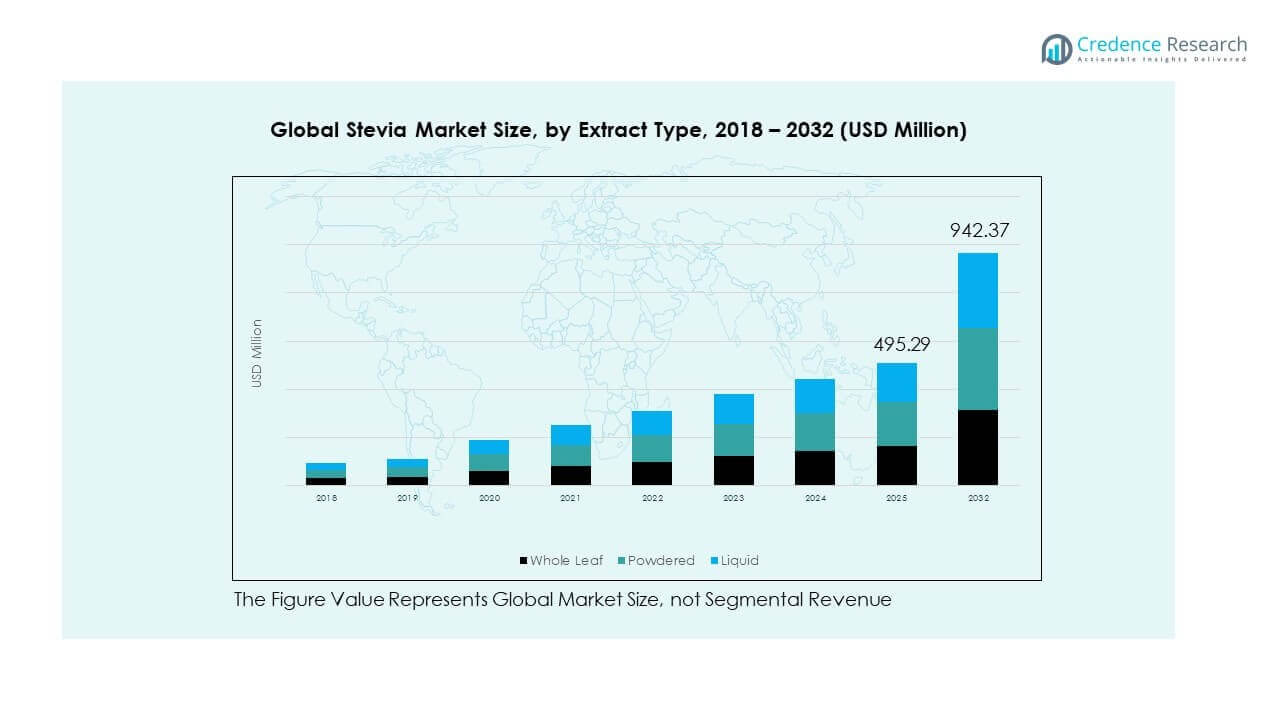
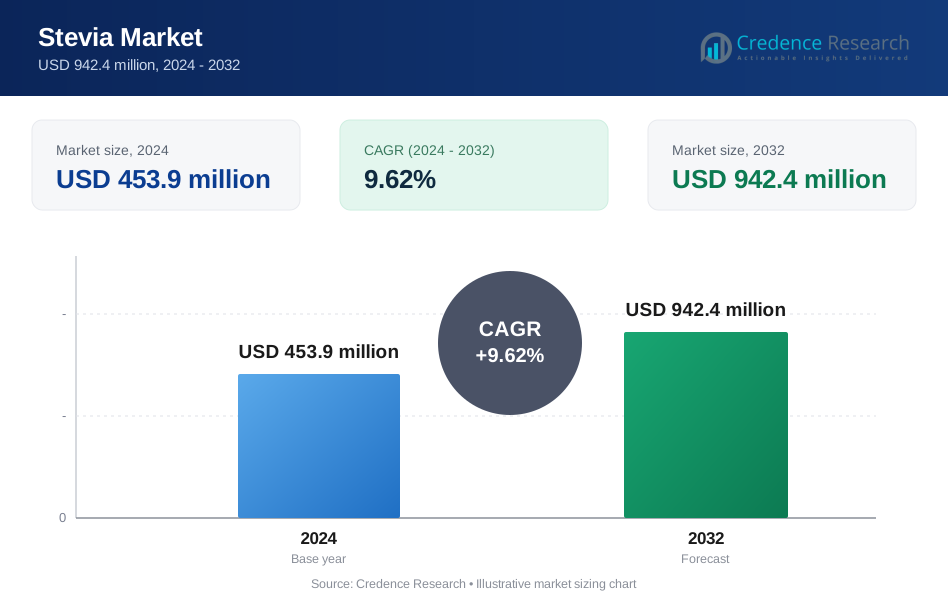
世界のステビア市場の規模は、2018年に2億6,710万米ドルから2024年に4億5,390万米ドルと評価され、予測期間中に年平均成長率9.62%で2032年までに9億4,240万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のステビア市場規模 | 4億5,390万米ドル |
| ステビア市場、CAGR | 9.62% |
| 2032年のステビア市場規模 | 9億4,240万米ドル |
市場は健康意識の高まりと人工甘味料からのシフトにより勢いを増しています。食品および飲料メーカーは、クリーンラベルのトレンドに対応し、カロリーを削減するために製品を再配合しています。ステビアのゼロカロリーで植物由来の特性は、糖尿病患者や体重を気にする消費者にとって魅力的です。主要地域での規制のサポートが大規模な採用を支えています。高純度のReb MおよびD抽出物は、より良い味を提供し、ステビアの主流セグメントでの魅力を広げています。抽出技術とブレンドの革新が、以前の味の制限に対処するのに役立っています。スナック、乳製品、炭酸飲料での需要は引き続き増加しています。消費者は現在、日常使用製品に自然な甘味料を求めています。
アジア太平洋地域は、中国の強力な生産能力と日本、インド、東南アジアでの国内使用の増加に支えられ、世界のステビア市場をリードしています。北米では、特に飲料や健康スナックで、クリーンラベルおよび非GMO甘味料に対する消費者の好みが高いです。ヨーロッパでは、砂糖税と有機代替品の需要によりステビアが採用されています。ラテンアメリカと中東は、健康への関心の高まりと都市人口の増加により新興市場となっています。アフリカは、糖尿病患者向け食品への関心の高まりとともに初期段階の発展を示しています。地域の成長は、手頃な価格、消費者教育、小売アクセスに依存しています。主要企業は、これらの地域をターゲットにしたフォーミュレーションと流通パートナーシップを通じてこれらの地域をターゲットにしています。
市場の洞察:
- 世界のステビア市場は2018年に2億6710万米ドルと評価され、2024年には4億5390万米ドルに達し、2032年には9億4240万米ドルに達すると予測されており、CAGRは9.62%です。
- アジア太平洋地域は、2024年に35.6%の市場シェアを持ち、大規模な栽培、地元の需要、好意的な規制によりリードしています。北米は20.9%で、クリーンラベルのトレンドが強く、ヨーロッパは砂糖税の遵守とオーガニック需要に支えられ22.0%です。
- アジア太平洋地域は、CAGR 10.1%で最も成長が速く、中国、日本、インドでの拡大が健康意識の高まりと産業投資に支えられています。
- 抽出タイプ別では、粉末ステビアが2024年に52.5%で最大のセグメントを占め、包装飲料、乳製品、卓上甘味料で広く使用されています。
- 液体ステビアは約26.5%のシェアを持ち、その溶解性、使いやすさ、機能性飲料や健康志向の用途での採用が進んでいます。
市場の推進要因
砂糖関連の健康問題に対する消費者の意識の高まりと天然甘味料の好み
世界中の消費者は、糖尿病や肥満の増加により、高カロリーや人工甘味料を避けています。植物ベースの食事へのシフトは、天然の砂糖代替品の需要を支えています。世界のステビア市場は、このクリーンラベルで植物由来の製品への嗜好から恩恵を受けています。ステビアは、味を損なうことなくカロリー削減を求める健康志向の購入者にアピールします。また、非糖質性のため糖尿病患者にも適しています。この健康中心のシフトは、食品メーカーに製品の再配合を促しています。飲料、スナック、乳製品には、ステビアベースのブレンドが多く含まれるようになっています。ブランドはこのシフトを利用して、健康志向の製品ラインを促進しています。
- 例えば、2008年にコカ・コーラとカーギルによって開発されたTruviaは、ステビア葉エキスを基にエリスリトールとブレンドされ、アメリカのステビアベースの甘味料として小売販売されています。
飲料および包装食品業界における砂糖代替品の需要の増加
食品および飲料会社は、風味を損なうことなく砂糖含有量を減らす圧力に直面しています。ステビアは、その高い甘味強度と天然の起源により、このニーズに応えます。世界のステビア市場は、炭酸飲料やフレーバーウォーターのメーカーから強い関心を集めています。企業は、各国の砂糖税に対応する代替品を求めています。ステビアは、合成添加物を使用せずに再配合目標を達成することを可能にします。レディトゥドリンクの紅茶、エナジードリンク、フレーバーヨーグルトはステビアを広く採用しています。熱やpH変動に対する安定性が、食品フォーマット全体での使用を拡大しています。メーカーはその天然のプロファイルを強調して消費者の信頼を得ています。
- 例えば、Zeviaは、ステビア葉エキスのみで甘味を付けたゼロカロリー飲料のフルラインを生産し、2016年までに、全製品ポートフォリオでステビアのみを使用する最初の主要な米国ブランドとなり、35,000以上の小売店で入手可能になりました。
主要市場での支持的な規制承認が包装商品での採用を促進
ステビアは、FDA、EFSA、JECFAなどの主要な規制機関から承認を受けています。これらの承認は信頼を高め、加工食品や飲料に安全に取り入れることを可能にします。グローバルステビア市場はこの認識から利益を得ており、世界的な製品発売を簡素化しています。規制の明確化により、企業は再配合のリスクなしに新しい製品を導入できます。フードサービスチェーンも低カロリーメニューにステビアを取り入れています。規制の枠組みは消費者を保護し、メーカーの採用への躊躇を減少させます。これにより、ステビアの栽培と抽出インフラへの投資も促進されます。明確なルールを持つ地域では商業的な普及が速まります。
ステビア抽出とブレンド技術の革新が味と機能性を向上
味は、ステビアが主流の食品用途に広く採用されるための障壁でした。最近のグリコシド分離と酵素処理の革新により、フレーバープロファイルが改善されています。グローバルステビア市場には、苦味を軽減するレバウディオシドMおよびD抽出物が含まれています。これらの高純度ブレンドは、砂糖により近いクリーンなフィニッシュを提供します。メーカーは地域の味の好みに応じたカスタムステビア-砂糖ブレンドを開発しています。技術は溶解性と安定性を向上させ、保存期間を延ばします。ステビアは今や菓子類やベーカリーカテゴリー全体で使用しやすくなっています。味をマスキングする技術は、より広範な消費者グループでの受け入れを向上させます。
市場動向
スポーツ栄養と機能性健康製品におけるステビアの使用拡大
ブランドは、プロテインパウダー、電解質飲料、エナジーバーにステビアをますます使用しています。これらの製品は、砂糖を避けるアスリートやフィットネス志向の消費者を対象としています。グローバルステビア市場は、高性能栄養フォーマットとの互換性から利益を得ています。スポーツ栄養におけるクリーンラベルの主張は、天然甘味料とよく一致します。フォーミュレーターは、甘味付けと低炭水化物プロファイルのサポートの両方にステビアを採用しています。家庭でのワークアウトやアクティブなライフスタイルの増加に伴い、これらの製品の需要が増加しています。機能性飲料は現在、ステビアをカフェイン、アダプトゲン、電解質とブレンドしています。健康的な贅沢を求める消費者の嗜好がこのトレンドを推進し続けています。
- 例えば、Huelのブラックエディション食事代替および栄養製品は、植物ベースのフォーミュラにおいてステビア抽出物を使用して甘味を提供し、人工甘味料を置き換え、よりクリーンな成分を求める消費者の需要に応えています。
新しいフォーミュレーションがフレーバープロファイルを改善する中でのベーカリーおよび菓子類へのステビアの統合
メーカーは現在、ステビアで甘味を付けたクッキー、ペストリー、キャンディを開発しています。味や後味に関する過去の懸念は、先進的なフォーミュレーションによって解決されています。グローバルステビア市場は、無糖および低カロリーの焼き菓子に新たな需要を見出しています。これらの提供は、糖尿病患者、ケト、ウェルネス志向の消費者に役立ちます。ベーカーは、砂糖の甘味と湿気機能を再現するためにステビアブレンドを使用しています。改良されたバルキング剤は、一貫した食感とより良い口当たりをサポートします。菓子セグメントは、チョコレート、ガム、トローチをステビアで適応させています。棚持ちの良い低糖製品は、大量小売で注目を集めています。
- 例えば、GLGライフテックのBakeZeroCal™ステビア-エリスリトールブレンドは、ベーカリーおよび菓子用途向けにフォーミュレートされており、焼き菓子、デザート、フィリングにおいてスクロースのような甘味とゼロカロリーを提供します。
都市化と小売浸透によって駆動される新興経済におけるステビアの採用
ラテンアメリカ、アジア、アフリカの都市部では、より健康的な食事パターンが採用されています。ステビアをベースにした飲料や食品は、現代の小売を通じてより広い層に届いています。これらの地域での所得の増加とブランド露出により、グローバルステビア市場は恩恵を受けています。多国籍企業は、確立されたFMCGチャネルを通じてステビアベースの製品を発売しています。地域のプレイヤーは、ステビアブレンドを使用して地域のパレットに合わせたレシピを適応させています。砂糖制御に関する政府の啓発プログラムが市場参入を支援しています。eコマースやクイックコマースプラットフォームを通じた流通がアクセス性をさらに拡大しています。ステビアを使用した包装食品は、スーパーマーケットやハイパーマーケットでますます目に見えるようになっています。
市場全体でのオーガニックおよび非遺伝子組み換え認証ステビア製品の安定成長
オーガニックおよび非遺伝子組み換え製品ラインは、先進地域で強い消費者の忠誠心を見せています。これらの認証は、成分の透明性を重視する市場で価値を追加します。グローバルステビア市場には、主要サプライヤーによる認証製品のポートフォリオが増加しています。小売業者は、専用の健康とウェルネス製品棚を追加することでこれをサポートしています。成分のトレーサビリティは、ブロックチェーンを活用したサプライチェーンを通じて向上しています。オーガニックステビアは、乳児用食品や飲料などのプレミアム用途に使用されています。消費者はそのような製品をより安全で持続可能なものと見なしています。企業は倫理的な調達と認証に基づくブランド化で差別化を図っています。
市場の課題分析
高い生産および加工コストが収益性と大量市場への浸透を制限
ステビオールグリコシドの抽出には、専門的な設備を必要とする複雑なプロセスが関与しています。Reb MやReb Dのような高強度甘味料の精製は、運用コストを引き上げます。グローバルステビア市場は、合成甘味料とのコストパリティを達成する上で課題に直面しています。この価格差は、フードサービスのようなコストに敏感なセグメントでの採用を遅らせています。栽培も特定の気候条件に依存しており、年間を通じた収量に影響を与えます。農家は、出力の一貫性を維持するために技術的サポートと信頼できる買い手を必要としています。研究とスケーリングへの投資が、単位コストを削減するために必要です。価格競争力がなければ、ステビアはプレミアム製品ラインに限定され続けます。
特定の食品カテゴリーにおける味の受容性と機能的制約が依然として存在
進歩にもかかわらず、ステビアの苦味のある後味は一部の用途で懸念されています。テクスチャー、バルク、キャラメル化が重要な高糖レシピでは性能が劣ります。グローバルステビア市場は、より良いマスキング剤とバルク化の革新を必要としています。一部の乳製品やベーカリー製品では、ステビアが製品の一貫性や仕上がりを変えることがあります。消費者はしばしば砂糖と比較し、風味が完璧に一致することを期待します。味の試験は、完全な処方の成功までに複数の反復を必要とすることがよくあります。一部の食品科学者は、感覚目標を達成するために純粋なステビアよりも砂糖ブレンドを好みます。多くの文化では、味の親しみやすさが購買行動を支配しています。
市場の機会
医薬品、オーラルケア、動物飼料セクターへの拡大が新たな需要チャネルを開く
ステビアの安全なプロファイルは、食品以外の健康関連の用途にも適しています。世界のステビア市場は、歯磨き粉やマウスウォッシュなどのオーラルケア製品に可能性を見出しています。医薬品シロップや栄養補助食品は、その非う蝕性の特性から恩恵を受けています。動物飼料の配合は、嗜好性の向上と代謝制御のためにステビアを求めています。これらのセグメントは、季節的な変動が少なく、年間を通じた需要を生み出します。ブランドは、専門的なB2B流通ネットワークを活用できます。このような産業への多様化は、食品価格サイクルからの市場リスクを安定化させるのに役立ちます。
FMCGブランドおよび契約製造業者との戦略的協力により採用を加速
原料供給業者とCPG企業との協力は、製品開発を強化します。世界のステビア市場は、地域を超えた共同ブランドの立ち上げから恩恵を受けています。供給業者は、ブランドのポジショニングニーズに合わせたカスタマイズされたエキスを提供できます。合弁事業は、ターゲットとする人口統計に合わせた配合を現地化するのに役立ちます。これらのパートナーシップはまた、規制の遵守を迅速化し、立ち上げ時間を短縮します。R&Dの共有は、革新コストを削減し、適用の可能性を広げます。契約製造契約は、需要のピーク時に生産のスケーラビリティを確保します。
市場セグメンテーション分析:
抽出タイプ別
世界のステビア市場は、全葉、粉末、液体エキスに分かれています。粉末ステビアは、その取り扱いの容易さ、保存安定性、包装食品や飲料への適合性から市場をリードしています。液体ステビアは、その溶解性と正確な投与量のために、健康飲料、パーソナルケア、および医薬品の配合で注目を集めています。全葉ステビアは、伝統的な用途や地域の健康に基づく治療法で使用されています。エキスの選択は、処理ニーズ、ターゲットアプリケーション、および地域の消費者の好みに依存します。メーカーは、味と純度を向上させるために抽出方法を最適化します。高純度のレバウディオサイドエキスは、粉末および液体の形で商業的な配合を支配しています。全葉の使用は、処理インフラが限られている新興市場でより一般的です。
- 例えば、NOW Foods Better Stevia Zero‑Calorie Liquid Sweetenerのような製品は、飲料、スムージー、シロップに簡単に溶ける認定オーガニック液体ステビアエキスを提供し、飲料やレシピに自然な甘さとゼロカロリー、正確な投与量を提供します。
用途別
世界のステビア市場は、食品および飲料、乳製品、医薬品、その他のセクターにサービスを提供しています。食品および飲料は、無糖飲料、スナック、菓子の需要により、支配的なシェアを持っています。ステビアは、ソフトドリンク、エナジードリンク、フレーバーウォーターで甘さを維持しながらカロリーを削減するのに役立ちます。乳製品では、特に健康志向の消費者向けに、ヨーグルト、フレーバーミルク、アイスクリームの砂糖を置き換えます。医薬品セグメントでは、シロップやチュアブルにステビアを使用して、グルコースレベルを上げることなく苦味を隠します。他の用途には、パーソナルケア、テーブルトップ甘味料、栄養補助食品が含まれます。用途の多様性は、さまざまな製品カテゴリーへの統合をサポートします。メーカーは、セグメントごとに機能、テクスチャ、および規制の承認に基づいてブレンドを適応させます。
- 例えば、Stevial® Pharmaは、Cristalcoによって開発された製薬グレードのステビア抽出物で、経口薬の製剤、特に小児用シロップに甘味料として使用され、血糖値に影響を与えることなく無糖の味をマスキングします。
セグメンテーション:
抽出タイプ別
- 全葉
- 粉末
- 液体
用途別
- 食品および飲料
- 乳製品
- 医薬品
- その他
地理別
- 北アメリカ: 米国、カナダ、メキシコ
- ヨーロッパ: 英国、フランス、ドイツ、イタリア、スペイン、ロシア、その他のヨーロッパ
- アジア太平洋: 中国、日本、韓国、インド、オーストラリア、東南アジア、その他のアジア太平洋
- ラテンアメリカ: ブラジル、アルゼンチン、その他のラテンアメリカ
- 中東: GCC諸国、イスラエル、トルコ、その他の中東
- アフリカ: 南アフリカ、エジプト、その他のアフリカ
地域分析:
北アメリカ
北アメリカのグローバルステビア市場規模は、2018年に6,973万米ドルから2024年に1億1,654万米ドルと評価され、2032年には2億3,653万米ドルに達すると予測されており、予測期間中のCAGRは9.3%です。北アメリカは2024年にグローバルステビア市場シェアの約20.9%を占めています。健康志向の製品ラインにおける天然甘味料の強い需要が地域の成長を促進しています。米国は、先進的な食品加工、高い肥満率、砂糖消費削減への政府圧力に支えられ、市場を支配しています。主要な飲料およびスナックブランドは、低カロリーのバリエーションにステビアを使用しています。この地域は、クリーンラベルのトレンドと幅広い製品の発売をサポートする規制承認の恩恵を受けています。カナダとメキシコは、フレーバー付き乳製品や菓子カテゴリーで成長を示しています。消費者教育と小売の利用可能性が市場の採用を引き続き強化しています。主要企業は、味の魅力を高めるためにステビアと砂糖のブレンドに投資しています。
ヨーロッパ
ヨーロッパのグローバルステビア市場規模は、2018年に5,905万米ドルから2024年に9,971万米ドルと評価され、2032年には2億525万米ドルに達すると予測されており、予測期間中のCAGRは9.5%です。ヨーロッパは2024年にグローバルステビア市場シェアの約22.0%を占めています。包装食品における砂糖の再配合の需要増加が地域の採用を支えています。英国、フランス、ドイツなどの国々は、飲料、ベーカリー、食事代替品におけるステビアの使用をリードしています。EUの砂糖税とEFSAの承認が製品の多様化を促進しています。乳製品加工業者は、ヨーグルトやフレーバー付きミルクにステビアをますます使用しています。ヨーロッパの消費者は、有機、GMOフリー、植物由来の特性を重視しています。プレミアムステビア製品は、機能性食品やスポーツ栄養で注目を集めています。地域のサプライチェーンは、トレーサビリティとクリーンラベル認証を強調しています。食品メーカーは、地元の味の好みに合わせてステビア抽出物を適応させています。
アジア太平洋
アジア太平洋地域のグローバルステビア市場規模は、2018年に9,259万米ドルから2024年に1億6,146万米ドルと評価され、2032年までに3億4,660万米ドルに達すると予想されており、予測期間中のCAGRは10.1%です。アジア太平洋地域は2024年のグローバルステビア市場の35.6%を占める最大のシェアを持っています。中国は、地元での栽培の利点と食品や製薬での国内使用により、生産と消費の両方でリードしています。日本と韓国は低カロリードリンクや卓上甘味料で成熟した需要を示しています。インドと東南アジアは、糖尿病患者の増加とFMCGの浸透拡大により、新興市場となっています。地元の食品会社は、砂糖削減の目標をサポートするためにステビアを統合しています。政府の砂糖摂取抑制努力と健康意識の高まりが成長を後押ししています。地域のメーカーは、輸出能力をサポートするために抽出と精製に投資しています。規制の枠組みは、ステビアベースの製品拡大に好意的です。
ラテンアメリカ
ラテンアメリカのグローバルステビア市場規模は、2018年に2,339万米ドルから2024年に3,848万米ドルと評価され、2032年までに7,633万米ドルに達すると予想されており、予測期間中のCAGRは9.0%です。ラテンアメリカは2024年のグローバルステビア市場シェアの約8.5%を占めています。ブラジルとアルゼンチンは、健康志向の食品および飲料の再配合に支えられ、地域消費をリードしています。自然療法やハーブ成分への文化的依存がステビアの受け入れを支えています。飲料会社は、炭酸飲料やフルーツベースの飲料を再配合するためにステビアを使用しています。地域の企業は、フレーバーティー、機能性ウォーター、卓上フォーマットでステビアを提供しています。市場浸透はスーパーマーケットやeコマースプラットフォームを通じて増加しています。政府は肥満率の上昇に対処するために砂糖削減政策を推進しています。地元の生産能力はコスト効率をサポートしています。製品の現地化戦略は、味の適応と手頃な価格に焦点を当てています。
中東
中東のグローバルステビア市場規模は、2018年に1,277万米ドルから2024年に2,193万米ドルと評価され、2032年までに4,618万米ドルに達すると予想されており、予測期間中のCAGRは9.8%です。この地域は2024年のグローバルステビア市場シェアの約4.8%を占めています。糖尿病や生活習慣病に対する懸念の高まりが低糖製品の需要を促進しています。湾岸諸国はフレーバー飲料、乳製品代替品、菓子を通じて採用をリードしています。多国籍ブランドはUAEとサウジアラビアでステビアを使用した再配合SKUを導入しています。規制機関は包装食品の砂糖削減を奨励しています。ステビアはハラールおよびクリーンラベル製品開発の目標と一致しています。アジア太平洋からの輸入が産業需要を満たしています。国内生産は限られていますが、アグリテック投資家からの関心を集めています。啓発キャンペーンが初期段階の消費者の取り込みをサポートしています。
アフリカ
アフリカのグローバルステビア市場規模は、2018年に953万米ドルから2024年に1,576万米ドルと評価され、2032年までに3,148万米ドルに達すると予想されており、予測期間中のCAGRは9.1%です。アフリカは2024年のグローバルステビア市場の3.5%を占めています。南アフリカは現代小売における食品および飲料の再配合で採用をリードしています。ナイジェリア、エジプト、ケニアは、NCDリスクの高まりによって初期段階の関心を示しています。多国籍企業は、砂糖入りの選択肢を置き換えるためにステビアで甘味を付けた飲料を導入しています。スーパーマーケット、薬局、健康ストアを通じた入手可能性が地域のリーチを向上させています。手頃な価格は地方での障壁となっています。地域政府は健康政策の改革を通じて砂糖消費削減を促進しています。ハーブ甘味料に関する認識はNGOやウェルネスインフルエンサーを通じて拡大しています。長期的な成長は流通、教育、国内生産のサポートに依存しています。
主要プレイヤー分析:
- Ingredion
- Tate & Lyle
- Archer Daniels Midland Company
- Cargill Incorporated
- Evolva Holding SA
- Stevia First Corporation
- Jianlong Biotechnology Co., Ltd
- 森田化学工業株式会社
- HOWTIAN
- その他の主要プレイヤー
競争分析:
グローバルステビア市場の競争環境は、グローバルな農業ビジネスの巨人と専門の天然甘味料企業の混合が特徴です。Ingredion、Tate & Lyle、Archer Daniels Midland Company、Cargill Incorporatedのような主要プレイヤーは、広範な流通ネットワークと強力な製品ポートフォリオを通じてリードしています。高純度抽出物のイノベーションを強調し、味を改善し、食品および飲料の用途を広げています。Evolva Holding SA、Stevia First Corporation、Jianlong Biotechnology、森田化学工業、HOWTIANのような小規模専門企業は、ニッチなセグメントとカスタマイズされたソリューションに焦点を当てています。企業は製品の発売、戦略的パートナーシップ、地域拡大を追求して市場シェアを獲得します。合併と買収は地理的な到達範囲とポートフォリオの深さを拡大するのに役立ちます。品質と認証の要求により価格競争は中程度にとどまります。企業は品質、トレーサビリティ、持続可能性の資格に投資して差別化を図ります。新興地域での需要の増加や乳製品、医薬品、機能性食品における用途の拡大により競争の激しさが増しています。
最近の動向:
- 2025年7月、Layn Natural Ingredientsは、飲料、焼き菓子、乳製品の味を向上させるために自然なプロセスを使用したReb Mステビア抽出物SteviUp M2を導入しました。
- 2025年3月、Arzedaは、年間250メートルトン以上のProSweet Reb M™ステビアの生産を拡大し、高純度でゼロカロリーのオプションで18.75億回分に相当する砂糖代替を可能にしました。
レポートのカバレッジ:
この調査レポートは、抽出タイプ、用途、地理に基づいた詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制の状況、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 砂糖削減の目標により、食品、飲料、乳製品、製薬業界全体で世界的な需要が拡大します。
- グリコシド抽出の革新により、味が改善され、ベーカリーや乳製品での使用が広がります。
- アジア太平洋地域は、栽培の強み、輸出の増加、消費者の迅速な採用によりリーダーシップを維持します。
- 砂糖や他の天然甘味料とのステビアブレンドが、新製品開発戦略を支配します。
- 企業は、地域の味の好みに合わせたステビアベースの配合を行うために、パートナーシップを追求します。
- 規制の支援と砂糖税政策が、包装商品全体の再配合を加速させます。
- クリーンラベル、非遺伝子組み換え、有機ステビアのカテゴリーが、北米とヨーロッパでより速く成長します。
- オンライン小売とDTCプラットフォームが、ステビアベースの卓上甘味料への消費者アクセスを拡大します。
- 研究開発と持続可能な農業慣行への投資が、サプライヤーの競争力にとって不可欠になります。
- ステビアの使用は、ニュートラシューティカル、オーラルケア、動物飼料で増加し、新たな需要セグメントを開拓します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバルステビア市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、グローバルステビア市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバルステビア市場のセグメントはどれですか?
グローバルステビア市場の成長を促進している主な要因は何ですか?
グローバルステビア市場の主要企業はどこですか?
2024年にグローバルステビア市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ステビア市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のステビア市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 453.9 million → 2032: USD 942.4 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ステビア市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ステビア市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるステビア市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ステビア市場市場の成長要因
- 3.3 ステビア市場市場の抑制要因および課題
- 3.4 ステビア市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ステビア市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ステビア市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ステビア市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ステビア市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ステビア市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はステビア市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ステビア市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ステビア市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ステビア市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ステビア市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ステビア市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のステビア市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のステビア市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のステビア市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のステビア市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのステビア市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のステビア市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのステビア市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ステビア市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
