
市場概要
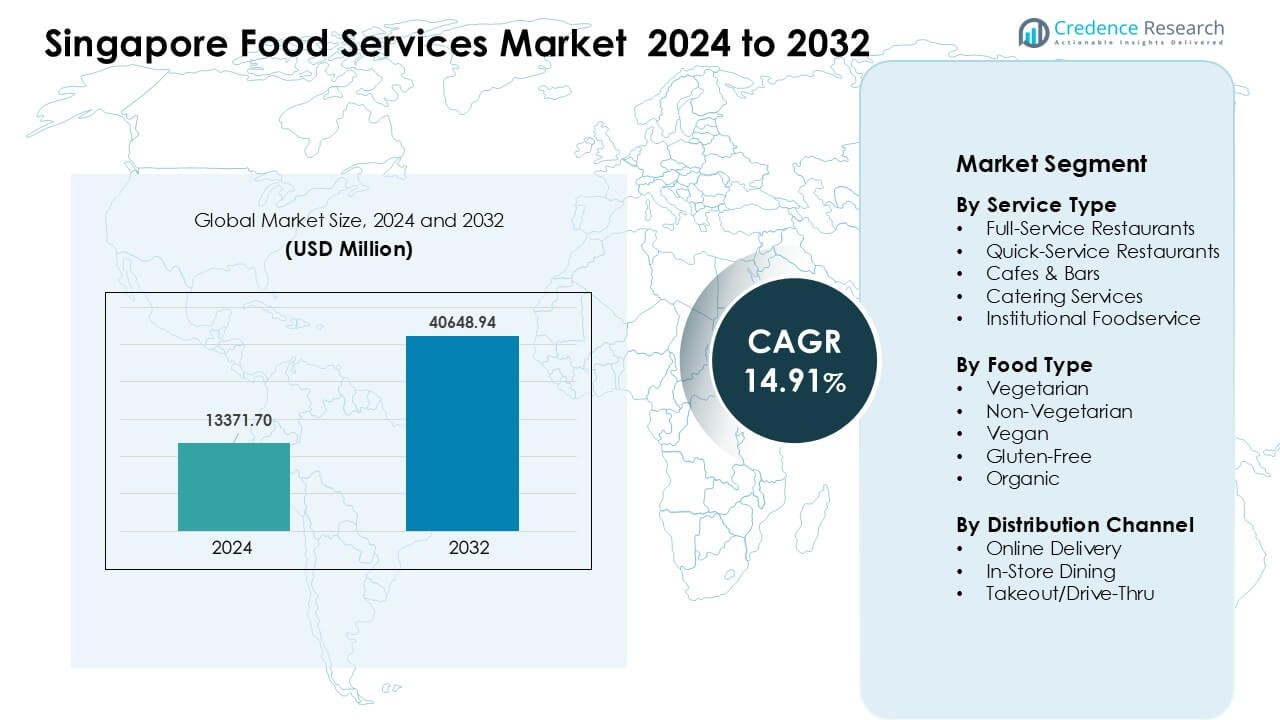
シンガポールのフードサービス市場は2024年に13371.70百万米ドルと評価され、2032年までに40648.94百万米ドルに達すると予想されており、予測期間中に14.91%のCAGRで成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年シンガポールフードサービス市場規模 | USD 13371.70百万 |
| シンガポールフードサービス市場、CAGR | 14.91% |
| 2032年シンガポールフードサービス市場規模 | USD 40648.94 百万 |
シンガポールのフードサービス市場は、スターバックスコーポレーション、ドミノ・ピザ・エンタープライズ・リミテッド、パラダイスグループホールディングスPte Ltd、DFIリテールグループホールディングスリミテッド、ジョリビー・フーズ・コーポレーション、ナンドス・チキンランド・シンガポールPte Ltd、クリスタルジェイド・カリナリー・コンセプツ・ホールディング、ドクターズ・アソシエイツ、インク、ハンバオバオPte Ltd、QSRブランド(M)ホールディングスSdn. Bhd.などの主要プレーヤーからの強力な競争が特徴です。これらの企業は、デジタル注文、メニューの革新、プレミアムおよび価値志向の消費者をターゲットにした多様な形式の店舗を通じて拡大しています。シンガポールシティセンターは、2024年に約39%のシェアで主要な地域として残り、高い観光客の流入、密集したオフィスクラスター、プレミアムおよび体験型ダイニングの強い需要に支えられています。
市場インサイト
- シンガポールのフードサービス市場は2024年に70百万米ドルに達し、2032年までに14.91%のCAGRで成長する予定です。
- プレミアムダイニング、多様な料理、デジタル注文の需要の高まりが強力な成長を促進し、フルサービスレストランがサービスタイプセグメントで約42%のシェアを占めています。
- 主なトレンドには、オンラインデリバリーの急速な拡大、クラウドキッチン、健康的なメニュー、若年層や都市部の消費者を引き付けるハイブリッドダイニング形式が含まれます。
- スターバックス、ドミノ、パラダイスグループ、DFIリテールグループなどのブランドがメニューのアップグレード、ロイヤルティプログラム、オムニチャネル戦略を通じて拡大する中、競争が激化しています。
- シンガポールシティセンターは、2024年に約39%のシェアで市場をリードし、高い観光活動と強いオフィス需要に支えられ、東部地域は空港交通と密集した住宅地により約22%のシェアで続きました。
 市場セグメンテーション分析:
サービスタイプ別
フルサービスレストランは、2024年にシンガポールのフードサービス市場で約42%のシェアを占めました。ダイナーは、より広いメニューオプション、強力なブランドプレゼンス、プレミアムダイニングの需要の高まりからフルサービス形式を好みました。成長はまた、観光の回復とソーシャルダイニングへの支出の増加からももたらされました。忙しい労働者が迅速な食事と安定した価格を求めたため、クイックサービスレストランは急速に成長しました。カフェやバーは、強力なコーヒーカルチャーと若年層の消費者の流入を通じて拡大しました。ケータリングおよび機関向けフードサービスは、学校、オフィス、イベントからの安定した注文を受けました。
- 例えば、ある報告書によれば、2024年においてフルサービスのレストランがグローバルなフードサービス市場で最大のシェアを占め、46.49%であり、クイックサービスのレストランはそれよりも小さい割合を占めていました。
食品の種類別
非ベジタリアン食品は、食品タイプのセグメントで約58%のシェアを占めました。シンガポールの消費者は、強い屋台文化とグローバルな料理の影響により、肉やシーフード料理を好みました。アジアのフュージョンや高級肉メニューを提供するレストランチェーンの増加がこのリードを支えました。若い成人の間で健康意識が高まるにつれて、ベジタリアンやビーガンの選択肢が急速に成長しました。高所得世帯がクリーンラベルの食事に深い関心を示す都市部のニッチなエリアでは、グルテンフリーやオーガニックメニューが拡大しました。
- 例えば、2023年の食事の好みに関する調査では、約51%のシンガポール人が自分を「肉食者」と認識しており、完全に植物ベースの食事(ベジタリアン/ビーガン)をしていると答えたのは約5%に過ぎないことが分かり、非ベジタリアンの消費が大多数の間でデフォルトであることを示しています。
流通チャネル別
2024年には、店内での食事が約49%のシェアで最大のシェアを占めました。強い食事文化、忙しいショッピングモール、広範な屋台センターが高い来客数を維持しました。多くの消費者は、鮮度と社交の体験を求めて、依然として店内での食事を好みました。GrabFoodやFoodpandaのようなプラットフォームによる広範なリーチと迅速な配達により、オンラインデリバリーは急速に成長しました。テイクアウトやドライブスルーも、ピーク時に迅速な食事アクセスを求める労働者により拡大しました。デジタルメニュー、ロイヤルティアプリ、簡単なモバイル決済による成長がチャネル全体で見られました。
主要な成長ドライバー
多様で高級な食事体験への需要の高まり
シンガポールのフードサービス市場は、多様で高級な食事への需要の高まりにより成長しています。都市部の消費者は、グローバルな料理、シェフ主導のメニュー、体験型の食事形式を求め、より強い価値を提供します。可処分所得の増加と強い観光流入が、この高級でテーマ性のあるレストランへのシフトを支えています。家族や若い成人も、快適さ、多様性、社交的な魅力を提供するフルサービスの店舗を好みます。高級シーフード、フュージョンメニュー、国際ブランドがモールやライフスタイル地区で拡大し続けています。このトレンドは、オペレーターがメニューの革新、インテリアのアップグレード、オムニチャネルのエンゲージメントに投資してリピーターを引き付けることで市場を強化します。
オンラインデリバリーとデジタル注文の拡大
デジタルプラットフォームは、消費者が迅速で柔軟な食事アクセスを採用するにつれて、市場拡大において重要な役割を果たします。GrabFood、Deliveroo、Foodpandaのようなアプリは、広範なレストランリストと短い配達時間を通じて大量の注文を促進します。忙しい労働者は利便性のためにオンラインデリバリーを選び、家族はセットメニューを頼りにします。レストランは、アプリベースのプロモーションやサブスクリプションモデルを通じて、より高いリーチと改善された売上を獲得します。デジタル決済、AIベースの推奨、ロイヤルティプログラムがリピート利用を増加させます。クラウドキッチンは、重い賃貸コストなしでブランドが規模を拡大するのをさらに助けます。このシフトは市場の効率を改善し、全体的な成長を強化します。
- 例えば、2023年には、GrabFoodがシンガポールのオンラインフードデリバリーGMVシェアの約63%を占め、国内最大のデリバリーアプリオペレーターとなりました。
健康と持続可能性への関心の高まり
健康意識と持続可能性への関心が、植物ベース、有機、低塩、アレルギー対応メニューの成長を促進しています。シンガポールの消費者は、クリーンなラベルと透明な調達をますます重視しています。レストランは、主流メニューにベジタリアン、ヴィーガン、グルテンフリーのオプションを追加することで対応しています。持続可能な包装と食品廃棄物削減の実践も、規制当局がより環境に優しい基準を促進する中で注目を集めています。若い顧客は、栄養データと責任ある調達を強調するブランドを好みます。バランスの取れた食事、新鮮な食材、エコフレンドリーな運営を提供するオペレーターは、より強い忠誠心を引きつけます。この長期的なシフトは、市場をより健康的な製品開発と環境に優しいビジネスモデルに向かわせます。
主要なトレンドと機会
ハイブリッドダイニングと体験主導のコンセプトの成長
カジュアル、プレミアム、テーマ要素を組み合わせたハイブリッドダイニング形式が拡大し、顧客は新鮮な体験を求めています。ソーシャルダイニングゾーン、インタラクティブキッチン、カフェバーのブレンドは、柔軟なスペースを好む若いグループを引きつけます。オペレーターはライブクッキング、季節限定のポップアップ、ブランドコラボレーションを活用して集客を促進します。体験主導のダイニングは観光とも相性が良く、ユニークな地元およびグローバルな料理コンセプトの需要を強化します。これにより、新しい形式、国際ブランド、ライフスタイル主導のレストランクラスターの機会が生まれます。
- 例えば、2024年にはハイブリッドまたは体験主導のレストランを含む多くの店内飲食店が、シンガポールの総フードサービス市場シェアの65.83%を占め、オンプレミスでの体験志向のダイニングに対する消費者の強い好みを示しています。
クラウドキッチンの拡大とメニューの革新
クラウドキッチンは、ブランドが低コストのスペースを利用してデリバリーメニューを拡大する中で成長を続けています。これらのキッチンは、新しい料理、フュージョンオファリング、季節料理の迅速な実験を可能にします。複数ブランドのオペレーターは、最小限のリスクでニッチな味をターゲットにしたバーチャルレストランを立ち上げます。メニューの革新はバラエティを増やし、顧客の関心を高め、プラットフォームの視認性を向上させます。このトレンドは、小規模および中規模のオペレーターが高い賃貸圧力なしで成長する機会を生み出します。
- 例えば、2024年の市場分析によると、シンガポールのクラウドキッチンは最も急成長しているセグメントの一つであり、2025年から2030年にかけて20.55%のCAGRで収益が成長すると予測されており、デリバリー専用キッチンモデルへの信頼と投資が高まっていることを示しています。
主要な課題
高い運営コストと労働力不足
フードサービス市場は、高い家賃、上昇する光熱費、スタッフ不足から圧力を受けています。レストランは、賃金が上昇し、離職率が高いままであるため、利益率を維持するのに苦労しています。小規模なオペレーターは、拡大と革新を制限する高い財政的負担に直面しています。労働力不足は、サービスの速度とメニューの複雑さを低下させ、顧客体験に影響を与えます。多くのオペレーターは、運営圧力を軽減するために自動化、トレーニング、生産性ツールに投資しています。
強い競争と価格感度
シンガポールの密集したフードランドスケープは、ホーカー、クイックサービスチェーン、カフェ、フルサービスレストラン間で激しい競争を生み出しています。消費者はアプリを通じて価格を簡単に比較できるため、価格感度が高まっています。大規模なプロモーションは、特に中間層の店舗にとって利益を減少させます。ブランドは、メニューの質、サービスの速度、デジタルエンゲージメントを通じて差別化する必要があります。この混雑した環境で明確な価値を提供できないオペレーターは、顧客を維持するのに苦労します。
地域分析
チャンギと東部地域
チャンギと東部地域は、2024年にシンガポールのフードサービス市場で約22%のシェアを占めました。空港は国際旅行者、航空会社のスタッフ、トランジット乗客を引きつけ、プレミアムとファストカジュアルダイニングの強い需要を支えています。タムピネス、ベドック、パシリスなどの住宅地は、カフェ、クイックサービス店、ファミリーレストランでの安定した日常消費を加えます。密集した住宅地はオンライン配達量を増加させ、ショッピングモールは週末の強い人出を生み出します。空港の継続的なアップグレードと観光の増加は、多様なフードフォーマットの長期的な成長を強化し続けています。
シンガポール市中心部
シンガポール市中心部は2024年に最大のシェアを持ち、約39%を占めました。この地域はCBD、オーチャード、ブギス、および周辺の商業地区をカバーし、オフィスワーカー、観光客、高所得世帯からの多くの人出を引きつけています。プレミアムレストラン、国際チェーン、専門カフェが、強い購買力と高いブランドの可視性により支配しています。小売主導のダイニング、ビジネスランチ、ナイトライフ活動が需要をさらに押し上げます。頻繁なメニューの革新、コンセプトの立ち上げ、体験型ダイニングフォーマットが、市中心部を国内市場で最もダイナミックで競争力のある地域に保っています。
南部諸島と外部地域
南部諸島と外部地域は2024年に約5%のシェアを持ち、人口基盤は小さいが観光主導の安定した需要を反映しています。ダイニング活動はリゾート、ビーチクラブ、レジャーアトラクションに集中しており、プレミアム、テーマ、または自然志向の体験を求める訪問者を引きつけます。運営者は、キュレーションされたメニュー、イベント中心のダイニング、季節のプロモーションに依存してトラフィックを維持しています。エコツーリズムとレクリエーショントリップへの関心の高まりが徐々に拡大を支えています。人出は本土地域よりも少ないものの、交通リンクの改善とレジャー旅行の増加がニッチ市場の機会を強化し続けています。
マリーナベイとセントーサ
マリーナベイとセントーサは2024年に約18%のシェアを獲得し、ラグジュアリー観光、統合型リゾート、大規模エンターテインメント会場に支えられています。高級レストラン、セレブシェフのコンセプト、ウォーターフロントダイニングは裕福な旅行者やビジネス訪問者を引きつけます。コンベンションセンター、ホテル、カジノはプレミアムダイニングの年間需要を維持しています。この地域は強力な国際料理の提供と高いイベント活動から恩恵を受けています。ホスピタリティ、アトラクション、ライフスタイル開発への継続的な投資が安定した成長を支え、このエリアを高級で体験重視のフードサービスフォーマットの重要なハブにしています。
西部および北東部地域
西部および北東部地域は2024年に約16%のシェアを記録し、住宅地区の拡大とモール開発の増加により推進されています。ジュロンの商業およびトランジットハブは、クイックサービス店、カフェ、多文化レストランの需要を高めています。北東部では、プンゴルやセンカンのような町が若い家族を引きつけ、強いカフェ文化と高いオンライン配達利用を促進しています。教育および商業施設の増加が平日のトラフィックを強化し、ライフスタイルモールが週末のダイニングを支えています。新しい住宅プロジェクトと交通のアップグレードが進むにつれ、両地域はシンガポールのフードサービス市場での地位を強化し続けています。
市場セグメンテーション:
サービスタイプ別
- フルサービスレストラン
- クイックサービスレストラン
- カフェ&バー
- ケータリングサービス
- 施設内フードサービス
食品タイプ別
- ベジタリアン
- ノンベジタリアン
- ヴィーガン
- グルテンフリー
- オーガニック
流通チャネル別
- オンラインデリバリー
- 店内飲食
- 持ち帰り/ドライブスルー
地域別
- チャンギと東部地域
- シンガポール市中心部
- 南部諸島と外部地域
- マリーナベイとセントーサ
- 西部と北東部地域
競争環境
シンガポールのフードサービス市場の競争環境は依然として激しく、グローバルチェーン、地域オペレーター、強力なローカルブランドの混在によって推進されています。スターバックス・コーポレーション、ドミノ・ピザ・エンタープライズ・リミテッド、パラダイス・グループ・ホールディングス・プライベート・リミテッド、DFIリテール・グループ・ホールディングス・リミテッド、ジョリビー・フーズ・コーポレーションなどのプレイヤーは、メニューの革新、デジタル注文、マルチフォーマットの店舗を通じて拡大しています。健康的な食事、プレミアムダイニング、デリバリー重視のコンセプトへの関心の高まりが、オペレーターに製品ラインの刷新と顧客体験の向上を促しています。新規参入者はニッチな料理やライフスタイルコンセプトを活用して若い消費者を獲得し、既存ブランドはモバイルアプリやメンバーシッププログラムを通じて忠誠心を強化しています。労働力と賃貸コストの上昇は、オートメーション、サプライチェーンの最適化、クラウドキッチンへの投資を促しています。ブランドが物理的およびオンラインチャネルの両方で価値、利便性、ブランド差別化で競争するにつれて、競争圧力は増し、ダイナミックで急速に進化する市場を形成しています。
主要プレイヤー分析
- スターバックス・コーポレーション
- ドミノ・ピザ・エンタープライズ・リミテッド
- パラダイス・グループ・ホールディングス・プライベート・リミテッド
- DFIリテール・グループ・ホールディングス・リミテッド
- ジョリビー・フーズ・コーポレーション
- ナンドス・チキンランド・シンガポール・プライベート・リミテッド
- クリスタル・ジェイド・カリナリー・コンセプツ・ホールディング
- ドクターズ・アソシエイツ・インク
- ハンバオバオ・プライベート・リミテッド
- QSRブランド(M)ホールディングス・SDN・BHD
最近の動向
- 2025年4月、スターバックス・コーポレーションは37スミスストリート(チャイナタウン、シンガポール)に地元デザイン要素、シンガポールをテーマにした独占ドリンクと食事(オールド・セン・チョンとのコラボ)、限定商品を特徴とするランドマーク的なヘリテージ/コンセプトストアをオープンしました。この店舗はシンガポール限定メニューを開始し、オープン時に地元メディアの注目を集めました。
- 2024年5月、パラダイス・グループ・ホールディングス(シンガポール)は、カリフォルニアの複数の店舗とテキサス初の店舗を目指す米国でのさらなる拡大計画を発表しました(パラダイス・グループの海外成長推進の一環として)。
レポートのカバレッジ
この調査レポートは、サービスタイプ、食品タイプ、流通チャネル、地域に基づく詳細な分析を提供します。主要市場プレイヤーの概要を提供し、彼らのビジネス、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制シナリオ、業界を形作る技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 消費者が多様な世界の料理や高級ダイニングを求めるにつれて、市場は拡大します。
- デジタル注文と配達プラットフォームは、年齢層を超えてより強く採用されるでしょう。
- クラウドキッチンは、運営者が賃料を削減し、より迅速に規模を拡大するにつれて成長します。
- ビーガン、有機、アレルゲンフリーの食事に対する需要が増加するにつれて、健康志向のメニューが増加します。
- 自動化は速度を向上させ、労働圧力を軽減し、サービスの一貫性を高めます。
- 体験型のダイニング形式は、観光客や若い都市消費者を引き付けます。
- 持続可能性の実践が強化され、より環境に優しい包装や食品廃棄物の削減が進みます。
- 国際的および地元ブランドがメニューの提供を拡大するにつれて、競争が激化します。
- 小売および交通ハブは、新しいライフスタイル開発により、より多くのフードトラフィックを促進します。
- ブランドが店内飲食、持ち帰り、配達を組み合わせて柔軟な消費を提供するにつれて、ハイブリッドダイニングモデルが拡大します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
シンガポールのフードサービス市場の現在の市場規模はどれくらいで、2032年の予測規模はどれくらいですか?
2024年から2032年の間にシンガポールの食品サービス市場は、どの複利年成長率で成長すると予測されていますか?
2024年にシンガポールの食品サービス市場のどのセグメントが最大のシェアを持っていましたか?
シンガポールのフードサービス市場の成長を促進している主な要因は何ですか?
シンガポールのフードサービス市場における主要企業はどこですか?
シンガポールのフードサービス市場で最も大きなシェアを占めている地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 シンガポールのフードサービス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のシンガポールのフードサービス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 13371.70 million → 2032: USD 40648.94 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 シンガポールのフードサービス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. シンガポールのフードサービス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるシンガポールのフードサービス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 シンガポールのフードサービス市場市場の成長要因
- 3.3 シンガポールのフードサービス市場市場の抑制要因および課題
- 3.4 シンガポールのフードサービス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 シンガポールのフードサービス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 シンガポールのフードサービス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、シンガポールのフードサービス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 シンガポールのフードサービス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. シンガポールのフードサービス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はシンガポールのフードサービス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 シンガポールのフードサービス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 シンガポールのフードサービス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 シンガポールのフードサービス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 シンガポールのフードサービス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新シンガポールのフードサービス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のシンガポールのフードサービス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のシンガポールのフードサービス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のシンガポールのフードサービス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のシンガポールのフードサービス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのシンガポールのフードサービス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のシンガポールのフードサービス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのシンガポールのフードサービス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. シンガポールのフードサービス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
