
市場概要
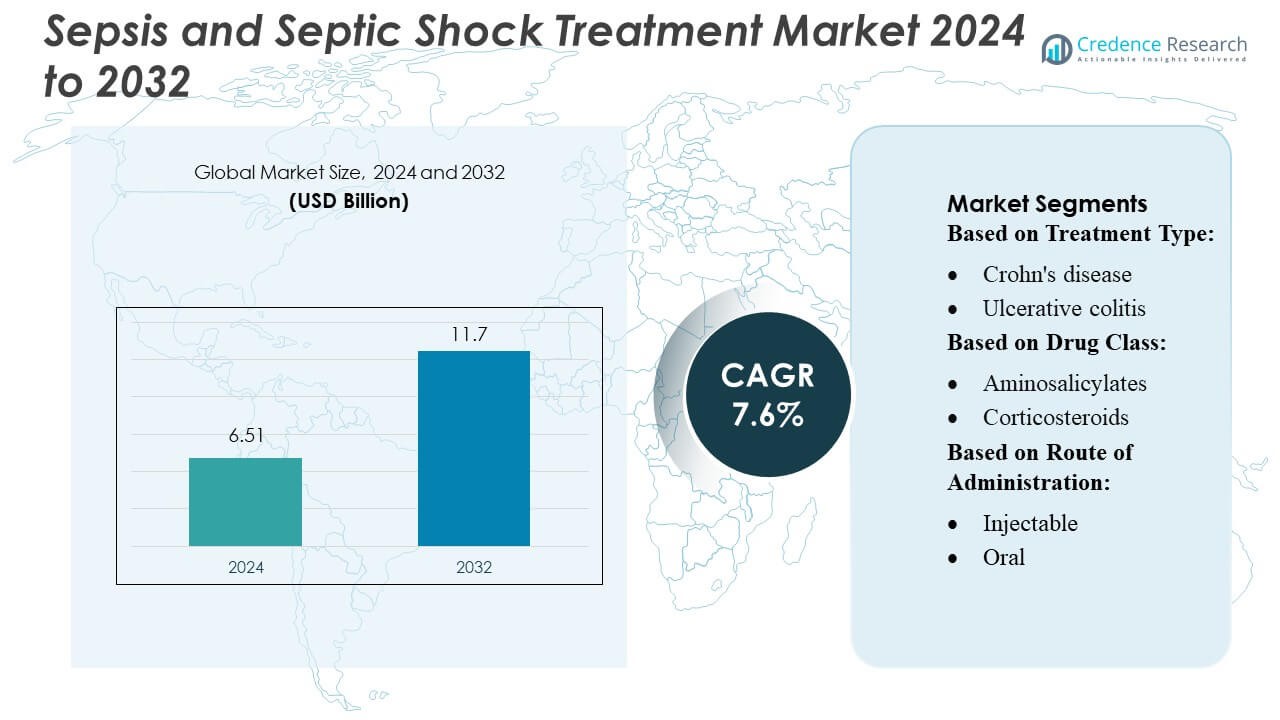
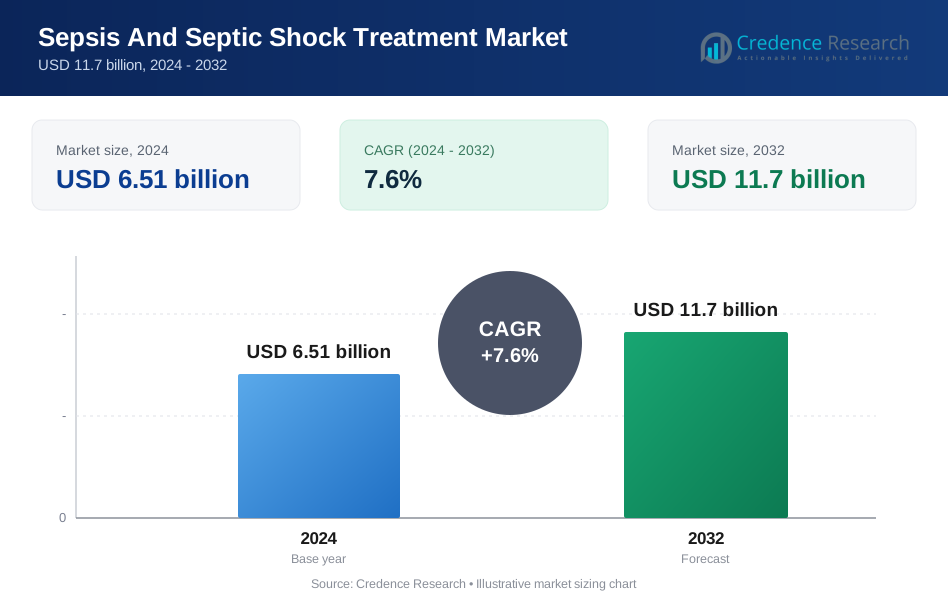
敗血症および敗血症性ショック治療市場の規模は2024年に651億米ドルと評価され、2032年までに1170億米ドルに達すると予測されており、予測期間中のCAGRは7.6%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 敗血症および敗血症性ショック治療市場規模 2024 | USD 6.51 Billion |
| 敗血症および敗血症性ショック治療市場、CAGR | 7.6% |
| 敗血症および敗血症性ショック治療市場規模 2032 | USD 11.7 Billion |
世界の敗血症および敗血症性ショック治療市場では、ファイザー、ジョンソン・エンド・ジョンソン、グラクソ・スミスクライン、ノバルティス、AM-ファーマが、広範な抗生物質ポートフォリオ、高度な生物製剤、免疫療法を活用して主要なプレーヤーとして際立っています。特に敗血症性ショックにおいて、ファイザーは約20%のシェアを持ち、リーダーの地位を占めています。メルク&カンパニーとジョンソン・エンド・ジョンソンがそれぞれ約15%と12%で続いています。地域的には、北米が市場を支配しており、成熟した医療インフラと高いR&D投資により、世界の敗血症治療収益の約38.7%を占めています。
市場の洞察
- 敗血症および敗血症性ショック治療市場は2024年に651億米ドルに達し、2032年までに1170億米ドルに達すると予測されており、世界的な敗血症の発生率の上昇と高度な治療法の採用の加速により、7.6%のCAGRで拡大しています。
- 広範囲抗生物質、生物製剤、免疫調節剤の需要の増加が市場の成長を促進しており、ICUインフラの急速な拡大と早期敗血症介入に対する政府の関心の高まりに支えられています。
- 市場は安定した革新を経験しており、ファイザー、ノバルティス、AM-ファーマなどのプレーヤーが重度の敗血症性ショックと多臓器合併症を対象としたパイプライン生物製剤と併用療法を進めています。
- 高い治療費、低所得地域での診断精度の限界、抗菌薬耐性の増加が、発展途上市場での治療法の広範な採用を引き続き制約しています。
- 北米は強力なR&D能力により世界の収益の38.7%を占めており、ファイザーが約20%のシェアでリードし、メルクが約15%、ジョンソン・エンド・ジョンソンが約12%で続いており、高度に統合された競争環境を強化しています。
市場セグメンテーション分析:
治療タイプ別
クローン病は依然として支配的なサブセグメントであり、その高い世界的な有病率、再発頻度の高さ、潰瘍性大腸炎と比較してより高い治療強度により、治療タイプ市場シェアの55%以上を占めています。中等度から重度のクローン病患者における生物製剤の開始率の増加と、早期診断による治療対象者の拡大に伴い、需要は増加し続けています。潰瘍性大腸炎は、改善された診断経路と高度な免疫調節剤のより広範な採用に支えられ、安定した成長を遂げていますが、通常は二次生物製剤へのエスカレーションが少ないため、全体的な市場貢献は比較的小さくなっています。
- 例えば、Zydus Healthcare Limitedは、アダリムマブバイオシミラーExemptia(40 mgプレフィルドシリンジ)を通じて治療のアクセス性を強化しました。これは、輸入版が₹100,000を超える価格であるのに対し、1回の投与で₹19,000と大幅にコストを削減し、免疫介在性炎症性疾患における生物学的製剤の普及を促進しました。
薬剤クラス別
TNF阻害剤は、約35〜40%の市場シェアを持つ薬剤クラスセグメントをリードしており、長年の臨床効果、広範な医師の知識、幅広い保険適用によって支えられています。アミノサリチル酸塩やコルチコステロイドなどの第一選択療法は、軽度から中等度の症例で重要な使用を維持していますが、ジェネリック化とガイドラインに基づく漸減のため、収益成長は限定的です。第二選択の生物学的製剤の中では、IL阻害剤とJAK阻害剤が急速に拡大しており、医師がターゲットを絞ったメカニズム特異的な薬剤にシフトする中で、抗インテグリン剤とS1P受容体モジュレーターは、生物学的製剤に耐性のある患者で着実に成長しています。特にTNF阻害剤とチオプリンの併用療法は、結果を強化し続けていますが、安全性モニタリングの要件により、シェアは小さくなっています。
- 例えば、Teva Pharmaceutical Industries Ltd.は、Alvotechとのパートナーシップを通じて生物学的製剤の足跡を強化しました。この施設は、1,000リットルと2,000リットルの使い捨てバイオリアクターデザインの両方を利用する大規模で柔軟な製造設備を備えており、合計16,000リットルの生産能力を達成しています。
投与経路別
注射療法は、60%以上の市場シェアを占めており、主にTNF阻害剤、IL阻害剤、抗インテグリン剤などの主要な生物学的製剤が皮下または静脈内投与で提供されるためです。これらは、強力な臨床反応率と重症疾患への適合性により、病院や専門ケアの設定で一貫した採用を促進しています。経口製剤は、JAK阻害剤とS1P受容体モジュレーターの台頭により、利便性と迅速な症状管理を提供し、注目を集めています。直腸製剤は、主に局所的な潰瘍性大腸炎に限定されているため、ニッチなシェアを持っていますが、軽度の遠位疾患における費用対効果の高い症状管理において依然として関連性があります。
主要な成長ドライバー
- 敗血症の世界的な発生率の上昇
先進国および新興国における敗血症の増加は、治療需要を加速し続けています。高齢化社会、抗菌薬耐性、術後合併症による感染率の上昇が、症例数に大きく寄与しています。病院は重症敗血症の入院が増加していると報告しており、エビデンスに基づく治療プロトコルの緊急採用を促しています。ICUの拡張と診断認識の向上が、識別と介入率をさらに高めています。各国が敗血症監視システムを改善する中、報告される発生率は増加し続け、広域スペクトル抗菌薬と先進的な支持療法の市場成長を強力に支えています。
- 例えば、ゲデオン・リヒター社は、哺乳類細胞バイオリアクターを拡張し、ステンレス鋼(1000Lおよび2x5000L)と使い捨て技術システム(4x2000L)の両方を含め、総発酵容量を18,000リットルに達成しました。
- 迅速診断技術の進展
迅速な分子アッセイとバイオマーカーに基づく検出システムの革新は、標的治療への時間を短縮することで敗血症管理を強化しています。現代のプラットフォームは、病原体の特定を数日ではなく数時間で可能にし、抗生物質の選択や昇圧剤の使用に関するタイムリーな決定をサポートします。病院は、自動血液培養システム、ポイントオブケアの炎症マーカー、および予測精度を向上させるAIベースの意思決定支援ツールをますます統合しています。これらの進展は臨床結果を向上させ、高価値治療法のより広範な利用を促進します。診断が治療ワークフローを加速するにつれて、高度な抗生物質および臓器サポート療法の採用が拡大し、市場の成長を直接促進します。
- 例えば、ObsEvaは、Q3の再構築アップデートによると、linzagolixプログラムに関連する契約(1.7百万ドルの支払いを含む)をKissei Pharmaceuticalに再割り当てしました。
- 新規治療法とサポートケアの採用拡大
革新的な免疫調節剤、次世代の昇圧剤、および臓器サポートモダリティの導入が加速し、敗血症性ショックの治療アプローチを再形成しています。早期の昇圧剤開始、コルチコステロイドの最適化、および補助療法を支持する臨床的証拠の拡大により、生存率の向上と製品採用が促進されています。高度な換気システム、腎代替技術、および血行動態モニタリングプラットフォームは、さらに患者の回復を向上させます。宿主応答療法およびモノクローナル抗体への製薬投資は、開発パイプラインを強化します。病院が標準化された敗血症バンドルとプロトコル化されたケアを優先するにつれて、新たに承認されたプレミアム治療オプションの需要が引き続き増加しています。
主要なトレンドと機会
1. 精密ベースおよびバイオマーカーガイド療法へのシフト
医療システムは、プロカルシトニン、乳酸、サイトカインプロファイルなどのバイオマーカーを活用して治療を調整する精密アプローチに移行しています。このシフトにより、最適化された投与戦略、抗生物質の過剰使用の削減、および昇圧剤や臓器サポート介入への早期エスカレーションが可能になります。個別化された治療経路は、規制のサポートを受け、伴侶診断への投資を促進しています。製薬会社がバイオマーカー関連の治療薬やモニタリングツールを開発する機会が生まれ、精密敗血症管理アルゴリズムに適合し、長期的な市場革新と臨床採用を強化します。
- 例えば、武田薬品工業株式会社は、経口の選択的アロステリックチロシンキナーゼ2(TYK2)阻害剤であるTAK-279(zasocitinib)を開発しました。第2b相試験では、この治療法はIL-12/IL-23シグナル伝達を阻害することにより、中等度から重度の尋常性乾癬および活動性乾癬性関節炎の患者において統計的に有意で臨床的に意味のある有効性を示しました。
2. AI対応の臨床意思決定支援の利用拡大
人工知能と機械学習プラットフォームは、敗血症の発症に対するリアルタイムのモニタリング、早期警告スコア、および予測分析をますますサポートしています。AI駆動のアルゴリズムを展開する病院は、悪化の識別が改善され、敗血症バンドルの開始が迅速化されたと報告しています。電子健康記録への統合は、ソリューションプロバイダーがサブスクリプションベースの意思決定支援ツールを提供する機会を創出します。この傾向は、価値に基づくケアの取り組みと一致し、技術企業、診断開発者、および敗血症検出性能の向上を求める医療システム間のパートナーシップの道を開きます。
- 例えば、バイエルの独自の化合物ライブラリーは600万のユニークな化学エンティティで構成されており、同社はAI駆動のインシリコターゲット識別ツールを使用してスキャンしています。これは、AI戦略レポートで明らかにされています。
3. 新興市場における集中治療インフラの拡大
発展途上地域では、ICUの容量を拡大し、モニタリングシステムをアップグレードし、昇圧剤、人工呼吸器、および血液培養技術の利用可能性を向上させています。三次医療病院への政府主導の投資とトレーニングプログラムは、治療供給者にとって大きな成長の可能性を生み出します。国際的な健康組織は、標準化された治療プロトコルの採用を促進する敗血症の質向上イニシアチブを支援しています。認識と診断能力が強化されるにつれて、新興経済国は抗菌薬、迅速診断、および集中治療機器の製造業者にとって大きな機会を表しています。
主要な課題
1. 抗菌薬耐性と新規抗生物質開発の制限
抗菌薬耐性(AMR)は中心的な課題であり、標準的な治療法の有効性を制限し、敗血症患者の罹患率を増加させます。新しい抗生物質の開発の遅さは、特に多剤耐性病原体に対する治療オプションを減少させます。臨床医は治療失敗の増加に直面し、コストと毒性リスクを増加させる併用療法に頼らざるを得ません。規制上の障害と低い商業的インセンティブは、抗感染症研究開発における革新をさらに妨げます。その結果、AMRは臨床結果に負担をかけ続け、敗血症管理における長期的な進展を制限します。
2. 低所得地域における高い治療費とリソース制約
ICU入院、継続的モニタリング、人工呼吸、腎代替療法を含む高度な敗血症ケアに関連する財政的負担は、リソースが制約された地域でのアクセスを制限します。多くの病院は迅速な診断、昇圧剤、標準化された敗血症プロトコルを欠いており、診断の遅れと死亡率の上昇を招いています。コスト圧力は革新的なバイオロジクスや新しい支持療法の採用も妨げます。限られた償還枠組みと一貫性のない医療資金は、治療の質における格差を悪化させます。これらの制約は、低・中所得国における市場拡大の主要な障害として残っています。
地域分析
北アメリカ
北米は、先進的な集中治療インフラ、高いICUベッド密度、迅速な診断技術の強力な採用に支えられ、敗血症および敗血症性ショック治療市場の最大のシェアを持ち、約35–38%を占めています。この地域は、確立された敗血症管理ガイドライン、早期の昇圧剤採用、新しい抗菌薬および免疫調節療法への広範なアクセスから利益を得ています。AI対応のモニタリングへの病院投資の増加、緊急医療能力の拡大、高い敗血症認識が市場の優位性を強化し続けています。継続的な臨床研究活動と強力な償還枠組みにより、米国とカナダの両方で安定した成長が維持されています。
ヨーロッパ
ヨーロッパは、強力な公的医療システム、敗血症検出率の上昇、主要国での標準化された敗血症バンドルの広範な実施により、世界市場の約28–30%を占めています。早期警告システム、迅速な微生物識別プラットフォーム、拡大された抗菌薬管理プログラムへの投資が市場拡大を支えています。いくつかのEU諸国は抗菌薬耐性感染症の発生率の増加を報告しており、先進的な治療オプションの必要性が加速しています。この地域の成熟した規制環境と集中治療機器の高い採用が需要をさらに強化していますが、政府資金による病院での厳しいコスト管理のため、全体的な成長は緩やかです。
アジア太平洋
アジア太平洋地域は最も成長が速く、市場の約22–24%を占め、敗血症の負担の増加、診断アクセスの改善、集中治療能力への大規模な投資により急速に拡大しています。中国、インド、日本などの国々はICUインフラを増強し、自動血液培養システムを採用し、緊急医療の準備を強化しています。認識向上プログラムの増加、病院入院率の上昇、抗菌薬耐性の増加が治療ニーズをさらに強化しています。急性期医療サービスを強化し、病院ネットワークを近代化するための政府の支援イニシアティブが主要なグローバルサプライヤーを引き付け、この地域を持続的な長期成長と市場影響力の増加に向けて位置付けています。
ラテンアメリカ
ラテンアメリカは、敗血症関連の入院の増加、三次医療施設の拡大、早期認識プロトコルの改善されたトレーニングに影響され、世界市場の約6–7%を占めています。ブラジルとメキシコは、公共部門のICUのアップグレード、広域スペクトル抗生物質と昇圧剤へのアクセスの増加により、地域の採用をリードしています。しかし、迅速な診断の限られた利用可能性と地域間での不均一な医療品質がより速い成長を制約しています。公衆衛生イニシアティブの強化、ドナー資金による病院の近代化、標的を絞った抗菌薬管理プログラムが市場の漸進的な拡大をサポートしていますが、経済的制約と可変的な償還が先進的な治療法の広範な採用を制限し続けています。
中東・アフリカ
中東・アフリカ地域は市場の約5–6%を占め、成長は現代的な集中治療インフラと高アキュイティ病院サービスに多額の投資を行っているGCC諸国に集中しています。院内感染の発生率の上昇と迅速な検出技術の広範な採用が都市部での需要を促進しています。対照的に、アフリカの大部分はICU能力の制限、診断ツールの不足、治療開始の遅れに直面しており、高い死亡率と市場の採用制限をもたらしています。国際的な健康パートナーシップ、ドナー資金による集中治療プログラム、政府のイニシアティブがアクセスを徐々に改善していますが、全体的な市場浸透は比較的低いままです。
市場セグメンテーション:
治療タイプ別:
- クローン病
- 潰瘍性大腸炎
薬剤クラス別:
- アミノサリチル酸塩
- コルチコステロイド
投与経路別:
- 注射
- 経口
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
敗血症および敗血症性ショック治療市場の競争環境には、Zydus Healthcare Limited、アストラゼネカ、Teva Pharmaceutical Industries Ltd.、Gedeon Richter Plc.、AbbVie, Inc.、アステラス製薬株式会社、ObsEva SA、武田薬品工業株式会社、ファイザー株式会社、バイエルAGなどの主要製薬会社が含まれています。製薬およびバイオテクノロジー企業が高度な抗菌剤、免疫調節剤、および支持療法の開発に注力する中、敗血症および敗血症性ショック治療市場は進化を続けています。競争は迅速な治療、改善された生存結果、および抗菌薬耐性に対処するソリューションの必要性の高まりによって促進されています。企業は宿主免疫応答を標的とする臨床パイプラインを拡大し、新しいバイオマーカーを探求し、精密医療戦略を統合しています。診断技術プロバイダーとの戦略的協力は、早期発見能力を強化し、治療経路を強化します。さらに、重要なケアの革新への投資の増加、グローバルな製造拡大、および成長が著しい地域での規制承認が、ダイナミックで競争の激しい市場環境を形成しています。
主要プレイヤー分析
- Zydus Healthcare Limited
- アストラゼネカ
- テバ製薬工業株式会社
- ゲデオン・リヒター社
- アッヴィ社
- アステラス製薬株式会社
- ObsEva SA
- 武田薬品工業株式会社
- ファイザー社
- バイエルAG
最近の動向
- 2025年5月、テバ製薬工業株式会社の米国子会社であるテバ・ファーマシューティカルズとアルボテックは、米国食品医薬品局(FDA)がSELARSDI(ustekinumab-aekn)注射をリファレンスバイオロジックのステラーラ(ustekinumab)と互換性があるとして承認したと発表しました。この承認は、同社が顧客基盤を拡大するのに役立つ可能性があります。
- 2024年6月、ヘンケルは、研究開発から製造、現場使用に至るまで、バリューチェーン全体で持続可能性を可能にする先進材料の役割についての知識を高めることに専念しています。これは、重車両および機器の設計者、製造業者、およびティアサプライヤーに向けたものです。
- 2024年4月、Prenosis, Inc.は、敗血症の迅速な診断をサポートし、悪化の予測を行うAI駆動の医療機器ソフトウェア(AI SaMD)であるSepsis ImmunoScoreの流通に関して、ロシュとの商業流通協力を開始しました。
- 2024年1月、テキサスに拠点を置くバイオテクノロジー企業であるHera Biotech, Inc.は、子宮内膜症の組織ベースの診断に特化し、単一細胞オミクスとAI駆動のバイオマーカー発見で知られるスイスのScailyte AGから、子宮内膜症診断資産および関連する知的財産を取得したと発表しました。
レポートのカバレッジ
この調査レポートは、治療タイプ、薬剤クラス、投与経路、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、および主要な用途についての概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的提言を提供します。
将来の展望
- 世界的な敗血症の発生率が上昇し、診断精度が向上するにつれて、市場は持続的な需要を経験するでしょう。
- 迅速な分子診断の採用が加速し、より早期かつよりターゲットを絞った治療介入が可能になります。
- 生物製剤と免疫調節剤は、重度の敗血症性ショック管理における役割を支持する臨床的証拠が増えるにつれて、より大きな支持を得るでしょう。
- AI駆動の臨床意思決定ツールが病院で標準となり、早期検出と治療の精度が向上します。
- 抗菌薬耐性は、新しい抗生物質クラスの必要性を促進し、併用療法の使用を広げるでしょう。
- 新興経済国での集中治療インフラの拡大が、治療の採用を大幅に増加させます。
- 宿主応答と病原体中和療法への業界投資が、将来の治療パイプラインを再構築します。
- 遠隔ICUと遠隔モニタリング技術が、資源が限られた環境での早期介入能力を強化します。
- 規制機関は標準化された敗血症プロトコルを推進し、地域間での治療の一貫性を向上させます。
- 製薬会社と診断技術会社の間の戦略的コラボレーションが、統合された敗血症管理ソリューションを強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の敗血症および敗血症ショック治療市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、敗血症および敗血症性ショック治療市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた敗血症および敗血症性ショック治療市場のセグメントはどれですか?
敗血症および敗血症ショック治療市場の成長を促進している主な要因は何ですか?
敗血症および敗血症性ショック治療市場の主要企業はどこですか?
2024年に敗血症および敗血症性ショック治療市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 敗血症および敗血症性ショック治療市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の敗血症および敗血症性ショック治療市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 6.51 billion → 2032: USD 11.7 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 敗血症および敗血症性ショック治療市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 敗血症および敗血症性ショック治療市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における敗血症および敗血症性ショック治療市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 敗血症および敗血症性ショック治療市場市場の成長要因
- 3.3 敗血症および敗血症性ショック治療市場市場の抑制要因および課題
- 3.4 敗血症および敗血症性ショック治療市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 敗血症および敗血症性ショック治療市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 敗血症および敗血症性ショック治療市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、敗血症および敗血症性ショック治療市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 敗血症および敗血症性ショック治療市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 敗血症および敗血症性ショック治療市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は敗血症および敗血症性ショック治療市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 敗血症および敗血症性ショック治療市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 敗血症および敗血症性ショック治療市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 敗血症および敗血症性ショック治療市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 敗血症および敗血症性ショック治療市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新敗血症および敗血症性ショック治療市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の敗血症および敗血症性ショック治療市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の敗血症および敗血症性ショック治療市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の敗血症および敗血症性ショック治療市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の敗血症および敗血症性ショック治療市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの敗血症および敗血症性ショック治療市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の敗血症および敗血症性ショック治療市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの敗血症および敗血症性ショック治療市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 敗血症および敗血症性ショック治療市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
