
市場概要
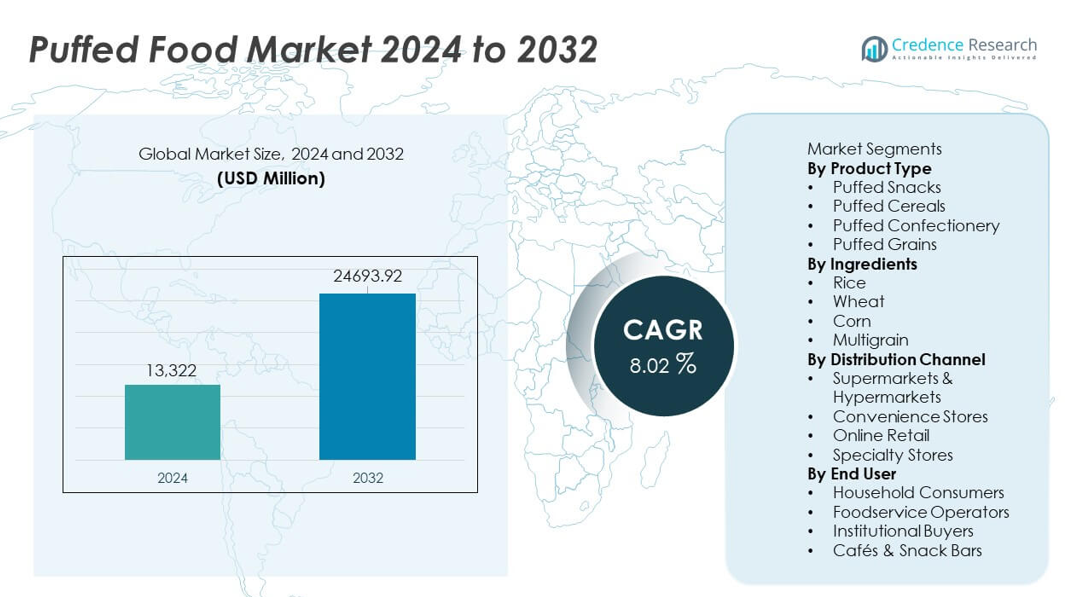
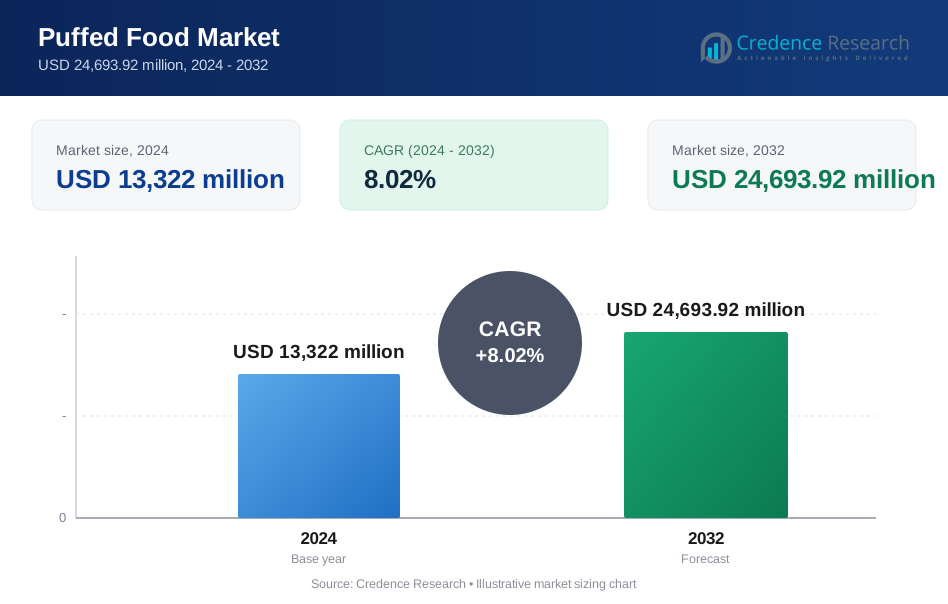
パフード食品市場は2024年に133億2200万米ドルと評価され、2032年までに246億9392万米ドルに達すると予測されており、予測期間中に年平均成長率8.02%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のパフード食品市場規模 | USD 13,322 million |
| パフード食品市場、CAGR | 8.02% |
| 2032年のパフード食品市場規模 | USD 24,693.92 million |
パフード食品市場の主要プレーヤーには、ケロッグ・カンパニー、ゼネラル・ミルズ社、ペプシコ(フリトレー)、ネスレS.A.、コンアグラ・ブランズ社、ライスグロワーズ・リミテッド(サンライス)、アルコール・グループ、バグリーズ・インディア・リミテッド、クエーカー・オーツ・カンパニー、ウィータビックス・リミテッドが含まれます。これらの企業は、強力なグローバル流通、継続的なフレーバーの革新、健康的でクリーンラベルのパフード製品の拡大を通じてリードしています。アジア太平洋地域は、都市消費の増加、手頃な価格の製品ライン、強力な小売成長により、34%の市場シェアで支配的な地域として残っています。北米は、栄養価の高い低カロリースナックの高い需要と、スーパーマーケットやオンラインチャネルでの強力なブランドプレゼンスに支えられ、32%のシェアで続いています。
市場の洞察
- パフード食品市場は2024年に133億2200万米ドルに達し、2032年までに8.02%の年平均成長率で成長し、軽くて便利なスナックに対する世界的な需要の増加に支えられています。
- 健康志向の消費者がパフードスナックの強力な採用を推進しており、クリーンラベルと低カロリーの嗜好に支えられて、製品タイプセグメントは42%のシェアを持つパフードスナックがリードしています。
- フレーバーの革新、マルチグレインブレンド、強化成分が主要な市場トレンドを形成し、主要プレーヤーは競争力を強化するためにプレミアムおよび植物ベースのレンジを拡大しています。
- 米、トウモロコシ、小麦の価格変動とプライベートブランドからの激しい競争が成長を抑制し、特に価格に敏感な地域での成長を制約しています。
- アジア太平洋地域は34%のシェアで地域需要をリードしており、北米が32%、ヨーロッパが28%で続いており、強力な小売ネットワークと健康的なパフード食品オプションへの関心の高まりに支えられています。
市場セグメンテーション分析:
製品タイプ別
パフードスナックは、即食製品の需要の増加と幅広いフレーバーの革新によって42%のシェアでこのセグメントをリードしています。消費者は軽くて低油のスナックを好み、ブランドはより健康的な配合を拡大するよう促されています。パフードシリアルは、栄養素が追加された迅速な朝食オプションを求める忙しい家庭から支持を得ています。パフード菓子とパフード穀物は、ベーカリーやスナックミックスでのニッチな使用のため、適度な牽引力を示しています。クリーンラベルと強化スナックへの注力が、すべての製品タイプにわたる長期的な成長を支えています。
- 例えば、ケロッグ社は、先進的な熱回収ユニットの使用を含む様々な省エネ対策を実施しています。2019年には、同社は製造拠点全体で温室効果ガス排出量を20%以上削減し、当初の目標を上回りました。
原材料別
米をベースにした膨化製品は、グルテンフリーや低脂肪スナックでの使用に支えられ、原材料セグメントで38%のシェアを占めています。米は軽い食感と高い消化性を可能にし、健康志向の購入者を引きつけます。小麦とトウモロコシは、強力なサプライチェーンとスナック形式での確立された用途により、広く使用されています。オーツ麦、大麦、キビをブレンドして食物繊維とタンパク質を増やすブランドが増え、多穀物オプションが成長しています。栄養豊富で自然な原材料への推進が、すべてのサブセグメントでの採用を強化しています。
- 例えば、ペプシコの一部門であるフリトレー・ノースアメリカは、コーン、オーツ麦、小麦をブレンドして全粒穀物の良い供給源を提供し、ひまわり油で作られた健康志向の消費者にアピールするサンチップス多穀物スナックを導入しました。
流通チャネル別
スーパーマーケットとハイパーマーケットは、幅広い製品の視認性と強力な消費者の足元を支えに46%のシェアを保持しています。これらの店舗は大規模な品揃えを提供し、ブランドが新しい膨化スナックやシリアルを効果的にプロモーションすることを可能にします。コンビニエンスストアは、衝動買いと小型パック形式を通じて安定した需要を維持しています。オンライン小売は、大量注文、デジタルプロモーション、宅配の利点により拡大しています。専門店は、有機またはプレミアムな膨化製品を求める購入者を引きつけ、チャネルの多様性をさらに強化しています。
主要な成長ドライバー
健康的で低カロリーなスナックの需要増加
健康志向の消費者は、低カロリー、焼き、油なしのスナックオプションを求めるため、膨化食品の強力な採用を推進しています。メーカーは、クリーンラベル、グルテンフリー、強化製品ラインで応え、味を損なうことなくより良い栄養をサポートします。消化器の健康とカロリー摂取の制御に対する意識の高まりが、膨化穀物、多穀物スナック、高繊維シリアルへの関心を高めています。ブランドは、自然な原材料とシンプルな加工方法を活用し、消費者の信頼を強化し、カテゴリの受け入れを拡大しています。この意識的なスナッキングへのシフトは、小売およびオンラインチャネル全体での市場浸透を引き続き促進しています。
- 例えば、ネスレはホットエア膨化モジュールを展開してシリアルラインをアップグレードし、油の使用を削減し、軽い食感のために製品密度を低下させました。このシステムはまた、安定したチコリ根抽出物を使用して各サービングを食物繊維で強化しました。
便利で即食可能な食品消費の拡大
都市のライフスタイル、多忙なスケジュール、労働力参加の増加が、迅速な消費と携帯性を提供する便利な膨化食品の需要を促進しています。消費者は、長い保存期間、軽量な包装、保管のしやすさから膨化スナックやシリアルを好みます。フードサービス事業者は、食事やデザートのアプリケーションに膨化成分を追加して食感を向上させ、メニューの多様性を高めています。この便利さに基づくシフトは、メーカーがシングルサーブパックや付加価値のあるフレーバーオプションを導入することを奨励しています。広範な魅力がスーパーマーケット、コンビニエンスストア、デジタル小売プラットフォーム全体での一貫した成長をサポートしています。
- 例えば、ゼネラル・ミルズは、連続パフガンプロセスを開発・導入することでシリアル生産を改善し、出力を増加させました。これにより、以前のバッチ方式と比べて、より均一で焦げた部分が少ない製品を生産しています。
製品の革新とフレーバーの多様化
継続的な革新は、市場拡大を形作り、ブランドが多様な味の好みに訴える新しいフレーバー、食感、成分ブレンドを開発する中で進化します。企業は、斬新なスナック体験を求める若い消費者を引きつけるために、風味豊かでスパイシーなエスニックフレーバープロファイルを試みています。多穀物やタンパク質を強化したパフ製品は、消費者が機能性食品を探求する中で勢いを増しています。高度な押出技術は製品の一貫性とボリュームを向上させ、高品質なパフ製品の大規模生産を可能にします。この革新主導の環境は、ブランドの競争力を強化し、世界市場でのカテゴリー成長を促進します。
主要なトレンドと機会
クリーンラベルと植物由来の製品の成長
クリーンラベルと植物由来のパフ食品は、消費者が自然な成分と最小限の加工を求める中で大きなトレンドを表しています。ブランドは、植物由来のタンパク質、全粒穀物、アレルゲンに優しいスナックを導入し、増加する食事の期待に応えています。人工着色料、防腐剤、トランス脂肪を含まない製品の需要が増加しています。このトレンドは、メーカーに既存のラインを再配合し、有機または非遺伝子組み換えのパフ製品を発売することを促しています。持続可能で透明性のあるラベルに対する強い嗜好は、特に健康志向の市場やプレミアム小売チャンネルで長期的な機会を提供します。
- 例えば、ペプシコは押出技術を使用して、レンズ豆やヒヨコ豆をベースにした植物由来のパフスナックを生産しており、このプロセスは栄養素の保持を最適化できます。
オンライン小売の採用拡大と直接消費者モデル
デジタルコマースは、サブスクリプションパック、キュレーションされたスナックボックス、個別の推奨を通じてパフ食品製品へのアクセスを向上させます。消費者は、オンラインでより広い製品のバラエティと競争力のある価格を享受できます。ブランドは、eコマース分析を活用して、ターゲットを絞ったプロモーションや限定フレーバーを導入しています。小規模メーカーは、オンラインマーケットプレイスを通じて可視性を向上させ、大規模な小売投資なしでリーチを拡大しています。このトレンドは、グルメパフスナック、有機シリアル、多穀物ブレンドなどのニッチカテゴリーにとっての機会を拡大します。宅配の成長は、先進国および新興地域での需要をさらに加速させます。
- 例えば、ウィータビックス・リミテッドは、ビジネス主導のデジタルトランスフォーメーションプログラムを通じて、新しいエンタープライズリソースプランニング(ERP)システムを活用し、運用効率を改善しました。
主要な課題
原材料コストの変動
米、トウモロコシ、小麦、多穀物成分の価格変動は、メーカーにコスト圧力をもたらします。天候の混乱、サプライチェーンの遅延、世界的な商品シフトは、パフ製品に使用される必須穀物の調達の安定性に影響を与えます。これらの変動は生産コストを上昇させ、企業が価格を調整することを余儀なくされ、消費者の手頃さを低下させる可能性があります。メーカーは、長期契約、多様な調達、処理効率の向上を採用してコストの変動を抑えています。しかし、持続的な不安定性は、一貫した利益率と競争力のある価格戦略を維持するための課題として残ります。
激しい競争と製品の飽和
市場は、世界的および地域的な多くのブランドが同様の膨化スナック、シリアル、穀物ベースの製品を提供しているため、激しい競争に直面しています。製品の飽和度が高いため、差別化が難しくなり、プロモーション費用が増加します。小規模なプレーヤーは、より強力な流通ネットワークと高いマーケティング予算を持つ確立されたブランドと競争するのに苦労しています。企業は、ユニークなフレーバー、より健康的な成分、付加価値のある包装で革新し、視認性を維持する必要があります。プライベートブランド製品が勢いを増し、コストに敏感な消費者を引き付ける低価格の代替品を提供することで、課題はさらに激化します。
地域分析
北米
北米は、便利で健康的なスナックオプションに対する強い需要に支えられ、32%の市場シェアを持っています。消費者は、クリーンラベルの成分、低脂肪、栄養素が追加された膨化スナックやシリアルを好みます。主要ブランドは、進化する食事習慣に対応するために革新的なフレーバーやタンパク質強化バリアントを導入しています。小売の拡大と強力なオンライン配送ネットワークが、プレミアムおよびオーガニック膨化製品へのアクセスを向上させます。忙しいライフスタイルと高い消費者支出が、スーパーマーケットやコンビニエンスストアでのカテゴリ浸透を強化します。植物ベースおよびマルチグレインの製品に対する関心の高まりが、地域市場の成長を促進し続けています。
ヨーロッパ
ヨーロッパは、自然で持続可能、低カロリーの膨化スナックに対する嗜好の高まりにより、28%の市場シェアを占めています。消費者は、繊維の摂取と添加物の削減に焦点を当てたバランスの取れた食事の一環として、膨化穀物やシリアルを採用しています。厳しい食品規制により、製造業者はクリーンラベルの成分と透明な調達を使用することが奨励されています。成長は強力な小売ネットワークと西ヨーロッパでのオーガニック膨化製品の需要の増加を通じて加速します。フレーバーの革新とグルテンフリーのバリアントが健康志向の購入者を引き付けます。プライベートブランドの提供が拡大し、手頃な価格を向上させ、地域全体で消費者のリーチを広げています。
アジア太平洋
アジア太平洋は、急速な都市化、中産階級の消費の拡大、即席スナックに対する強い需要により、34%の市場シェアで世界市場をリードしています。伝統的な穀物ベースの膨化食品が地域での高い受容を支え、現代的なフレーバーのバリアントが若い消費者を引き付けます。製造業者は、インド、中国、東南アジア全体での需要の増加に対応するため、高度な押出技術で生産を拡大しています。手頃な価格で持ち運びやすく、栄養強化された膨化アイテムへの関心の高まりが、スーパーマーケットやコンビニエンスストアを通じた流通を強化しています。電子商取引の成長が消費者への直接販売を促進し、地域の拡大をさらに加速させています。
ラテンアメリカ
ラテンアメリカは、便利なスナック形式への関心の高まりと小売浸透の拡大に支えられ、4%の市場シェアを持っています。消費者は、手頃な価格、多様なフレーバー、持ち運びに適した膨化スナックを採用しています。地元ブランドは、地域の味の好みに合わせて、トウモロコシやマルチグレインベースの膨化アイテムを導入しています。成長は、スーパーマーケットや近隣の店舗がパッケージスナックの棚スペースを増やすことで改善されます。健康トレンドはゆっくりと進行していますが、低油分や焼き菓子の代替品の需要は増加しています。デジタル小売プラットフォームがアクセスを広げ、国際ブランドが主要市場での視認性を向上させるのに役立っています。
中東・アフリカ
中東・アフリカ地域は、包装スナックの徐々な採用と世界的な食のトレンドへの露出の増加により、2%の市場シェアを獲得しています。都市部の消費者は、利便性と長い保存期間を提供する膨化シリアルや軽食に対する関心を高めています。小売の拡大とスーパーマーケットチェーンの増加により、ブランドの膨化製品へのアクセスが改善されています。輸入品が主流ですが、地域のメーカーはコストに敏感な需要に応えるために生産を拡大しています。健康意識が高まっており、低脂肪やマルチグレインの膨化製品の採用を支えています。経済成長と流通ネットワークの改善が市場の安定した発展に寄与しています。
市場セグメンテーション:
製品タイプ別
- 膨化スナック
- 膨化シリアル
- 膨化菓子
- 膨化穀物
原材料別
- 米
- 小麦
- トウモロコシ
- マルチグレイン
流通チャネル別
- スーパーマーケット & ハイパーマーケット
- コンビニエンスストア
- オンライン小売
- 専門店
エンドユーザー別
- 家庭用消費者
- フードサービス事業者
- 機関購入者
- カフェ & スナックバー
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
競争環境には、ケロッグ社、ゼネラルミルズ社、ペプシコ(フリトレー)、ネスレS.A.、コナグラ・ブランズ社、ライスグロワーズ・リミテッド(サンライス)、アルコールグループ、バグリーズ・インディア社、クエーカーオーツ社、ウィータビックス・リミテッドなどの主要プレーヤーが含まれています。これらの企業は、継続的な製品革新、フレーバーの多様化、健康的な膨化スナックやシリアルラインの拡大を通じて市場での地位を強化しています。主要ブランドは、テクスチャ、ボリューム、栄養素の保持を改善するために高度な押出技術に投資し、製品品質を向上させています。小売業者との戦略的パートナーシップは棚の視認性を高め、eコマースチャネルは消費者へのリーチを拡大しています。企業はまた、健康トレンドの高まりに合わせて、クリーンラベル、グルテンフリー、植物ベースの製品にも注力しています。プライベートラベル製品は、低コストの代替品を提供することで競争を激化させ、既存のプレーヤーはブランディング、パッケージングのアップグレード、ターゲットを絞ったマーケティングキャンペーンを優先するよう促しています。地域のメーカーは、手頃な価格で地域の風味を持つ膨化製品を導入することで勢いを増し、世界市場の競争ダイナミクスをさらに形成しています。
主要プレイヤー分析
- ケロッグカンパニー
- ゼネラルミルズ社
- ペプシコ(フリトレー)
- ネスレS.A.
- コナグラ・ブランズ社
- ライスグロワーズ・リミテッド(サンライス)
- アルコールグループ
- バグリーズ・インディア社
- クエーカーオーツカンパニー
- ウィータビックス・リミテッド
最近の展開
- 2025年5月、ゼネラルミルズ社はシリアルに加えて塩味スナックや甘いお菓子を含む季節限定ラインナップを展開しました。この更新には新しいスナックタイプのアイテムが含まれています。
- 2025年3月、ネスレS.A.(ネスレインディアを通じて)は、「CEREGROW」ブランドの下で精製糖を含まない新しいバージョンのシリアル製品を導入しました。これは、より健康的な朝食/スナック提供への動きを示しています。
レポートのカバレッジ
この調査レポートは、製品タイプ、成分、流通チャネル、エンドユーザーおよび地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 消費者が意識的な食事に移行するにつれて、より健康的で低カロリーのパフスナックの需要が高まります。
- グルテンフリー、多穀物、植物ベースのパフ製品の拡大が製品の多様性を強化します。
- フレーバーの革新が加速し、ブランドは地域的、スパイシー、タンパク質豊富なバリエーションを導入します。
- 消費者が自宅配送と幅広い製品選択を好むため、オンライン小売チャネルが急速に成長します。
- 高度な押出技術がパフ食品の食感、ボリューム、栄養保持を改善します。
- クリーンラベルと自然成分の処方が世界市場での採用を強化します。
- プレミアムなパフスナックが、高品質で付加価値のある提供を求めるバイヤーに人気を集めます。
- 地元の製造業者が手頃な価格で文化的に一致したフレーバーを通じて新興市場での存在感を拡大します。
- 持続可能性の取り組みが、ブランドにエコフレンドリーな包装と透明な調達を採用させます。
- プライベートラベルの競争が激化し、ブランドはブランディング、革新、ターゲットマーケティングにより多くの投資を促します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のパフフード市場の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、膨張食品市場はどのくらいの年平均成長率で成長すると予測されていますか?
予測期間中に最も高いCAGRを記録する健康属性セグメントはどれですか?
2024年に最も大きなシェアを持っていたパフフード市場セグメントはどれですか?
パフ食品市場の成長を促進している主な要因は何ですか?
パフ食品市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 膨化食品市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の膨化食品市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 13,322 million → 2032: USD 24,693.92 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 膨化食品市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 膨化食品市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における膨化食品市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 膨化食品市場市場の成長要因
- 3.3 膨化食品市場市場の抑制要因および課題
- 3.4 膨化食品市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 膨化食品市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 膨化食品市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、膨化食品市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 膨化食品市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 膨化食品市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は膨化食品市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 膨化食品市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 膨化食品市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 膨化食品市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 膨化食品市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新膨化食品市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の膨化食品市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の膨化食品市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の膨化食品市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の膨化食品市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの膨化食品市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の膨化食品市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの膨化食品市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 膨化食品市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
