
市場概要
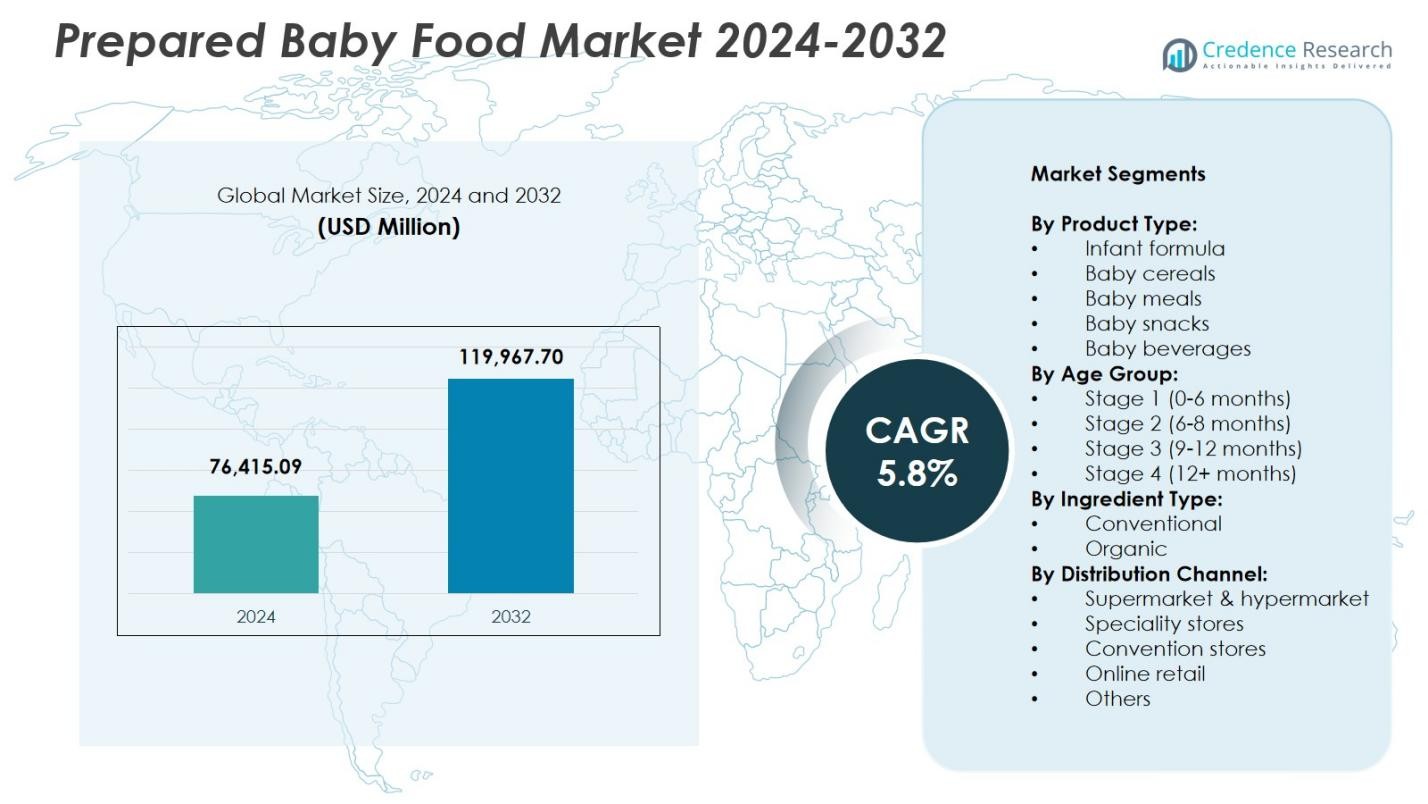
ベビーフード市場の規模は2024年に76,415.09百万米ドルと評価され、予測期間中に年平均成長率5.8%で2032年には119,967.70百万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のベビーフード市場規模 | USD 76,415.09 Million |
| ベビーフード市場のCAGR | 5.8% |
| 2032年のベビーフード市場規模 | USD 119,967.70 Million |
ベビーフード市場は、Nestlé S.A.、Danone S.A.、Abbott Laboratories、Hero Group、HiPP GmbH & Co. Vertrieb KG、Beech-Nut Nutrition Corporation、Bellamy’s Organic、Hain Celestial Group、Little Spoon、DMK Deutsches Milchkontor GmbHなどの主要企業によって形成されています。これらの企業は、乳児用調製粉乳、シリアル、食事、スナック、有機製品の高品質な製品ポートフォリオの拡大に注力しています。これらの企業は、栄養革新、クリーンラベルの処方、広範な小売およびオンライン流通を強化して、グローバルな存在感を高めています。地域的には、北米が2024年に34.7%のシェアでベビーフード市場をリードし、強化されたプレミアムベビーフード製品の強い需要に支えられ、次いでヨーロッパとアジア太平洋が急速に拡大する市場として続いています。
市場の洞察
- ベビーフード市場は2024年に76,415.09百万米ドルに達し、2032年までに年平均成長率5.8%で成長します。
- 便利で強化された乳児栄養の需要の高まりがベビーフード市場を牽引し、乳児用調製粉乳が41.6%のシェアを持ち、強力な医療推奨に支えられています。
- 市場では、有機、クリーンラベル、最小限の加工製品の成長傾向が見られ、eコマースやサブスクリプションベースのベビーフードサービスの採用が増加しています。
- Nestlé、Danone、Abbott、Hero Group、HiPPなどの主要企業は、製品ポートフォリオを拡大し、安全性、革新、広範な流通に注力して、進化する消費者の好みを捉えています。
- 北米は2024年に34.7%のシェアでベビーフード市場をリードし、次いでヨーロッパが28.5%、アジア太平洋が24.3%で続き、従来の製品が成分タイプ全体で67.2%の支配的なシェアを持ちました。
 市場セグメンテーション分析:
製品タイプ別:
調製済みベビーフード市場は製品カテゴリー全体で強い多様化を示しており、2024年には乳児用ミルクが41.6%のシェアでセグメントを支配しています。そのリーダーシップは、授乳の代替として便利で栄養バランスの取れた選択肢への需要の高まりと、乳児の発育をサポートする強化配合への認識の高まりに起因しています。ベビーシリアルや食事は、親が健康的で消化しやすい選択肢を優先し、食事の手間を簡素化することを重視する中で、引き続き注目を集めています。ベビースナックや飲料の成長は、外出先での栄養とクリーンラベル製品へのトレンドにより促進されています。強化された配合の規制承認と小売店での入手可能性の拡大が、製品の採用をさらにサポートしています。
- 例えば、NestléのGerber Organic Single Grain Oatmeal Baby Cerealは、乳児の脳の発達と免疫機能をサポートするために亜鉛、ビタミンB6、ビタミンCで強化されており、Else Baby Super Cerealは主要な穀物としてそばを使用し、アーモンドとタピオカを組み合わせて栄養バランスの取れたタンパク質と強化ビタミンを提供する点で差別化されています。
年齢別:
年齢に基づくセグメンテーションでは、2024年にはステージ1(0〜6ヶ月)が市場の38.4%を占め、主要なサブセグメントとなっています。この支配は、初期乳児期における乳児用ミルクへの高い依存と、最初の6ヶ月間の適切な栄養摂取をサポートする医療推奨の増加によって促進されています。ステージ2およびステージ3のカテゴリーは、親が発達ニーズに合わせた多様な食感と強化食を導入する中で、着実に拡大しています。ステージ4製品は、忙しいライフスタイルと食べやすい幼児食の好みにより採用が増加し、年齢層全体での市場の持続的成長を強化しています。
- 例えば、AbbottのSimilac Stage 1は、出生から6ヶ月までの乳児に鉄分強化の栄養を提供し、ホエイプロテイン濃縮物、タウリン、L-カルニチン、大豆やココナッツなどの植物油のブレンドを含んでいます。
成分タイプ別:
成分に基づくセグメンテーションでは、2024年には従来のベビーフードが67.2%のシェアを維持しており、その手頃な価格、幅広い製品ラインナップ、新興市場での強い浸透力によって支えられています。しかし、親が化学物質を含まない、非遺伝子組み換え、持続可能に調達された成分をますます優先する中で、有機セグメントは急速に拡大しています。有機調製済みベビーフードの成長は、プレミアムブランドの提供、クリーンラベルのトレンド、認定有機栄養に対する消費者の信頼の高まりによってさらに支えられています。メーカーは保存料不使用の配合や環境に優しい包装で革新を続け、両カテゴリーの市場全体の成長への貢献を強化しています。
主要成長要因
便利で栄養価の高い乳児用食品ソリューションへの需要の高まり
調製済みベビーフード市場は、親が食事準備の時間を短縮する便利で即座に消費できる栄養製品をますます好むことから大きな利益を得ています。共働き家庭や速いペースのライフスタイルが、乳児用ミルク、シリアル、食事の強い需要を促進し、最小限の努力でバランスの取れた栄養を提供します。認知および身体の発達をサポートする強化された科学的根拠に基づく配合を導入するブランドが採用をさらに加速させています。スーパーマーケット、薬局、オンラインプラットフォームでの入手可能性の向上がリーチを広げ、プレミアム化のトレンドが親に高品質で専門的なベビーフード製品を選択させることを奨励しています。
- 例えば、ネスレのCERELAC乳児用シリアルは、認知発達をサポートする鉄分に加え、全体的な成長を助けるプロバイオティクス、ビタミン、ミネラルが強化されており、生後6ヶ月からの乳児にとって準備が簡単な選択肢となっています。
乳児栄養と健康効果への意識の高まり
初期の栄養に対する親の理解を向上させることは、市場拡大において重要な役割を果たします。医療専門家は、免疫力と発達のマイルストーンをサポートするために、DHA、プロバイオティクス、鉄分、ビタミンが強化された栄養豊富なベビーフードを強調しています。政府や小児科協会は、構造化された給餌方法を提唱し、栄養基準を規制して、より広範な製品の受け入れをサポートしています。この変化は、メーカーが透明なラベル表示、アレルゲンフリーの提供、科学に基づく主張を導入するにつれて、消費者が自家製の代替品よりも強化された調製食品を選ぶことを奨励します。このような取り組みは、消費者の信頼と市場浸透を強化し続けています。
- 例えば、Earth's Best Organic Dairy Infant Formulaは、有機由来のDHAとARA脂肪酸、赤血球の発達と脳のサポートのための鉄分を含んでいます。母乳の栄養素を模倣しながら、FDAの乳児基準を満たすために、プレバイオティクス、ルテイン、必須ビタミンを特徴としています。
電子商取引とプレミアムベビーフードの提供の拡大
急速なデジタル化により、消費者の購買行動が変化し、オンラインチャネルが調製ベビーフード市場の主要な成長ドライバーとなっています。電子商取引プラットフォームは、製品の多様性、サブスクリプションモデル、個別の栄養提案を提供し、テクノロジーに精通した親を引き付けています。同時に、有機食、最小限に加工されたスナック、バイオダイナミック成分などのプレミアムオファリングが、消費者が純度と安全性を重視する中で勢いを増しています。強力なマーケティングキャンペーン、インフルエンサーの支持、サブスクリプションベースの配達サービスがブランドの可視性とリピート購入をさらに向上させ、持続的な市場成長を促進しています。
主要なトレンドと機会
オーガニック、クリーンラベル、新鮮なベビーフード製品へのシフト
市場は、親が成分の透明性と安全性をますます重視する中で、オーガニック、防腐剤不使用、クリーンラベルの製品への強いシフトを経験しています。このトレンドは、ブランドがコールドプレスの食事、添加物不使用のスナック、栄養豊富なブレンドを導入する機会を開き、ウェルネスに焦点を当てた消費者の好みに合わせています。エコフレンドリーなパッケージング、持続可能な調達、アレルゲンフリーのレシピを活用するメーカーが注目を集めています。規制機関が食品安全基準を厳格化する中で、天然成分と認定オーガニックラインに投資する企業は、需要の加速から利益を得る立場にあります。
- 例えば、Once Upon a Farmは、有機ベビーフードパウチにコールドプレッシャー処理を使用して、砂糖、保存料、添加物を加えずに栄養と風味を閉じ込めています。
機能的および個別化されたベビーニュートリションの革新
栄養科学の進歩により、企業はプロバイオティクス、オメガ脂肪酸、植物性タンパク質、免疫サポートブレンドを強化した機能的なベビーフードを開発することが可能になっています。個別化は主要な機会として浮上しており、ブランドは年齢に特化した、発達に基づいた、食事のニーズに基づいた製品を提供しています。AIを活用した食事計画ツールやカスタマイズされたサブスクリプションキットが人気を集め、消費者への直接採用を促進しています。親が成長のマイルストーンに合わせた個別の栄養を求める中で、専門的で機能的なオファリングに注力する企業は、差別化を図り、プレミアム市場セグメントを獲得することができます。
- 例えば、KerryはEupoly-3を提供しています。これは、魚や藻類から得られる天然のオメガ-3源であり、乳児用ミルクにおいて目と脳の発達をサポートするために設計されており、高い安定性と官能特性を持っています。
主な課題
製品の安全性、汚染物質、リコールに関する懸念
この分野の成長にもかかわらず、安全性に関する懸念は依然として重大な課題であり、重金属や汚染物質、不適切な成分の取り扱いに関する報告が消費者の信頼に影響を与えることがあります。製品のリコールは、厳しい監視を引き起こし、親たちを自家製の代替品や信頼できるプレミアムブランドに向かわせます。企業は、リスクを軽減するために厳格な品質管理、透明な調達、先進的な試験に多額の投資を行う必要があります。規制の圧力は強まり続けており、メーカーは信頼性を維持し、ブランドの評判を守るために、すべての市場で厳しい基準を満たす必要があります。
新興市場における高い価格感度と限られたアクセス
特にオーガニックやプレミアムカテゴリーのベビーフード製品は、価格に敏感な地域で抵抗を受けることが多く、手頃な価格が購買決定を左右します。限られた小売浸透、十分でないコールドチェーンインフラ、そして自家製の食事を好む文化的な嗜好が、発展途上経済における採用をさらに制限します。メーカーは流通の課題に直面し、価格戦略を上昇する生産コストとバランスを取る必要があります。この障壁を克服するために、企業は現地生産、コスト効率の高い処方、栄養価を示し市場の受け入れを促進する教育キャンペーンが必要です。
地域分析
北米
北米は、強化された乳児用ミルク、オーガニックミール、クリーンラベル製品に対する強い消費者の好みにより、2024年に34.7%のシェアで準備済みベビーフード市場をリードしています。高い購買力、広範な小売の利用可能性、早期栄養に関する強力な医療ガイダンスが需要をさらに支えています。米国は、プレミアム製品の急速な採用と主要ブランドからの革新的な提供により、支配的な貢献者であり続けます。Eコマースチャネルとサブスクリプションベースのベビーフードサービスへの依存が高まることでアクセスが向上し、食事のニーズに合わせた製品の革新が進行中で、地域の長期的な市場地位を強化しています。
ヨーロッパ
ヨーロッパは、厳しい食品安全規制、オーガニックおよびバイオダイナミック成分への強い消費者の傾向、認定された高品質の栄養に対する信頼の高まりに支えられ、2024年に28.5%のシェアを獲得しました。ドイツ、フランス、英国などの国々は、クリーンラベルのベビーミール、スナック、シリアルに対する強い需要を示しています。地域の確立された流通ネットワークは、持続可能な包装やアレルゲンフリーの処方への関心の高まりと相まって、市場の拡大を促進しています。幼少期のバランスの取れた栄養に対する親の関心の高まりと、小売チャネル全体での製品認知度の向上が、ヨーロッパの世界市場への大きな貢献をさらに強化しています。
アジア太平洋
アジア太平洋は2024年に24.3%のシェアを保持し、出生率の上昇、都市化の進展、若い親の間でのパッケージ化された栄養製品の採用の増加により、最も急成長している地域であり続けています。中国は、プレミアム乳児用ミルクや強化シリアルに対する強い需要に支えられ、地域市場をリードしており、インドや東南アジアは手頃な価格の即食ベビーフードの急速な採用を示しています。成長は、可処分所得の改善と近代的な小売インフラの拡大によって強化されています。栄養に対する認識の高まりと便利な給餌ソリューションの受け入れが、地域の加速する市場の勢いを引き続き推進しています。
ラテンアメリカ
ラテンアメリカは2024年に7.1%のシェアを占め、乳児栄養への意識の高まりと、便利なベビーフードソリューションを求める都市中産階級の増加によって成長しています。ブラジルとメキシコは、小売浸透の拡大と強化されたフォーミュラやシリアルの受け入れの増加により消費を牽引しています。しかし、価格に対する感度が製品選択に影響を与え、競争力のある価格設定の提供に機会を生み出しています。消費者が安全性と成分の透明性を重視する中、有機およびクリーンラベルカテゴリーへの徐々なシフトが見られます。流通ネットワークの強化とプロモーション活動が地域の安定した市場拡大をさらに支援しています。
中東・アフリカ
中東・アフリカ地域は2024年に5.4%のシェアを記録し、経済状況の改善、外国人居住者の増加、働く親の間でのパッケージベビーフードの好みの増加に支えられています。UAEとサウジアラビアは、プレミアムフォーミュラと輸入有機製品の強い採用により需要を牽引しています。アフリカでは、都市化と小売アクセスの向上が市場の緩やかな成長に寄与していますが、手頃な価格が依然として重要な制約となっています。グローバルおよび地域のメーカーによる流通ネットワークの拡大とコスト効果の高い栄養ソリューションの導入の取り組みが、地域の進化する市場環境を引き続き支援しています。
市場セグメンテーション:
製品タイプ別:
- 乳児用フォーミュラ
- ベビーシリアル
- ベビーミール
- ベビースナック
- ベビードリンク
年齢層別:
- ステージ1 (0-6ヶ月)
- ステージ2 (6-8ヶ月)
- ステージ3 (9-12ヶ月)
- ステージ4 (12ヶ月以上)
成分タイプ別:
- 従来型
- 有機
流通チャネル別:
- スーパーマーケット & ハイパーマーケット
- 専門店
- コンビニエンスストア
- オンライン小売
- その他
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
調製済みベビーフード市場には、Nestlé S.A.、Danone S.A.、Abbott Laboratories、Hero Group、HiPP GmbH & Co. Vertrieb KG、Beech-Nut Nutrition Corporation、Bellamy’s Organic、Hain Celestial Group、Little Spoon、DMK Deutsches Milchkontor GmbHなどの著名な企業があり、強力な業界競争力を牽引しています。これらの企業は、乳児用ミルク、シリアル、食事、スナック、有機製品などのポートフォリオを拡大し、多様な親の好みに応えています。革新は中心的な役割を果たしており、ブランドはクリーンラベルの処方、強化ブレンド、発達栄養に多額の投資を行っています。多くの企業は、戦略的な合併、パートナーシップ、地域拡大を通じて市場での存在感を強化し、eコマースやサブスクリプションベースの配送モデルがアクセス性と顧客の忠誠心を高めています。プレミアム化のトレンドは、企業に有機、アレルゲンフリー、最小限の加工製品を開発させ、持続可能なパッケージングの取り組みによってサポートされています。製品の安全性、透明な調達、先進的な品質テストへの強い注力が競争をさらに定義し、ブランドは消費者の信頼を強化し、急速に進化する市場で差別化を図ろうとしています。
主要プレイヤー分析
- ヒーローグループ
- リトルスプーン
- ダノン S.A.
- ビーチナットニュートリションコーポレーション
- ネスレ S.A.
- ヒップ GmbH & Co. Vertrieb KG
- DMK ドイツミルヒコントール GmbH
- ベラミーズオーガニック
- アボットラボラトリーズ
- ヘインセレスティアルグループ
最近の展開
- 2025年7月、ダノン S.A. は植物ベースおよびオーガニックの乳児栄養ポートフォリオを拡大するためにケイトファームズの買収を完了しました。
- 2025年9月、アースズベスト®(ヘインセレスティアルグループ傘下)は、乳児用ミルクラインでクリーンラベルプロジェクトピュリティアワードを受賞し、純度と安全性へのコミットメントを強調しました。
- 2022年4月、ガーバー(ネスレ S.A. の一部)は、プロバイオティクスとオメガ3を強化した新しいオーガニック植物ベースのベビーフードラインを導入しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、年齢層、成分タイプ、流通チャネル および地域に基づく詳細な分析を提供します。主要な市場プレイヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、および主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因および制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制シナリオ、および業界を形成する技術的進歩についても探求しています。外部要因および世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 調理済みベビーフード市場は、親が便利で栄養バランスの取れた給餌ソリューションにますます依存するにつれて、安定した成長を遂げます。
- オーガニック、クリーンラベル、保存料不使用のベビーフードの需要は、世界市場で引き続き拡大します。
- 消費者が安全性、透明性、高品質な成分を重視するため、プレミアム製品カテゴリーが勢いを増します。
- プロバイオティクス、DHA、免疫サポート栄養素で強化された機能性ベビーフードの採用が増加します。
- Eコマースおよびサブスクリプション配送モデルが購買行動の形成においてより大きな役割を果たします。
- 持続可能で環境に優しいパッケージングの革新がブランドの差別化に影響を与えます。
- 新興市場では、都市化と可処分所得の増加により消費が増加します。
- 企業は戦略的パートナーシップ、買収、製品多様化を通じて地域の足跡を強化します。
- 規制の枠組みが厳しくなり、メーカーはテスト、調達、品質管理プロセスを強化する必要があります。
- パーソナライズと年齢別栄養ソリューションが製品開発と市場拡大の主要な推進力となります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のベビーフード市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、調製ベビーフード市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたベビーフード市場のセグメントはどれですか?
ベビーフード市場の成長を促進している主な要因は何ですか?
ベビーフード市場の主要企業はどこですか?
2024年に最も大きなシェアを占めたベビーフード市場はどの地域ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ベビーフード市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のベビーフード市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 76,415.09 Million → 2032: USD 119,967.70 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ベビーフード市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ベビーフード市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるベビーフード市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ベビーフード市場市場の成長要因
- 3.3 ベビーフード市場市場の抑制要因および課題
- 3.4 ベビーフード市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ベビーフード市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ベビーフード市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ベビーフード市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ベビーフード市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ベビーフード市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はベビーフード市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ベビーフード市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ベビーフード市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ベビーフード市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ベビーフード市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ベビーフード市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のベビーフード市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のベビーフード市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のベビーフード市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のベビーフード市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのベビーフード市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のベビーフード市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのベビーフード市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ベビーフード市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
