
多発性筋炎治療市場の概要:
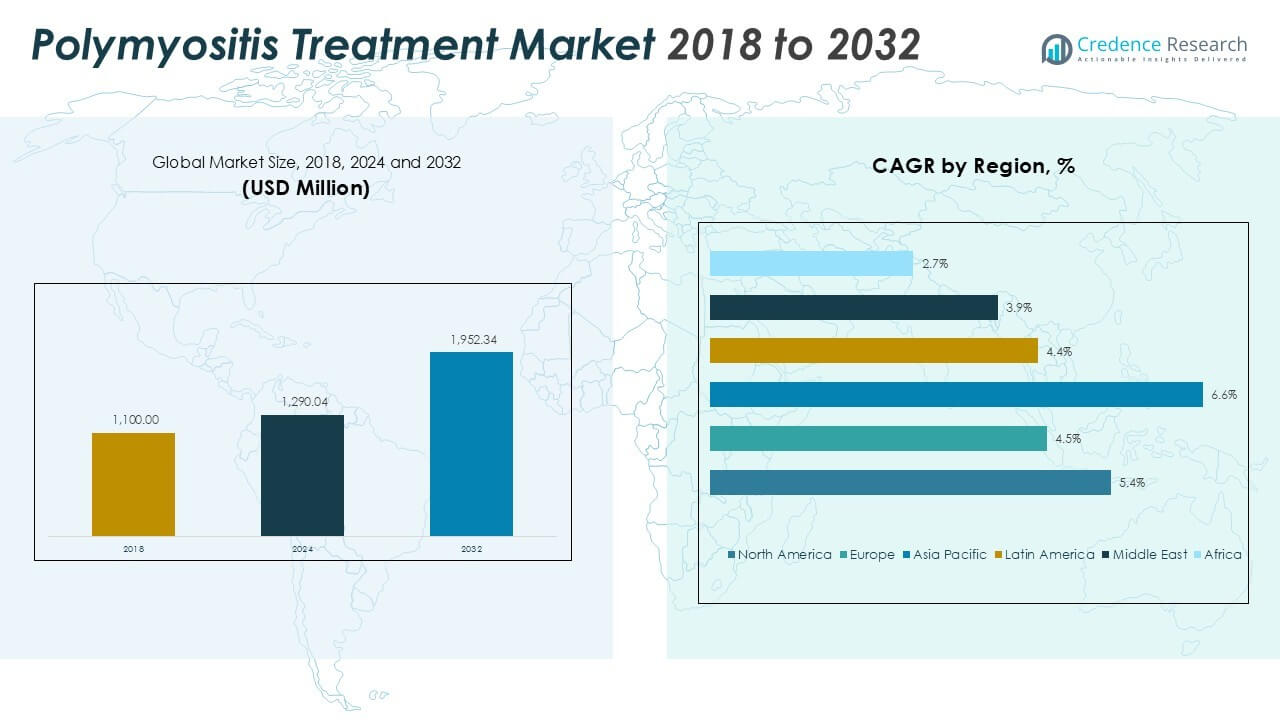
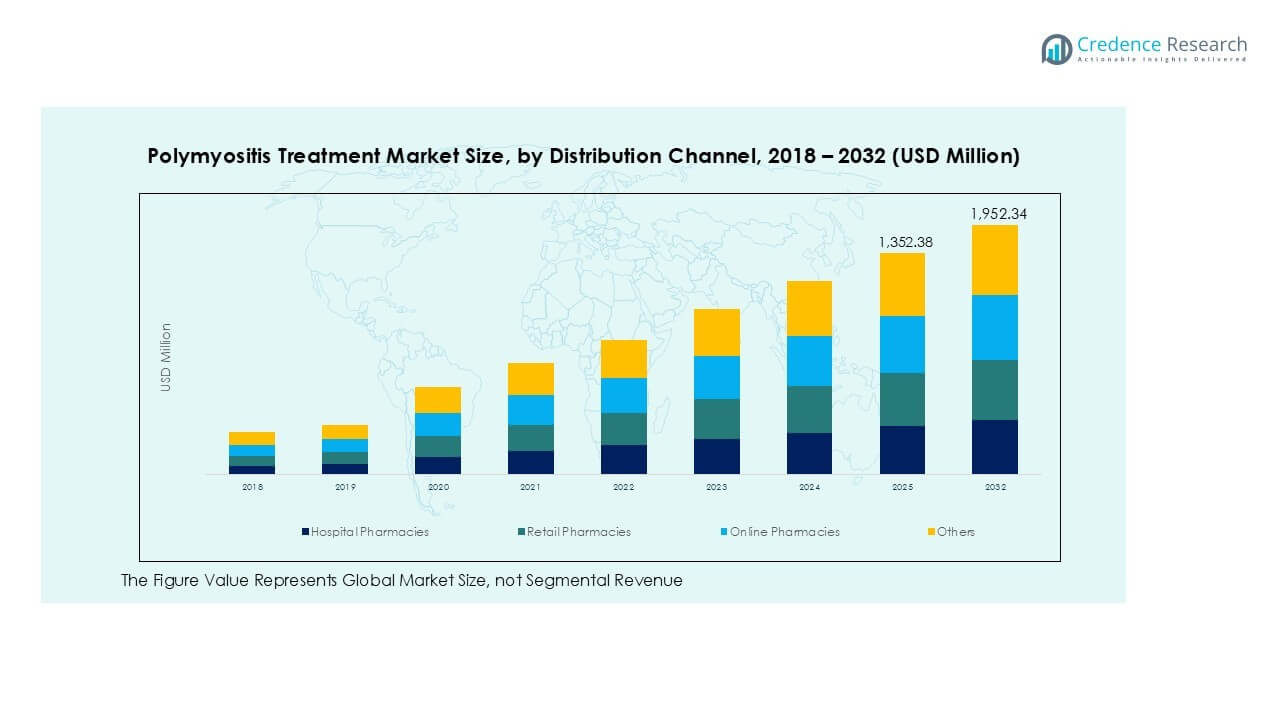
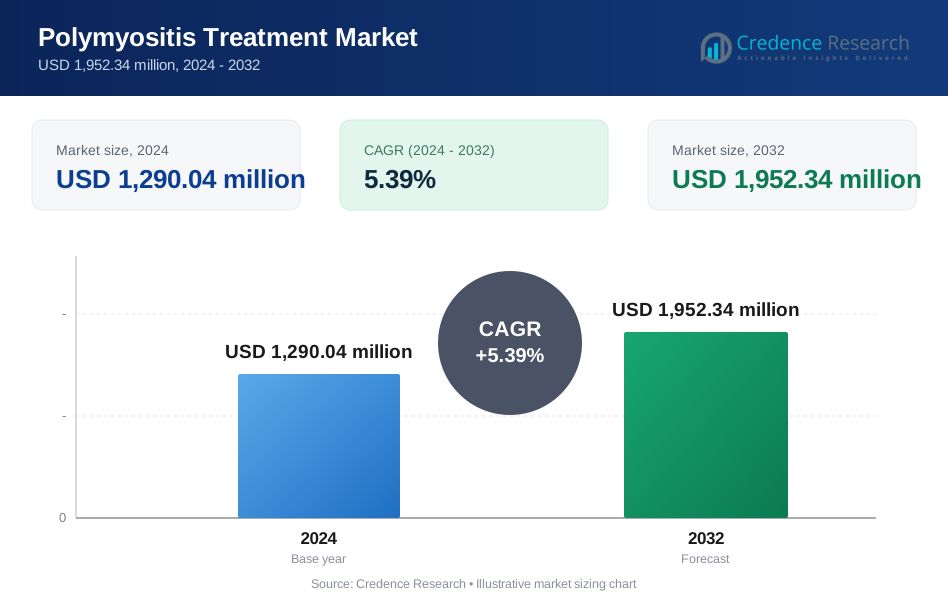
多発性筋炎治療市場の規模は、2018年に11億米ドルと評価され、2024年には12億9004万米ドルに達しました。予測期間中、年平均成長率(CAGR)5.39%で成長し、2032年には19億5234万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の多発性筋炎治療市場規模 | 12億9004万米ドル |
| 多発性筋炎治療市場、CAGR | 5.39% |
| 2032年の多発性筋炎治療市場規模 | 19億5234万米ドル |
多発性筋炎治療市場は、ファイザー社、ノバルティス社、アッヴィ社、グラクソ・スミスクライン社、ロシュ社などの主要製薬会社が主導しています。これらの企業は、広範な自己免疫ポートフォリオ、グローバルな展開、生物製剤や免疫抑制剤への持続的な研究開発投資を通じて支配しています。ファイザーとノバルティスは、確立されたコルチコステロイドとターゲット療法のラインにより強力な地位を占めています。アッヴィは生物製剤の専門知識を活用し、GSKとロシュは先進的なモノクローナル抗体の研究に焦点を当てています。地域的には、北米が2024年に39.9%の市場シェアを持ち、早期診断、生物製剤へのアクセス、専門的なケアインフラにより市場をリードしています。アジア太平洋地域は、意識の高まりと医療の拡大に支えられ、最も急成長している地域です。これらの動向により、主要プレーヤーは進化する需要と未解決のニーズを活用することができます。
多発性筋炎治療市場の洞察
- 多発性筋炎治療市場は、2024年に12億9004万米ドルと評価され、2032年には19億5234万米ドルに達すると予測されており、CAGRは5.39%です。
- 自己免疫疾患の有病率の上昇と認識の高まりが、コルチコステロイド、免疫抑制剤、生物製剤の需要を促進しています。
- 生物製剤と経口投与セグメントは、改善された結果と患者の利便性により注目を集めています。
- 主要プレーヤーには、ファイザー、ノバルティス、アッヴィ、GSK、ロシュが含まれ、革新とグローバルな薬剤アクセスを通じて競争しています。
- 北米は39.9%の市場シェアでリードし、次いでアジア太平洋が26.5%で、コルチコステロイドがその広範な使用により薬剤タイプセグメントを支配しています。
多発性筋炎治療市場のセグメンテーション分析:
薬剤タイプ別
多発性筋炎治療において、薬剤タイプのセグメントではコルチコステロイドが明確な優位性を示しています。コルチコステロイドは、迅速な症状のコントロールと広範な臨床使用により、最大の市場シェアを占めています。医師は、第一選択療法や再燃管理のためにこれらの薬剤に依存しています。免疫抑制剤は、長期的な病気の管理のための主要な維持オプションとして続きます。これらの薬剤は、ステロイドの曝露を減らし、慢性症例を管理するのに役立ちます。生物学的製剤は、反応が悪い難治性患者に対して徐々に採用されています。他には、使用が限られた補助療法が含まれます。強い臨床的な親しみやすさと低コストが、主要なケア環境におけるコルチコステロイドの優位性を促進しています。
- 例えば、ファイザーは、炎症性筋症で広く使用されている経口および注射用メチルプレドニゾロン(メドロールおよびソル・メドロール)を市場に提供しており、経口コルチコステロイドの標準的な臨床投与プロトコルは、導入療法中に1日40〜60ミリグラムの範囲です。
投与経路別
多発性筋炎治療市場において、投与経路のセグメントは経口療法が主導しています。経口薬は、使いやすさと長期的な適合性から、最も高い収益シェアを占めています。患者は、慢性疾患管理や在宅ケアのために経口投与を好みます。コルチコステロイドと免疫抑制剤は、経口形態で広く利用可能です。静脈内投与は、病院環境での重症および急性症例をサポートします。これらの療法は、病気の再燃時に迅速な薬剤作用を保証します。他の経路は、サポートケアに限られています。利便性、遵守、治療負担の軽減が経口経路のリーダーシップを支えています。
- 自己免疫疾患管理のために、ジェネリックメーカー(マイラン、サンドズ、アコードなど)は、通常週に一度まとめて服用され、累積用量15〜25ミリグラムに達する2.5mgのメトトレキサート錠を供給しています。
流通チャネル別
病院薬局は、流通チャネルのセグメントで最も高い市場シェアを占めています。病院は、多発性筋炎患者の主要な診断および治療センターとして機能します。重症例は、専門家の監督と入院治療を必要とします。静脈内療法と生物学的製剤は主に病院薬局を通じて供給されます。小売薬局は、経口薬の再処方のために続きます。オンライン薬局は、慢性療法の再充填から着実な成長を示しています。他には、到達範囲が限られた専門ディストリビューターが含まれます。強い医師の管理、複雑な治療プロトコル、および監視された薬剤使用が、地域全体での病院薬局の優位性を強化しています。
多発性筋炎治療市場の主要成長要因
自己免疫疾患の増加
自己免疫疾患の世界的な発生率の上昇は、多発性筋炎治療の需要を直接的に支えています。全身性エリテマトーデスや関節リウマチなどの自己免疫疾患が増加するにつれて、多発性筋炎の症例も増加しています。高齢化人口と環境要因がさらに発生率を促進します。早期診断は、認識の向上とスクリーニングツールの改善により向上し、より多くの患者が適時に治療を受けることができるようになりました。この拡大する患者プールは、コルチコステロイド、免疫抑制剤、および生物学的製剤の一貫した需要を促進します。先進市場の医療システムは、公的償還を通じてアクセスを保証し、新興国の認識プログラムは診断と治療の普及を支援します。医療費の増加と自己免疫ケアへの注力により、多発性筋炎薬市場は着実に拡大すると予想されます。
- 例えば、ロシュはリツキシマブが自己免疫および炎症性疾患において世界中で400万人以上の患者に投与されていると報告しています。
生物学的療法の進展
標的生物学的薬剤の急速な開発は、難治性多発性筋炎の治療オプションを強化します。生物学的製剤は、従来の薬剤が効かない場合において、炎症や筋力低下の管理においてより高い効果を提供します。リツキシマブやトシリズマブのような薬剤は、困難なケースに対してますます研究され、適応外使用されています。IL-6阻害剤、B細胞標的療法、モノクローナル抗体を探る臨床試験が進行中です。生物学的製剤は、重度または再発性の疾患プロファイルを持つ患者に好まれます。疾患特異的な標的化の改善と全身性副作用の減少により、これらの治療法は生活の質と長期的な結果を改善します。希少自己免疫疾患への製薬投資もパイプラインの開発を加速させます。新しい承認とガイドラインが登場するにつれ、生物学的製剤は治療基準を変え、先進療法セグメントを拡大します。
- 例えば、中外製薬はトシリズマブを開発し、世界中の何千人もの患者を対象とした複数の自己免疫研究で評価されています。
多職種ケアと専門センターの役割の拡大
リウマチ学、神経学、リハビリテーションセンターを通じた統合ケアモデルは、多発性筋炎治療における患者の転帰を向上させます。多職種アプローチは、筋肉の変性、嚥下障害、呼吸の課題を含む複雑な症状の管理を助けます。専門クリニックは、診断の精度、長期的なモニタリング、個別の薬物療法を提供します。早期介入、調整された理学療法、栄養サポートは機能回復を改善します。病院や三次センターは、IVステロイドや生物学的製剤などの高コスト治療を開始するための重要な拠点として機能します。政府や民間のプロバイダーは、自己免疫疾患クリニックへの投資を増やしています。このアプローチは治療の遵守を改善するだけでなく、複数の供給チャネルを通じた製薬製剤の一貫した需要を促進します。
多発性筋炎治療市場の主要トレンドと機会
自己免疫管理における遠隔医療の拡大
遠隔医療の採用は、慢性多発性筋炎の管理において大きな可能性を提供します。患者はしばしば長期的な薬物療法、頻繁なモニタリング、生活習慣の調整を必要とします。バーチャル相談は、ケアの継続性と薬物遵守を維持するのに役立ちます。遠隔処方の補充と症状の追跡は、特に農村部や移動制限のある環境でのアクセスを向上させます。プロバイダーはデジタルプラットフォームを使用して免疫抑制剤の投与量を調整し、副作用を監視し、フォローアップを行います。遠隔医療は物理的なクリニックへの負担を軽減し、コストを最適化します。いくつかの医療システムは、遠隔リウマチ学および神経学サービスを補償しています。スマートフォンの普及と支援的な政策の増加により、バーチャルケアは自己免疫筋疾患の管理における重要な推進力であり続けるでしょう。
- 例えば、Teladoc Healthは年間1,700万件以上のバーチャル訪問を促進し、これまでに5,000万件の訪問を達成したマイルストーンを超えた、バーチャルケアの世界的リーダーです。彼らの包括的なプラットフォームは、慢性疾患管理や専門ケア相談を含む幅広いサービスを提供し続けています。
希少疾病用医薬品開発とインセンティブへの注目の高まり
多発性筋炎は多くの地域で希少疾患とされており、規制当局は孤児薬のインセンティブを提供しています。これには迅速な承認、独占権の延長、研究開発に対する税額控除が含まれます。製薬会社は、規制リスクの低減と高い未充足のニーズのために、希少な自己免疫疾患の試験に投資する意欲が高まっています。新興のバイオテクノロジー企業は、市場競争が少なく、価格が高いこのニッチ市場に魅力を感じています。これにより、炎症性筋症を対象とした治験薬の申請が増加しています。米国、EU、日本の支援的な枠組みにより、孤児指定は多発性筋炎治療の革新を促進し、新しい治療クラスのパイプラインを加速させています。
臨床試験デザインにおける技術統合
AI、ウェアラブルデバイス、患者報告アウトカムツールの使用により、多発性筋炎の臨床試験の構造が変革されています。薬剤開発者は、高度な分析を使用して患者のサブタイプ、疾患活動の傾向、最適な投与量を特定しています。ウェアラブルデバイスは、移動性、疲労、筋力をリアルタイムで追跡し、実験室の指標を超えた洞察を提供します。分散型試験モデルは、中断率を低下させ、希少疾患研究の募集を改善します。規制当局は現在、試験提出においてデジタルエンドポイントとリモートモニタリングデータを受け入れています。この変化により、コストと複雑さを削減しながら、より迅速で正確な試験が可能になります。これにより、新しい免疫療法や疾患修飾剤の迅速な承認の機会が生まれます。
多発性筋炎治療市場の主要な課題
診断の複雑さと誤分類
多発性筋炎の診断は、他の筋症や全身性自己免疫疾患との症状の重複のため、依然として課題です。患者はしばしば遅れたまたは誤った診断を受け、治療のギャップや疾患の進行を招きます。CKレベルの上昇や筋生検の所見などの臨床マーカーは特異性に欠けます。画像診断やEMGデータはしばしば変動し、専門家の解釈が必要です。多くのケースが皮膚筋炎、封入体筋炎、さらには筋ジストロフィーとして誤診されます。これにより、治療経路の標準化や試験の募集に障害が生じます。誤分類は、タイムリーな薬物介入を遅らせ、患者の信頼を低下させ、長期的な治療結果に影響を与えます。診断精度の向上は、医療システムと研究フレームワークにおける重要なギャップです。
副作用と長期的な薬物安全性
コルチコステロイドや免疫抑制剤の長期使用は、副作用のリスクが高く、患者の生活の質に影響を与えます。一般的な合併症には、骨粗鬆症、体重増加、高血圧、糖尿病、感染症の感受性が含まれます。これらのリスクはしばしば治療の中断や不十分な服薬遵守につながります。バイオロジクスでさえ、注入反応や免疫抑制の懸念を引き起こす可能性があります。慢性自己免疫ケアにおいて、治療効果と安全性のバランスを取ることは依然として困難です。ステロイドを節約する代替手段へのアクセスが限られており、患者のモニタリングが不十分であることがリスクをさらに高めます。医師は常に投与量を調整し、頻繁な評価を行わなければなりません。安全性を損なうことなく効果を維持するという課題は、治療の一貫性と患者の結果を制限し続けています。
多発性筋炎治療市場地域分析
北アメリカ:
北米は2024年に多発性筋炎治療市場を主導し、2018年の4億4,352万米ドルから5億1,446万米ドルに成長しました。この地域は2032年までに7億7,762万米ドルに達すると予測され、年平均成長率(CAGR)は5.4%です。2024年には、北米は世界市場の約39.9%を占めました。強力な診断インフラ、高い認知度、生物製剤へのアクセスが地域の優位性を支えています。米国は、高度な自己免疫ケア、償還アクセス、確立された専門クリニックにより主要な貢献者であり続けています。進行中の生物製剤試験と高度な治療法の早期採用が市場成長をさらに後押ししています。
ヨーロッパ:
ヨーロッパは2024年に多発性筋炎治療市場で2番目に大きなシェアを持ち、2018年の2億5,124万米ドルから2億8,145万米ドルに成長しました。2032年までに3億9,857万米ドルに達すると予測され、CAGRは4.5%です。2024年には、ヨーロッパは世界市場の約21.8%を占めました。ドイツ、フランス、英国は確立されたリウマチネットワークと公的医療システムにより主要な貢献者です。この地域は早期診断と統合ケアを重視し、安定した治療需要を支えています。希少疾病用医薬品プログラムの拡大と臨床研究センターの拡充が、高度な自己免疫ケアにおける新しい治療法の採用を助けています。
アジア太平洋:
アジア太平洋は最も成長が速い地域で、2024年から2032年にかけてCAGRは6.6%を記録しています。市場は2018年の2億7,896万米ドルから2024年には3億4,115万米ドルに拡大し、2032年には5億6,794万米ドルに達すると予測されています。2024年には、アジア太平洋は世界市場の26.5%を占めました。成長は自己免疫疾患の認知度の向上、都市部での医療アクセス、慢性ケアへの政府投資によって推進されています。中国、日本、インドが市場をリードしており、人口規模と医療改革が要因です。製薬業界の拡大と専門ケアモデルへの移行が将来の市場拡大を支えています。
ラテンアメリカ:
ラテンアメリカは多発性筋炎治療市場で安定した成長を示し、2024年から2032年にかけてCAGRは4.4%と予測されています。市場価値は2018年の6,820万米ドルから2024年には7,920万米ドルに増加し、2032年には1億1,103万米ドルに達すると予想されています。2024年には、この地域は世界収益の6.1%を占めました。ブラジルとメキシコが主要な貢献者で、リウマチサービスへのアクセスの改善と薬剤の利用拡大が進んでいます。専門ケアは農村部では依然として限られていますが、都市部の需要と診断の改善が普及を促進しています。地元の製薬イニシアチブと保険カバレッジの拡大が治療環境を強化しています。
中東:
中東の多発性筋炎治療市場は、2018年の3,740万米ドルから2024年には4,076万米ドルに上昇し、2032年には5,487万米ドルに達すると推定されており、CAGRは3.9%です。2024年には、世界市場の約3.2%を占めました。成長は慢性疾患のスクリーニングの増加とGCC全体での専門医療インフラへの投資によって支えられています。UAEとサウジアラビアが地域をリードしており、生物製剤と免疫抑制剤へのアクセスが改善されています。診断率はまだ進化中ですが、希少疾患ケアに対する政策支援が早期治療の取り組みを強化しています。
アフリカ:
アフリカは依然として最小の地域市場であり、2018年の2,068万米ドルから2024年には3,303万米ドルに成長し、2032年までに4,231万米ドルに達すると予測されており、年平均成長率は2.7%です。2024年には世界市場シェアの2.6%を占めました。専門的なケアへのアクセスの制限、認識の低さ、経済的障壁が市場の発展を制限しています。しかし、南アフリカ、ケニア、ナイジェリアの都市部では自己免疫ケアの取り組みが増加しています。国際的な援助プログラムや遠隔医療モデルは治療拡大の機会を提供します。市場の成長は、医療資金、専門家の訓練、必須薬へのアクセス向上に依存しています。
多発性筋炎治療市場のセグメンテーション:
薬剤タイプ別:
- コルチコステロイド
- 免疫抑制剤
- 生物製剤
- その他
投与経路別:
- 経口
- 静脈内
- その他
流通チャネル別:
- 病院薬局
- 小売薬局
- オンライン薬局
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
多発性筋炎治療市場の競争環境
多発性筋炎治療市場は非常に競争が激しく、多様な自己免疫ポートフォリオを持つ大手製薬会社が支配しています。主要なプレーヤーには、ファイザー社、ノバルティス社、アッヴィ社、グラクソ・スミスクライン社、ロシュ・ホールディング社が含まれます。これらの企業は、炎症性筋疾患のための生物製剤や免疫調節剤の研究開発に多額の投資を行っています。多くのプレーヤーは強力な流通ネットワークと世界的なブランド認知度を活かし、地域を超えた効率的な薬剤アクセスを実現しています。最近の進展は、特にリツキシマブやIL-6阻害剤の生物製剤の臨床試験拡大に焦点を当てています。戦略的なコラボレーション、希少疾病用医薬品指定、規制の迅速承認は競争優位性を提供します。小規模企業やバイオテクノロジー企業も、ターゲット療法やバイオシミラーを通じて市場に参入しています。企業は、安全性プロファイルの向上、薬剤の製剤改善、患者アクセスプログラムの支援によって差別化を図っています。進行中のパイプライン拡大と規制の支援により、このニッチだが成長する治療領域での競争が激化し、革新が促進されることが期待されています。
主要プレイヤー分析
- ファイザー株式会社
- ノバルティスAG
- グラクソ・スミスクラインplc
- サノフィS.A.
- ロシュ・ホールディングAG
- ブリストル・マイヤーズ スクイブ カンパニー
- アッヴィ株式会社
- ジョンソン・エンド・ジョンソン
- メルク・アンド・カンパニー, インク.
- アムジェン株式会社
- イーライリリー・アンド・カンパニー
- アストラゼネカplc
- バイオジェン株式会社
- テバ製薬工業株式会社
- マリンクロット・ファーマシューティカルズ
- 武田薬品工業株式会社
- ベーリンガーインゲルハイムGmbH
- アレクシオン・ファーマシューティカルズ, インク.
最近の動向
- 2025年1月、RESTEMは、ポリミオシチスおよび皮膚筋炎(PM/DM)を治療するための臍帯外層幹細胞(ULSCs)を使用したRestem-Lプログラムに対し、FDAからファストトラック指定を受けたと発表しました。これは、IIMにおけるRestem-Lの希少疾病用医薬品指定に続くものです。
- 2024年12月、ノバルティス・ファーマシューティカルズは、重度の難治性特発性炎症性ミオパチー(IIM)患者を対象に、rapcabtagene autoleucel(YTB323としても知られる)の評価を行う第II相臨床試験を正式に開始しました。
- 2023年、カバレッタ・バイオは、皮膚筋炎(DM)、抗合成酵素症候群(ASyS)、免疫介在性壊死性ミオパチー(IMNM)、または活動性のある若年性特発性炎症性ミオパチー(JIIM)患者を対象に、試験的な細胞療法CABA-201の安全性と有効性を評価する研究を開始しました。この試験では、シクロホスファミド(CY)およびフルダラビン(FLU)と組み合わせて投与されるCABA-201の単回投与を評価します。
レポートのカバレッジ
この調査レポートは、薬剤タイプ、投与経路、流通チャネルおよび地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する規制シナリオや技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者および既存企業向けの戦略的推奨事項を提供します。
将来の展望
- 市場は、世界的な自己免疫疾患の増加によって安定した成長を遂げるでしょう。
- 生物学的療法は、難治性および重症例の治療に広く使用されるようになるでしょう。
- 経口薬は、利便性と高い患者コンプライアンスのために好まれ続けるでしょう。
- アジア太平洋地域は、医療アクセスの改善により主要な成長地域として浮上するでしょう。
- 診断の進歩は、早期発見と迅速な治療開始を支援するでしょう。
- 専門家主導のケアのため、病院薬局が引き続き流通をリードするでしょう。
- 遠隔医療サービスは、遠隔地での患者へのアクセスと治療の順守を拡大するでしょう。
- 企業は希少疾患の薬剤開発とオーファン指定への投資を増やすでしょう。
- 長期的なステロイド使用に関する安全性の懸念は、代替療法の需要を押し上げるでしょう。
- 戦略的な協力と臨床試験は、新薬の承認を加速するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリミオシス治療市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、ポリミオシス治療市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた多発性筋炎治療市場のセグメントはどれですか?
ポリミオシス治療市場の成長を促進している主な要因は何ですか?
ポリミオシス治療市場の主要企業はどこですか?
2024年にポリミオシス治療市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 多発性筋炎治療市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の多発性筋炎治療市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,290.04 million → 2032: USD 1,952.34 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 多発性筋炎治療市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 多発性筋炎治療市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における多発性筋炎治療市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 多発性筋炎治療市場市場の成長要因
- 3.3 多発性筋炎治療市場市場の抑制要因および課題
- 3.4 多発性筋炎治療市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 多発性筋炎治療市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 多発性筋炎治療市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、多発性筋炎治療市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 多発性筋炎治療市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 多発性筋炎治療市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は多発性筋炎治療市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 多発性筋炎治療市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 多発性筋炎治療市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 多発性筋炎治療市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 多発性筋炎治療市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新多発性筋炎治療市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の多発性筋炎治療市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の多発性筋炎治療市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の多発性筋炎治療市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の多発性筋炎治療市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの多発性筋炎治療市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の多発性筋炎治療市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの多発性筋炎治療市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 多発性筋炎治療市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
