
植物由来食品乳化剤市場の概要:
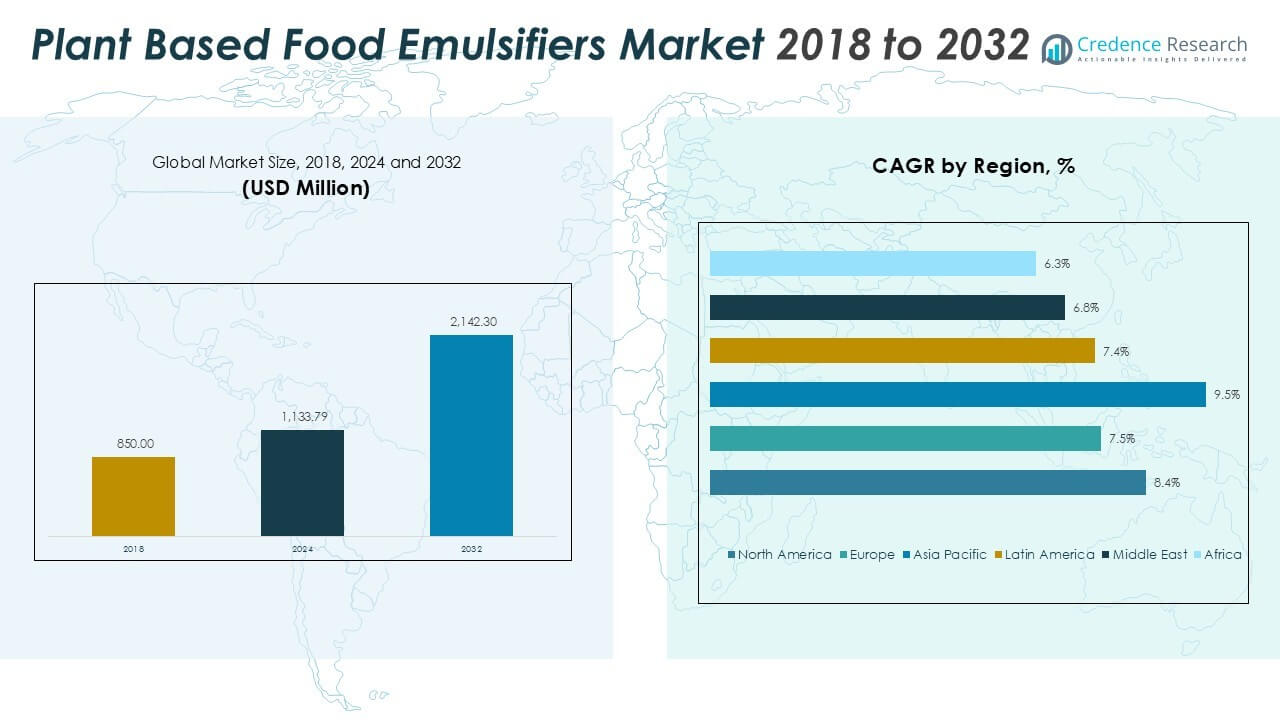
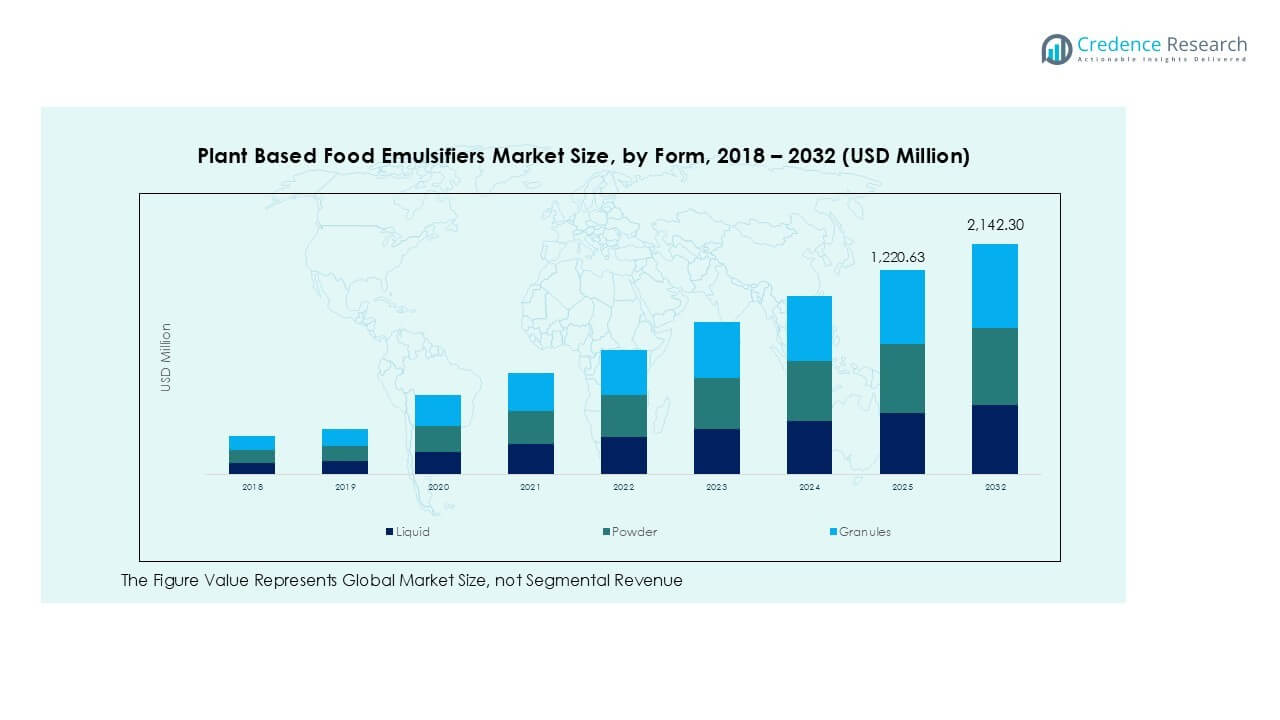
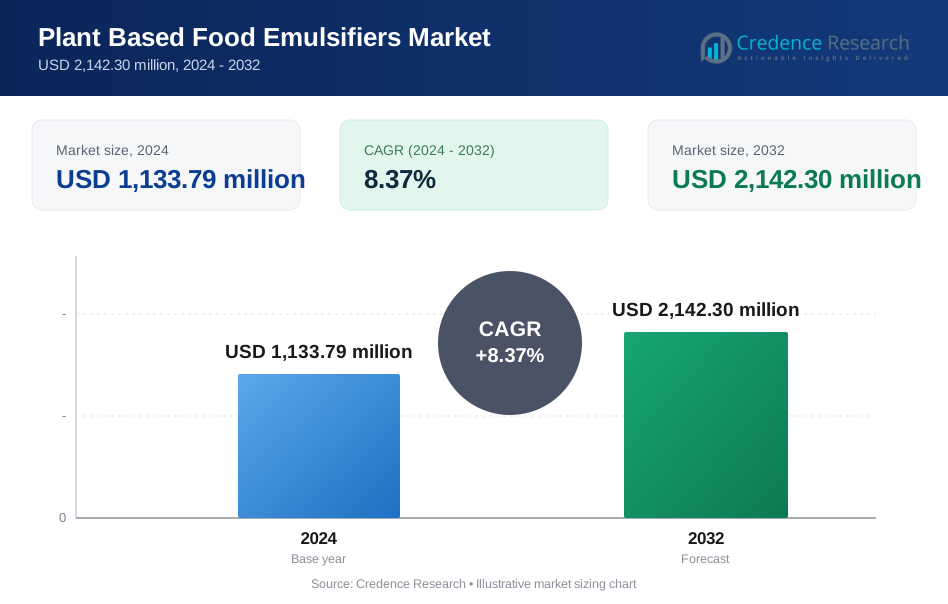
植物由来食品乳化剤市場の規模は、2018年に8億5000万米ドルと評価され、2024年に11億3,379万米ドルに達し、2032年には21億4,230万米ドルに達すると予測されており、予測期間中に年平均成長率8.37%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の植物由来食品乳化剤市場規模 | 11億3,379万米ドル |
| 植物由来食品乳化剤市場、CAGR | 8.37% |
| 2032年の植物由来食品乳化剤市場規模 | 21億4,230万米ドル |
植物由来食品乳化剤市場の主要プレイヤーには、カーギル、アーチャー・ダニエルズ・ミッドランド・カンパニー、イングレディオン・インコーポレイテッド、ケリーグループ、デュポン・ド・ヌムール社が含まれます。これらの企業は、多様な植物由来の乳化剤ポートフォリオ、強力なグローバル供給チェーン、クリーンラベル製剤のための研究開発への継続的な投資を通じてリードしています。カーギルとADMは、統合された調達および流通ネットワークにより大きな影響力を持ち、イングレディオンとケリーは機能的な製品カスタマイズに焦点を当てています。2024年には、北米が主要地域として浮上し、消費者の高い認知度、先進的な食品加工インフラ、植物由来代替品の需要に支えられ、世界市場シェアの35.3%を占めました。ヨーロッパとアジア太平洋が市場の存在感でそれに続きます。
植物由来食品乳化剤市場の洞察
- 植物由来食品乳化剤市場は、2018年に8億5000万米ドルと評価され、2024年に11億3,379万米ドルに達し、2032年には21億4,230万米ドルに達すると予測されており、予測期間中に年平均成長率8.37%で成長しています。
- 市場の成長は、クリーンラベル、ビーガン、植物由来食品製品の需要の高まりにより、食品メーカーが健康志向の消費者の好みに応えるために合成乳化剤を置き換えることで促進されています。
- 主要なトレンドには、ひまわりやエンドウ豆由来の乳化剤の採用の増加、植物由来の乳製品や肉代替品における強力な革新、化粧品やパーソナルケア用途での使用の増加が含まれます。
- 競争環境には、カーギル、ADM、イングレディオン、ケリーグループなどのグローバルリーダーが含まれ、製品の革新、持続可能な調達、カスタマイズされた製剤ソリューションを通じて競争しています。
- 地域的には、北米が35.3%の市場シェアでリードし、アジア太平洋が29.4%、ヨーロッパが22.4%と続き、大豆由来の乳化剤が40%以上のシェアを占め、食品および飲料が総需要の60%以上を占めています。
植物由来食品乳化剤市場のセグメンテーション分析:
ソース別
大豆は、2024年に植物由来の食品乳化剤市場において、収益シェアの40%以上を占める主要な供給源です。その広範な入手可能性、強力な乳化特性、そしてコスト効率の良さから、業界全体で好まれる選択肢となっています。アレルゲンフリーの位置付けとクリーンラベルの原料への消費者の移行により、ひまわりセグメントが注目を集めています。エンドウ豆由来の乳化剤は、アレルゲン意識とグルテンフリーの用途で採用が増えています。「その他」のカテゴリーには、菜種やキャノーラ由来のレシチンが含まれ、多様で持続可能な選択肢を探る生産者によって、小さいながらも着実に増加するシェアを貢献しています。
- 例えば、ADMは、アメリカ、インド、ヨーロッパの主要施設を含む複数のグローバル拠点で大豆レシチンを生産しており、広範な大豆クラッシングネットワークを活用して、主要なグローバルサプライヤーとしての地位を維持しています。レシチンは大豆油の副産物であり、個々のプラントの生産能力は20万メートルトンを大きく下回りますが、ADMは年間数百万トンの大豆加工能力を活用して、安定したグローバル供給を確保しています。
用途別
食品・飲料セグメントは、2024年に市場シェアの60%以上を占める用途カテゴリーのリーダーです。ベーカリー、菓子、乳製品代替品、植物由来の肉製品での使用が増加していることが需要を牽引しています。乳化剤は製品の食感、保存期間、安定性を向上させ、加工食品製造において重要な役割を果たしています。化粧品・パーソナルケアは、ローションやクリームにおける天然乳化剤の需要増加により、2番目に大きなシェアを持っています。医薬品は薬物送達システムで乳化剤を使用しており、「その他」のセグメントは、栄養補助食品やサプリメントでの新たな用途をカバーしています。
- 例えば、カーギルは70カ国以上の食品メーカーにレシチンソリューションを供給し、大規模な加工食品生産をサポートしています。
形状別
液体乳化剤は形状別で市場を支配し、2024年に約48%の収益シェアを保持しています。その混合の容易さ、一貫した分散性、そして自動化システムとの互換性が、食品や化粧品製造ラインでの強力な採用を支えています。粉末乳化剤は、長い保存期間と乾燥ミックス用途での適合性から好まれています。顆粒は最小のセグメントを表しますが、制御放出やカスタムブレンド用途での利点を提供します。各形状は独自の運用および機能要件を満たし、メーカーが最終製品の一貫性と性能に合わせたソリューションを提供できるようにしています。
植物由来食品乳化剤市場の主要成長要因
クリーンラベルおよび植物由来の原料の需要増加
消費者はますます自然由来の植物成分を含むクリーンラベル製品を求めています。この変化は、ベーカリー、乳製品、加工食品セグメント全体で食品の配合トレンドに強く影響を与えています。大豆やヒマワリレシチンなどの植物由来の食品乳化剤は、合成乳化剤の自然な代替品として機能し、透明性と持続可能性に対する消費者の期待に応えています。食品メーカーは、合成添加物を自然な解決策に置き換えるために製品を再配合し、食感、安定性、保存期間を確保しています。ビーガンやアレルゲンフリー製品の需要もこのトレンドを支えています。植物ベースの食事が広く受け入れられる中、特に北米やヨーロッパの先進市場で、メーカーは進化する食事の好みに応えるために植物由来の乳化システムに投資しています。これらの乳化剤は、クリーンラベル認証もサポートし、健康志向の購入者の間での魅力を高めています。
- 例えば、ADMは年間数百万メートルトンの油糧種子を処理するグローバルなレシチン生産施設を運営しており、北米とヨーロッパでの植物由来乳化剤の需要を支えています。
植物ベースの食品&飲料市場の拡大
植物ベースの食品と飲料の消費の世界的な急増は、乳化剤のような機能性成分の需要を直接的に促進しています。植物ベースの乳化剤は、特に乳製品代替品、肉代替品、即席食品において、製品の口当たり、一貫性、保存安定性を向上させる重要な役割を果たしています。代替タンパク質分野の企業は、動物性食品の感覚体験を模倣するために乳化に大きく依存しています。例えば、植物ベースのミルク代替品は、脂肪の分離を防ぐために安定した乳化剤システムを必要とします。植物ベースのスナック、飲料、機能性食品の製品発売と革新が増加する中、植物ベースの乳化剤の応用範囲は拡大しています。このマクロトレンドは、多用途でスケーラブルな乳化剤ソリューションの開発に焦点を当てた成分メーカーに新たな成長の道を開きます。
- 例えば、Roquetteは年間25万メートルトン以上のエンドウ豆を処理し、植物ベースの飲料や食品に使用される機能性成分を供給しています。
抽出と配合における技術的進歩
特に酵素支援抽出、分画、発酵における植物ベースの乳化剤生産の技術的改善は、機能性とコスト効率を向上させています。これらの革新により、生産者はより高純度、優れた耐熱性、広範な応用互換性を持つ乳化剤を開発することが可能になります。酵素ベースの抽出は環境への影響も低減し、持続可能性の目標を支援します。研究開発の努力により、酸性飲料に対する低pH耐性や植物ベースのスプレッドの高油安定化など、特定の最終用途向けに乳化剤の特性をカスタマイズすることが可能になっています。バイオプロセシングを通じて植物タンパク質やレシチンのプロファイルを変更する能力は、応用の可能性をさらに広げます。これらの進歩は製品性能を向上させるだけでなく、食品やパーソナルケアブランドの配合コストを削減し、採用を促進します。
植物ベースの食品乳化剤市場の主要トレンドと機会
持続可能でアレルゲンフリーの乳化剤へのシフト
市場は、大豆ベースの乳化剤から、アレルギーの懸念や非遺伝子組み換え、持続可能な成分の需要の高まりにより、ひまわり、エンドウ、キャノーラなどの代替品への移行を目撃しています。この変化は、敏感な消費者セグメントに適したクリーンラベル、アレルゲンフリーの乳化剤を提供するサプライヤーにとっての機会を開いています。ひまわりベースの乳化剤は、規制の遵守と消費者の認識の向上により、ヨーロッパと北アメリカで人気を集めています。抽出時の炭素フットプリントの低さや水使用量などの持続可能性指標も、購入者の選択に影響を与える重要な役割を果たしています。このような主張をパッケージに統合するブランドは、このトレンドを活用して消費者の忠誠心を高め、ブランドの差別化を図ることができます。
- 例えば、ADMは年間数百万トンを超える油糧種子加工量にリンクした追跡可能なサプライチェーンからひまわりレシチンを調達しています。
パーソナルケアと製薬での応用の拡大
食品および飲料が依然として最大のエンドユースセグメントである一方で、植物ベースの乳化剤はパーソナルケアや製薬製品での使用が増加しています。化粧品業界は、クリーム、ローション、セラムに植物由来の乳化剤を好んで使用しており、特にビーガンやクルエルティフリーの美容製品の需要が高まる中でその傾向が顕著です。これらの乳化剤は、生体適合性、保湿効果、生分解性により、石油ベースの乳化剤に対して優位性を持っています。製薬では、これらの成分が活性化合物の溶解性と生物学的利用能を向上させ、経口および局所製剤で価値を持ちます。この応用の多様化は、成分サプライヤーに新たなビジネスストリームを創出し、食品セクターへの依存を減少させています。
主な課題
合成代替品に比べた機能的制限
植物ベースの食品乳化剤が直面する主な課題の一つは、合成乳化剤に比べて機能範囲が狭いことです。天然の選択肢は、高温や高せん断条件下で同じ安定性、保存期間、乳化力を提供できない場合があります。これにより、高脂肪スプレッド、ホイップトッピング、強化飲料などの複雑な処方での効果が制限される可能性があります。その結果、メーカーはより高い用量や追加の安定剤を必要とすることがあり、コストが増加します。クリーンラベルの主張を損なうことなくこれらの制限を克服するには、集中的な研究開発と再処方の努力が必要であり、特に小規模な食品企業にとっては製品の発売が遅れたり利益率が低下したりする可能性があります。
原材料価格の変動とサプライチェーンの制約
大豆、ひまわり、エンドウなどの原材料の入手可能性と価格は、農業の変動、貿易規制、地政学的緊張に左右されます。例えば、主要生産国での作物の不作や輸出制限は、供給不足や急激な価格上昇を引き起こす可能性があります。これらの不確実性は、成分メーカーやその下流パートナーにとって重大なリスクをもたらします。長いリードタイムや輸送の課題も、高品質の乳化剤の安定した供給に影響を与えます。これらのリスクを軽減するために、企業は調達の多様化、現地加工への投資、または長期契約の締結が必要であり、これらはすべて運用の複雑さとコストを増加させる可能性があります。
植物ベースの食品乳化剤市場の地域分析
北アメリカ
北アメリカは、2024年に市場価値4億90万米ドルで、2018年の3億430万米ドルから成長し、世界の植物ベースの食品乳化剤市場をリードしました。2032年までに7億5645万米ドルに達すると予測されており、年平均成長率は8.4%です。2024年には世界市場の約35.3%を占め、アメリカとカナダでのクリーンラベル成分の強い需要によって推進されています。植物ベースの食事に対する消費者の認識の高さに加え、食品の革新と確立された小売チャネルが持続的な成長を支えています。この優位性は、乳製品代替品や植物ベースの肉製品への大規模な応用によってさらに裏付けられています。
ヨーロッパ
ヨーロッパは、2024年に世界の植物ベースの食品乳化剤市場の22.4%のシェアを持ち、収益は2億5382万米ドルに達し、2018年の1億9899万米ドルから増加しました。2032年までに4億4957万米ドルに達すると予測されており、年平均成長率は7.5%です。アレルゲンフリー、非遺伝子組み換え、持続可能な成分に対する消費者の好みが、西ヨーロッパと中央ヨーロッパ全体での市場浸透を支えています。クリーンラベルと植物ベースの処方に対する規制の強調が、地域での製品再配合を促進しています。食品加工産業がベーカリー、菓子、即席食品で自然乳化剤に移行することで、主要なEU経済圏での安定した成長に寄与しています。
アジア太平洋
アジア太平洋は、植物ベースの食品乳化剤市場で最も急成長している地域として浮上し、年平均成長率は9.5%です。市場は2018年の2億4140万米ドルから2024年には3億3429万米ドルに成長し、2032年には6億8832万米ドルに達すると予想されています。2024年には29.4%のシェアを持ちました。成長は健康意識の高まり、植物ベースの食品消費の増加、そして中国、インド、日本、東南アジアでの都市人口の拡大によって推進されています。地元および国際的な食品メーカーが植物ベースのスナック、飲料、冷凍食品の生産を拡大し、成分の需要を促進しています。地域の小売アクセスの改善とeコマースの浸透がさらなる拡大を支えています。
ラテンアメリカ
ラテンアメリカは、2024年に7187万米ドルの市場規模を記録し、2018年の5440万米ドルから増加し、2032年には1億2612万米ドルに達すると予測されており、年平均成長率は7.4%です。2024年には世界市場シェアの6.3%を占めました。ブラジルとメキシコは、ヴィーガンやフレキシタリアンのトレンドの高まりにより、植物ベースの食品乳化剤の採用をリードしています。クリーンラベルのパッケージ食品の拡大と多国籍食品ブランドからの投資の増加が市場の可視性をサポートしています。全体的な消費者所得は異なるものの、都市部では加工食品や飲料における自然成分の需要が高まっています。
中東
中東の植物ベースの食品乳化剤市場は、2024年に3582万米ドルに達し、2018年の2890万米ドルから成長し、2032年には6021万米ドルに達すると予想されています。年平均成長率は6.8%で、2024年には世界市場の3.2%を占めました。需要は、健康志向の消費者行動の増加と輸入された植物ベースの食品製品の入手可能性の向上により、湾岸諸国で増加しています。地元の食品加工業者は、ベーカリーやコンビニエンスフードセグメントに植物由来の乳化剤を統合しています。ハラール認証されたクリーンラベル成分も、サウジアラビア、UAE、その他の主要市場での採用が増加しています。
アフリカ
アフリカの植物由来食品乳化剤市場は、2018年の2,202万米ドルから2024年には3,708万米ドルに達し、2032年までに6,163万米ドルに達すると予測されており、年平均成長率は6.3%です。2024年には、地域は世界市場シェアの3.3%を占めました。都市化、食習慣の変化、植物由来製品の入手可能性の増加が、南アフリカ、ナイジェリア、ケニアでの採用を支えています。しかし、消費者の認知度の低さと手頃な価格が課題となっています。栄養改善を促進する国際ブランドやNGOが、クリーンラベル食品製品へのアクセス拡大を助けており、それが乳化剤需要の緩やかな成長を支えています。
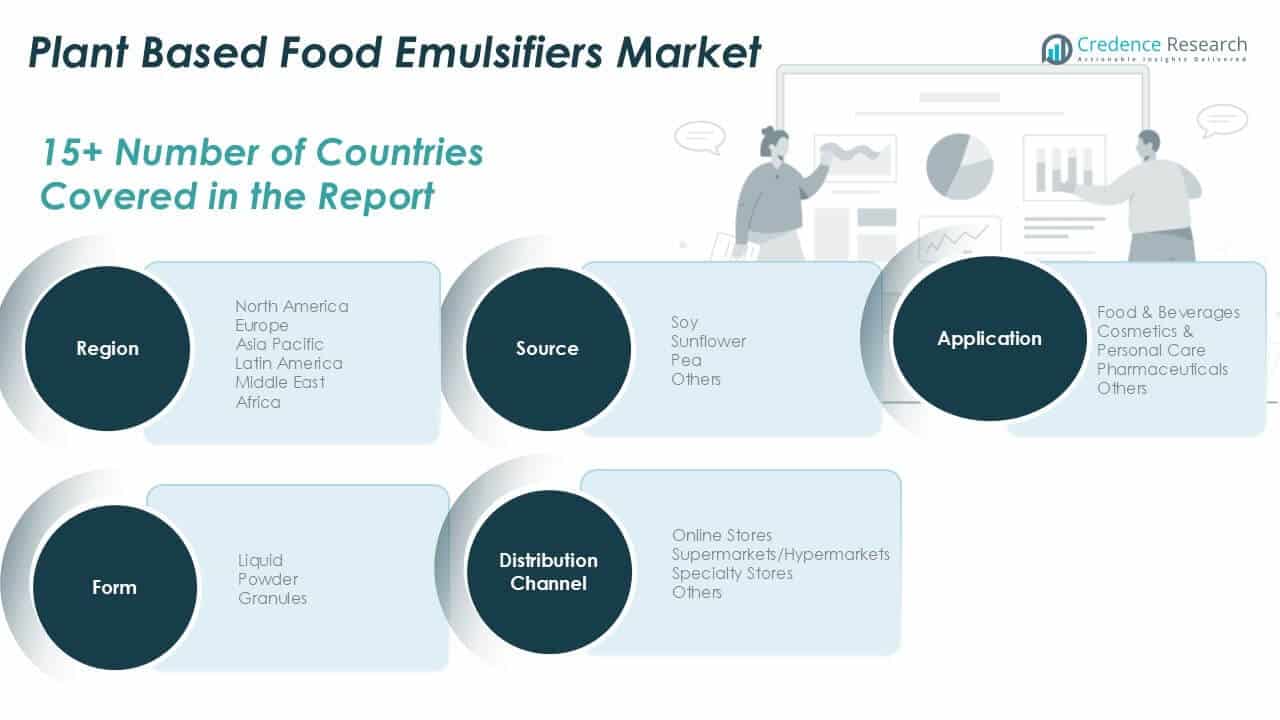
植物由来食品乳化剤市場のセグメンテーション:
ソース別
- 大豆
- ひまわり
- エンドウ豆
- その他
用途別
- 食品・飲料
- 化粧品・パーソナルケア
- 医薬品
- その他
形状別
- 液体
- 粉末
- 顆粒
流通チャネル別
- オンラインストア
- スーパーマーケット/ハイパーマーケット
- 専門店
- その他
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
植物由来食品乳化剤市場の競争環境は、グローバルな原料メーカーとクリーンラベルおよび植物由来ソリューションに特化した企業の混合により特徴付けられています。Cargill、Archer Daniels Midland Company、Ingredion Incorporatedなどの主要プレーヤーは、広範な製品ポートフォリオ、グローバルな流通ネットワーク、持続可能な調達とイノベーションへの継続的な投資を通じて支配しています。Kerry GroupやCorbion N.V.のような企業は、食品、パーソナルケア、医薬品用途の機能的な処方専門知識とカスタマイズされたソリューションに焦点を当てています。戦略的パートナーシップ、買収、研究開発イニシアチブが一般的であり、企業は植物由来乳化剤の性能を向上させ、適用範囲を拡大することを目指しています。プレーヤーは、非GMO、アレルゲンフリー、環境に優しい調達をますます優先しており、消費者と規制の期待の変化に対応しています。市場の競争力は、新興の地域プレーヤーやニッチな乳化剤バリアントを提供するスタートアップによってさらに強化されています。製品の革新、コスト効率、持続可能性の証明は、この進化し、機会に満ちた市場での企業のポジショニングに影響を与える重要な要因です。
主要プレイヤー分析
- カーギル社
- アーチャー・ダニエルズ・ミッドランド社
- イングレディオン社
- ケリーグループplc
- デュポン・ド・ヌムール社
- BASF SE
- コルビオンN.V.
- テート&ライルPLC
- ロイヤルDSM N.V.
- ロンザグループLtd.
- ルブリゾール社
- FMCコーポレーション
- アシュランド・グローバル・ホールディングス社
- ダウデュポン社
最近の展開
- 2025年3月、温度制御食品ディスプレイソリューションのリーダーであるアントラルティカ・エクイップメントは、Valmarと協力してValmix 20を発売しました。これは、ジェラート、アイスクリーム、ソルベ、ソース、高粘度の調製品、トッピングに使用される高品質の食感を持つ高度な乳化剤であり、優れた安定性、食感、効率性も備えています。
- 2025年2月、北米の特殊化学品および成分流通のリーダーであるLBBスペシャリティーズ(LBBS)は、食品、飲料、製薬市場向けの革新的で持続可能な特殊成分を提供する世界的な味覚および栄養パートナーであるケリーグループとの新たなパートナーシップを発表しました。これは特に、スキンケア、パーソナルケア、化粧品向けに特別に設計された新しいエモリエント、乳化剤、発酵由来の活性成分のラインのためのものです。
レポートのカバレッジ
この調査レポートは、ソース、 用途、形態、流通チャネル、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス、製品提供、投資、収益源、主要な用途の概要を示します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論します。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 食品やパーソナルケアにおける天然乳化剤の需要増加に伴い、市場は拡大を続けるでしょう。
- クリーンラベル、ビーガン、アレルゲンフリーの製品トレンドが、植物由来の乳化剤ソリューションへの強い関心を促進します。
- 大豆アレルゲンの懸念から、ヒマワリやエンドウ由来の乳化剤がより多くのシェアを獲得するでしょう。
- メーカーは持続可能な調達に投資し、高度な抽出方法を通じて処理効率を向上させるでしょう。
- 北米は依然として支配的であり、アジア太平洋地域は強力な採用により最も成長が速い地域となるでしょう。
- 食品および飲料セグメントが使用をリードし、乳製品代替品や植物由来の肉の成長に支えられます。
- 液体形態の乳化剤は、大規模施設での取り扱いや混合が容易なため、最大のシェアを維持します。
- 極端な処理条件下での植物由来乳化剤の限られた性能から、課題が生じる可能性があります。
- 原材料価格の変動やサプライチェーンの不安定性が、生産者のコストマージンに圧力をかけるでしょう。
- バイオベースの乳化剤開発における継続的な革新が、新興地域全体で新たな機会を創出します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
植物由来食品エマルジョン剤市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、植物由来食品エマルジョン剤市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた植物由来の食品エマルジョン剤市場セグメントはどれですか?
植物由来食品エマルジョン剤市場の成長を促進している主な要因は何ですか?
植物由来食品エマルジョン剤市場の主要企業はどこですか?
2024年に植物由来食品エマルジョン剤市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 植物由来食品乳化剤市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の植物由来食品乳化剤市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,133.79 million → 2032: USD 2,142.30 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 植物由来食品乳化剤市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 植物由来食品乳化剤市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における植物由来食品乳化剤市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 植物由来食品乳化剤市場市場の成長要因
- 3.3 植物由来食品乳化剤市場市場の抑制要因および課題
- 3.4 植物由来食品乳化剤市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 植物由来食品乳化剤市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 植物由来食品乳化剤市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、植物由来食品乳化剤市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 植物由来食品乳化剤市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 植物由来食品乳化剤市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は植物由来食品乳化剤市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 植物由来食品乳化剤市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 植物由来食品乳化剤市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 植物由来食品乳化剤市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 植物由来食品乳化剤市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新植物由来食品乳化剤市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の植物由来食品乳化剤市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の植物由来食品乳化剤市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の植物由来食品乳化剤市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の植物由来食品乳化剤市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの植物由来食品乳化剤市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の植物由来食品乳化剤市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの植物由来食品乳化剤市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 植物由来食品乳化剤市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
