
市場概要:
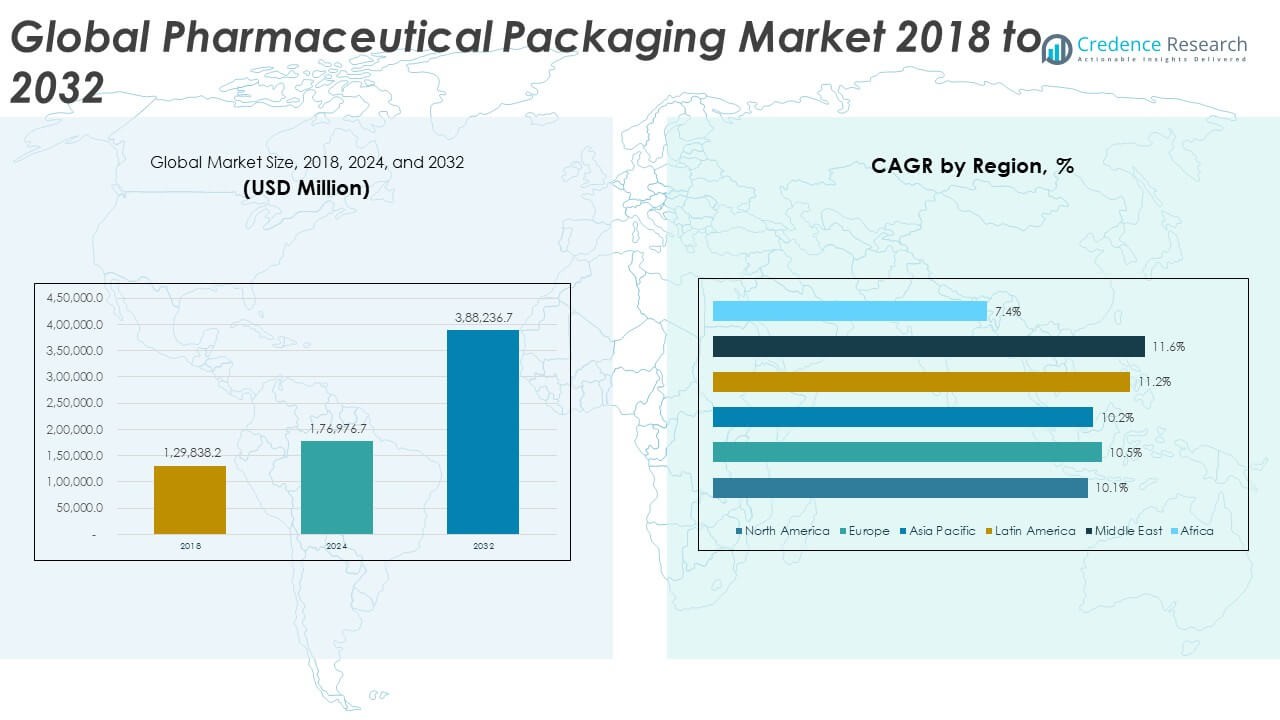
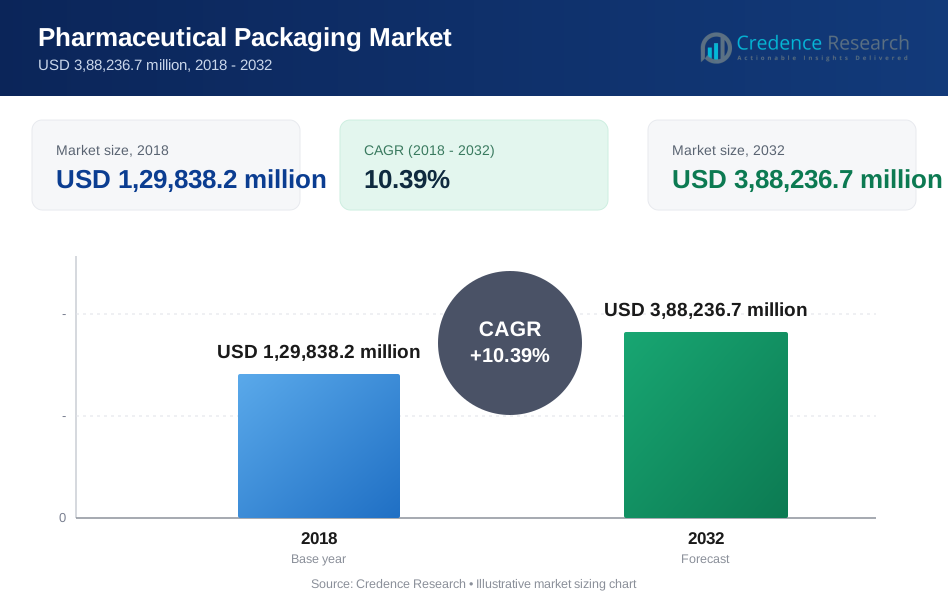
世界の医薬品包装市場の規模は、2018年に1,29,838.2百万米ドル、2024年に1,76,976.7百万米ドルと評価され、2032年までに3,88,236.7百万米ドルに達すると予測されており、予測期間中のCAGRは10.39%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 医薬品包装市場規模 2024 | USD 1,76,976.7 百万 |
| 医薬品包装市場、CAGR | 10.39% |
| 医薬品包装市場規模 2032 | USD 3,88,236.7 百万 |
市場の成長は、製品の完全性を確保し、保存期間を延ばす安全で持続可能で革新的な包装ソリューションの需要の高まりによって推進されています。医薬品生産の増加、生物製剤の消費の増加、受託製造の拡大が、先進的な材料とスマート包装技術の採用を促進しています。患者の安全性と偽造防止に対する規制の焦点も、改ざん防止および追跡可能な包装システムへの投資を加速させています。
北米は、高い医薬品生産量と安全な包装慣行を支える厳しい規制基準により市場をリードしています。ヨーロッパは、持続可能な材料の採用と包装ラインの自動化によって続いています。アジア太平洋地域は、急速な医療拡大、大規模なジェネリック医薬品の製造、地元の医薬品生産への投資の増加に支えられ、最も急成長している地域として浮上しています。
市場インサイト:
- 世界の医薬品包装市場の規模は、2018年に1,29,838.2百万米ドル、2024年に1,76,976.7百万米ドルに増加し、2032年までに3,88,236.7百万米ドルに達すると予測されており、予測期間中のCAGRは10.39%です。
- アジア太平洋(35%)、ヨーロッパ(27%)、北米(19%)が地域シェアのトップ3を占めています。これらの地域の優位性は、強力な医薬品生産、先進的なインフラ、および革新とコンプライアンス基準への強い焦点に起因しています。
- 中東はCAGR 11.6%で最も急成長している地域です。成長は、医療インフラの拡大、政府支援の製造、および無菌および高バリア包装への投資の増加によって推進されています。
- プラスチックとポリマーは、耐久性、手頃な価格、多様な医薬品製品との互換性に支えられ、材料セグメント全体の約40%を占めています。
- ガラスとアルミホイルは、生物製剤やワクチンの注射剤およびブリスターパッケージでの広範な使用により、優れたバリア特性を持ち、約35%のシェアを占めています。
市場の推進要因:
医薬品業界における安全で持続可能な包装ソリューションの需要の高まり
世界の医薬品包装市場は、安全基準に準拠したエコフレンドリーな材料の需要が増加しているため、急速に拡大しています。健康意識の高まりと厳しい医薬品安全規制により、製品の完全性を確保し、汚染リスクを減少させる包装の使用が奨励されています。従来のガラスやプラスチック容器から生分解性およびリサイクル可能な材料への移行は、持続可能性の取り組みを支援しています。企業は国際的な安全基準に準拠するために、改ざん防止および子供に安全なデザインに注力しています。バイオ医薬品や個別化医療の成長は、温度に敏感で湿度管理された包装の必要性をさらに押し進めています。製薬会社は、真正性を確保し、偽造を減少させるために、スマートラベリングおよびトラック&トレース技術に投資しています。持続可能な包装の革新は、今や世界の主要な製薬ブランドにとって大きな差別化要因となっています。
- 例えば、2025年4月にアムコアは、完全にリサイクル可能なPVCフリーのソリューションであるAmSkyブリスターシステムを発売し、TheraBreath Invigorating Icy Mintチューインガムのような製品に対して、厳しい持続可能性基準を満たし、製品保護を強化するために、米国の主要小売業者によって商業的に採用されました。
世界の医薬品生産の増加とジェネリック薬市場の拡大
医薬品生産の増加とジェネリック薬産業の拡大は、世界の医薬品包装市場の成長に寄与する主要な要因です。新興経済国は、国内および輸出需要を満たすために、医薬品製造能力を増強しています。糖尿病や心血管疾患などの慢性疾患の増加により、手頃な価格の薬の需要が高まっています。包装供給業者は、製品の安定性を維持し、健康規制に準拠するコスト効果の高いソリューションを開発しています。契約製造組織(CMO)および契約包装組織(CPO)の増加は、包装提供者の顧客基盤を拡大しています。政府は医療アクセスの向上を目的とした取り組みを実施しており、包装需要を促進しています。自動化とモジュール式包装ラインへの投資の増加は、運用効率を向上させています。製薬会社は、生産スケジュールを満たすために柔軟でスケーラブルな包装システムに大きく依存しています。
- 例えば、West Pharmaceutical Servicesは、世界中で50以上の自動化組立セルを運営しており、年間20億以上のコンポーネントアセンブリを統合し、製薬メーカー向けにスケーラブルな包装、トラック&トレース、UDI(ユニークデバイス識別)シリアライゼーションサービスを提供しています。
スマートおよびアクティブ医薬品包装における技術革新
包装技術の革新は、機能性と患者のコンプライアンスを向上させることで、世界の医薬品包装市場を変革しています。RFIDタグ、センサー、QRコードを含むスマート包装技術は、製品のリアルタイム追跡と検証を可能にします。アクティブ包装システムは、湿気と酸素の露出を制御することで薬の効力を維持します。データ分析とデジタルモニタリングの統合により、効率的な在庫管理が可能になっています。これらの技術は、サプライチェーンの透明性と患者の安全性を向上させます。製造業者は、敏感な処方を保存するための高度なバリア材料とコーティングを採用しています。プロトタイプ開発やカスタマイズされた包装デザインに3Dプリントを使用することが増えています。製薬業務全体での急速なデジタル化は、精度と追跡可能性のための包装慣行を再構築しています。
厳格な規制枠組みが包装の革新と品質保証を推進
世界的な規制の強化は、グローバル製薬包装市場の進化に大きな影響を与えています。FDAやEMAなどの当局は、ラベリング、シリアル化、トレーサビリティに関する厳しいガイドラインを施行しています。これらの基準に準拠するためには、製品の有効性をライフサイクル全体で維持できる高品質な包装材料が必要です。製薬企業は法的要件を満たすために、シリアル化や偽造防止ソリューションを採用することを余儀なくされています。製品識別と患者の安全性への重視が、ラベリングとコーディング技術の革新を促進しています。地域間の標準化は、メーカーが施設をアップグレードし、自動化された品質検査システムを採用することを奨励しています。環境に優しい材料への規制の推進は、リサイクル可能で生分解性の選択肢の採用を増加させています。これらの枠組みは、市場における競争戦略と製品開発の優先順位を形作り続けています。
市場動向:
製薬セクター全体での生分解性およびリサイクル可能な包装材料へのシフト
エコフレンドリーな材料への強い動きが、グローバル製薬包装市場の現在のトレンドを定義しています。環境問題と企業の持続可能性目標が、紙ベース、バイオプラスチック、リサイクル可能なアルミニウムソリューションの使用を増加させています。企業は国際的な廃棄物削減目標に合わせて、リサイクル不可能なプラスチックを段階的に廃止しています。世界中の政府は、グリーン包装の代替案を支持する規制を実施しています。エコ意識の高い消費者の増加も、メーカーが持続可能な生産プロセスを採用することに影響を与えています。サプライヤーは環境への影響を最小限に抑えるためにライフサイクル分析に注力しています。技術革新により、生分解性包装がより耐久性があり、敏感な薬品に適合するようになりました。この持続可能性を重視したトレンドは、調達戦略と長期的なサプライチェーン計画を再構築しています。
- 例えば、GerresheimerのEcoLineシリーズは、重量、材料、リサイクル可能性の基準をすべての新製品開発に適用し、2023年以降、グローバル顧客向けに導入された製薬容器の軽量化、エネルギー使用量の削減、製品ライフサイクル全体の持続可能性の向上を実現しています。
透明性向上のためのデジタル技術とコネクテッドパッケージングの統合
デジタルトランスフォーメーションが、グローバル製薬包装市場におけるコネクテッドパッケージングの採用を推進しています。QRコード、NFCチップ、ブロックチェーンベースのシステムが、真偽の確認と偽造防止のためにますます使用されています。これらの技術により、患者や医療専門家は製品を即座に確認できます。スマートセンサーの統合により、保管条件や有効期限の監視が可能になります。コネクテッドパッケージングは、デジタル指示やリマインダーを提供することで患者のエンゲージメントを向上させます。メーカーはリアルタイムデータを使用して物流を最適化し、リコールを効率的に管理します。このトレンドは、デジタルヘルスエコシステムへの広範なシフトを反映しています。消費者、医療提供者、製薬ブランド間の信頼を強化しています。
- 例えば、Schreiner MediPharmとSCHOTT Pharmaは、事前充填シリンジ用のスマートRFID/NFCラベルを共同で発売し、患者レベルのデータを安全に提供し、病院の在庫管理を強化し、製薬の安全性のための初回開封表示を改善しています。これらは業界会議で発表されました。
パーソナライズされた小ロット包装ソリューションへの嗜好の高まり
個別化医療への注目が高まる中、世界の医薬品包装市場に新たな需要パターンが生まれています。薬剤の処方が患者に特化することで、柔軟で小ロットの包装が求められています。製造業者は、低ボリューム生産を効率的に処理するためにモジュール式およびデジタル印刷技術に適応しています。カスタマイズにより、独自のラベル、可変データ印刷、地域特有の規制への対応が可能になります。小ロット包装は、廃棄物の削減と特殊薬の迅速な納期をサポートします。この傾向は特に臨床試験やバイオ医薬品の製造で顕著です。包装ラインの自動化により、多様な製品形態の取り扱いにおいて精度が確保されます。個別化アプローチはブランド価値を高め、ターゲット療法の需要増加に対応します。
電子商取引と消費者直販の医薬品流通モデルの拡大
オンライン薬局や消費者直販チャネルの急速な拡大が、世界の医薬品包装市場に影響を与えています。包装デザインは、長時間の輸送と取り扱い中の製品安定性を確保するために進化しています。改ざん防止シールや温度管理容器が注目を集めています。製薬会社は、物流を最適化するために耐久性があり、軽量で取り扱いやすい素材に注力しています。電子商取引の拡大により、玄関先配送に適したユニットドーズや部分包装の需要が増加しています。この傾向は、リアルタイムでの配送確認のための追跡可能でインタラクティブな包装の使用も促進しています。包装供給業者は、オンライン流通のための専門的なソリューションを開発するために物流プロバイダーと協力しています。サプライチェーンのこの進化は、エンドユーザーの期待を再定義し続けています。
市場の課題分析:
生産効率に影響を与える原材料費の上昇とサプライチェーンの混乱
世界の医薬品包装市場は、不安定な原材料価格と世界的なサプライチェーンの混乱からの圧力に直面しています。樹脂、ガラス、アルミニウムのコスト変動が製造業者の生産費用を増加させています。世界的な貿易制限と物流のボトルネックが納品を遅らせ、運用コストを上昇させています。製薬会社は、輸送遅延や原材料不足の中で在庫の安定性を維持するのに苦労しています。パンデミックによるサプライネットワークの再構築は、調達戦略の脆弱性を露呈しました。コストを管理しながら高品質の包装を維持することがバランスの課題となっています。持続可能な代替品の限られた利用可能性が調達戦略をさらに複雑にしています。企業はリスクを軽減し、回復力を向上させるために地域化されたサプライチェーンを開発せざるを得なくなっています。
世界の流通チャネルにおける規制の複雑さと偽造品の脅威
各国の規制の多様性が、世界の医薬品包装市場にとって大きな課題となっています。ラベリング、シリアル化、持続可能性に関するさまざまな基準への対応が運用の複雑さを増しています。製造業者は、地域の法律を満たすために頻繁な監査、試験、文書化に高いコストを負担しています。発展途上市場での偽造薬の増加は、消費者の信頼とブランドの評判を損ないます。偽造防止策の実施には、すべてのプレーヤーが負担できるわけではない高度な技術投資が必要です。包装デザインの制約は、コンプライアンスを維持しながら創造的な柔軟性を制限します。品質を一貫して確保しながら世界的な流通を管理することは、もう一つの運用上の負担です。持続可能な成長のためには、調和のとれた規制フレームワークの必要性が依然として重要な懸念事項です。
市場の機会:
安全性と患者エンゲージメントを向上させるスマートで接続された包装の需要増加
グローバル製薬包装市場は、インテリジェント包装技術の採用により強力な機会を提供します。スマートラベルと接続ソリューションはリアルタイムの追跡を可能にし、サプライチェーン全体での真正性と安全性を確保します。デジタルヘルスアプリケーションの統合により、患者と医療提供者間のコミュニケーションが向上します。製造業者はデータ分析を活用して使用パターンを監視し、遵守率を向上させることができます。これらの進展は透明性を向上させ、偽造品の流通を減少させます。IoTベースの包装システムの利用拡大は、差別化のための大きな可能性を提供します。デジタル包装に投資する企業は、より強力な市場地位を達成すると予想されています。
新興経済国での製薬生産の拡大が新たな成長の見通しを創出
新興市場は、グローバル製薬包装市場の重要な成長ゾーンになりつつあります。アジア太平洋、ラテンアメリカ、中東での急速な都市化と医療インフラの拡大が需要を押し上げています。政府は輸入依存を減らすために地元の製造を支援しています。手頃な労働力と増加する外国投資により、これらの地域は包装生産施設にとって魅力的です。地元のサプライヤーは、品質基準とコンプライアンスを向上させるためにグローバル企業と協力しています。ジェネリック医薬品の生産と輸出活動の増加が新たなビジネスの道を開いています。ローカライズされた戦略を採用する企業は、これらの高い潜在力を持つ市場で長期的な利点を得るでしょう。
市場セグメンテーション分析:
タイプ別
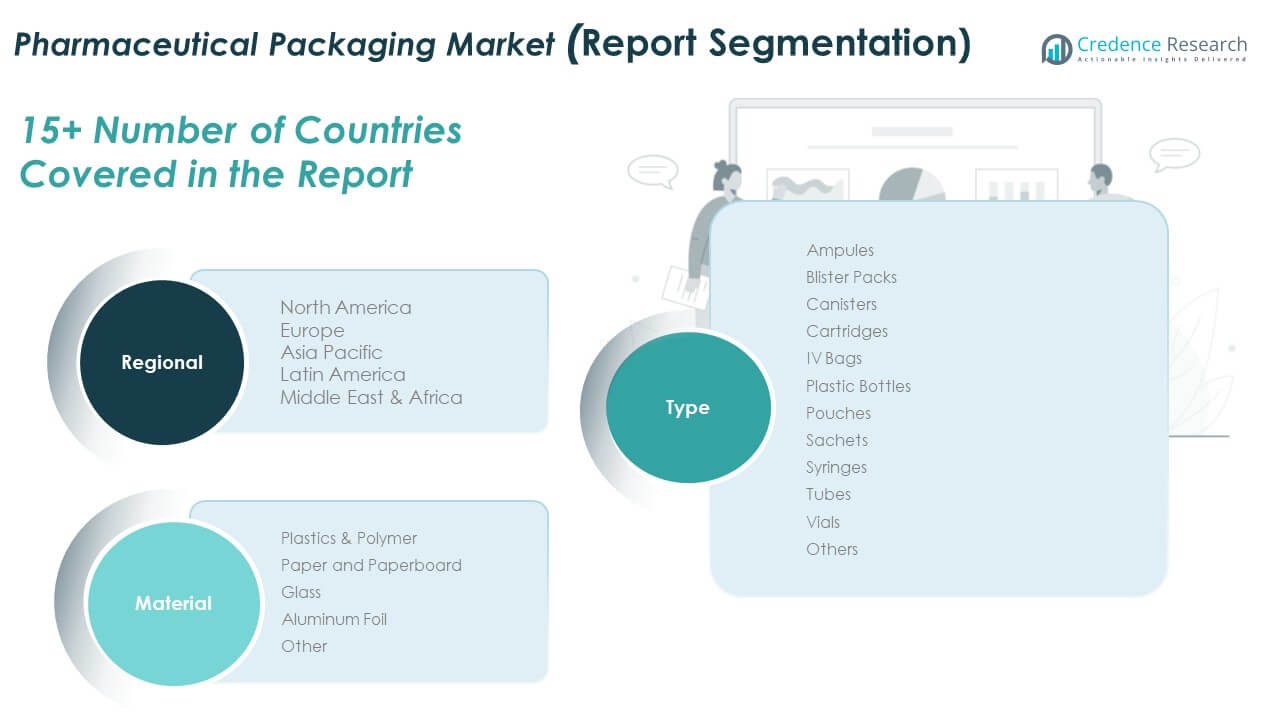
グローバル製薬包装市場は、アンプル、ブリスターパック、キャニスター、カートリッジ、IVバッグ、プラスチックボトル、ポーチ、サシェ、シリンジ、チューブ、バイアル、その他にセグメント化されています。プラスチックボトル、ブリスターパック、バイアルは、その多様性、コスト効率、さまざまな薬剤製剤との互換性により支配的です。シリンジとIVバッグは、注射および輸液療法の使用拡大に伴い注目を集めています。アンプルとカートリッジは、高純度および単回投与アプリケーションに好まれています。ポーチやサシェのような柔軟な形式は、一般用医薬品および栄養補助食品の包装で拡大しています。改ざん防止、軽量、患者に優しいデザインの需要は、製品革新を促進し続けています。これは、ユーザー中心およびコンプライアンス重視のソリューションへの業界のシフトを反映しており、薬剤の安全性と利便性を向上させます。
- 例えば、SGD Pharmaは2023年にCorningとのパートナーシップを開始し、インド工場でVelocity Vialsを共同製造し、新しい高容量ラインと高度なシリコン化を備え、2024年には滅菌バイオ医薬品およびバイオシミラー用の追加の即使用形式を導入しながら、タイプIホウケイ酸ガラスバイアルの生産を拡大しています。
素材別
素材別では、グローバル製薬包装市場はプラスチック&ポリマー、紙および紙板、ガラス、アルミホイル、その他に分類されます。プラスチックとポリマーは、その適応性、耐久性、低コストのために最大のシェアを占めています。ガラスは、化学抵抗性と純度を必要とする注射剤および敏感な製剤に不可欠です。アルミホイルは、湿気や酸素に対するバリア特性のためにブリスターパックで広く使用されています。紙および紙板は、持続可能な二次および三次包装で台頭しています。企業は環境規制を満たすために、リサイクル可能および生分解性の材料をますます統合しています。これは、製薬アプリケーション全体で性能、保護、および持続可能性を向上させる材料の進歩とともに進化し続けています。
- 例えば、SCHOTT AGは2023年にFIOLAX Pro(タイプIホウケイ酸ガラス)チューブを発売しました。これは、優れた化学品質と耐加水分解性を提供し、バイオテクノロジーや複雑な分子医薬品の需要増加に対応するために、抽出物と浸出物のプロファイルを強化しています。
セグメンテーション:
タイプ別
- アンプル
- ブリスターパック
- キャニスター
- カートリッジ
- IVバッグ
- プラスチックボトル
- ポーチ
- サシェ
- シリンジ
- チューブ
- バイアル
- その他
素材別
- プラスチック & ポリマー
- 紙および板紙
- ガラス
- アルミホイル
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- ヨーロッパ
- ドイツ
- フランス
- イタリア
- イギリス
- ロシア
- その他のヨーロッパ
- アジア太平洋
- インド
- 中国
- 日本
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- メキシコ
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北アメリカのグローバル医薬品包装市場の規模は、2018年に25,681.99百万米ドルから2024年に34,437.14百万米ドルと評価され、2032年までに73,881.44百万米ドルに達すると予測されており、予測期間中のCAGRは10.1%です。北アメリカは世界市場で19%の市場シェアを占めています。これは、先進的な医薬品製造と製品の安全性と品質をサポートする厳格な規制基準によって推進されています。アメリカは地域成長をリードしており、生物製剤、注射剤、特殊薬品の強い需要に支えられています。包装の自動化とシリアル化における技術統合は高い追跡可能性を保証します。環境政策と消費者の意識により、持続可能な包装ソリューションが注目されています。カナダとメキシコは、契約包装と医薬品輸出の拡大を通じて貢献しています。主要なグローバルサプライヤーとイノベーションセンターの存在が競争力を高めています。この地域は、医療の近代化に合わせたエコフレンドリーでスマートな包装ソリューションへの投資を続けています。
ヨーロッパ
ヨーロッパのグローバル医薬品包装市場の規模は、2018年に34,705.75百万米ドルから2024年に47,510.66百万米ドルと評価され、2032年までに104,823.91百万米ドルに達すると予測されており、予測期間中のCAGRは10.5%です。ヨーロッパは世界で27%の市場シェアを占めています。強力な規制遵守と確立された製薬産業が安定した需要を支えています。ドイツ、フランス、イギリスは広範な研究開発と生物製剤の生産により支配しています。持続可能な材料の使用と循環経済の原則が包装の選択に影響を与えています。企業はカーボンフットプリントを削減するために、リサイクル可能なガラスと板紙ソリューションに移行しています。改ざん防止および偽造防止機能の技術的進歩が安全性を高めています。高齢化人口と慢性疾患の有病率の増加が、精密投与形式の包装要件を強化しています。ヨーロッパ市場は、イノベーションとエコフレンドリーな材料の採用でリーダーシップを維持しています。
アジア太平洋
アジア太平洋地域のグローバル医薬品包装市場規模は、2018年に46,313.28百万米ドルから2024年に62,619.41百万米ドルと評価され、2032年までに135,882.84百万米ドルに達すると予想されており、予測期間中のCAGRは10.2%です。アジア太平洋地域は35%の市場シェアを持ち、最大の地域貢献者となっています。中国、インド、日本における医療費の増加と製薬業の拡大が主要な成長要因です。この地域は、広大なジェネリック医薬品産業と低コストの生産から利益を得ています。地元企業は、包装品質と規制遵守を向上させるためにグローバル企業と提携しています。医療改革と医薬品輸出の成長を支援する政府の支援も包装需要をさらに押し上げています。柔軟で低コストの包装ソリューションへの傾向は、市販薬の増加と一致しています。スマートで持続可能な包装の技術採用も増加しています。この地域は、強力な製造基盤と医療インフラの向上により、長期的な支配を見込んでいます。
ラテンアメリカ
ラテンアメリカのグローバル医薬品包装市場規模は、2018年に13,853.73百万米ドルから2024年に19,816.33百万米ドルと評価され、2032年までに46,200.17百万米ドルに達すると予想されており、予測期間中のCAGRは11.2%です。ラテンアメリカは世界的に11%の市場シェアを持っています。市場の成長は、ブラジル、アルゼンチン、メキシコにおける製薬セクターの拡大によって支えられています。医療アクセスの向上とジェネリック医薬品の生産が包装要件を強化しています。企業は国際輸出基準を満たすために現代的な包装形式を採用しています。子供に安全で改ざん防止のデザインに焦点を当てることで、製品の安全性が強化されています。地元の製造業者は、世界的な慣行に合わせて持続可能な包装に投資しています。医療拡大と研究開発活動を支援する政府の取り組みが地域の競争力を高めています。市場は、製薬輸出の増加と消費者の意識向上から利益を得続けています。
中東
中東のグローバル医薬品包装市場規模は、2018年に5,634.98百万米ドルから2024年に8,257.23百万米ドルと評価され、2032年までに19,800.07百万米ドルに達すると予想されており、予測期間中のCAGRは11.6%です。この地域は世界的に約6%の市場シェアを占めています。医療インフラと製薬業への投資の増加が主な推進力です。GCC諸国は、生産能力の拡大と政府支援の医療改革でリードしています。注射剤や生物学的製剤の成長に伴い、高バリア性および無菌包装の需要が増加しています。企業は輸入依存を減らすために地元生産を強調しています。スマート包装の採用が進み、規制追跡要件をサポートしています。イスラエルの強力な研究開発基盤が技術の進歩に寄与しています。地域市場は、高品質で輸出対応の包装基準に向けて進化し続けています。
アフリカ
アフリカのグローバル医薬品包装市場の規模は、2018年に36億4,845万米ドルから2024年に43億3,593万米ドルと評価されており、2032年までに76億4,826万米ドルに達すると予測されており、予測期間中のCAGRは7.4%です。アフリカは世界全体で2%の市場シェアを占めています。必須医薬品の需要の増加と地元の製薬製造の拡大が市場の発展を促進しています。南アフリカとエジプトは、医療インフラの改善により主要な貢献者です。高度な包装材料へのアクセスが限られていることが課題ですが、外国投資の機会を提供しています。政府は輸入依存を減らすために国内の医薬品生産を支援しています。薬品の安全性に関する意識の向上と規制の強化が品質基準を向上させています。持続可能で費用対効果の高い包装ソリューションが注目を集めています。この地域は、世界市場のエコシステム内で徐々に潜在的な成長拠点として浮上しています。
主要プレイヤー分析:
- Amcor plc
- BD
- AptarGroup, Inc.
- Drug Plastics Group
- Gerresheimer AG
- Schott AG
- Owens Illinois Inc.
- West Pharmaceutical Services, Inc.
- Berry Global Inc.
- WestRock Company
- SGD Pharma
競争分析:
グローバル医薬品包装市場は中程度に集約されており、グローバルリーダーと地域の製造業者が混在しています。Amcor plc、Gerresheimer AG、Schott AG、BD、West Pharmaceutical Services、AptarGroup Inc.などの企業が支配しています。これらのプレイヤーは、材料の革新、スマートパッケージングの統合、持続可能性を重視した製品開発に焦点を当てています。激しい競争は、製品の安全性、コンプライアンス、エコ効率の向上を中心に展開されています。企業は市場での存在感を強化するために、研究開発に投資し、グローバルな製造能力を拡大しています。製薬メーカーや契約包装会社との戦略的な協力が一般的です。スマートで追跡可能で環境に配慮した包装ソリューションをサポートする合併、買収、進展とともに進化し続けています。
最近の展開:
- 2025年7月、BD(Becton, Dickinson and Company)は、バイオサイエンスおよび診断ソリューション事業をWaters Corporationと統合することに合意しました。この17.5億ドルのリバース・モリス・トラスト取引により、Watersの名前で運営される新しいライフサイエンスおよび診断会社が誕生し、高成長の製薬試験および診断市場での価値創造を加速させることが期待されています。
- 2025年10月、AptarGroup, Inc.はNasus Pharma Ltd.との協力を拡大し、医薬品包装のデジタルヘルス開発を進める新たな契約を締結しました。今年の8月には、AptarはMod3 Pharmaの臨床試験製造能力を取得し、フェーズ1およびフェーズ2の薬剤開発を管理する顧客をサポートするための技術基盤を強化しました。この買収により、Aptarの医薬品包装分野での技術的な足跡が拡大しました。
- Gerresheimer AGは、2025年初めにBormioli Pharmaを買収した後、10月の資本市場デーで拡大した事業セグメンテーションに関する戦略更新を提供する予定です。この買収により、Gerresheimerのガラスおよびプラスチックの一次包装のポートフォリオが拡大し、注射薬およびバイオ医薬品向けの高価値ソリューションを統合するための基盤が整いました。
- West Pharmaceutical Services, Inc.は、2025年を通じてCorning Incorporatedとの継続的なパートナーシップを発表し、特にSG EZ-fill技術を備えたCorning Valor RTUバイアルを特徴とするWest Ready Packを発売しました。この拡大された協力は、進化する製薬業界のニーズに対応する注射薬およびバイオ医薬品向けの高度な包装ソリューションを可能にすることを目的としています。
レポートのカバレッジ:
この調査レポートは、タイプと素材のセグメントに基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要な応用についての概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、市場を形成する市場動向、規制シナリオ、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望:
- リアルタイム追跡と患者の遵守のためのスマート包装技術の採用が増加。
- 世界的な持続可能性目標によって促進されるリサイクル可能および生分解性材料への注目の高まり。
- アウトソーシング需要の増加に対応するための契約包装組織の拡大。
- 薬剤生産の増加により、新興市場での強力な成長の可能性。
- 包装ラインにおける自動化とデジタルモニタリングの統合の増加。
- 安全性と追跡可能性の革新を促進する厳格な世界規制。
- 改ざん防止およびチャイルドレジスタント包装形式への投資の増加。
- プラスチックベースのソリューションの継続的な優位性と、材料の最適化の進展。
- バイオ医薬品および温度に敏感な薬剤のためのアクティブ包装の急速な進歩。
- 包装供給業者と製薬メーカー間の戦略的な協力による革新主導の成長。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバル製薬包装市場の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、グローバル製薬包装市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバル製薬包装市場のセグメントはどれですか?
グローバル医薬品包装市場の成長を促進している主な要因は何ですか?
グローバル製薬包装市場の主要企業はどこですか?
2024年に世界の医薬品包装市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 医薬品包装市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2018、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の医薬品包装市場市場スナップショット
- 2.1.1 市場規模 – 実績(2018)および予測(2018-2032) (2018: USD 1,29,838.2 million → 2032: USD 3,88,236.7 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 医薬品包装市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2018年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2018年
- 2.3.2 数量シェア上位10社 – 2018年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 医薬品包装市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における医薬品包装市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 医薬品包装市場市場の成長要因
- 3.3 医薬品包装市場市場の抑制要因および課題
- 3.4 医薬品包装市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 医薬品包装市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 医薬品包装市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、医薬品包装市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 医薬品包装市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 医薬品包装市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2018)
- 5.1.2 国別世界輸出数量(2018)
- 5.1.3 国別世界輸入金額(2018)
- 5.1.4 国別世界輸入数量(2018)
- 5.1.5 国別純貿易収支(2018)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2018)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は医薬品包装市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 医薬品包装市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2018年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 医薬品包装市場市場シェア分析 – 2018年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2018年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 医薬品包装市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 医薬品包装市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新医薬品包装市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の医薬品包装市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2018年・2032年)
- 7.1.2 チャネル構成比の推移(2018-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の医薬品包装市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の医薬品包装市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の医薬品包装市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの医薬品包装市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の医薬品包装市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの医薬品包装市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 医薬品包装市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
