
市場概要
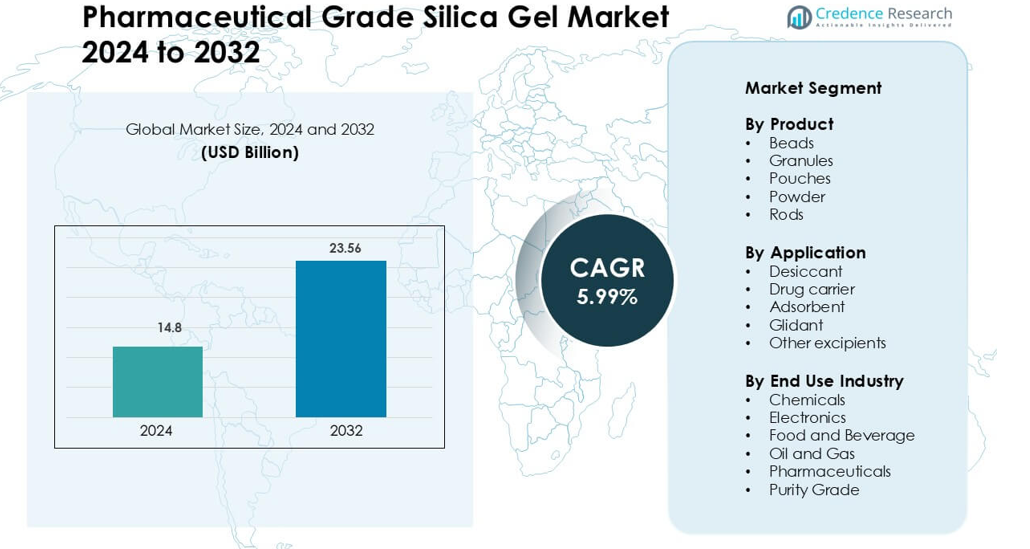
医薬品グレードシリカゲル市場は2024年に1,480億米ドルと評価され、予測期間中に年平均成長率5.99%で成長し、2032年には2,356億米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年医薬品グレードシリカゲル市場規模 | 1,480億米ドル |
| 医薬品グレードシリカゲル市場、CAGR | 5.99% |
| 2032年医薬品グレードシリカゲル市場規模 | 2,356億米ドル |
医薬品グレードシリカゲル市場の主要参加者には、富士シリシア化学株式会社、アルケマS.A.、エボニックインダストリーズAG、徳山株式会社、ジェレストLLC、メルクKGaA、東ソー株式会社、PQコーポレーション、クラリアントAG、W.R.グレース&コネチカットがあります。これらの企業は、高純度グレード、制御された細孔構造、GMP認証生産に注力し、世界の医薬品コンプライアンスに対応しています。製品ポートフォリオは、錠剤、生物製剤、診断キットで使用される乾燥剤、クロマトグラフィーメディア、薬物送達キャリアを対象としています。アジア太平洋地域は、ジェネリック医薬品の大規模製造、契約研究および製造機関の急速な拡大、完成製剤の強力な輸出パイプラインに支えられ、31%のシェアで市場をリードしています。
市場洞察
- 医薬品グレードシリカゲル市場は2024年に1,480億米ドルに達し、予測期間を通じて5.99%のCAGRで成長すると予想されています。
- 湿気に敏感な錠剤、生物製剤、診断キットが高純度乾燥剤を必要とするため、需要が高まっています。ビーズは高い表面積と強力な吸着力により、42%のシェアで主要製品として残っています。
- 持続可能で粉塵の少ない包装、再生可能なシリカグレード、制御放出型薬物送達およびクロマトグラフィーを基にした精製のための細孔構造のカスタマイズがトレンドです。
- 富士シリシア、アルケマ、メルクKGaA、クラリアント、W.R.グレース&コネチカット、東ソーがGMP施設、検証済みサプライチェーン、医薬品準拠生産に投資する中、競争が激化しています。
- アジア太平洋地域は、強力なジェネリック製品の生産とCMO/CRMOの成長により31%のシェアでリードしており、北米とヨーロッパは生物製剤、注射剤、安定性規制包装の高い採用で続いています。
市場セグメンテーション分析:
製品別
ビーズは製品セグメントで42%のシェアを持ち、高い表面積と強力な湿気管理によって支えられています。製薬メーカーは、化学的相互作用なしで迅速な吸着を提供するため、カプセルやバイアルの保護にビーズを使用します。フィルター装置や湿気に敏感な包装で広く使用されるため、顆粒が続きます。ポーチは診断キットや医療機器のバルク包装で注目を集めており、粉末グレードはクロマトグラフィーや薬物精製に使用されます。ロッドは実験室のカラム用のニッチ製品として残っています。固形製剤の安定した保存期間に対する需要の高まりが、ビーズベースの製薬用シリカゲルを支え続けています。
- 例えば、SYLOID® XDPシリカは、製薬製剤で使用されるメソポーラスシリカの一種です。
用途別
乾燥剤は用途セグメントで56%のシェアを持ち、錠剤、生物製剤、診断キットにおける湿気管理に対する厳しい規制の焦点によって支えられています。薬物キャリアは、シリカゲルが持続放出システムをサポートし、溶解性の低い薬物の溶解性を改善するため、安定した成長を示しています。吸着グレードは、精製プロセスやクロマトグラフィーのワークフローで広く使用されています。滑沢剤として、シリカゲルは錠剤圧縮時の粉末の流動性を改善するのに役立ちます。他の賦形剤の用途には、ビタミンや酵素の安定剤が含まれます。無菌包装と湿気に敏感な治療薬の堅調な拡大により、乾燥剤グレードのシリカゲルは他の用途を上回っています。
- 例えば、Multisorb Technologiesは乾燥剤業界の主要なグローバルリーダーであり、60年以上にわたりヘルスケアセクターに革新的なソリューションを提供しています。
最終用途産業別
製薬業界は、48%のシェアを持ち、安全な包装、湿気管理、精製媒体に対する絶え間ない需要によって支えられ、最終用途セグメントを支配しています。食品および飲料会社は、乾燥食品、スパイス、栄養補助食品を保護するためにシリカゲルポーチを展開しています。電子機器企業は、半導体の出荷で腐食や短絡を防ぐために高純度グレードを使用しています。化学品は分離および乾燥プロセスにシリカゲルを依存しており、石油およびガス事業者はフィルターおよび触媒システムで高吸収性グレードを使用しています。高純度の製薬グレードシリカゲルは、世界的な薬物生産量と生物製剤の保管要件が増加し続ける中で成長の原動力となっています。
主要な成長要因
湿気管理された製薬包装の需要増加
湿気に敏感な薬物や生物製剤の使用が増加しているため、高グレードのシリカゲルの需要が拡大しています。カプセルシェル、診断ストリップ、ワクチン、酵素ベースの製剤は、湿気にさらされると安定性を失います。製薬グレードのシリカゲルは、化学反応性なしで制御された吸着を提供するため、バイアル、ブリスターパック、診断キット包装に適しています。規制当局は厳しい保存期間と品質基準を引き続き強制しており、生産者に信頼性のある乾燥剤を採用するよう促しています。口腔内崩壊錠や凍結乾燥薬を含む特殊製剤の成長が需要を強化しています。製薬供給チェーンがさまざまな気候帯を通過するにつれて、企業は腐敗やリコールを避けるために湿気安定包装への投資を増やしています。
- 例えば、AptarのActiv-Blister™技術は、特にマイクロシリカビーズではなく、その独自の3-Phase Activ-Polymer™材料科学(アクティブフィルム材料)を使用しており、各ブリスターキャビティの蓋に統合されています。
精製およびクロマトグラフィー媒体としてのシリカゲルの採用
シリカゲルは、実験室および産業用クロマトグラフィーにおいて重要な固定相として残っています。医薬品開発者は、APIを分離し、不純物を除去し、中間体を精製するために使用します。医薬品グレードのシリカゲルは、高い多孔性、均一な粒子サイズ、および制御されたpHを提供し、分析および調製セットアップでの信頼できる分離をサポートします。ジェネリック医薬品、生物製剤、新規分子における研究開発の増加がクロマトグラフィーのボリュームを促進します。契約研究および製造組織は、複数のクライアントにサービスを提供するためにカラムベースの精製ラインを拡大しています。規制提出における正確な不純物プロファイリングへの関心の高まりも、一貫した分離性能のために高純度シリカゲルの消費を促進しています。
- 例えば、SiliCycleは、フラッシュクロマトグラフィー、大規模なAPI精製、不純物除去に使用されるSiliaFlash F60シリカゲルを製造しています。
制御放出および溶解性向上型薬物送達の拡大
多くのAPIは低溶解性および低生物利用能に苦しんでいます。製薬メーカーは、溶解を改善し、安定性を向上させ、制御放出プロファイルを可能にするためにシリカゲルキャリアを使用します。その多孔質構造は、活性分子の吸着と体内での徐々の放出をサポートします。これにより、製薬会社は既存の薬を再処方し、患者に優しい投与量を開発し、投与頻度を減らすことができます。高齢者および慢性疾患管理の成長は、修正放出錠剤およびカプセルへの関心を強化します。ジェネリック企業が付加価値のある再処方で競争する中、シリカベースのキャリアは固体経口剤技術での採用が広がっています。
主要なトレンドと機会
高純度および医薬品適合グレードへのシフト
厳格な規制フレームワークが市場を超純度および医薬品適合シリカゲルのバリエーションに向かわせています。メーカーは、制御された生産、より厳しい不純物スクリーニング、およびグローバルな薬局方基準を満たすための検証済みサプライチェーンに投資しています。注射剤および生物製剤包装に適した、粉塵のない、アレルゲンのない、無毒のグレードの需要が高まっています。GMP認証済みの工場と検証済みの品質データを提供する企業は競争上の優位性を得ます。材料供給者と薬剤製剤者の間の協力の増加は、共同開発された製剤特有のシリカゲルグレードの範囲を生み出します。
- 例えば、W. R. GraceのSYLOID® FPラインの医薬品適合シリカゲルは、GMP認証条件下で生産され、USP-NFおよびEP仕様を満たし、5 ppm以下の残留金属不純物を持ち、直接接触用途に適しています。
持続可能で無毒の湿気制御ソリューションの成長
製薬会社は、従来の乾燥剤から無毒、無臭、リサイクル可能なシリカゲルにシフトしています。この材料は化学的に不活性であり、熱で再生可能で、環境負荷を低減します。薬品製造における持続可能性へのコミットメントの高まりが、エコフレンドリーな包装ソリューションの機会を生み出します。生産者は、生分解性パウチ、粉塵削減フォーマット、大規模倉庫保管用のバルク再利用システムを開発しています。このトレンドは、クリーンラベルを求める栄養補助食品や敏感な食品製品にも採用が拡大しています。
- 例えば、Clariantは、一般的に持続可能性に焦点を当てたEcoTainポートフォリオ内で製品を提供しています。
主要な課題
厳格な品質とコンプライアンス要件
医薬品グレードのシリカゲルは、純度、重金属含有量、生体適合性、抽出物に関して厳しい試験を受けます。これらの基準を満たすことは生産コストを増加させ、製品承認を遅らせます。粒子サイズ、細孔率、吸着速度のいずれかの逸脱は薬剤の安定性に影響を与える可能性があり、検証が不可欠です。小規模なメーカーは、コンプライアンスシステム、クリーン施設基準、および文書化に必要な資本に苦労しています。これらの規制圧力は高い参入障壁を生み出し、新規参入者を制限します。
代替乾燥剤およびキャリア材料からの競争
シリカゲルは確立されていますが、モレキュラーシーブ、塩化カルシウム、粘土鉱物、ポリマー系乾燥剤などの代替品が競争を引き起こしています。一部の代替品は、より速い吸収速度、低コスト、または極端な湿度での強力な性能を提供します。薬剤キャリアも、脂質ベースおよびポリマー系の送達システムからの競争に直面しています。製薬会社が新しい賦形剤を試験する中で、シリカゲルの供給者は市場シェアを維持するために、カスタマイズされた細孔サイズ、高純度、およびカスタムパッケージ形式で革新する必要があります。
地域分析
北アメリカ
北アメリカは33%のシェアを持ち、強力な製薬生産、先進的な薬剤包装、生物製剤および診断における乾燥剤の広範な使用によって支えられています。米国は高い研究開発支出、契約製造の拡大、厳しいFDA安定性要件によりリードしています。メーカーは、さまざまな気候帯でカプセル、ワクチン、迅速検査キットを保護するために医薬品グレードのシリカゲルを採用しています。個別化医療および温度感受性製剤への投資の増加が採用をさらに推進します。カナダでは、栄養補助食品および医療機器包装の需要が増加しています。継続的な包装のアップグレードと湿度制御された物流が、北アメリカを世界消費への安定した貢献者にしています。
ヨーロッパ
ヨーロッパは28%のシェアを占め、ドイツ、スイス、英国がリードし、製薬輸出およびGMP準拠施設が拡大しています。この地域は、経口固形剤、注射剤、生物製剤のための高純度、アレルゲンフリーの乾燥剤を重視しています。厳格なEMAガイドラインと厳しい不純物管理が、検証済みのシリカゲル包装ソリューションの採用を推進しています。診断検査キット、クロマトグラフィーラボ、湿度調整されたコールドチェーン出荷での需要が増加しています。メーカーは、エココンプライアンス目標を達成するために持続可能で再生可能なシリカ製品に投資しています。バイオテクノロジー企業の広範な存在と強力なジェネリック製造が、ヨーロッパを主要な収益基盤にしています。
アジア太平洋
アジア太平洋は31%のシェアで市場をリードしており、インド、中国、日本での大規模な製薬製造が推進しています。ジェネリック薬の輸出拡大、湿気に強い包装の需要増加、および契約製造組織の急成長がシリカゲルの使用を促進しています。地域の供給者は、競争力のあるコストで医薬品グレードのビーズ、ポーチ、クロマトグラフィーメディアを生産しています。多国籍企業は、製剤および包装の拠点にサービスを提供するために新しい工場に投資しています。生物製剤の生産とコールドチェーン物流の成長が、高純度乾燥剤の需要をさらに増加させています。この地域は、強力な輸出パイプラインと規制のアップグレードにより、最も急成長している市場であり続けています。
ラテンアメリカ
ラテンアメリカは5%のシェアを占め、ブラジルとメキシコが主導しています。これらの国では、製薬包装と栄養補助食品が成長しています。企業は、湿度の高い気候で錠剤、ビタミン、検査キット、ハーブ製品の劣化を防ぐために、製薬グレードのシリカゲルを採用しています。現地製造の拡大と診断キットの輸入増加が需要を支えています。しかし、GMP施設が限られているため、主要地域に比べて採用は遅れています。医療インフラと契約製造への投資の増加により、シリカゲルの使用が時間とともに拡大すると期待されています。
中東・アフリカ
中東・アフリカは3%のシェアを持ち、湿気に強い医薬品、栄養補助食品、医療機器の需要によって支えられています。暑い気候条件が保管と輸送中の乾燥剤への依存を高めています。GCC諸国は製薬製造と医療輸入の拡大により主導しています。アフリカでは、必需薬品包装と診断製品の消費が増加していますが、コスト感度が高級グレードを制限しています。医療流通と現地薬品生産の継続的な改善が市場の緩やかな成長を支えています。
市場セグメンテーション:
製品別
- ビーズ
- 顆粒
- パウチ
- 粉末
- ロッド
用途別
- 乾燥剤
- 薬物キャリア
- 吸着剤
- 滑剤
- その他の賦形剤
エンドユース産業別
- 化学品
- 電子機器
- 食品・飲料
- 石油・ガス
- 製薬
- 純度グレード
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
製薬グレードシリカゲル市場の競争環境は、高純度で製薬対応のグレードに焦点を当てたグローバルな化学メーカーと専門のシリカメーカーが特徴です。企業は、吸着効率、粒子の均一性、制御された細孔サイズ、規制認証で競争し、厳しい包装と製剤基準を満たしています。主要な参加者は、先進的な加工ライン、検証済みのGMP施設、ダストフリーの包装ソリューションに投資し、製薬メーカー、診断キット製造業者、契約製造機関からの支持を得ています。戦略的優先事項には、固形剤形、クロマトグラフィー媒体、制御放出薬物送達のための製品カスタマイズが含まれます。いくつかのメーカーは、アジア太平洋と北アメリカでの拠点を拡大し、成長する製剤ハブと輸出市場に対応しています。持続可能性の取り組みが重要性を増し、メーカーは環境への期待に応えるためにリサイクル可能なパウチや再生可能なシリカ媒体を開発しています。製薬会社や研究機関とのパートナーシップは、新しい薬物フォーマットに合わせた共同開発材料をサポートし、革新的なサプライヤーを競争優位に位置づけています。
主要プレーヤー分析
- 富士シリシア化学株式会社
- アルケマ S.A.
- エボニック インダストリーズ AG
- 株式会社トクヤマ
- ジェレスト LLC
- メルク KGaA
- 東ソー株式会社
- ザ PQ コーポレーション
- クラリアント AG
- R. グレース & Co.-Conn.
最近の動向
- 2025年1月、エボニックはシリカとシランのラインを統合し、新たなユニット「スマートエフェクト」を設立し、ネットワークを合理化し地域供給を確保するために米国のシリカ工場2か所の閉鎖を発表しました。
- 2024年12月、アルケマはダウの柔軟包装ラミネート接着剤事業の買収を完了し、製薬包装の結びつきを強化しました。Siliporite® NK10グレードは、医薬品パックの湿気保護においてUSP 670を満たしています。
- 2024年10月、富士シリシアケミカルUSAは、ノースカロライナ州グリーンビルのシリカ施設の拡張と信頼性を強調し、ピット郡の「今年の産業賞」を受賞しました。この施設は製薬の湿気制御ライン全体で使用されています。
レポートのカバレッジ
この調査レポートは、製品、用途、最終用途産業、地理に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 生物製剤や注射剤に適した高純度・低残留シリカゲルの需要が増加します。
- 製薬会社は、制御放出デリバリーのためにカスタマイズされた細孔サイズと粒子設計を採用します。
- クロマトグラフィーグレードのシリカは、不純物プロファイリングとAPIの精製に広く使用されるようになります。
- 持続可能で再生可能なシリカ製品が、大量包装での使い捨て乾燥剤に取って代わります。
- アジア太平洋地域は、グローバルCMOとCRAMのアウトソーシングの増加に伴い、生産能力を拡大します。
- 埃の出ないパウチと製薬適合の包装形式がより強く採用されます。
- 材料供給者と製剤開発者の間のパートナーシップが、用途特化型のグレードを生み出します。
- 自動充填および無菌包装ラインが、診断におけるシリカの使用を増加させます。
- 溶解性向上と再処方されたジェネリック医薬品の研究開発が、シリカベースの薬物キャリアをサポートします。
- 製品の安定性に対する規制圧力が、製薬グレードのシリカを好まれる乾燥剤として維持します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
医薬品グレードのシリカゲル市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2025年から2032年の間に、医薬品グレードのシリカゲル市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた医薬品グレードのシリカゲル市場セグメントはどれですか?
製薬グレードシリカゲル市場の主要企業はどこですか?
2024年に医薬品グレードのシリカゲル市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 医薬品グレードシリカゲル市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の医薬品グレードシリカゲル市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 14.8 billion → 2032: USD 23.56 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 医薬品グレードシリカゲル市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 医薬品グレードシリカゲル市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における医薬品グレードシリカゲル市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 医薬品グレードシリカゲル市場市場の成長要因
- 3.3 医薬品グレードシリカゲル市場市場の抑制要因および課題
- 3.4 医薬品グレードシリカゲル市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 医薬品グレードシリカゲル市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 医薬品グレードシリカゲル市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、医薬品グレードシリカゲル市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 医薬品グレードシリカゲル市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 医薬品グレードシリカゲル市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は医薬品グレードシリカゲル市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 医薬品グレードシリカゲル市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 医薬品グレードシリカゲル市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 医薬品グレードシリカゲル市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 医薬品グレードシリカゲル市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新医薬品グレードシリカゲル市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の医薬品グレードシリカゲル市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の医薬品グレードシリカゲル市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の医薬品グレードシリカゲル市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の医薬品グレードシリカゲル市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの医薬品グレードシリカゲル市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の医薬品グレードシリカゲル市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの医薬品グレードシリカゲル市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 医薬品グレードシリカゲル市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
