
市場概要:
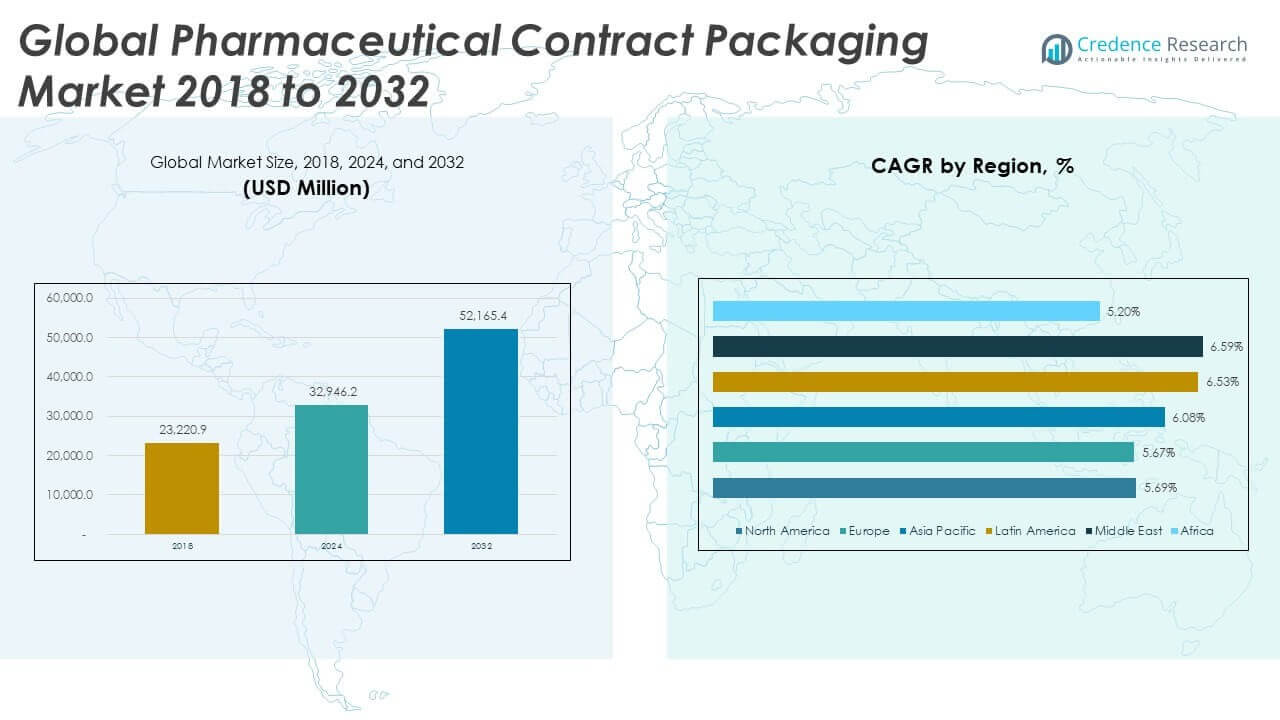
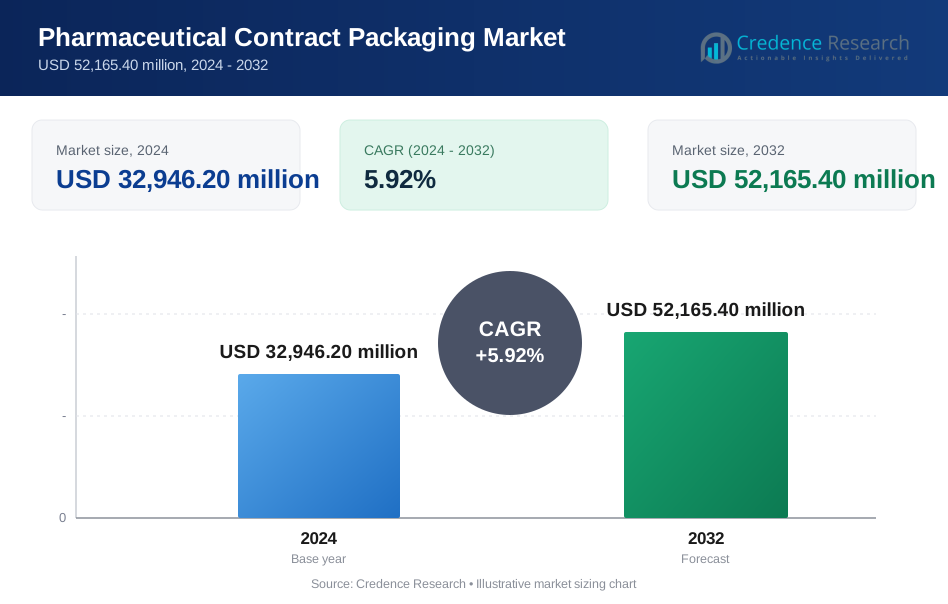
世界の医薬品契約包装市場の規模は、2018年に23,220.90百万米ドルから2024年に32,946.20百万米ドルと評価され、2032年までに52,165.40百万米ドルに達すると予測されており、予測期間中のCAGRは5.92%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の医薬品契約包装市場規模 | 32,946.20百万米ドル |
| 医薬品契約包装市場、CAGR | 5.92% |
| 2032年の医薬品契約包装市場規模 | 52,165.40百万米ドル |
市場は、製薬メーカーによるアウトソーシングの増加により成長しています。製薬会社はコア研究活動により注力しています。包装パートナーはスピード、規模、規制の専門知識を提供します。複雑な投与形態は包装のニーズを増加させます。ブリスター、バイアル、シリンジ包装の需要は引き続き増加しています。厳しい安全性とラベリングの規則が専門的な包装サービスを支えています。バイオ医薬品や特殊医薬品は高度な取り扱いソリューションを必要とします。契約包装業者は自動化とコンプライアンスシステムに投資しています。これらの要因は、ブランド薬とジェネリック薬の長期的な需要を強化します。
北米は強力な製薬生産と厳格なコンプライアンス基準によりリードしています。米国は大手製薬メーカーの間で高いアウトソーシング採用を示しています。ヨーロッパは契約包装専門家の強力な存在感で続いています。ドイツやイギリスのような国々が地域の需要を牽引しています。アジア太平洋地域は急成長している地域として浮上しています。インドと中国はコスト優位性と製造規模の拡大により成長しています。ラテンアメリカと中東は徐々に成長しています。医療アクセスの拡大が将来の地域需要を支えています。
市場インサイト:
- 市場は2018年に23,220.90百万米ドルと評価され、2024年に32,946.20百万米ドルに達し、2032年までに52,165.40百万米ドルに達すると予測されており、CAGRは5.92%で成長しています。
- アジア太平洋地域は約33%のシェアでリードし、ヨーロッパは約27%、北米は約24%で続いており、強力な製薬製造、アウトソーシングの深さ、規制の成熟度によって推進されています。
- アジア太平洋地域は約33%のシェアで最も急成長している地域であり、コスト優位性、高いジェネリック薬の生産量、輸出志向の生産拡大に支えられています。
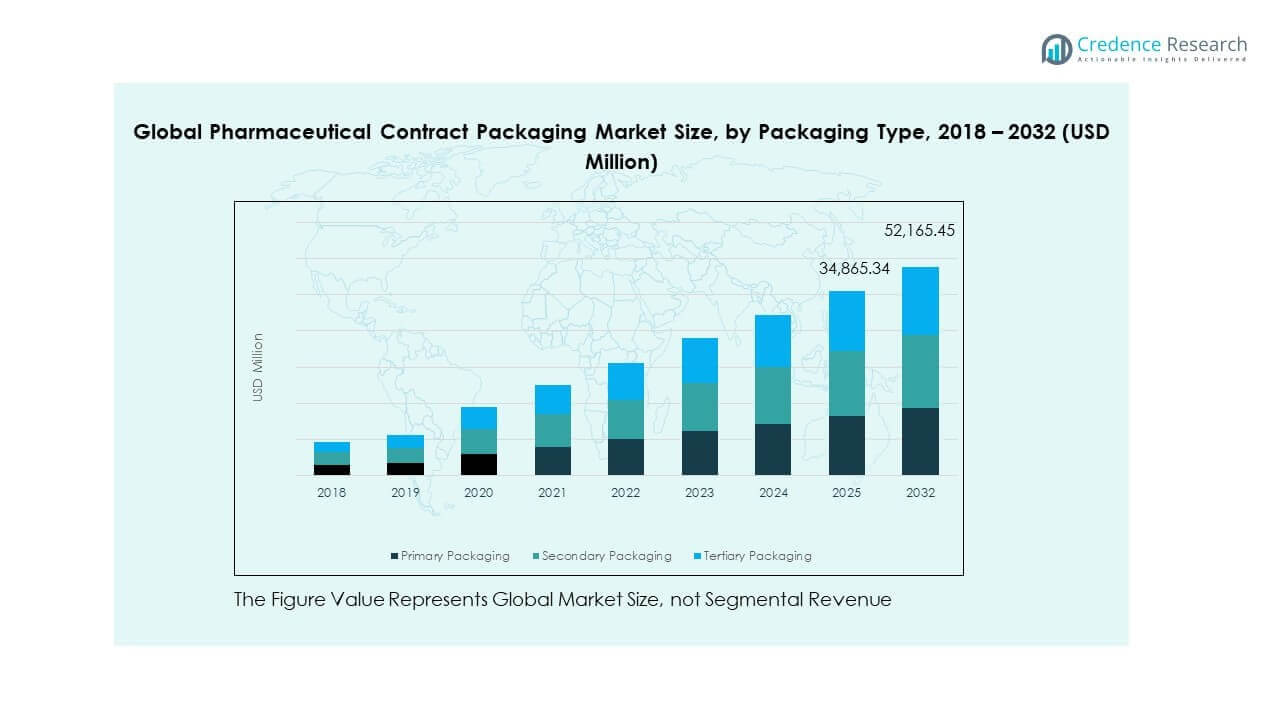
- 包装タイプ別では、二次包装が約42%のシェアを占め、一次包装は約38%を占め、コンプライアンス、ラベリング、製品保護の強い需要を反映しています。
- 三次包装は約20%のシェアを占め、バルク配送の増加、物流効率のニーズ、世界の製薬貿易の成長に支えられています。
市場の推進要因:
製薬メーカーからのアウトソーシング需要の増加
世界の製薬業界における契約包装市場は、製薬メーカー間でのアウトソーシングの増加から恩恵を受けています。企業は固定運用コストを削減することを目指しています。外部パートナーは需要の変動に応じて柔軟なキャパシティを提供します。これにより、市場全体での迅速な製品発売が可能になります。規制の複雑さが企業を専門的な包装プロバイダーに向かわせます。これらのプロバイダーは、世界的な品質基準への準拠を確保します。ジェネリック医薬品の増加により包装作業量が増加します。契約パートナーはピーク生産サイクルを効率的に管理するのを助けます。
- 例えば、カタレントは50以上のグローバル施設を運営し、経口および注射製品のために数百の包装ラインを運営しています。契約パートナーはピークサイクルを効率的に管理します。コンプライアンスサポートがアウトソーシングの決定を強化します。
薬剤投与形式と包装ニーズの複雑化の増加
高度な薬剤投与形式が包装要件を引き上げます。注射剤、生物製剤、組み合わせ製品は精密な取り扱いを必要とします。これにより、無菌および管理された包装サービスの需要が高まります。ユニットドーズおよび患者中心の形式が優先されます。包装の正確さが製品の安定性と安全性を保護します。製薬企業は検証されたプロセスを持つパートナーを好みます。この要因が安定したサービス採用を支えます。技術的専門知識が長期的なアウトソーシングの決定を強化します。
- 例えば、ロンザは複数のサイトで検証された無菌充填ラインを使用して生物製剤をサポートしています。ユニットドーズ形式が患者の安全性を向上させます。製薬企業は実績のある検証記録を持つパートナーを好みます。技術的専門知識が長期契約を推進します。
厳格な規制および安全コンプライアンス要件
規制当局は世界中で厳しい包装基準を施行しています。シリアライゼーションとトレーサビリティのルールがコンプライアンスコストを引き上げます。これにより、実績のある規制システムを持つ企業が利益を得ます。薬剤の安全性に関する懸念がラベルの正確性に対する監視を強化します。改ざん防止包装が標準要件となります。契約包装業者は監査対応の施設に投資します。製薬企業はアウトソーシングを通じてコンプライアンスリスクを軽減します。この要因が持続的な市場依存を推進します。
世界の製薬生産および流通ネットワークの成長
製薬生産は複数の地域にわたって拡大しています。国境を越えた薬剤流通が包装の複雑さを増します。これにより、標準化されたグローバル包装ソリューションの需要が高まります。契約包装業者は多言語ラベルのニーズを管理します。彼らは地理的に迅速なスケーリングをサポートします。製薬輸出はコンプライアンスのある包装形式に依存します。サプライチェーンの効率は専門的なパートナーを通じて向上します。この成長が長期的なサービス需要を支えます。
市場動向:
シリアライゼーションおよびトラック&トレース技術の採用
世界の製薬契約包装市場はシリアライゼーションシステムの強力な採用を示しています。政府はサプライチェーン全体での製品のトレーサビリティを義務付けています。これにより、デジタル包装インフラへの投資が促進されます。契約包装業者は統合されたコーディングシステムを展開します。データキャプチャがリコール対応能力を向上させます。製薬企業はリアルタイムの追跡サポートを重視します。この傾向が流通ネットワーク全体の透明性を向上させます。技術の採用がパートナー選定基準を強化します。
- 例えば、シャープ・パッケージング・サービスは、EUの偽造医薬品指令の要件を完全に遵守し、大規模な処方薬包装ライン全体でのシリアル化をサポートしています。
患者中心およびユニットドーズ包装形式へのシフト
患者中心の包装は市場全体で強い注目を集めています。ユニットドーズパックは服薬遵守と投薬の正確性を向上させます。これはブリスターおよびサシェ包装の需要をサポートします。高齢者や慢性疾患の患者は使いやすい形式を好みます。製薬ブランドは包装デザインを通じてユーザー体験を向上させます。契約包装業者はカスタマイズ能力を提供します。このトレンドはプレミアムサービスの差別化をサポートします。包装デザインは競争要因となります。
- 例えば、カタレントは慢性疾患管理のための服薬遵守に焦点を当てた治療をサポートするために、ユニットドーズブリスター包装の運営を拡大しました。
包装業務における自動化とデジタル統合の増加
自動化は契約包装施設全体に広がっています。ロボット技術は業務の速度と一貫性を向上させます。これによりエラー率と手作業のリスクが減少します。デジタルシステムはバッチ追跡と報告をサポートします。製薬クライアントは高いプロセスの可視性を求めています。自動検査システムは品質保証を確保します。このトレンドは業務効率を向上させます。スマート包装ラインへの投資が続いています。
持続可能で環境に優しい包装材料への注目の高まり
持続可能性は製薬包装戦略において重要性を増しています。クライアントはプラスチック削減とリサイクル可能な材料を好みます。これは材料選択の革新をサポートします。契約包装業者は企業の持続可能性目標に合わせています。軽量包装は物流への影響を減少させます。規制の圧力は環境に優しい実践をサポートします。このトレンドはサプライヤーの資格基準を再構築します。環境コンプライアンスは長期契約に影響を与えます。
市場の課題分析:
地域間の規制の変動性とコンプライアンス管理
グローバルな製薬契約包装市場は複雑な規制の変動に直面しています。各地域は異なる包装ルールを適用しています。これによりコンプライアンス管理コストが増加します。頻繁な規制の更新はプロセスの調整を必要とします。小規模プロバイダーはリソースの制約に直面します。監査準備は常に文書管理を要求します。製薬クライアントはコンプライアンスのギャップがゼロであることを期待しています。この課題は業務のスケーラビリティに影響を与えます。
需要急増時のコスト圧力と容量制約
契約包装業者は運営コストの上昇に直面しています。労働、エネルギー、コンプライアンスの費用が着実に増加しています。これによりサービス全体の利益率が圧迫されています。突然の需要急増は利用可能な容量に負担をかけます。施設の拡張には高い資本投資が必要です。熟練労働力の不足は生産量の成長を制限します。クライアントは短い納期を要求します。これらの要因はサービスの一貫性に挑戦します。
市場の機会:
バイオ医薬品、特殊薬、および臨床試験包装の拡大
世界の製薬契約包装市場は、生物製剤の成長から機会を得ています。特殊薬は高度な包装技術を必要とします。無菌およびコールドチェーンサービスの需要を支えます。臨床試験の量は地域全体で増加しています。小ロット包装は専門的な取り扱いを必要とします。契約包装業者は柔軟な生産モデルを提供します。製薬イノベーターは経験豊富なパートナーを好みます。このセグメントは高価値サービスの成長を支えます。
新興経済における製薬製造の増加
新興市場は製薬製造能力を拡大しています。インド、中国、東南アジアは強い勢いを示しています。これにより、地元の契約包装サービスの需要が生まれます。輸出志向の生産はコンプライアンスのニーズを増加させます。グローバル企業は地域の包装パートナーを求めています。インフラ投資がサービス品質を向上させます。市場参入障壁は徐々に減少しています。この機会は地理的拡大を支えます。
市場セグメンテーション分析:
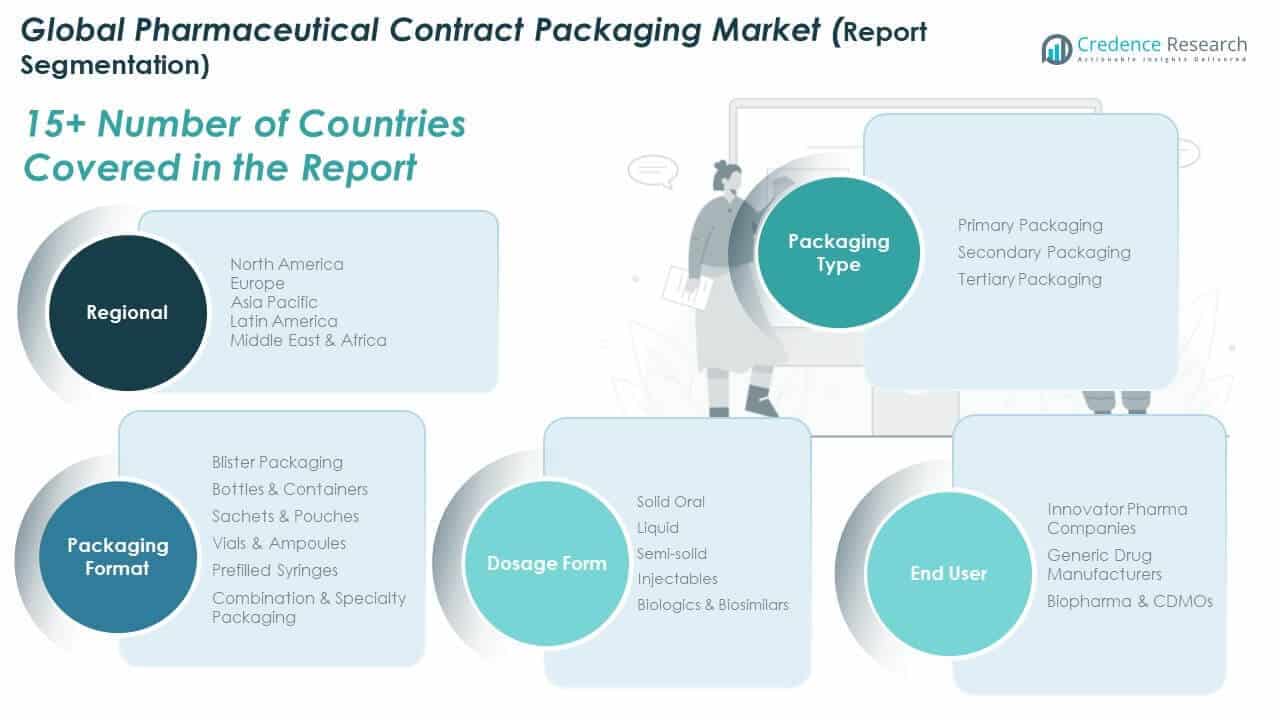
包装タイプ
一次包装は、直接薬物接触と安全性のニーズから重要な役割を果たします。それは完全性、安定性、汚染管理をサポートします。二次包装は保護、ブランディング、規制ラベルを強化します。それはサプライチェーン全体での効率的な取り扱いを可能にします。三次包装は大量移動と物流効率をサポートします。それは大規模な流通中の保管安全性を向上させます。コンプライアンスと規模のニーズにより、3つのタイプすべての需要は安定しています。
- 例えば、Amcorは、規制された薬物包装のために認証済みの湿気および酸素バリア性能を持つ医薬品ブリスターフィルムを供給しています。
包装形式
ブリスター包装は、投与精度と患者の利便性からリードしています。ボトルと容器は大量の固形および液体薬をサポートします。サシェとポーチはユニットドーズおよび試験パックでの使用が増えています。バイアルとアンプルは厳しい無菌ニーズを持つ注射剤に対応します。プレフィルドシリンジは自己投与のトレンドと共に成長しています。複合および特殊包装は複雑な治療法をサポートします。形式の選択は薬物の種類と流通チャネルに依存します。
- 例えば、West Pharmaceutical Servicesは、グローバルな製薬メーカーのために無菌注射剤包装をサポートする年間数十億のエラストマー閉鎖を製造しています。
投与形態
固形経口投与は高い処方量のために支配的です。液体形態は正確なシールと漏れ防止が必要です。半固形包装は局所および皮膚科薬をサポートします。注射剤は無菌および検証済みの包装ラインを必要とします。生物製剤およびバイオシミラーはコールドチェーン対応ソリューションを必要とします。それは高度な取り扱い技術の需要を促進します。投与形態の多様性は契約包装業者のサービス範囲を拡大します。
エンドユーザー
イノベーター製薬会社は、発売を迅速化しコンプライアンスを管理するためにアウトソースします。ジェネリック薬メーカーはコスト効率と規模のサポートを求めます。バイオファーマおよびCDMOは専門の包装パートナーに依存します。それは臨床、商業、ライフサイクルのニーズをサポートします。世界の製薬契約包装市場は、すべてのエンドユーザーからの需要から利益を得ています。各グループは信頼性、柔軟性、および規制の強さを重視します。
セグメンテーション:
包装タイプ別
- 一次包装
- 二次包装
- 三次包装
- ブリスターパッケージ
- ボトル & コンテナ
- サシェ & ポーチ
- バイアル & アンプル
- プレフィルドシリンジ
- コンビネーション & 特殊包装
- 固形経口剤
- 液体
- 半固形
- 注射剤
- バイオ医薬品 & バイオシミラー
- イノベーターファーマ企業
- ジェネリック医薬品メーカー
- バイオファーマ & CDMO
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
地域分析:
北アメリカ
北アメリカのグローバル医薬品契約包装市場の規模は、2018年に55億9855万米ドルから2024年に78億4167万米ドルと評価され、2032年には122億1500万米ドルに達すると予測されており、予測期間中のCAGRは5.69%です。北アメリカは2024年に約24%の市場シェアを占めました。この地域は先進的な医薬品製造能力の恩恵を受けています。アメリカは強力なアウトソーシングの採用によりリードしています。厳格な規制フレームワークが準拠した包装パートナーへの依存を高めています。高いバイオ医薬品の生産が無菌包装の需要を支えています。契約包装業者は自動化とトレーサビリティに投資しています。成熟した医療インフラが安定したサービス需要を支えています。強力な研究開発活動が長期的な成長を維持しています。
ヨーロッパ
ヨーロッパのグローバル医薬品契約包装市場の規模は、2018年に62億6963万米ドルから2024年に87億6840万米ドルと評価され、2032年には136億1518万米ドルに達すると予測されており、予測期間中のCAGRは5.67%です。ヨーロッパは2024年に約27%の市場シェアを占めました。ドイツ、フランス、イギリスが地域の需要を牽引しています。強力な規制監督がアウトソーシングの好みを促進しています。この地域はシリアル化基準の高い採用を示しています。契約包装業者は国境を越えた医薬品流通をサポートしています。バイオファーマ活動が特殊包装の需要を支えています。持続可能性の取り組みが材料選択に影響を与えています。安定した医薬品輸出が市場の継続性を支えています。
アジア太平洋
アジア太平洋地域のグローバル製薬契約包装市場の規模は、2018年に75億8,626万米ドルから2024年に108億5,813万米ドルと評価され、2032年までに173億9,196万米ドルに達すると予測されており、予測期間中のCAGRは6.08%です。アジア太平洋地域は2024年に約33%の市場シェアを持ちました。中国とインドが地域の拡大を牽引しています。コストの利点がアウトソーシングの成長を支えています。ジェネリック医薬品の生産拡大が包装量を増加させています。地域政府は医療製造に投資しています。契約包装業者は急速に能力を拡大しています。輸出志向の生産がコンプライアンスのニーズを高めています。この地域は強い長期的な勢いを示しています。
ラテンアメリカ
ラテンアメリカのグローバル製薬契約包装市場の規模は、2018年に20億3,415万米ドルから2024年に29億9,058万米ドルと評価され、2032年までに49億5,572万米ドルに達すると予測されており、予測期間中のCAGRは6.53%です。ラテンアメリカは2024年に約9%の市場シェアを持ちました。ブラジルとメキシコが地域の需要を牽引しています。地元の医薬品製造の成長がアウトソーシングを支えています。規制の整合性がサービスの採用を改善します。多国籍企業が地域の事業を拡大しています。契約包装業者はコンプライアンス能力を強化しています。医療アクセスの拡大が包装のニーズを支えています。この地域は投資の関心が高まっています。
中東
中東のグローバル製薬契約包装市場の規模は、2018年に11億996万米ドルから2024年に16億3,837万米ドルと評価され、2032年までに27億2,825万米ドルに達すると予測されており、予測期間中のCAGRは6.59%です。この地域は2024年に約5%の市場シェアを持ちました。GCC諸国が製薬投資を牽引しています。地元の生産が輸入依存を減少させています。政府は医療の現地化プログラムを支援しています。契約包装の需要は着実に成長しています。コンプライアンス基準は引き続き改善されています。地域のハブが多国籍パートナーシップを引き付けています。成長は構造的にポジティブなままです。
アフリカ
アフリカのグローバル製薬契約包装市場の規模は、2018年に6億2,232万米ドルから2024年に8億4,907万米ドルと評価され、2032年までに12億7,284万米ドルに達すると予測されており、予測期間中のCAGRは5.20%です。アフリカは2024年に約3%の市場シェアを持ちました。南アフリカが地域の活動を牽引しています。医療インフラの開発が需要を支えています。地元の製造イニシアチブが注目を集めています。契約包装業者は基本的なコンプライアンスサービスに注力しています。輸入代替政策が包装のニーズを促進しています。国際援助が医薬品アクセスプログラムを支援しています。この地域は緩やかだが安定した成長を示しています。
主要プレーヤー分析:
- カタレント・ファーマ・ソリューションズ
- シャープ・パッケージング・サービス
- PCIファーマ・サービス
- サーモフィッシャー・サイエンティフィック
- アムコール
- ノースイースト・ファーマ・パック
- アプター・グループ
- ウエスト・ファーマシューティカル・サービス
- ベリー・グローバル
競争分析:
世界の医薬品受託包装市場は、グローバルおよび地域プレーヤーによる適度な統合を示しています。主要企業は、コンプライアンスの強さ、容量の規模、サービスの幅広さで競争しています。検証済みの無菌および高速包装ラインを持つ企業が有利です。戦略的な焦点は信頼性とターンアラウンドの速さにあります。プレーヤーは自動化とデジタルトレーサビリティツールに投資しています。強力な顧客維持は、監査準備と規制履歴に依存しています。グローバルオペレーターは、大手製薬クライアントのために多地域の拠点を活用しています。中規模企業は、ニッチな能力と柔軟性で競争しています。競争の激しさは主要地域全体で安定しています。
最近の動向:
- 2025年10月、Sharp Packaging Servicesは、北米およびヨーロッパの製薬包装施設ネットワークにわたる包括的な1億ドルのグローバル投資プログラムを発表しました。この投資は、注射剤および経口固形剤の製薬包装サービスの持続的な需要成長に対する同社の信頼を示しています。アメリカでは、この投資によりマサチューセッツ州リーの施設に無菌充填仕上げ能力が追加され、ペンシルベニア州アレンタウンのキャンパスには、最新のプレフィルドシリンジの組立およびラベリングライン、経口固形剤製品用の高速ボトリング機器、自動パウチ充填システムが導入されます。ペンシルベニア州マクンジーの施設は、この投資プログラムを通じて規模を倍増し、注射剤の組立、ラベリング、包装のための新しい生産スイートが追加され、常温倉庫スペースと強化された冷蔵保管がサポートされます。ペンシルベニア州ベツレヘムの施設は、前臨床から商業段階までの臨床サービスを提供しており、新しいコールドチェーン保管、カプセル充填機、および経口固形剤製品用の追加ブリスター包装ラインが装備され、これらの機能は2025年末までに稼働する予定です。ヨーロッパでは、Sharpのオランダ施設がバイアルラベリングおよび注射剤包装のGMP生産能力を強化し、2026年に稼働予定であり、ベルギーでは新しいシリンジブリスタリング生産スイートとともに、追加のコールドチェーンおよび常温保管を組み込んだ大規模な倉庫拡張を行っています。さらに、SharpはBerkshire Sterile Manufacturing (BSM)との優先的パートナーシップを確立し、BSMの独自の100%アイソレーターベースの無菌充填技術を活用して、シリンジ、バイアル、カートリッジの臨床製造サービスを強化しました。世界中に9つのGMP施設を持ち、2,500人以上の従業員を擁するSharpは、製薬クライアントを製品ライフサイクル全体でサポートする包括的なパートナーとしての地位を確立しています。
- Thermo Fisher Scientificは、2025年に戦略的買収を通じて製薬サービス能力を積極的に拡大しました。2025年7月、同社はニュージャージー州リッジフィールドにあるSanofiの最先端の無菌製造施設を買収する契約を発表し、2025年後半の完了を目指しています。リッジフィールド施設は、世界クラスの無菌充填仕上げおよび製薬包装能力を備えた戦略的に価値のある資産であり、200人以上の専門スタッフがThermo Fisherの製薬サービス部門に移行します。拡大されたパートナーシップの下で、Thermo FisherはSanofiの治療ポートフォリオの製造を継続しつつ、米国拠点の製造能力を求める製薬およびバイオテクノロジー顧客基盤に対応するために施設能力を拡大することを約束しました。この買収を補完する形で、Thermo Fisherは2025年9月にSolventumの精製およびろ過事業の買収を完了し、ラボおよびバイオファーマサービスインフラをさらに統合しました。これらの戦略的買収により、Thermo Fisherは製薬顧客に統合された開発、製造、分析サービスを提供できる包括的なソリューションプロバイダーとしての地位を確立しています。
- Aptar Groupは、2025年を通じて積極的な買収およびパートナーシップ戦略を追求し、製薬サービスおよびデジタルヘルス能力を拡大しました。2025年7月、Aptar PharmaはSWK HoldingsからMod3 Pharmaの臨床試験用材料製造能力を買収したことを発表しました。この戦略的買収により、Aptarの初期段階の薬物開発サービスが大幅に強化され、ニュージャージー州のFDA検査済み施設での包括的なcGMPコンプライアンスを備えたフェーズIおよびフェーズII臨床試験のための製剤、充填および仕上げ能力が提供されます。この買収は、経口吸入および鼻用医薬品(OINDP)のcGMP充填仕上げサービスに焦点を当てた既存のパートナーシップに基づいており、Aptarの独自のアクティブマテリアルサイエンスソリューションを活用して、皮膚、眼科、注射剤、および二次包装アプリケーションにおける新しい薬物送達技術の迅速な経路を提供することを可能にしました。
レポートのカバレッジ:
この調査レポートは、包装タイプおよび包装フォーマットセグメントに基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因および制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動態、規制シナリオ、業界を形成する技術的進歩についても探ります。外部要因および世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- ブランド薬およびジェネリック薬の製造業者の間でアウトソーシングの採用が増加します。
- 無菌およびバイオ医薬品の包装需要が着実に拡大します。
- 自動化により、速度、精度、コンプライアンス管理が向上します。
- シリアル化要件がサービス選択基準に影響を与えます。
- アジア太平洋地域が新たな設備投資を引き付けます。
- 持続可能性の目標が包装材料の選択に影響を与えます。
- 臨床試験用包装の需要は依然として強いままです。
- 地域の契約包装業者がサービスの深さを拡大します。
- デジタル追跡可能性がサプライチェーンの透明性をサポートします。
- 長期契約がコンプライアンスとスケーラブルなプロバイダーを優遇します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバル製薬契約包装市場の市場規模はどのくらいで、2032年にはどのくらいになると予測されていますか?
2025年から2032年の間に、グローバル製薬契約包装市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバル製薬契約包装市場のセグメントはどれですか?
グローバル製薬契約包装市場の成長を促進している主な要因は何ですか?
グローバル製薬契約包装市場の主要企業はどこですか?
2024年にグローバル製薬契約包装市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 医薬品契約包装市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の医薬品契約包装市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 32,946.20 million → 2032: USD 52,165.40 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 医薬品契約包装市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 医薬品契約包装市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における医薬品契約包装市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 医薬品契約包装市場市場の成長要因
- 3.3 医薬品契約包装市場市場の抑制要因および課題
- 3.4 医薬品契約包装市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 医薬品契約包装市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 医薬品契約包装市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、医薬品契約包装市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 医薬品契約包装市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 医薬品契約包装市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は医薬品契約包装市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 医薬品契約包装市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 医薬品契約包装市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 医薬品契約包装市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 医薬品契約包装市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新医薬品契約包装市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の医薬品契約包装市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の医薬品契約包装市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の医薬品契約包装市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の医薬品契約包装市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの医薬品契約包装市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の医薬品契約包装市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの医薬品契約包装市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 医薬品契約包装市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
