
市場概要
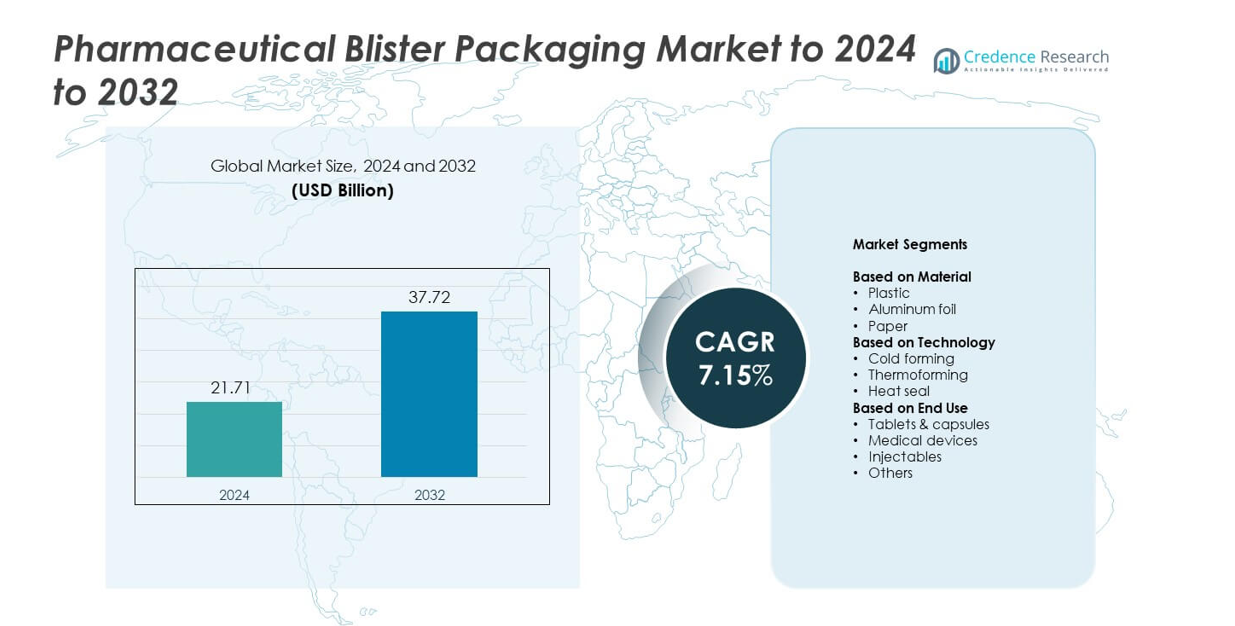
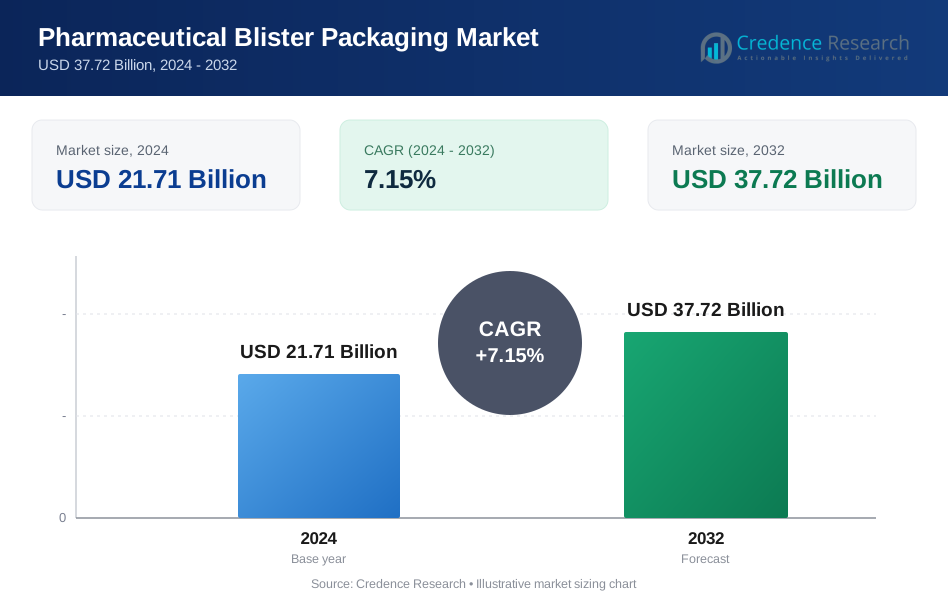
医薬品ブリスターパッケージ市場の規模は2024年に217.1億米ドルと評価され、2032年までに377.2億米ドルに達すると予想されており、予測期間中のCAGRは7.15%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の医薬品ブリスターパッケージ市場規模 | USD 21.71 Billion |
| 医薬品ブリスターパッケージ市場、CAGR | 7.15% |
| 2032年の医薬品ブリスターパッケージ市場規模 | USD 37.72 Billion |
医薬品ブリスターパッケージ市場は、ACG、Amcor、Aptar、Borealis、Constantia、Carcano、Caprihansなどの主要プレーヤー間の激しい競争によって牽引されています。これらの企業は、厳しい医薬品の安全性とコンプライアンス要件を満たすために、高バリア材料、持続可能なラミネート、先進的な熱成形技術に注力しています。北米は成熟した製薬セクターとユニットドース形式の迅速な採用により、2024年には約34.6%のシェアで市場をリードしています。アジア太平洋地域は、大規模な医薬品生産とジェネリック製造の拡大に支えられ、約34.45%のシェアで続いています。ヨーロッパは厳しい規制基準とリサイクル可能なブリスターソリューションの強い採用により、約24%のシェアを持っています。
市場の洞察
- 医薬品ブリスターパッケージ市場は2024年に217.1億米ドルに達し、2032年までに377.2億米ドルに達すると予測されており、CAGRは7.15%で成長しています。 • 安全なユニットドース形式の強い需要が成長を牽引し、タブレットとカプセルは約60.23%のシェアを持ち、ジェネリック医薬品生産の拡大と患者コンプライアンスのニーズに支えられています。 • 高バリアで持続可能なブリスターマテリアルが主要なトレンドを形成し、熱成形はより速い生産と柔軟なデザインにより、技術セグメントで約73.24%のシェアを持っています。 • 激しい競争が企業にリサイクル可能なラミネート、アップグレードされたブリスターライン、強化されたシーリングシステムへの投資を促し、規制圧力が高まっています。 • 地域的には、北米が34.6%のシェアでリードし、アジア太平洋が34.45%、ヨーロッパが24%で続き、ラテンアメリカと中東・アフリカは小規模ながらも安定した拡大を記録しています。
市場セグメンテーション分析:
材料別
医薬品ブリスターパッケージ市場では、プラスチックセグメントが2024年に約51.34%の市場を占めて依然として支配的です。このサブセグメントは、コスト効率、熱成形とシーリングの容易さ、固形経口投与用途での強い採用によりリードしています。プラスチックの成長要因には、軽量パッケージの需要増加、完全性と改ざん防止に関する規制の強調、ジェネリック医薬品の拡大が含まれ、高ボリューム生産に適したプラスチックブリスターフォーマットが支持されています。アルミ箔と紙のセグメントも成長していますが、より小規模な基盤からのものです。
- 例えば、ACG Worldwideは、公式な会社情報と一般的なビジネス情報によると、世界中で20,000台以上の機械設置を完了しています。
技術別
技術のセグメンテーション内では、2024年において、熱成形サブセグメントが医薬品ブリスターパッケージ市場の約73.24%を占めました。熱成形が選ばれる理由は、高いライン速度、優れたパックの視覚的明瞭性、冷間成形と比較した場合の低いツーリングコストを提供するためです。主な成長要因は、固形経口剤の生産増加、カスタマイズされたキャビティデザインの需要、そしてこの方法の恩恵を受ける市販薬や日常使用薬の増加です。バリア保護が重要な場合、特に冷間成形とヒートシール技術が勢いを増しています。
- 例えば、IMAグループのC40ブリスターパッケージングマシンは、医薬品および栄養補助食品の用途向けに設計されており、1分間に最大525個のブリスターを生産できます。
エンドユース別
医薬品ブリスターパッケージ市場のエンドユースでは、2024年に錠剤&カプセルのサブセグメントが約60.23%のシェアを占めました。この支配は、錠剤が世界的に最も一般的な剤形であり、ブリスターパックが利便性、コンプライアンスの利点、製品保護を提供するという事実に起因します。このセグメントの成長は、ジェネリック経口固形薬の拡大、新興市場での医薬品消費の増加、改ざん防止の個別包装の必要性によって促進されています。医療機器、注射剤、その他のエンドユースは小規模ながら拡大しています。
主な成長要因
安全な単回投与包装の需要増加
医薬品ブリスターパッケージは、安全で正確な単回投与形式の需要増加により成長しています。製薬会社は、汚染リスクを減少させ、錠剤やカプセルの服用遵守を向上させるためにブリスターに依存しています。この形式は、改ざん防止シールと湿気や酸素に対する安定した保護をサポートします。処方薬および市販の経口固形剤の拡大がこの需要を強化しています。ブリスターフォーマットがバルクボトルに代わり、安全性、携帯性、投与の正確性が向上する新興市場での成長も加速しています。
- 例えば、WestRockのShellpak Renew服用遵守パッケージは、5,600以上の薬局で調剤され、これまでに5億以上のShellpakパッケージが患者に供給されています。
ジェネリックおよび大量生産薬の成長
ジェネリックの増加は、メーカーが迅速で経済的かつ高出力の包装システムを必要とするため、ブリスターパッケージの需要を押し上げています。ブリスターラインは、強力なシールの完全性と柔軟なキャビティデザインを備えた効率的な大量生産を可能にします。ジェネリック薬の規制承認は世界中で増加し続けており、非常に大きな包装量を駆動しています。製薬会社は、材料使用の削減、ラインの迅速な切り替え、運用コストの低減のためにブリスターパックを好みます。これは、成熟した製薬拠点と新興製薬拠点の両方で持続的な需要を支えています。
- 例えば、Romaco Noack Unity 600 高速ブリスターパッケージングラインは、標準のダブルレーン構成で最大出力600ブリスターに達します。
患者のコンプライアンスと安全性への注力の増加
慢性治療のためにコンプライアンスをサポートする形式を優先する企業が増える中、ブリスターパッケージの採用が拡大しています。ブリスターは、患者が日々の服用量を追跡し、自己投与の正確性を向上させるのに役立ちます。高齢者に優しく、子供に対して安全な形式の推進も、先進的なブリスターデザインの開発を促進します。医療専門家は、臨床および家庭環境での投薬エラーを最小限に抑えるためにパックベースの投薬を推奨しています。これらのコンプライアンス駆動のニーズは、製薬ブランドがバルク容器からカレンダー化された、または明確に区画化されたブリスター形式に移行することを促します。
主要なトレンドと機会
高バリア性および持続可能な材料へのシフト
主要なトレンドは、先進的なバリア構造とエコデザインされた材料へのシフトです。湿度に敏感な薬剤や生物製剤の処方が増加しており、高バリアラミネートが必要で、これによりコールドフォームや強化されたフォイルシステムの採用が増加しています。同時に、持続可能性の方針が企業にプラスチック使用の削減とリサイクル可能またはバイオベースの材料の採用を促しています。この二重のニーズが、新しい多層フィルムや単一材料デザインの機会を生み出します。バリアプラス持続可能なソリューションに投資するパッケージングプロバイダーは、強力な長期的な利点を得ます。
- 例えば、2021年7月にHuhtamakiとSyntegonは、FSC認証を受けたヨーロッパの供給者から調達した再生可能な紙に先進的なバリアコーティングを施した紙ベースのソリューションであるPush Tab紙タブレットブリスターを発表しました。このソリューションは、2021年のドイツ包装賞で持続可能性部門を受賞し、75%以上が紙ベースの材料で構成され、Syntegonの独自の紙成形技術を使用して材料を加工・形成しています。
ブリスターパッケージングラインの自動化とデジタル化
企業がより高い精度、生産性、追跡可能性を目指す中、自動化が拡大しています。先進的なブリスターマシンは、ビジョン検査、リアルタイムモニタリング、自動拒否システムを統合し、厳格な国際規制へのコンプライアンスをサポートします。デジタル印刷とシリアル化は、個別化された治療法、偽造防止、小ロット生産の新しい機会を生み出します。製薬企業は、労働コストの削減、エラーの減少、迅速な切り替えの恩恵を受けます。このトレンドは、世界中の工場でスマートブリスターパッケージングシステムへの投資を強化します。
- 例えば、2022年にドイツ包装賞ゴールドを受賞したSyntegonのVersynta microBatchは、完全に自動化された生産セルで、120から500の注射器を1時間あたりに充填し、製薬処理と検査を統合しています。
主要な課題
材料費の上昇とサプライチェーンの不安定性
材料価格の変動は、ブリスターパッケージングメーカーにとって大きな課題です。PVC、PVDC、アルミニウム、特殊ラミネートのコストは、エネルギー価格、原材料不足、地政学的圧力によって変動します。これらの変動は生産費用を増加させ、製薬パートナーとの長期計画を複雑にします。サプライチェーンの混乱もフィルムやフォイルの納品を遅らせ、企業により大きな在庫を保持させたり、代替材料へのシフトを強いることになります。これらの圧力を管理することは、多くのパッケージングサプライヤーにとって依然として困難です。
厳格な規制と持続可能性へのコンプライアンス圧力
医薬品包装に関する規制基準は世界中で厳しくなり続けており、コンプライアンスの複雑さが増しています。バリアの完全性、チャイルドレジスタンス、シリアル化、リサイクル可能性の要件は、ブリスターパッケージの材料とツーリングの継続的な再設計を求めています。持続可能性の義務はさらに圧力を加え、企業はバリア性能と環境への影響の軽減を両立させなければなりません。これらの期待を満たすには、研究開発、試験、認証への高い投資が必要です。小規模なメーカーはこれらのコストに苦しむことが多く、革新と世界的な拡大が遅れます。
地域分析
北米
北米地域は、2024年の医薬品ブリスターパッケージ市場で約34.6%の市場シェアを保持しました。この地域は、確立された医薬品産業、高い医療費、ユニットドーズ包装を奨励する強力な規制フレームワークの恩恵を受けています。米国とカナダのメーカーは、厳しい患者安全性とコンプライアンス要件を満たすために、先進的なブリスターテクノロジーと持続可能な材料を採用しています。成長は、ジェネリック薬の拡大、患者中心の包装ソリューション、外来および在宅療法の採用増加によって推進されています。
ヨーロッパ
ヨーロッパは、2024年の医薬品ブリスターパッケージ市場で約24.0%を占めました。この地域には、医薬品製造の集中度が高く、包装廃棄物削減と製品トレーサビリティに関する厳格な規制があります。これらの要因は、包装プロバイダーに高バリア材料、偽造防止機能、リサイクル可能な形式への投資を促します。市場の成長は、ドイツ、フランス、英国での改ざん防止およびチャイルドレジスタントブリスターパックの強い需要によって支えられています。持続可能性のイニシアチブと2030年頃の規制の義務は、エコフレンドリーなブリスターソリューションへの移行をさらに加速させています。
アジア太平洋
アジア太平洋は、2024年の医薬品ブリスターパッケージ市場で約34.45%を占め、最も成長が速い地域です。中国、インド、東南アジアでの急速な医薬品生産の拡大が高いブリスター需要を促進しています。市場の成長は、慢性疾患の有病率の上昇、医療アクセスの増加、低コストの製造によって支えられています。政府は有利な政策を通じて地元生産を支援し、主要なグローバル包装企業を引き付けています。この地域では、国内外の要件を満たす持続可能でスマートなブリスターフォーマットの需要も高まっています。
ラテンアメリカ
ラテンアメリカは、2024年の医薬品ブリスターパッケージ市場で約7%から8%の推定シェアを保持しました。この地域の成長は、医薬品アクセスの拡大、医療費の増加、ジェネリック薬の浸透の増加によって推進されています。包装コンバーターは、より厳しい規制に対応し、ユニットドーズブリスターシステムを採用するためにアップグレードしています。市場は経済の変動性やインフラのギャップから制約を受けていますが、ブラジル、メキシコ、チリでは包装のアップグレードとコスト効果の高いブリスターフォーマットの需要増加の機会があります。
中東・アフリカ
中東・アフリカ地域は、2024年の医薬品ブリスターパッケージ市場で約6%から7%の推定シェアを占めました。成長は、医療費の増加、湾岸地域での医薬品製造拠点の拡大、患者安全包装に対する規制の注力によって推進されています。ワンドーズ療法形式の開発と輸入代替戦略がブリスターの採用を支援しています。課題にはインフラの不均一性、地元製造能力の制限、規制の不整合が含まれますが、持続可能性と地域生産への投資が注目すべき機会を提供しています。
市場セグメンテーション:
材料別
- プラスチック
- アルミホイル
- 紙
技術別
- コールドフォーミング
- サーモフォーミング
- ヒートシール
最終用途別
- 錠剤 & カプセル
- 医療機器
- 注射剤
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
医薬品ブリスターパッケージ市場は、Constantia、Borealis、ACG、Carcano、Aptar、Amcor、Caprihansの間で活発な競争が見られます。競争環境は、高バリア材料への継続的な投資、成形技術の向上、持続可能なパッケージフォーマットによって形成されています。企業は、経口固形製剤の増加と世界的なコンプライアンス要件の高まりを支えるために、サーモフォーミングとコールドフォームの能力拡大に注力しています。多くのメーカーは、能力の追加、技術協力、自動化されたブリスターラインのアップグレードを通じて地域での存在感を強化しています。リサイクル可能な構造、プラスチック削減ラミネート、よりスマートなシーリングシステムの革新が、主要市場での規制圧力が強まる中で差別化を促進しています。競合他社はまた、品質管理の強化、デジタル検査の統合、効率性と信頼性を求める製薬クライアント向けのカスタマイズオプションの拡大に注力しています。
主要プレイヤー分析
- コンスタンティア
- ボレアリス
- ACG
- カルカーノ
- アプター
- アムコール
- カプリハンズ
最近の展開
- 2025年、アムコールはPFAS規制に準拠した画期的な単一PE、PVCおよびアルミニウムフリーのサーモフォームブリスターシステムであるAmSky™を引き続き推進し、硬質および柔軟なPEストリームでのリサイクルを目指しました。
- 2024年、バイエルはAleve OTC薬ブランド向けに初のポリエチレンテレフタレート(PET)ブリスターパックを開発・発売し、PVCを排除することで18%軽量化し、炭素排出量を38%削減しました。
- 2023年、コンスタンティア・フレキシブルズは、バリア性能を維持しながらプラスチック含有量を削減し、リサイクル性を向上させるために、PVCをポリエチレンシーリング層に置き換えた冷間成形箔ブリスターシステムであるREGULA CIRCを発売しました。
レポートのカバレッジ
この調査レポートは、素材、技術、エンドユースおよび地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。また、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場ダイナミクス、規制シナリオ、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- 安全で準拠したユニットドーズ包装の需要が高まるにつれて、市場は拡大します。
- 高バリアフィルムの採用が進み、湿気に敏感な複雑な薬品をサポートします。
- 持続可能性が新しいデザインを形作り、プラスチック使用を削減し、リサイクル性をサポートします。
- 自動化とスマート包装ラインが出力を増やし、運用エラーを減らします。
- ブリスターフォーマットは、ジェネリック薬品生産が増加する新興市場で注目を集めます。
- 製薬会社は、子供に安全で高齢者に優しいデザインにより多く投資します。
- デジタル印刷とシリアライゼーションが偽造防止対策を強化します。
- 高保護薬品ニーズのために、冷間成形ブリスターソリューションの需要が増加します。
- 世界的な規制圧力が材料革新と安全な包装フォーマットを加速します。
- 製薬会社と包装技術プロバイダー間のパートナーシップが強化されます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
製薬ブリスター包装市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、製薬用ブリスターパッケージ市場はどの程度の年平均成長率で成長すると予測されていますか?
製薬用ブリスターパッケージ市場の主要な市場はどこですか?
製薬ブリスターパッケージ市場の成長の主要な要因は何ですか?
製薬用ブリスターパッケージ市場における主要なセグメントは、コンポーネント別でどれですか?
製薬ブリスターパッケージ市場において、タイプ別の主要セグメントはどれですか?
製薬ブリスターパッケージング市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 医薬品ブリスターパッケージ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の医薬品ブリスターパッケージ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 21.71 Billion → 2032: USD 37.72 Billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 医薬品ブリスターパッケージ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 医薬品ブリスターパッケージ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における医薬品ブリスターパッケージ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 医薬品ブリスターパッケージ市場市場の成長要因
- 3.3 医薬品ブリスターパッケージ市場市場の抑制要因および課題
- 3.4 医薬品ブリスターパッケージ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 医薬品ブリスターパッケージ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 医薬品ブリスターパッケージ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、医薬品ブリスターパッケージ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 医薬品ブリスターパッケージ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 医薬品ブリスターパッケージ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は医薬品ブリスターパッケージ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 医薬品ブリスターパッケージ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 医薬品ブリスターパッケージ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 医薬品ブリスターパッケージ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 医薬品ブリスターパッケージ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新医薬品ブリスターパッケージ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の医薬品ブリスターパッケージ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の医薬品ブリスターパッケージ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の医薬品ブリスターパッケージ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の医薬品ブリスターパッケージ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの医薬品ブリスターパッケージ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の医薬品ブリスターパッケージ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの医薬品ブリスターパッケージ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 医薬品ブリスターパッケージ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
