
ペットフードとサプリメント市場の概要:
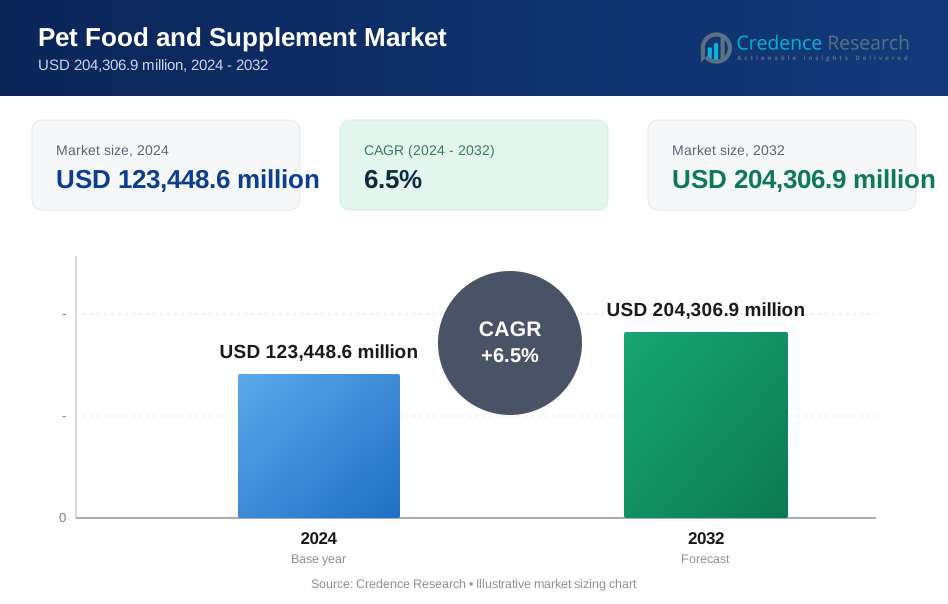
ペットフードとサプリメント市場の規模は2024年に123,448.6百万米ドルと評価され、2032年までに204,306.9百万米ドルに達すると予測されており、予測期間中のCAGRは6.5%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のペットフードとサプリメント市場規模 | 123,448.6百万米ドル |
| ペットフードとサプリメント市場、CAGR | 6.5% |
| 2032年のペットフードとサプリメント市場規模 | 204,306.9百万米ドル |
ペットフードとサプリメント市場の主要プレーヤーには、Mars Petcare、Nestlé Purina Petcare、Hill’s Pet Nutrition、Blue Buffalo、The J.M. Smucker Companyが含まれます。これらの企業は、強力なグローバル流通、製品革新、信頼性のあるブランドエクイティによりリードしています。Zesty PawsとVirbacは、健康に特化した専門的な処方でサプリメント分野で急速に拡大しています。Wellness Pet Food、Champion Petfoods、Diamond Pet Foodsは、プレミアムバイヤーを対象とした自然およびオーガニック製品で競争しています。北米は2024年に35%の市場シェアを保持し、高いペット所有率、プレミアム化、強力なeコマース浸透により主導的な地域となっています。ヨーロッパとアジア太平洋が主要な成長地域として続きます。

ペットフードとサプリメント市場の洞察
- ペットフードとサプリメント市場は2024年に123,448.6百万米ドルと評価され、2032年までに204,306.9百万米ドルに達すると予測されており、CAGRは6.5%です。
- ペットの人間化の進行、予防ケアの認識の高まり、プレミアム、オーガニック、機能性栄養の需要の増加が、すべての製品カテゴリで市場の成長を促進しています。
- マルチビタミンはアプリケーションセグメントで30%以上のシェアを持ち、犬はペットセグメントで40%以上のシェアを持ち、犬の健康に対する高い支出が要因です。
- 市場は、Mars Petcare、Nestlé Purina Petcare、Hill’s Pet Nutrition、Blue Buffaloなどの主要プレーヤーが支配しており、新興ブランドがサプリメントとオーガニック製品で注目を集めています。
- 北米は市場の35%を占め、ヨーロッパが27%、アジア太平洋が21%で続きますが、発展途上地域では規制の不一致と価格感度が市場浸透を制約し続けています。
ペットフードとサプリメント市場のセグメンテーション分析:
ペット別
犬のセグメントはペットフードとサプリメント市場を支配しており、2024年には全体の40%以上を占めています。犬の健康、予防ケア、機能性栄養に対する高い支出が需要を促進しています。犬の飼い主は、関節サポート、消化、免疫をターゲットにしたカスタマイズされた製品を積極的に購入しています。猫は都市部の家庭での採用が増加し、猫専用の栄養に対する関心が高まっているため、続いています。淡水魚やその他の小型ペットはわずかに貢献していますが、ニッチなコミュニティからの安定した需要があります。水生ペットフードとサプリメントは、観賞魚のケアへの関心の高まりから利益を得ています。
- 例えば、Mars PetcareとNestlé Purinaは共に世界のペットフード業界をリードしており、Marsは単独で犬用フード経済のドライカテゴリーの約38.9%を、Nestlé Purinaは約33.2%を占めています(経済ドライ犬用フードデータ)。
用途別
マルチビタミンは、その幅広い健康への訴求力と日常使用の性質に支えられ、30%以上の市場シェアを持っています。消費者はそれを免疫、代謝、長寿のための基礎的なサプリメントと見なしています。皮膚&被毛と股関節&関節のカテゴリーも特に高齢ペットやプレミアムセグメントで注目を集めています。プレバイオティクス&プロバイオティクスは、消化器系の健康意識と獣医の推奨により需要が高まっています。都市のストレスや旅行関連の不安の中で、落ち着きサプリメントの人気が高まっています。「その他」のカテゴリーには、特定の状態に特化した製品が含まれ、製品の多様性の拡大に寄与しています。
- 例えば、マルチビタミンサプリメントは、ペットの全体的な健康をサポートするために、ビタミンA、B、C、D、Eを提供します(サプリメントの機能)。
ソース別
2024年には、従来の製品が65%以上のシェアを持ち、市場をリードしています。これは手頃な価格と広範な入手可能性によるものです。大量市場のブランドは、ボリューム効率とより広い消費者へのリーチのために従来の調達を好みます。しかし、ペットの人間化とクリーンラベル成分を好む飼い主の嗜好により、有機ペットフードとサプリメントは急速に成長しています。都市部や裕福な購入者は、安全性、持続可能性、プレミアム価値が認識されるため、有機製品にますますシフトしています。このセグメントでは、認証と透明な調達がブランドの忠誠心に影響を与え続けています。
ペットフードとサプリメント市場の主要成長要因
ペットの人間化とプレミアム化の高まり
ペットの人間化の傾向の高まりが、ペットフードとサプリメント市場を大きく牽引しています。ペットの飼い主はますます動物を家族の一員として扱い、高品質の食品やウェルネス製品への支出が急増しています。免疫、消化、皮膚、関節の健康をサポートするプレミアムな配合が強く採用されています。消費者は、オメガ脂肪酸、プロバイオティクス、マルチビタミンなどの機能性成分を優先し、人間の健康トレンドを反映しています。このシフトにより、ブランドはクリーンラベル、有機、品種特化の提供を拡大するようになりました。都市化と小規模な家庭がペットとの感情的な絆をさらに強化し、カスタマイズされた栄養の需要を高めています。ソーシャルメディアとデジタルマーケティングが認知度を高め、インフルエンサー主導のキャンペーンが信頼と可視性を生み出しています。全体として、プレミアム化は可処分所得の増加と長期的なペットの健康に投資する意欲と一致しています。
- 例えば、2024年には北米が世界のペットサプリメント需要のほぼ半分を占めており、プレミアムペットケア製品への高い支出を反映しています。
獣医の推奨と認識向上キャンペーンの拡大
獣医の推奨は、特にサプリメントに関して、ペットの飼い主の意思決定において重要な役割を果たします。クリニックやペット病院は、関節炎、消化器障害、不安症などの慢性的な問題に対する栄養介入を推進しています。獣医師はまた、特に高齢のペットや特定の品種に特有の脆弱性を持つペットに対して、予防ケアのためのサプリメントを推奨しています。これらの専門的な推奨は、消費者の信頼を高め、製品の信頼性を向上させます。同時に、ブランドや非営利団体によるペットの健康意識向上キャンペーンは、飼い主に食事を超えた栄養の重要性を教育します。オンラインプラットフォーム、小売店、獣医クリニックは、主要な教育チャネルとして機能します。この信頼できる専門家の指導と広範な情報提供の二重の影響により、製品の試用と長期的な採用が増加し、市場の拡大を大幅に促進します。
- 例えば、ネスレ・ピュリナのような大手企業は、2024年に製品の信頼性を強化するために獣医師推奨のサプリメントラインを立ち上げました。
電子商取引と直接消費者向けチャネルの成長
電子商取引と直接消費者向け(DTC)モデルは、ペットフードとサプリメントの風景を変えています。オンラインプラットフォームは、幅広い製品ラインナップ、サブスクリプションモデル、そして時間に追われる都市部の消費者にアピールする宅配の利便性を提供しています。デジタルファーストブランドは、データ駆動の推奨とターゲットマーケティングを通じてパーソナライゼーションに焦点を当てています。特にTier-1およびTier-2都市での物流の強化により、専門製品のタイムリーな配送が可能になります。インフルエンサーマーケティング、製品レビュー、バンドルサブスクリプションプランは、顧客の維持とリピート購入を促進します。電子商取引はまた、物理店舗でのニッチまたはプレミアム製品の入手可能性のギャップを埋めます。モバイルコマースとロイヤルティプログラムの台頭は、オンラインペットケア小売の成長をさらに促進します。この傾向は、ブランドと顧客の関係を強化し、より広い地理的範囲での市場到達を加速します。
ペットフードとサプリメント市場の主要なトレンドと機会
自然で機能的な成分の需要の急増
自然、オーガニック、機能的なペットサプリメントは、成分の安全性に対する監視の強化により、著しい成長を見せています。ペットの飼い主は、人工添加物、フィラー、または合成保存料を含まない製品を求めています。ターメリック、CBD、グルコサミン、コラーゲンなどの機能的成分は、特定の利益をもたらすために人気を集めています。クリーンラベルの透明性と持続可能性の主張は、健康志向の買い手に共鳴します。ソーシングのトレーサビリティと科学的に裏付けられた有効性を強調するブランドが信頼を獲得し、棚スペースを確保しています。このトレンドは、オーガニック処方、限定成分ダイエット、またはライフステージに合わせたサプリメントを開発する企業に成長の機会を提供します。グレインフリー、アレルゲンフリー、ホリスティック栄養セグメントへの拡大は、消費者の期待の進化と成分の明確さに向けた規制の変化に一致しています。
- 例えば、生理的健康サポートのために、バイオアクティブ化合物を含む植物由来の食事添加物がコンパニオンアニマルの栄養においてますます採用されています。
パーソナライゼーションと技術対応のペット栄養
パーソナライズされたペット栄養は、市場における大きな機会として浮上しています。ブランドは現在、ペットの品種、年齢、体重、活動レベル、医療履歴に合わせたサプリメントや食事を提供しています。DNAに基づく栄養と腸内マイクロバイオームのテストにより、より正確な製品推奨が可能になります。スマートデバイスやアプリは消費パターン、活動、健康指標を追跡し、データ駆動型の食事プランを作成します。この技術のペットウェルネスへの統合は、エンゲージメントとロイヤルティを高めます。ペットのサブスクリプションサービスは、定期的な配送と適応型の処方オプションを通じて、パーソナライゼーションをさらに強化します。このトレンドは、消費者の積極的でカスタマイズされたケアへの欲求と一致し、製品デザイン、診断、デジタルプラットフォームにおける革新の機会を提供します。
ペットフードとサプリメント市場の主要な課題
規制の複雑さとグローバルな標準化の欠如
ペットフードとサプリメント業界は、地域ごとの規制の不一致に直面しています。人間の栄養補助食品とは異なり、ペット製品には安全性、ラベル表示、健康に関する主張のための統一された基準が欠けていることが多いです。一部の国ではサプリメントを飼料添加物として扱い、他の国では獣医製品として分類するため、コンプライアンスの道筋が不明確になります。この標準化の欠如は、グローバルな拡大を複雑にし、製品の発売を遅らせます。小規模ブランドは高いコンプライアンスコストと承認の遅れに直面し、市場参入を制限します。さらに、異なる成分承認リストやテストプロトコルが処方やマーケティング戦略に挑戦をもたらします。規制のギャップにより、低品質または誤解を招く製品が市場に参入し、消費者の信頼を危険にさらすこともあります。
価格感度と新興市場での浸透の限界
意識の高まりにもかかわらず、価格は多くの発展途上国で主要な障壁となっています。プレミアムペットサプリメントは通常、標準的なペットフードよりも高価であり、価格に敏感なセグメントでの大量採用を妨げています。獣医の指導の限られた提供と、地方や半都市部での小売浸透の不足が成長をさらに遅らせます。文化的要因も、専門的なペット栄養の必要性を低く見積もることがあります。これらの市場では、低コストの汎用製品を提供する地元ブランドが支配しており、プレミアムまたはニッチなグローバルプレーヤーの成長機会を制限しています。この課題を克服するには、収入レベルや地域の好みに合わせた価格戦略、意識向上キャンペーン、ローカライズされた製品開発が必要です。
ペットフードとサプリメント市場の地域分析
北アメリカ
北アメリカは、2024年に35%以上のシェアでペットフードとサプリメント市場をリードしています。この地域は、高いペット所有率、可処分所得の増加、プレミアムおよびオーガニック製品への強い需要から恩恵を受けています。アメリカ合衆国は、先進的な獣医インフラ、広範なeコマースの採用、ペットウェルネスへの関心の高まりによって成長を牽引しています。消費者は機能的で品種特有の処方を優先します。カナダは、規制の明確さと専門小売チェーンによって支えられた安定した市場拡大を続けています。高い認知度と確立されたブランドが競争環境を支配し、パーソナライゼーションとサブスクリプションベースの配送モデルにおける革新が北アメリカの市場リーダーシップをさらに強化しています。
ヨーロッパ
ヨーロッパは、厳しい動物福祉規制とペット栄養への強い関心により、世界市場の約27%を占めています。ドイツ、イギリス、フランスなどの国々は、自然で機能的なサプリメントの採用をリードしています。この地域では、オーガニック製品や持続可能性ラベルの製品に対する需要も増加しています。ペットの人間化は特に都市部で製品の好みに影響を与え続けています。小売業者はオンラインプラットフォームやプライベートラベルソリューションを通じて提供を拡大しています。EU全体での規制の調和が市場の一貫性を高め、革新と国境を越えた取引を促進しています。ヨーロッパは成熟した市場でありながら進化を続けており、倫理的な調達と健康志向の製品にますます重点を置いています。
アジア太平洋
アジア太平洋は、ペットフードとサプリメント市場の約21%を占め、世界で最も急速な成長率を示しています。中国、日本、韓国、インドの都市部でのペットの採用の増加が需要を促進しています。ライフスタイルの変化と中産階級の増加がプレミアム製品や輸入製品への支出を支えています。日本は先進的なペットケアサービスでリードし、中国の電子商取引の急成長が製品アクセスと認知を加速させています。インドなどの新興市場では、従来のサプリメントとハーブサプリメントの両方のカテゴリーで成長が見られます。地元およびグローバルブランドはデジタルチャネルと小売パートナーシップを通じて積極的に拡大し、アジア太平洋を重要な成長の最前線としています。
ラテンアメリカ
ラテンアメリカは、都市化の進展とペット栄養に対する認識の高まりに支えられ、約10%の市場シェアを占めています。ブラジルとメキシコが主要市場で、機能性製品や強化製品の需要が高まっています。この地域の獣医サービスの改善と中産階級の拡大がサプリメントの採用を促進しています。オンライン小売と専門ペットストアがプレミアム製品の入手可能性を高めています。しかし、価格感度は依然として課題であり、地元ブランドが手頃な価格であるためにしばしば支配的です。教育イニシアチブと獣医パートナーシップは、製品理解を向上させ、ラテンアメリカ全体の都市部および準都市部での成長を促進するために不可欠です。
中東・アフリカ(MEA)
中東・アフリカ地域は約7%の市場シェアを持ち、ペットの採用の増加と小売インフラの拡大によって安定した成長を遂げています。UAEやサウジアラビアなどの湾岸諸国が地域の需要をリードしており、高所得世帯とペットの健康意識の高まりに支えられています。ペットフードとサプリメントはプレミアム小売チャネルでの支持を得ており、地元の流通パートナーシップが製品アクセスを改善しています。アフリカでは、認識の限界と価格感度の高さにより市場浸透がまだ低いですが、獣医ネットワークが拡大する都市部で成長の機会があります。MEAは、長期的な潜在力を持つ新興市場であり続けています。
ペットフードとサプリメント市場のセグメンテーション:
ペット別
- 犬
- 猫
- 淡水魚
- その他
用途別
- マルチビタミン
- 皮膚と被毛
- 股関節と関節
- プレバイオティクスとプロバイオティクス
- 鎮静
- その他
ソース別
- オーガニック
- 従来型
流通チャネル別
- オフライン
- オンライン
食品タイプ別
- ウェットフード
- ドライフード
- スナック/トリーツ
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
ペットフードとサプリメント市場の競争環境は非常に集中しており、強力なブランド認知、多様な製品ポートフォリオ、広範な流通ネットワークにより、グローバルプレーヤーが支配しています。Mars Petcare、Nestlé Purina Petcare、Hill's Pet Nutritionなどの企業は、継続的な製品革新、プレミアム製品の提供、戦略的買収を通じて市場をリードしています。Blue Buffalo、Champion Petfoods、Wellness Pet Foodなどの中堅ブランドは、健康志向の消費者をターゲットに、自然、グレインフリー、有機製品に注力しています。Zesty PawsやVirbacのようなサプリメントに特化した企業は、臨床研究に裏付けられた特定の状態に対応する処方を提供することで注目を集めています。市場参加者は、eコマース、プライベートラベル、サブスクリプションモデルを活用して顧客維持を強化しています。パーソナライズされた栄養とクリーンラベルの需要の高まりが、全体的なR&D投資を促進しています。地域拡大、獣医との提携、デジタルエンゲージメント戦略は、競争優位性を得るための中心的な要素です。全体として、市場は革新、透明性、ターゲットを絞った健康を主要な競争パラメータとして急速に進化しています。
主要プレイヤー分析
- ブルーバッファロー
- Zesty Paws
- Virbac
- ヒルズペットニュートリション
- Champion Petfoods
- Merrick Pet Care
- Ainsworth Pet Nutrition
- Spectrum Brands
- Wellness Pet Food
- Nutro Products
- Mars Petcare
- Big Heart Pet Brands
- The J.M. Smucker Company
- Nestlé Purina Petcare
- Diamond Pet Foods
最近の展開
- 2025年3月、Vegan Mineralsは、人間、ペット、植物の健康のための持続可能な栄養ソリューションの供給者として、100%植物由来の持続可能なカルシウム成分Calceaの発売を発表しました。このクリーンラベルで植物由来のカルシウム代替品を提供することで、Vegan Mineralsはミネラル栄養を再定義することを目指しています。同社によれば、自然なハニカム構造を持ち、優れた吸収を誇ります。この成分は、ブラジル沖で見つかる石灰化した微細藻類Lithothamnionから供給されています。
- 2025年2月、Elanco Animal Health Incorporatedは、犬と猫のための獣医師が処方したサプリメントライン「Pet Protect」の発売を発表しました。Pet Protectは、ペットの多様な健康ニーズに応えるために特別に設計された、現代的で科学的に裏付けられたサプリメントラインとして登場しました。米国ペットヘルスおよびグローバルデジタルトランスフォーメーション担当エグゼクティブバイスプレジデントのBobby Modi氏は、「これは、ペットの健康と幸福を向上させることに対する我々の献身を強調し、このダイナミックな市場での成長と足跡の拡大を促進します」と述べました。
- 2024年8月、複数の受賞歴を持つ獣医推奨の自然ペットウェルネスブランドPet Honestyは、最新のフォーマット革新である液体サプリメントを発売しました。この高度なコレクションには、Hip + Joint Health、Skin + Coat Health、10-in-1 Multivitaminが含まれており、ペットの一般的な健康ニーズに対応するために設計されており、便利で簡単に分配できるフォーマットで、食事時間をさらに美味しくします。
レポートのカバレッジ
この調査レポートは、ペット、用途、ソース、流通チャネル、食品タイプ、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する規制シナリオや技術革新についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 個別化されたペット栄養や品種特有のサプリメントの需要は引き続き増加するでしょう。
- 電子商取引とサブスクリプションベースの配送モデルは、市場アクセスとリテンションを拡大します。
- オーガニックおよびクリーンラベル製品は、健康志向のペットオーナーの間でさらに注目を集めます。
- 企業は、特定の健康状態を対象とした機能性サプリメントを開発するために研究開発に投資します。
- ペットの人間化は、都市部および先進市場でのプレミアム製品の購入を促進します。
- 獣医との提携は、製品の信頼性を強化し、臨床グレードの処方を促進します。
- アジア太平洋地域は、ペット所有率と所得水準の上昇により、重要な成長地域として浮上します。
- スマートデバイスとアプリは、ペットの健康とサプリメント使用の追跡を強化します。
- 主要ブランドにとって、包装と原料調達における持続可能性が優先事項となります。
- 市場の統合は、合併、買収、および地域拡大戦略を通じて増加します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ペットフードおよびサプリメント市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2024年から2032年の間にペットフードおよびサプリメント市場はどの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたペットフードとサプリメントの市場セグメントはどれですか?
ペットフードおよびサプリメント市場の成長を促進している主な要因は何ですか?
ペットフードとサプリメント市場の主要企業はどこですか?
2024年にペットフードとサプリメント市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ペットフードおよびサプリメント市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のペットフードおよびサプリメント市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 123,448.6 million → 2032: USD 204,306.9 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ペットフードおよびサプリメント市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ペットフードおよびサプリメント市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるペットフードおよびサプリメント市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ペットフードおよびサプリメント市場市場の成長要因
- 3.3 ペットフードおよびサプリメント市場市場の抑制要因および課題
- 3.4 ペットフードおよびサプリメント市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ペットフードおよびサプリメント市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ペットフードおよびサプリメント市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ペットフードおよびサプリメント市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ペットフードおよびサプリメント市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ペットフードおよびサプリメント市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はペットフードおよびサプリメント市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ペットフードおよびサプリメント市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ペットフードおよびサプリメント市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ペットフードおよびサプリメント市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ペットフードおよびサプリメント市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ペットフードおよびサプリメント市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のペットフードおよびサプリメント市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のペットフードおよびサプリメント市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のペットフードおよびサプリメント市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のペットフードおよびサプリメント市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのペットフードおよびサプリメント市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のペットフードおよびサプリメント市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのペットフードおよびサプリメント市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ペットフードおよびサプリメント市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
