
市場概要
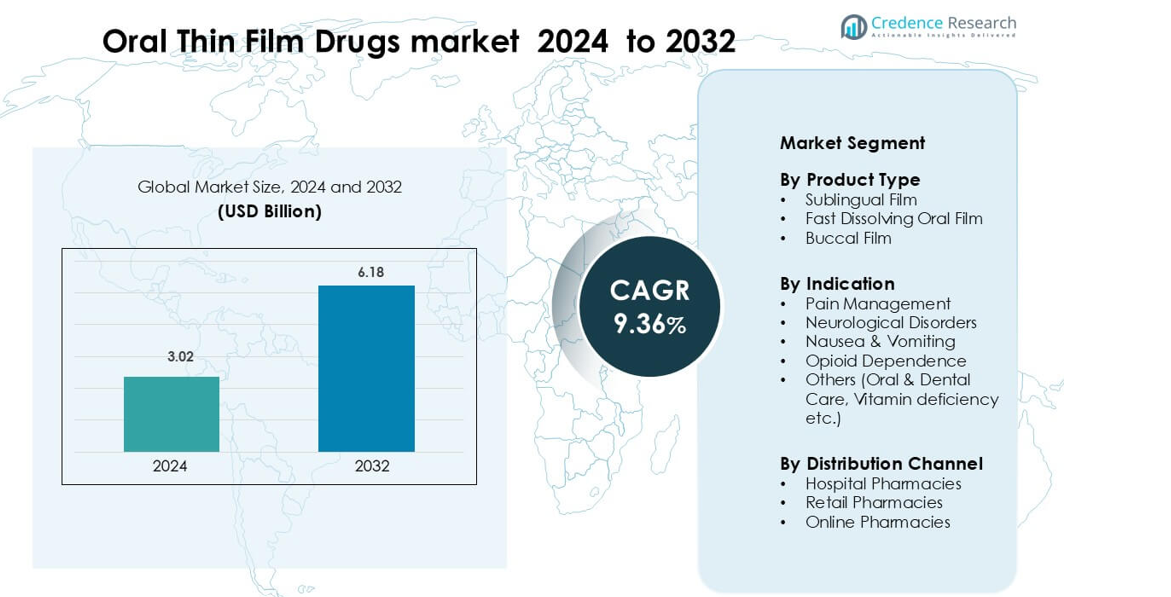
経口薄膜薬市場は2024年に30.2億米ドルと評価され、予測期間中に年平均成長率9.36%で成長し、2032年には61.8億米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 経口薄膜薬市場規模 2024 | 30.2億米ドル |
| 経口薄膜薬市場、CAGR | 9.36% |
| 経口薄膜薬市場規模 2032 | 61.8億米ドル |
経口薄膜薬市場には、Cure Pharmaceutical、Nova Thin Film Pharmaceuticals LLC、ARx LLC、Viatris Inc.、C.L. Pharm、CD Formulation、Corium Innovations Inc.、ZIM LABORATORIES LIMITED、Aquestive Therapeutics Inc.、LTS Lohmann Therapie-Systeme AGなどの主要企業が含まれています。これらの企業は、迅速溶解技術の進歩、バイオアベイラビリティの向上、患者中心の製剤を通じて競争しています。北米は、痛み、神経学的、オピオイド依存症の治療における舌下および迅速溶解フィルムの強力な採用に支えられ、41%のシェアで支配的な地域市場であり、成熟した規制システムと高い革新活動に支えられています。
市場インサイト
- 経口薄膜薬市場は2024年に30.2億米ドルで、2032年には61.8億米ドルに達し、年平均成長率9.36%で成長します。
- 迅速作用の舌下および迅速溶解フィルムの需要が高まり、2024年には舌下フィルムが48%のシェアを占めます。
- 主なトレンドには、慢性ケア薬の再製剤化、小児および高齢者グループでの強い採用、より広いe-ファーマシーアクセスが含まれます。
- 競争活動は、ポリマーのアップグレード、より良い味のマスキング、主要プレーヤーによるより広いグローバルリーチを目指した強力な安定性管理に集中しています。
- 北米は41%のシェアで市場をリードし、ヨーロッパは28%、アジア太平洋は22%で続き、痛みや神経学的ケアでの使用増加に支えられています。
市場セグメンテーション分析:
製品タイプ別
舌下フィルムは、2024年に約48%のシェアで経口薄膜薬市場で支配的な地位を占めています。この形式は、舌下投与が従来の経口ルートよりも速い吸収と高いバイオアベイラビリティを提供するため、リードしています。このセグメントは、痛みや神経学的ケアにおける迅速発症療法の需要増加により成長しています。迅速溶解経口フィルムは小児および高齢者患者に対して安定した支持を得ており、頬粘膜フィルムは慢性疾患治療で拡大しています。すべての形式での成長は、より良い患者コンプライアンスと改善されたポリマー系フィルム技術によって推進されています。
- 例えば、舌下錠剤を専門とする企業Orexoは、舌下プラットフォームを活用して、舌下ルートでフェンタニルを提供するAbstralを商業化しました。
適応症別
痛みの管理は、迅速な緩和と便利な投薬オプションの必要性により、約40%のシェアを持つ主要な適応症です。薄膜フォーマットは嚥下困難を避けるのに役立ち、急性および慢性の痛みの場合に好まれる理由をサポートします。神経障害は、発症時間の改善と初回通過代謝の減少により、堅実な採用を示しています。吐き気や嘔吐の治療は、症状が活発な間の簡単な投与から利益を得ます。オピオイド依存フィルムは、ブプレノルフィンベースの治療の広範な使用とともに増加し、他のカテゴリーはビタミンや歯科ケアの処方を通じて拡大しています。
- 例えば、Abstralは、24時間体制のオピオイド療法をすでに受けており耐性がある成人のがん患者の突発性痛の管理に使用されるフェンタニル舌下錠です。100 µgから800 µgまでの複数の強度で利用可能で、200 µgの錠剤を含み、迅速な痛みの緩和を目的に配合されています。
流通チャネル別
小売薬局は、患者の来店数が多く、処方薬やOTC薄膜薬の広範なアクセスがサポートされているため、このセグメントで約52%の市場シェアを占めています。急性ケアや緊急設定で迅速な投薬が必要な場合に強く使用されるため、病院薬局が続きます。オンライン薬局は、ユーザーが自宅配送やサブスクリプションベースの薬モデルに移行するにつれて、より速いペースで成長しています。e-薬局規制とデジタル処方箋の増加が採用を促進します。全体的な需要は、患者の認識の向上とチャネル全体での薄膜処方の利用可能性の拡大によって駆動されます。
主要な成長要因
迅速発症薬物送達の需要増加
迅速に作用する治療法の需要の増加が、口腔薄膜薬の強い採用を促進しています。患者はこれらのフィルムを好みます、なぜならそれらは迅速に溶解し、活性分子を直接全身循環に届けるからです。この初回通過代謝の回避は治療効果を改善し、投与量を減少させます。この利点は、痛み、片頭痛、アレルギー、吐き気の治療に広く使用されることをサポートします。医療提供者は、非病院環境での予測可能な発症時間と投与の容易さを重視します。成長はまた、嚥下問題を抱える患者に対する効果的なオプションの需要の増加からも来ています。これらの利点は、薄膜フォーマットが多くの従来の経口剤形を上回るのに役立ちます。
- 例えば、Aquestive TherapeuticsのPharmFilm®プラットフォームは、Sympazan®によって実証された迅速発症送達をサポートしており、5 mg、10 mg、および20 mgのクロバザムを提供する口腔フィルムで、錠剤を飲み込むことなく治療的血漿レベルを達成するように設計されています。
慢性疾患管理における使用の拡大
慢性状態は遵守を必要とし、薄膜薬は患者のコンプライアンスを改善します。このフォーマットは簡単な投薬をサポートし、長期治療を助けます。頬粘膜および舌下フィルムは、神経障害、オピオイド依存、およびホルモン療法においてより正確に役立ちます。その携帯性は、活動的な成人の間での採用を強化します。成長はまた、確立された分子の薄膜バージョンの広範な統合からも上昇します。製薬会社は、信頼されている薬を再配合して患者の体験を向上させ、ブランド価値を拡大します。ポリマーデザインの継続的な革新は安定性を高め、フィルムが複雑な分子に適合することを可能にします。これにより、慢性ケア全体での長期的な成長が強化されます。
- 例えば、エンド・ファーマシューティカルズのBELBUCA®ブプレノルフィン頬粘膜フィルム(BEMA®技術を使用)は、長期安全性試験で506人の慢性疼痛患者に対して最大900 µgを12時間ごとに投与し、158人の患者(36.3%)が痛みのスコアが3–4/10の範囲で安定した状態で48週間を完了しました。
増加する小児および高齢患者のニーズ
小児および高齢者のグループは錠剤を飲み込むのが難しく、薄膜の使用が強化されます。速溶性フィルムは水を必要とせず、窒息のリスクを軽減します。介護者は制御された投薬、簡単な取り扱い、優れた味のマスキングを好みます。これらの利点は、ビタミン、抗アレルギー薬、制吐薬、神経療法での採用を増加させます。病院では、移動が制限された患者や重度の吐き気を伴う患者に薄膜を使用します。メーカーは、改良された口当たりと安定した包装を備えた年齢に優しい製剤を設計します。世界的な高齢化は実用的な投薬形式の需要を高めます。これらの要因が組み合わさり、患者中心の医薬品の強力な成長を促進します。
主要なトレンドと機会
高効力および生物学的製剤対応フィルムの拡大
薄膜技術は高効力分子や小型生物学的製剤に向けて進化しています。新しいポリマーブレンドは、負荷容量を向上させ、薬剤の安定性を維持します。これにより、以前は注射が必要だった複雑なAPIの送達が可能になります。企業は慢性疾患のためのペプチドや小型タンパク質フィルムを探求しています。非侵襲的な代替手段への関心の高まりがこれらの革新を支えています。研究チームは、滞留時間を延ばし吸収を改善する生体接着設計をテストしています。これらの改善は競争力のある薬剤再製剤化の機会を開きます。このトレンドは、フィルム専門家と大手製薬会社とのパートナーシップを促進します。規制当局からの広範な受け入れが成長を支えます。
- 例えば、CD Formulationは、脆弱な生物学的製剤を組み込むことができる経口薄膜タンパク質/ペプチド送達プラットフォームを開発しました。彼らは、溶媒キャスティングまたは3Dプリントを使用して、ペプチドやタンパク質をフィルムに埋め込み、数十のアミノ酸を持つ高分子でも構造安定性を維持していると報告しています。
デジタルおよび在宅治療モデルの成長
デジタルヘルスの採用は、在宅ケア環境での経口薄膜の使用を拡大します。患者は、複雑な投薬手順なしで自己管理を可能にするフィルムを好みます。オンライン薬局は、サブスクリプションプランを通じてフィルムベースの薬を促進します。遠隔医療の成長は、遠隔処方量を増加させます。製薬会社は、服薬遵守を追跡するスマート包装を探求しています。このトレンドは、柔軟な投薬制御を備えた個別化治療をサポートします。吐き気、神経障害、オピオイド依存症ケアにおける在宅療法の需要が高まっています。安定した保存期間と携帯可能なデザインが、薄膜をデジタル優先のヘルスケアエコシステムに適合させます。これらの変化が長期的な市場機会を強化します。
- 例えば、インディビオールは、SUBOXONE®フィルムの患者をサポートするためのモバイルアプリを立ち上げ、教育、服薬リマインダー、およびフィルム自体の追跡を提供しています。フィルムはユニットドーズの子供用耐性パウチに包装され、安全な在宅管理を支援します。
製品ライフサイクルを延ばすための再製剤化戦略
製薬会社は、既存のAPIを薄膜に再製剤化して市場価値を延ばします。この戦略は、安全性プロファイルが既知であるため、開発リスクを軽減するのに役立ちます。迅速な開発サイクルにより、薄膜は競争の激しい市場で魅力的です。多くの企業がこのアプローチを痛み、アレルギー、制吐療法に使用しています。再製剤化は、患者中心のケアニーズを満たしながら製品の差別化をサポートします。改良された味と迅速な発現を持つ新しいフィルムがブランドの忠誠心を獲得するのに役立ちます。ポリマー工学への投資の増加がこの機会を支えます。企業がライフサイクル管理に焦点を移すにつれて成長が続きます。
主要な課題
限られた薬物負荷と分子の互換性
薄膜技術は薬物負荷容量に制約があります。いくつかの分子は、フィルムが安全に保持できるよりも高い強度を必要とします。大きな生物製剤や不安定な化合物は、フィルムマトリックス内での急速な分解に苦労します。これらの制限は、高用量療法の開発を遅らせます。メーカーは高度なポリマーの開発に取り組んでいますが、進展は緩やかです。互換性の問題は、製剤のコストと時間を増加させます。小規模企業はこれらのステップを高価と感じ、革新のペースを減速させます。これらの障壁により、薄膜の使用は強力な低用量薬により適しているとされます。この課題は、いくつかの治療クラスでの採用を制限します。
厳格な品質、包装、および安定性の要件
薄膜は安定性を維持するために、湿度、温度、および包装の厳格な管理が必要です。小さな変化が溶解、強度、および用量の均一性に影響を与えます。規制当局は広範な分析試験と安定性データを要求します。これらの要件は承認を遅らせ、生産コストを上昇させます。包装設計も複雑さを増します。フィルムは湿気から保護する必要があります。メーカーは専門機械と制御環境に投資しなければなりません。小規模生産者はこの費用に苦労します。これらの要因は新規参入者を制限し、市場全体の速度を低下させます。この課題は、新しい薄膜薬のグローバルなスケーラビリティに影響を与えます。
地域分析
北米
北米は、痛み、神経学、およびオピオイド依存症ケアにおける舌下および速溶性製剤の強力な採用により、経口薄膜薬市場で約41%のシェアを持っています。高い処方量、成熟した償還システム、および患者中心の投与形態の広範な受け入れが地域のリーダーシップを支えています。米国は、強力な革新活動、再製剤薬の早期採用、および小児および高齢者グループでの需要の増加により支配しています。カナダは、病院および小売薬局の使用拡大を通じて安定した成長を加えています。全体的な需要は、迅速発現療法および在宅ケアへの焦点の増加とともに強化されています。
ヨーロッパ
ヨーロッパは、非侵襲的投与形態の好みの高まりと慢性疾患管理における強力な採用により、経口薄膜薬市場で約28%のシェアを持っています。ドイツ、英国、フランスは、先進的な製薬研究開発と患者に優しい製剤に対する強力な規制支援により、地域の需要を牽引しています。高齢化の傾向は、神経学および痛み管理療法における薄膜の使用を推進しています。小売薬局は主要な流通を占め、病院薬局は急性期ケア設定での使用を拡大しています。頬粘膜および舌下フィルムの受け入れの増加は、西ヨーロッパおよび北ヨーロッパ全体での市場拡大を支えています。
アジア太平洋
アジア太平洋は、経口薄膜薬市場で約22%のシェアを占め、最も急成長している地域を表しています。中国とインドでの医療アクセスの向上、および小児および高齢者人口の増加により、投与が容易な形態の需要が強化されています。日本は、アレルギー、吐き気、および神経学的ケアにおける速溶性フィルムの早期受け入れにより、地域の採用をリードしています。e-薬局の浸透拡大は、新興市場全体での採用を加速させています。地元のメーカーは、コスト効率の高い薄膜をますます生産し、利用可能性を向上させています。これらの要因により、アジア太平洋は強力な長期的な可能性を持つ高成長地域として位置づけられています。
ラテンアメリカ
ラテンアメリカは約6%のシェアを持ち、痛み、吐き気、ビタミン欠乏症の管理におけるシンプルで迅速に作用する製剤の需要の高まりによって支えられています。ブラジルとメキシコは、広範な薬局ネットワークと慢性ケア治療へのアクセスの改善により、地域市場を支配しています。薄膜が嚥下に課題を持つ患者を支援し、在宅ケアのルーチンをサポートすることで、採用が強化されています。小売薬局やオンライン薬局を通じた流通の増加が成長をサポートしています。規制の道筋は主要地域よりも遅いものの、国際的な製薬メーカーからの投資が舌下および速溶性フィルム製品の供給を拡大しています。
中東・アフリカ
中東・アフリカ地域は、ヘルスケアの近代化への投資の増加と慢性疾患治療へのアクセスの向上により、経口薄膜薬市場で約3%のシェアを持っています。UAEやサウジアラビアなどの湾岸諸国は、ヘルスケア支出の改善と革新的な投与形式の迅速な調達により、採用が強化されています。小児および高齢者ケアにおいて、薄膜はより簡単な投与を提供し、需要が高まっています。アフリカでは、成長は緩やかですが、薬局ネットワークの拡大と国際的なパートナーシップにより改善しています。患者に優しい製剤の認知が高まる中、地域は長期的な可能性を示しています。
市場セグメンテーション:
製品タイプ別
- 舌下フィルム
- 速溶性経口フィルム
- 頬粘膜フィルム
適応症別
- 痛みの管理
- 神経障害
- 吐き気と嘔吐
- オピオイド依存症
- その他(口腔および歯科ケア、ビタミン欠乏症など)
流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
経口薄膜薬市場の競争環境には、Cure Pharmaceutical、Nova Thin Film Pharmaceuticals LLC、ARx LLC、Viatris Inc.、C.L. Pharm、CD Formulation、Corium Innovations Inc.、ZIM LABORATORIES LIMITED、Aquestive Therapeutics Inc.、LTS Lohmann Therapie-Systeme AGなどの主要な参加者が含まれています。これらの企業は、ポリマー科学の進歩、薬物負荷能力の向上、味のマスキング技術の改善を通じて、患者のコンプライアンスを強化するために競争しています。多くの企業は、高価値のAPIを舌下、頬粘膜、速溶性フィルムに再製剤化することに投資し、製品ライフサイクルを延ばし、規制の進展を得ています。主要な製薬メーカーとの戦略的パートナーシップは、ポートフォリオとグローバルなリーチを拡大し、R&Dの努力は慢性疾患製品と小児向け製剤に焦点を当てています。製造の自動化、安定性管理、耐湿性包装への注力が競争をさらに形作っています。
主要プレイヤー分析
- Cure Pharmaceutical
- Nova Thin Film Pharmaceuticals LLC
- ARx, LLC.
- Viatris Inc.
- L. Pharm
- CD Formulation
- Corium Innovations, Inc.
- ZIM LABORATORIES LIMITED
- Aquestive Therapeutics, Inc.
- LTS Lohmann Therapie-Systeme AG
最近の開発
- 2025年6月、Aquestive Therapeutics, Inc.は、米国食品医薬品局(FDA)がアナフィラキシーを含む1型アレルギー反応の治療のためのAnaphylm(エピネフリン)舌下フィルムの新薬申請(NDA)を受理し、2026年1月31日を目標行動日とする処方薬使用料法(PDUFA)を割り当てたことを発表しました。
- 2025年4月、ZIM Laboratories LimitedはGlobalpharma Co.(L.L.C.)とドシエライセンス、製品供給、および技術ノウハウライセンス契約を締結しました。契約条件に基づき、ZIMラボはその独自のOral Thin Film技術プラットフォーム、ThinOralをGlobalpharmaにライセンス供与し、後者の企業がGCC地域の患者ニーズに適した10種類のOTFベースの製薬および栄養補助製品を登録および販売することに合意しました。
- 2024年9月、Viatris Inc.はカナダで(Pr)Viagra ODFを発売し、勃起不全のための従来の錠剤に代わる新しいシルデナフィル口腔内溶解フィルム製剤を導入し、ODF技術の商業利用を拡大しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、適応症、流通チャネルおよび地理に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要アプリケーションを詳細に説明しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動態、規制シナリオ、技術進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 迅速に作用する治療法の需要が高まるにつれて、薄膜製剤の採用が増加します。
- 舌下および頬粘膜フィルムは、慢性疾患ケアでより広く使用されるようになります。
- ポリマー技術の進歩が、より高い薬物負荷容量をサポートします。
- 小児および高齢者向けの治療法は、使いやすさの向上により拡大します。
- より多くの製薬会社が既存の薬を薄膜フォーマットに再製剤化します。
- デジタルヘルスとオンライン薬局が在宅薬物使用を加速させます。
- 味のマスキングと安定性の改善が製品の受容を強化します。
- アジア太平洋の新興市場が薄膜の新たな強い需要を牽引します。
- 規制承認の経路が明確になり、より迅速な製品発売が可能になります。
- フィルム専門家と主要製薬会社の間の戦略的パートナーシップが、グローバルなリーチを拡大します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
オーラル薄膜薬市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、経口薄膜薬市場はどのような年平均成長率で成長すると予測されていますか?
経口薄膜薬市場のCAGRは何ですか?
この市場の主要なプレーヤーは誰ですか?
経口薄膜薬市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 口腔用薄膜製剤市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の口腔用薄膜製剤市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3.02 billion → 2032: USD 6.18 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 口腔用薄膜製剤市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 口腔用薄膜製剤市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における口腔用薄膜製剤市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 口腔用薄膜製剤市場市場の成長要因
- 3.3 口腔用薄膜製剤市場市場の抑制要因および課題
- 3.4 口腔用薄膜製剤市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 口腔用薄膜製剤市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 口腔用薄膜製剤市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、口腔用薄膜製剤市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 口腔用薄膜製剤市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 口腔用薄膜製剤市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は口腔用薄膜製剤市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 口腔用薄膜製剤市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 口腔用薄膜製剤市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 口腔用薄膜製剤市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 口腔用薄膜製剤市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新口腔用薄膜製剤市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の口腔用薄膜製剤市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の口腔用薄膜製剤市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の口腔用薄膜製剤市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の口腔用薄膜製剤市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの口腔用薄膜製剤市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の口腔用薄膜製剤市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの口腔用薄膜製剤市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 口腔用薄膜製剤市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
