
市場概要
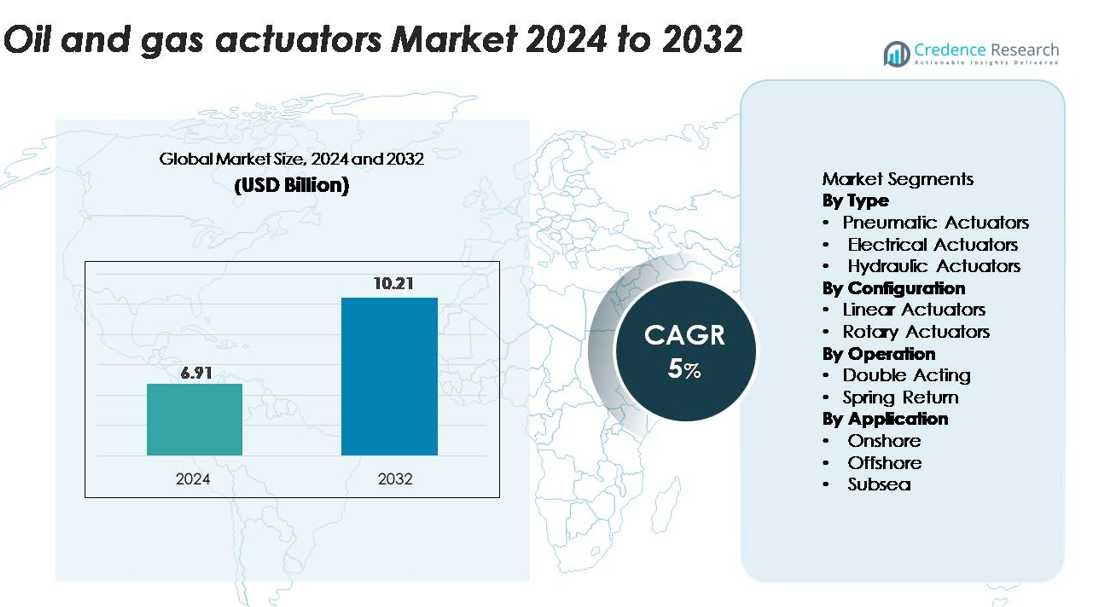
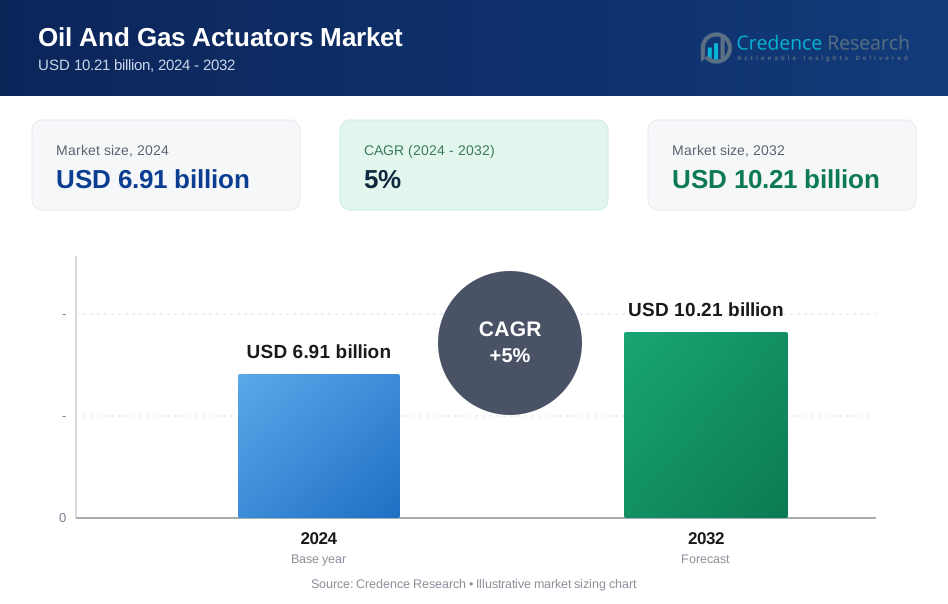
石油・ガスアクチュエータ市場は2024年に69.1億米ドルと評価され、2032年までに102.1億米ドルに達すると予測されており、予測期間中に5%のCAGRを記録しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の石油・ガスアクチュエータ市場規模 | 69.1億米ドル |
| 石油・ガスアクチュエータ市場、CAGR | 5% |
| 2032年の石油・ガスアクチュエータ市場規模 | 102.1億米ドル |
石油・ガスアクチュエータ市場の主要プレーヤーには、Emerson Electric Co.、Rotork Plc、Parker Hannifin Corporation、Schlumberger、Honeywell International、KITZ Corporationが含まれ、それぞれが過酷な上流、中流、下流環境向けに設計された高度な空気圧、油圧、電動アクチュエーションシステムを提供しています。これらの企業は、信頼性、精密制御、デジタル統合に注力し、グローバルなオペレーションにおける自動化と資産の整合性をサポートしています。北米は、広範なシェール活動、パイプラインの拡張、スマートアクチュエータ技術の強力な採用により、市場の約33%を占めており、アジア太平洋地域とヨーロッパが主要な高成長地域として続いています。
市場の洞察
- 石油・ガスアクチュエータ市場は2024年に69.1億米ドルと評価され、2032年までに102.1億米ドルに達すると予測されており、5%のCAGRを記録しています。
- 上流および中流のオペレーションにおける自動化の進展、探査活動の増加、安全コンプライアンス要件の強化が、空気圧、電動、油圧アクチュエータの強い需要を促進しています。
- スマートでデジタル統合されたアクチュエータは、オフショア、海底、パイプライン資産全体でリモートモニタリング、予測保守、IIoT対応制御システムを採用するオペレーターによって注目を集めています。
- 市場は非常に競争が激しく、Emerson、Rotork、Parker Hannifin、Honeywell、Schlumbergerが主導しており、空気圧アクチュエータが信頼性とコスト効率により最大の45–50%のセグメントシェアを持っています。
- 地域別では、北米が約33%のシェアでリードし、アジア太平洋が26–28%、ヨーロッパが22–24%と続き、中東・アフリカおよびラテンアメリカは上流の拡大が続くため、残りの市場シェアを占めています。
市場セグメンテーション分析:
タイプ別
空気圧アクチュエータは、その信頼性、コスト効率、危険で遠隔地の環境で安全に動作する能力により、石油・ガスアクチュエータ市場で推定45–50%のシェアを占めています。そのシンプルな設計、迅速な応答時間、高サイクルオペレーションへの適合性が、上流および中流プロセス、特にウェルヘッド制御、バルブ自動化、パイプラインフロー管理において好まれる選択肢となっています。電動アクチュエータはデジタル油田の拡大に伴い注目を集め続け、油圧アクチュエータは掘削や海底作業などの高力用途に不可欠です。
- 例えば、RotorkのGP空気式アクチュエータシリーズは、過酷なサービスの石油およびガス用途向けに設計されており、最大600,000 Nmの出力トルクを提供し、高圧流動イベント中に大口径パイプラインバルブの信頼性のある制御を可能にします。
構成別
リニアアクチュエータは市場の最大シェアを占めており、約55%の需要を占めています。これは、ゲートバルブ、チョークバルブ、安全性が重要なシャットダウンシステムでの広範な使用によるものです。その高い推力能力、精密な位置決め、および地上と海底の両方の設置との互換性により、探査、生産、輸送活動全体で基本的な構成となっています。ロータリーアクチュエータは、特にオフショアおよび高圧パイプラインシステムでのコンパクトな設計と高トルク出力が重要なボールおよびバタフライバルブでの展開が増加しているため、これに続いています。
- 例えば、AUMAのLEシリーズのリニアアクチュエータは、最大217,000 Nの推力を提供し、高圧油田環境での大口径シャットダウンおよび制御バルブの信頼性のある操作を可能にします。
操作別
ダブルアクティングアクチュエータは、約60%の市場シェアを持ち、オペレーターが高圧流動環境での制御を維持するために重要な、伸縮サイクルの両方で一貫した力を提供するシステムを優先するため、セグメントをリードしています。その優れた信頼性と油圧、空気圧、電気システム全体での適応性は、掘削リグ、コンプレッサーステーション、緊急シャットダウンメカニズムでの採用を強化します。スプリングリターンアクチュエータは、安全用途で重要であり、特にオフショアおよび危険区域での電力または圧力損失時に自動閉鎖が必須である重要な隔離バルブに対してフェイルセーフ性能を提供します。
主要な成長要因
石油・ガスの探査および生産活動の拡大
従来型および非従来型の貯留層での上流投資の増加と新たな探査は、アクチュエータの需要を大幅に促進します。オペレーターは、運用効率を向上させ、ダウンタイムを最小限に抑えるために、ウェルヘッド制御、圧力管理、流量調整などの重要なプロセスをますます自動化しています。成熟した油田からの回収を最大化するための推進と相まって、世界的なエネルギー消費の増加は、企業が高圧、温度、腐食条件に耐えられる高度なアクチュエータシステムを展開することを奨励します。さらに、大規模なオフショアプロジェクトや深海開発には、継続的な生産と安全コンプライアンスを確保するための信頼性のあるアクチュエータ技術が必要です。デジタルおよび自動化リグへのシフトは、アクチュエータの採用をさらに強化し、自動化されたバルブ操作が精度を向上させ、手動介入を減らし、運用リスクを低減します。これらの要因が相まって、上流、中流、下流セクター全体で堅牢で高性能なアクチュエータの持続的な需要を生み出します。
- 例えば、エマソンのBettis™ Gシリーズ油圧アクチュエータは、広範囲の出力トルクに対応しており、ダブルアクティングモデルは最大678,000 Nm、スプリングリターンモデルは339,000 Nmを超える保証された最小値を提供します。この強力な出力により、過酷な条件下で動作する大型の海底およびオフショアバルブの信頼性のある制御が可能です。
自動化とリモートモニタリング技術の採用拡大
自動化は現代の油田運営の中心となり、センサー、ポジショナー、デジタル通信機能を備えたインテリジェントアクチュエータの必要性を促進しています。オペレーターは、リアルタイムの監視、予知保全、リモートアクチュエーションを可能にするソリューションを求めており、これらは過酷な環境での安全性の危険を減らし、システムの信頼性を向上させるために重要です。デジタル油田、産業用IoT(IIoT)、SCADAの統合は、データ駆動型の意思決定をサポートする電動およびスマート空気圧アクチュエータの広範な展開に寄与しています。これらの技術は、自動シャットダウン、性能最適化、早期異常検出を可能にし、運用コストと予期しない停止を削減します。さらに、無人プラットフォームや自動化されたパイプラインネットワークへの移行は、高精度で自律的に機能するアクチュエータの需要を強化します。この傾向は、資産の完全性を高め、規制の遵守を確保し、石油およびガスのバリューチェーン全体での運用の継続性をサポートします。
- 例えば、RotorkのIQ3 Proインテリジェント電動アクチュエータは、3,000件のイベントを保存できるオンボードデータロギング機能を備え、Modbus、Profibus、Foundation Fieldbus通信をサポートし、シームレスなリモートモニタリングを実現します。
安全性、信頼性、規制遵守への注目の高まり
厳格な安全基準と規制の枠組みは、過酷な条件下で動作し、緊急停止プロセスをサポートする高い完全性を持つアクチュエータの採用を加速させます。政府や業界団体は、特にオフショア、海底、高リスクの陸上施設で、機器の故障が環境被害、運用の中断、安全事故を引き起こす可能性があるため、認定アクチュエータの使用を義務付けています。この規制の圧力は、信頼性のあるフェイルセーフ性能を提供するよう設計されたダブルアクティングおよびスプリングリターンアクチュエータの採用を促進します。オペレーターはまた、漏れを減らし、腐食性媒体に耐え、高圧システムでの連続的な精度を維持する技術を優先します。環境保護、排出制御、施設の完全性がより重要視される中、耐久性があり認定されたアクチュエータへの投資が不可欠です。リスク軽減と運用の回復力への注目の高まりは、レガシーアクチュエーションシステムの交換サイクルとアップグレードをさらに促進します。
主要なトレンドと機会
スマートでデジタルなアクチュエータソリューションへの急速な移行
石油およびガス分野のデジタルトランスフォーメーションは、センサー、診断、通信モジュールと統合された高度なアクチュエータソリューションに大きな機会を提供します。スマートアクチュエータは、オペレーターがリアルタイムでバルブの位置、トルク、振動、温度、サイクル数を監視することを可能にし、機器の寿命を延ばす予知保全戦略をサポートします。企業がAI駆動の分析とクラウドベースのモニタリングプラットフォームを採用する中、スマートアクチュエータは運用の最適化とダウンタイムの削減に重要な役割を果たします。特にオフショア、海底、無人施設でのリモート操作の需要は、電動およびインテリジェントな空気圧アクチュエータに強い可能性を生み出します。これらのシステムは、自動化されたワークフローをサポートし、データの正確性を向上させ、Industry 4.0のイニシアチブと一致します。このトレンドを活用してデジタル対応で相互運用可能なアクチュエータを提供するベンダーは、堅調な成長を遂げる可能性があります。
- 例えば、エマーソンのBettis™ XTE3000スマート電動アクチュエータは、最大250,000のデータポイントを記録できるオンボード診断スイートを組み込み、高精度のデジタルモニタリングのためにHARTおよびModbus通信をサポートしています。
海底および過酷な環境でのオペレーションにおける成長機会
深海および超深海プロジェクトへの投資の増加は、過酷な環境に対応するよう設計されたアクチュエータにとって大きな機会を生み出します。海底生産システムは、高い静水圧、腐食性の海水、連続的な負荷サイクルに耐えることができるアクチュエータを必要とし、サプライヤーにとって長期的な需要の強い高価値セグメントを提供します。海底工場や全電動生産システムへの移行は、特殊な電動および油圧アクチュエータの市場をさらに拡大します。さらに、北極の油田、高温の貯留層、酸性ガス環境の開発は、先進的な材料、強化されたシール技術、信頼性の向上を備えたアクチュエータの需要を強化します。オペレーターがメンテナンスコストの削減と生産の中断を防ぐことに重点を置く中で、頑丈で耐腐食性のアクチュエータは、フィールドパフォーマンスの重要な要因となります。
- 例えば、ロトルクの海底油圧アクチュエータは、最大3,000メートルの深さでの動作が認定されており、高圧海底マニホールドで一貫したバルブ制御を確保するために、最大25,000 Nmの出力トルクレベルを提供します。
主要な課題
過酷な作業条件における高い設置およびメンテナンスコスト
石油およびガス環境は、アクチュエータシステムに厳しい機械的および熱的ストレスを課し、設置とメンテナンスを高価で複雑なものにします。オペレーターは、極端な温度、腐食性化学物質、砂の摩耗、高圧サイクルにさらされるアクチュエータを頻繁にサービスしなければならず、長期的な運用費用を押し上げます。オフショアおよび海底の展開は、アクセス制約によりさらに複雑化し、メンテナンスには専門の機器と高度な技術を持つ労働力が必要です。これらの高いライフサイクルコストは、特にコストに敏感なプロジェクトでの近代化および交換サイクルを遅らせることがよくあります。メーカーは、性能と延長されたサービス間隔をバランスさせる頑丈なアクチュエータを開発する課題に直面しており、オペレーターは過酷な環境で重要なインフラを維持する財政的負担を管理しなければなりません。
デジタルシステムとの技術的複雑性と統合の課題
業界が自動化とスマートインフラにシフトする中で、アクチュエータをデジタル制御システムと統合することは重要な課題をもたらします。多くのブラウンフィールドインストールは、現代のSCADA、DCS、またはIIoTプラットフォームとの互換性がないレガシー機器に依存しており、アップグレードが複雑で高価になります。サイバーセキュリティ、データの精度、マルチベンダーシステム間のシームレスな通信を確保することは、さらに難しさを増します。オペレーターはまた、高度なアクチュエータ技術を管理するための熟練した人材を必要としますが、デジタル油田オペレーションにおける人材不足が続いています。これらの問題はスマートアクチュエータの採用を遅らせ、プロジェクトの実施時間を延ばします。メーカーは、これらの障壁を克服し、より広範なデジタル採用をサポートするために、相互運用可能で標準化され、サイバーセキュリティ対応のソリューションに投資する必要があります。
地域分析
北アメリカ
北アメリカは、世界の需要の約32〜34%を占める石油およびガスアクチュエータ市場で最大のシェアを持っています。シェール生産への強力な投資、回収作業の強化、パイプラインの近代化が、上流および中流資産全体でのアクチュエータの展開を促進しています。米国は、リモート操作と予測保守をサポートするデジタルモニタリングシステムと統合された先進的な電動および空気圧アクチュエータの採用でリードしています。パーミアン、バッケン、イーグルフォード盆地での継続的な開発と厳格な安全規制が、アクチュエータのアップグレードをさらに加速させています。カナダのオイルサンドおよびLNG輸出プロジェクトも、長期的な地域需要を強化しています。
ヨーロッパ
ヨーロッパは市場の約22〜24%を占めており、北海での成熟したオフショア作業、厳格な環境規制の遵守、および自動化技術の高い採用によって推進されています。地域の資産の完全性、安全性の遵守、排出削減への焦点が、高信頼性の油圧および空気圧アクチュエータの展開をサポートしています。ノルウェーと英国は、既存のオフショアフィールドの再開発と海底インフラへの投資が続くため、主要な貢献者であり続けています。さらに、ヨーロッパのデジタル化されたエネルギー運用への移行が、先進的な診断とリモートパフォーマンスモニタリングが可能なスマートアクチュエータの需要を増加させています。
アジア太平洋
アジア太平洋は、世界市場の約26〜28%を占めており、中国、インド、インドネシア、オーストラリアでの探査活動の拡大、精製能力の追加、およびインフラの構築によって支えられています。東南アジアでのLNGターミナル、石油化学コンプレックス、オフショアフィールドへの投資の増加が、堅牢なリニアおよびロータリーアクチュエータの需要を押し上げています。中国は、精製およびパイプラインネットワークの自動化アップグレードで地域の成長をリードしており、インドは国家エネルギー拡大プログラムを通じて採用を加速しています。地域の急速な工業化、エネルギー消費の増加、および運用効率への関心の高まりが、最も急成長しているアクチュエータ市場の一つとなっています。
中東・アフリカ
中東・アフリカ地域は、市場の約12〜14%を占めており、大規模な石油生産、広範なパイプラインネットワーク、オフショアおよびオンショアフィールドでの継続的な開発によって推進されています。サウジアラビア、UAE、カタールなどの国々は、上流の拡大と下流の近代化をサポートするために、自動化と高信頼性のアクチュエータに多額の投資を行っています。過酷な作業環境と高圧アプリケーションが、耐腐食性の油圧および空気圧アクチュエータの需要を加速させています。アフリカでは、ナイジェリア、アンゴラ、モザンビークでのオフショア発見が成長を支えています。地域の安全性、生産の安定性、および高度な制御システムへの重点が、安定した市場拡大を維持しています。
ラテンアメリカ
ラテンアメリカは、石油およびガスアクチュエータ市場の約8〜10%を占めており、ブラジルでのオフショア活動、深海プロジェクト、およびメキシコとアルゼンチンでの成熟したフィールドの再活性化によって成長しています。ブラジルのプレサルト開発は、深海条件に適した高性能油圧および電動アクチュエータの強い需要を生み出しています。メキシコの継続的なパイプラインおよび精製所のアップグレードが、中流および下流の展開をサポートしています。地域はまた、デジタル化されたフィールドオペレーションへの投資の増加から利益を得ており、リモートモニタリング機能を備えたスマートアクチュエータの採用を促進しています。経済の変動にもかかわらず、長期的なE&P活動が安定した地域需要を維持しています。
市場セグメンテーション:
タイプ別
- 空気圧アクチュエータ
- 電動アクチュエータ
- 油圧アクチュエータ
構成による分類
- リニアアクチュエータ
- ロータリーアクチュエータ
操作による分類
- ダブルアクティング
- スプリングリターン
用途による分類
- 陸上
- オフショア
- 海中
地域による分類
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
石油・ガスアクチュエータ市場の競争環境は、技術革新、製品の信頼性、強力なサービスネットワークを通じて競争するグローバルなオートメーションリーダーと専門のバルブ制御メーカーの混合が特徴です。Emerson Electric Co.、Rotork Plc、Parker Hannifin、Honeywell International、Schlumbergerなどの企業は、過酷な上流、中流、下流環境向けに設計された空気圧、油圧、電動アクチュエータの包括的なポートフォリオを提供することで、リーダーの地位を維持しています。これらの企業はデジタル統合を優先し、リアルタイムの監視、予測保守、SCADAおよびDCSシステムとのシームレスな接続を可能にしています。競争戦略はまた、厳しい安全および規制基準を満たすために、海中対応およびフェイルセーフアクチュエータソリューションの拡大に焦点を当てています。地域のメーカーは、現地の運用条件に合わせたコスト効率の高い製品を提供することで競争を強化しています。パートナーシップ、アフターマーケットサービス、および自動化とIIoT対応技術への継続的な投資は競争をさらに激化させ、オペレーターは信頼性と運用効率を向上させる高性能で低メンテナンスのアクチュエーションシステムをますます求めています。
主要プレイヤー分析
- Emerson Electric Co.
- Bray International
- QTRCO, Inc.
- Habonim
- REXA
- Rotork
- Curtiss-Wright
- Agromatic Stellantriebe
- ATI
- AUMA Riester GmbH & Co. KG
最近の開発
- 2024年8月、HabonimはLNG緊急停止(ESD)用途向けのFire Block Valve(FBV)システムを発表し、極低温およびLNG環境での重要な隔離のためのアクチュエーションソリューションを強調しました。
- 2024年7月、REXAは新しいガルフコーストオフィスを開設し、石油・ガスの下流精製業務におけるElectraulic™アクチュエータのローカルサービスとサポートを強化しました。
- 2024年1月、Emerson Electric Co.は、寒冷で遠隔地の石油・ガス設備におけるバタフライバルブおよびボールバルブ用に設計されたFisher™ easy-Drive 200R電動アクチュエータを導入しました。
レポートのカバレッジ
この調査レポートは、タイプ、構成、操作、用途、および地理に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制シナリオ、業界を形成する技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- オペレーターが上流、中流、下流施設全体で自動化を拡大するにつれて、先進的なアクチュエータの需要が増加します。
- IIoT、分析、および予測保守の広範な使用により、スマートでデジタル接続されたアクチュエータの採用が加速します。
- 電動アクチュエータは、エネルギー効率が高く環境に優しい油圧システムの代替として、より強い勢いを得るでしょう。
- 海中開発は、極端な圧力と腐食性環境に対応する高信頼性アクチュエータの成長を促進します。
- 老朽化したインフラの交換により、改造可能で近代化されたアクチュエータソリューションの需要が増加します。
- 安全性と規制の遵守は、フェイルセーフで高い整合性を持つアクチュエータ設計への投資を引き続き形作ります。
- 遠隔および無人操作は、自律的で自己診断可能なアクチュエータシステムの展開を促進します。
- 材料の革新は、高温および高圧の作業条件でのアクチュエータの性能を向上させます。
- アジア太平洋および中東での地域拡大は、新しい石油およびガスプロジェクト全体での長期的な設置活動を促進します。
- 競争は、グローバルプレイヤーがデジタル能力、サービス提供、現地製造に投資し、進化するオペレーターの要件に応えることで激化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の石油およびガスアクチュエーター市場の規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、石油およびガスアクチュエーター市場はどのくらいの年平均成長率で成長すると予測されていますか?
予測期間中に最も高いCAGRを記録することが期待されるセグメントはどれですか?
グローバルな石油およびガスアクチュエーター市場の主要なプレーヤーは誰ですか?
石油およびガスアクチュエーター産業の主要な市場制約は何ですか?
石油およびガスアクチュエーター産業の主要な市場機会は何ですか?
石油およびガスアクチュエーター市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 石油・ガスアクチュエータ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の石油・ガスアクチュエータ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 6.91 billion → 2032: USD 10.21 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 石油・ガスアクチュエータ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 石油・ガスアクチュエータ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における石油・ガスアクチュエータ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 石油・ガスアクチュエータ市場市場の成長要因
- 3.3 石油・ガスアクチュエータ市場市場の抑制要因および課題
- 3.4 石油・ガスアクチュエータ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 石油・ガスアクチュエータ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 石油・ガスアクチュエータ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、石油・ガスアクチュエータ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 石油・ガスアクチュエータ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 石油・ガスアクチュエータ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は石油・ガスアクチュエータ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 石油・ガスアクチュエータ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 石油・ガスアクチュエータ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 石油・ガスアクチュエータ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 石油・ガスアクチュエータ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新石油・ガスアクチュエータ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の石油・ガスアクチュエータ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の石油・ガスアクチュエータ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の石油・ガスアクチュエータ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の石油・ガスアクチュエータ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの石油・ガスアクチュエータ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の石油・ガスアクチュエータ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの石油・ガスアクチュエータ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 石油・ガスアクチュエータ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
