
市場概要
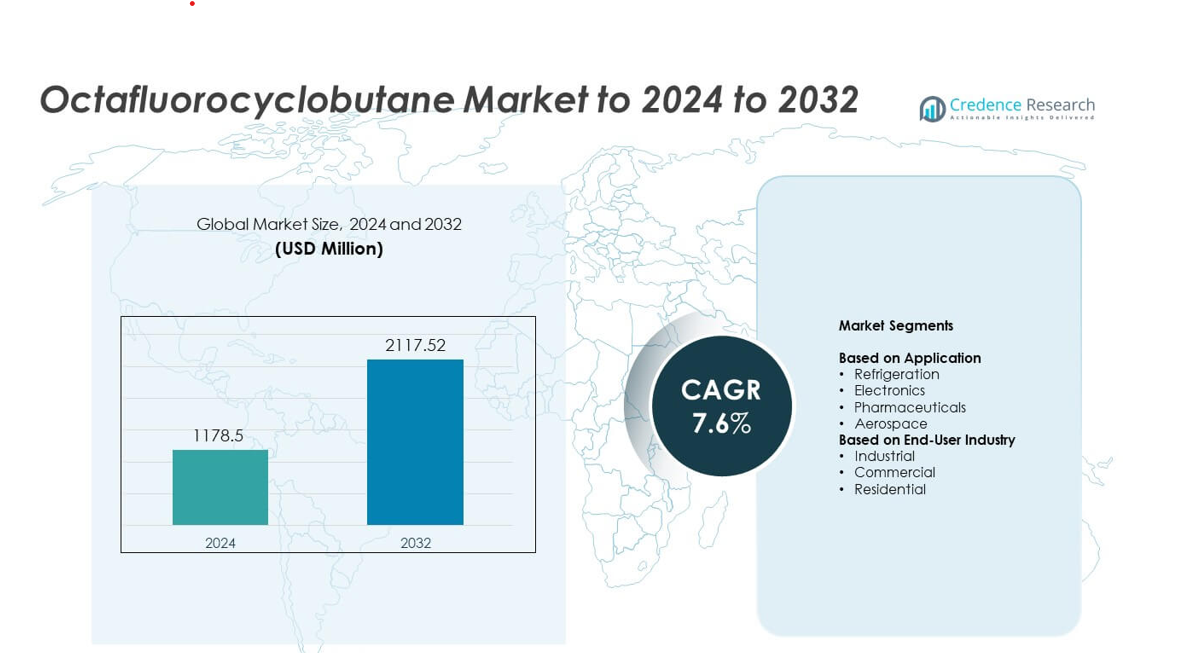
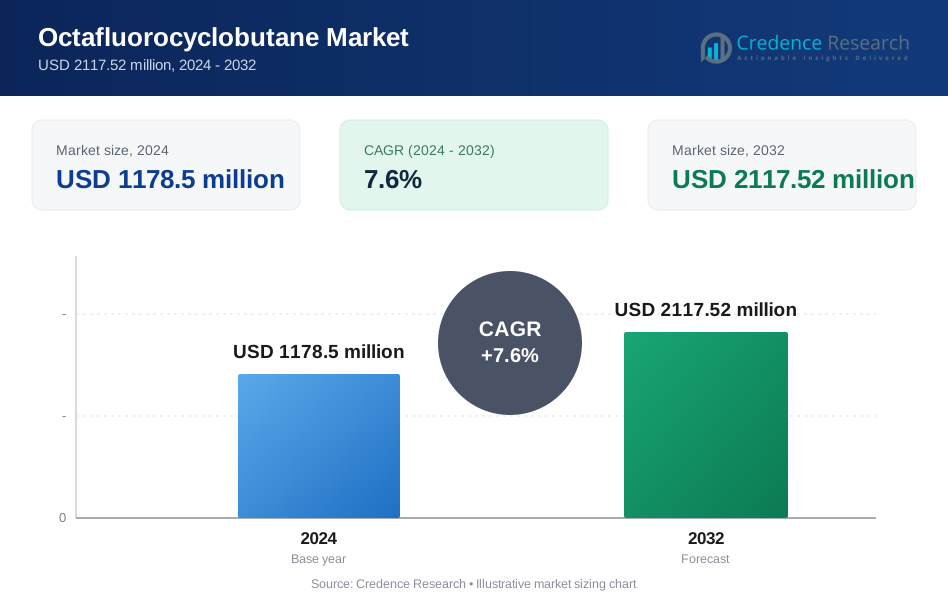
オクタフルオロシクロブタン市場の規模は2024年に11億7,850万米ドルと評価され、2032年までに21億1,752万米ドルに達すると予測されており、予測期間中のCAGRは7.6%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| オクタフルオロシクロブタン市場規模 2024 | 11億7,850万米ドル |
| オクタフルオロシクロブタン市場、CAGR | 7.6% |
| オクタフルオロシクロブタン市場規模 2032 | 21億1,752万米ドル |
オクタフルオロシクロブタン市場は、The Chemours Company、ダイキン工業株式会社、Honeywell International Inc.、Solvay S.A.、Air Liquide、Linde plc、3Mなどの主要プレーヤーによって牽引されており、それぞれが半導体や冷凍需要の増加に対応するため、高純度ガスの能力を拡大しています。2024年には、北米が約34%のシェアで市場をリードし、強力なチップ製造の成長と先進的な産業冷却の採用が要因です。アジア太平洋地域は主要経済国での大規模なウェーハ製造に支えられ、約31%のシェアで続きました。ヨーロッパは厳しい品質基準と安定した航空宇宙および製薬需要により、約27%のシェアを占めました。
市場の洞察
- オクタフルオロシクロブタン市場は2024年に11億7,850万米ドルと評価され、2032年までに21億1,752万米ドルに達すると予測されており、CAGRは7.6%です。
- 成長は強力な半導体需要によって牽引されており、冷却とエッチングプロセスでの採用が増加したため、冷凍のアプリケーションセグメントが約42%のシェアでリードしています。
- 市場動向は、高純度ガスの使用拡大を強調しており、クリーンプラズマ処理のニーズと世界の製造拠点でのチップ製造技術の急速な進歩に支えられています。
- 主要サプライヤーが精製能力を強化し、地域供給ネットワークを拡大し、電子機器および冷凍システムメーカーとの長期契約を強化する中で、競争が激化しています。
- 地域別では、北米が約34%のシェアを持ち、アジア太平洋が約31%、ヨーロッパが約27%を占め、ラテンアメリカが5%、中東およびアフリカが約3%を占めており、先進的な製造地域での強い集中を反映しています。
市場セグメンテーション分析:
用途別
2024年には冷凍がオクタフルオロシクロブタン市場で約42%のシェアを持ち、リードしました。冷凍システムは安全な冷却性能のために安定した、非可燃性で低毒性のガスを必要とするため、需要は強いままでした。電子機器は、半導体企業がクリーンな反応と厳密なプロセス制御のためにプラズマエッチングでの使用を増やしたため、続きました。製薬および航空宇宙は、特殊メーカーが精密洗浄および制御環境処理のためにガスを採用したため、適度な採用を示しました。すべての分野での成長は、安全基準の向上と先進的な製造におけるフッ素化ガスの採用拡大に支えられています。
- 例えば、ダイキンは空調および冷凍ソリューションに対する幅広い個々のニーズと好みに応えるため、世界中に100以上の生産拠点を運営しています。
エンドユーザー産業別
2024年のオクタフルオロシクロブタン市場では、産業ユーザーが約58%のシェアを占めました。重工業や電子機器メーカーは、エッチング、冷却、制御された製造環境での安定した性能を求めてこのガスに依存していました。商業用途では、HVACインストーラーが環境安定性が高く安全性が向上したガスを好んだため、拡大しました。家庭用採用は、消費者レベルの冷凍およびニッチな冷却用途での使用が限られているため、より遅いペースで成長しました。強力な産業オートメーションの成長と半導体生産の拡大が、エンドユーザーグループ全体での採用を促進し続けました。
- 例えば、リンデは2024年に59の新しいオンサイトガス契約を締結し、64のプラントを建設しました。
主要成長要因
半導体製造需要の増加
半導体生産の増加により、オクタフルオロシクロブタンの採用が広がりました。チップメーカーは安定したプラズマエッチングと正確なウェーハ処理のためにこのガスに依存していました。この材料は、よりクリーンな反応をサポートし、残留物を減少させ、メーカーが先進的なノードでの歩留まりと一貫性を向上させるのに役立ちました。アジアと北米での施設拡張により、ロジックチップ、メモリデバイス、先進的なディスプレイパネルの生産を拡大する企業が大量消費を増加させました。製造プラントへの強力な投資は、市場成長の主要な推進力として残りました。
- 例えば、TSMCの会社およびその子会社が管理する製造施設は、2024年に約1290万枚の12インチ相当のウェーハを生産しました(総ウェーハ出荷量)。
先進的な冷却および冷凍用途の拡大
産業および商業冷却システムがより安全で効率的なガスに移行するにつれて、冷凍需要が増加しました。オクタフルオロシクロブタンは強力な熱安定性と不燃性のプロファイルを提供し、特殊な冷却サイクルに適していました。コールドチェーン物流、データセンター冷却、スマートビルディングシステムの成長が採用をさらに促進しました。安全基準の向上と設備の近代化プログラムの拡大により、冷凍用途での使用が強化され続けました。
- 例えば、トレーンのCenTraVacチラーは200トンから4000トン以上の冷却能力を提供します。
航空宇宙および精密製造での採用の増加
航空宇宙メーカーは、表面洗浄、精密組立、制御環境操作のためにオクタフルオロシクロブタンの使用を増加させました。このガスは、一貫した純度と厳しい品質条件下での安定した性能を提供し、高価値の製造ステップでの採用をサポートしました。航空機生産が拡大し、メンテナンス手順が近代化するにつれて、この材料は信頼性と汚染制御のニーズを満たす上で重要性を増しました。この先進的な製造業全体のシフトが長期的な需要を強化しました。
主要なトレンドと機会
よりクリーンなプラズマ処理技術へのシフト
電子産業は、安定した低残留ガスを必要とする先進的なプラズマプロセスへのシフトを続けました。オクタフルオロシクロブタンは、その化学特性がより厳密なエッチング制御と廃棄物生成の削減をサポートするため、このシフトにうまく適合しました。マイクロエレクトロニクスやセンサー生産における高精度エッチングの需要の増加が、サプライヤーに新たな機会を生み出しました。次世代プラズマツールへのR&D投資の増加が、長期的な採用の見通しを強化しました。
- 例えば、Lam Researchは、2024会計年度(2024年6月終了)時点で、世界中に約96,000の半導体プロセスチャンバーを設置していると報告しています。
高純度ガス供給ネットワークの拡大
製造業者は、医薬品、航空宇宙、半導体製造における品質期待の高まりに応えるため、高純度ガスネットワークを拡大しました。この傾向は、超クリーングレードと高度な包装ソリューションを提供するサプライヤーにとっての機会を生み出しました。バルクガスの流通、オンサイト供給システム、精製ユニットへの投資は、新たな需要を捉えるのに役立ちました。世界の先進製造拠点の成長は、機会の空間をさらに拡大しました。
- 例えば、エア・リキードはドイツの半導体顧客向けに3つの空気分離ユニットと2つの水素プラントを建設します。
持続可能な冷却経路への統合
冷却システムの開発者は、効率を向上させ、進化する環境ガイドラインをサポートする代替案を模索しました。オクタフルオロシクロブタンは、その安定した性能と低毒性プロファイルのため、ニッチな持続可能な冷却システムでの機会を見出しました。レトロフィットプログラムや高性能産業冷却用途での採用が増加しました。進行中のHVAC技術のアップグレードは、選択的な市場拡大の新たな経路を開きました。
主要な課題
フッ素化ガスに対する規制圧力
規制当局は、地球規模の気候目標と進化する排出基準のため、フッ素化ガスの監視を強化しました。オクタフルオロシクロブタンは、高い地球温暖化係数を持つ材料の削減を促進する厳しい規則からの圧力に直面しました。製造業者は、改善された封じ込め、リサイクル、排出制御措置を通じて適応する必要がありました。コンプライアンスコストと登録要件は、サプライヤーとエンドユーザーにとって運用の複雑さを増しました。
サプライチェーンの制約と高い生産コスト
高純度フッ素化ガスの生産には、先進的な施設、厳格な取り扱いシステム、高価な原材料が必要でした。この構造は、半導体や航空宇宙部門で需要が高まると供給圧力を生み出しました。限られた世界的な生産能力は、リードタイムと価格の変動性を増加させました。市場のプレーヤーは、純度や安全基準を損なうことなく生産を拡大することに課題を抱えていました。
地域分析
北米
北米は、2024年にオクタフルオロシクロブタン市場で約34%のシェアを占め、強力な半導体の拡大と安定した冷却システムのアップグレードに支えられました。米国全体での先進的なチップ製造の成長は、プラズマエッチングや精密加工のための高純度ガスの消費を増加させました。データセンターの冷却アップグレードと厳格な安全基準も、産業および商業ユーザー内での需要を押し上げました。航空宇宙生産の増加と制御環境アプリケーションの広範な採用は、地域の優位性を強化しました。ハイテク製造への安定した投資は、予測期間を通じて北米を主要な消費者として維持することが期待されています。
ヨーロッパ
ヨーロッパは、2024年にオクタフルオロシクロブタン市場で約27%のシェアを占め、先進的な電子機器の生産、厳しい環境基準、航空宇宙および製薬部門での高純度ガスの採用により推進されました。この地域は、ドイツ、フランス、オランダの確立された半導体クラスターから恩恵を受け、精密エッチングのためのフッ素化ガスの使用が増加しました。商業ビルや産業サイトでの冷却システムの近代化がさらなる需要を追加しました。拡大するクリーン製造規制は、ヨーロッパ全体でのより良質なガス供給ネットワークを促進し、安定した市場成長を支えました。
アジア太平洋
アジア太平洋地域は、2024年に約31%のシェアを持ち、成長の勢いを牽引しました。これは、中国、韓国、日本、台湾での大規模な半導体製造によって支えられています。ウェーハ製造工場の急速な拡大により、オクタフルオロシクロブタンのような安定したエッチングガスの需要が増加しました。広範な工業化により、冷凍、航空宇宙供給チェーン、電子部品組み立てでの採用が増加しました。先進的な製造拠点への強力な投資と継続的な能力拡張が、この地域を世界的な需要の主要な貢献者に保ちました。主要経済圏にわたる供給ネットワークの改善が長期的な成長を支えました。
ラテンアメリカ
ラテンアメリカは、2024年にオクタフルオロシクロブタン市場で約5%のシェアを持ち、産業用冷凍設備のアップグレードの増加と、ニッチな電子機器製造での採用の増加により推進されました。商業用コールドチェーン物流の成長により、安定で安全な冷却ガスの需要が拡大しました。メキシコやブラジルなどの国々では、航空宇宙部品や精密産業プロセスにおける高純度材料の採用が徐々に進みました。半導体生産が限られているため、全体的な消費は控えめでしたが、継続的な産業の近代化が安定した見通しを支えました。
中東・アフリカ
中東・アフリカは、2024年に約3%のシェアを獲得し、成長する産業用冷却ニーズと先進的な製造技術への関心の高まりによって支えられました。商業用冷凍、石油・ガス処理施設、新興の航空宇宙メンテナンス業務での採用が増加しました。供給は特定のディストリビューターに集中しており、使用はより大きな地域と比較して限られていました。しかし、UAE、サウジアラビア、南アフリカでの産業ゾーンの拡大が高純度ガスの新たな需要を生み出しました。安定したインフラ開発が市場の緩やかな成長を支えました。
市場のセグメンテーション:
用途別
- 冷凍
- 電子機器
- 医薬品
- 航空宇宙
エンドユーザー産業別
- 産業用
- 商業用
- 住宅用
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
オクタフルオロシクロブタン市場には、The Chemours Company、Daikin Industries Ltd.、Honeywell International Inc.、Solvay S.A.、Air Liquide、Linde plc、3Mなどの主要企業が存在します。競争環境は、高純度ガスの生産拡大、流通システムの改善、半導体供給契約の強化を図る企業によって形成されています。企業は、チップ製造や精密製造における品質要件の高まりに対応するため、先進的な精製技術に注力しています。多くの企業が、供給チェーンリスクを軽減し、納品の信頼性を向上させるために地域の生産能力拡大に投資しています。電子機器メーカーとの戦略的パートナーシップは長期的な需要を確保するのに役立ち、継続的な研究開発はプラズマベースの応用における革新を支えています。競争相手はまた、よりクリーンで安全かつ効率的なガスソリューションを通じて冷凍および航空宇宙分野をターゲットにしています。持続可能性プログラム、排出削減の実践、より厳しい品質管理は、フルオロ化ガスに対する規制当局の監視が強化される中での中心的な戦略です。
主要プレイヤー分析
- The Chemours Company
- Daikin Industries Ltd.
- Honeywell International Inc.
- Solvay S.A.
- Air Liquide
- Linde plc
- 3M
最近の動向
- 2025年に、Daikin Industries Ltd.は、オクタフルオロシクロブタンの用途に合わせた高性能材料を含むフルオロ化学品の生産拡大に投資し、2025年までのFusion 25戦略計画を進めました。
- 2024年に、Solvay SAは、持続可能な供給チェーンを支援するために、再生された希土類酸化物を調達するためにCyclic Materialsと契約を結びました。
- 2022年12月に、3M Companyは、オクタフルオロシクロブタンのような物質を含むすべてのパーフルオロアルキルおよびポリフルオロアルキル物質(PFAS)の生産を2025年末までに停止する計画を発表しました。
レポートのカバレッジ
この調査レポートは、用途、エンドユーザー産業および地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要な応用についての概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 半導体工場が先進的なエッチングおよびクリーニングプロセスを拡大するにつれて、需要が増加します。
- 産業がより安全で安定した冷却ガスを採用するにつれて、冷凍用途が増加します。
- 汚染管理の厳しいニーズにより、航空宇宙製造での使用が増加します。
- 品質基準の厳格化をサポートするために、高純度ガスの生産が拡大します。
- 生産者が地域の精製施設を増設するにつれて、サプライチェーンが強化されます。
- 環境規制により、企業は管理された取り扱いとリサイクルシステムに向かうでしょう。
- 商業ビルは、ニッチな高性能冷却用途でガスを採用します。
- データセンターの成長により、安定した冷却材料の需要が高まります。
- 新興経済国は、先進的な製造能力が拡大するにつれて消費を増やします。
- プラズマ処理における技術的なアップグレードが、市場採用の新たな機会を生み出します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
オクタフルオロシクロブタン市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間にオクタフルオロシクロブタン市場はどの程度の年平均成長率で成長すると予測されていますか?
この市場の主要なプレーヤーは誰ですか?
オクタフルオロシクロブタン市場の成長を促進している主な要因は何ですか?
オクタフルオロシクロブタン市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 オクタフルオロシクロブタン市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のオクタフルオロシクロブタン市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1178.5 million → 2032: USD 2117.52 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 オクタフルオロシクロブタン市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. オクタフルオロシクロブタン市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるオクタフルオロシクロブタン市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 オクタフルオロシクロブタン市場市場の成長要因
- 3.3 オクタフルオロシクロブタン市場市場の抑制要因および課題
- 3.4 オクタフルオロシクロブタン市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 オクタフルオロシクロブタン市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 オクタフルオロシクロブタン市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、オクタフルオロシクロブタン市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 オクタフルオロシクロブタン市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. オクタフルオロシクロブタン市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はオクタフルオロシクロブタン市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 オクタフルオロシクロブタン市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 オクタフルオロシクロブタン市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 オクタフルオロシクロブタン市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 オクタフルオロシクロブタン市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新オクタフルオロシクロブタン市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のオクタフルオロシクロブタン市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のオクタフルオロシクロブタン市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のオクタフルオロシクロブタン市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のオクタフルオロシクロブタン市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのオクタフルオロシクロブタン市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のオクタフルオロシクロブタン市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのオクタフルオロシクロブタン市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. オクタフルオロシクロブタン市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
