
市場概要
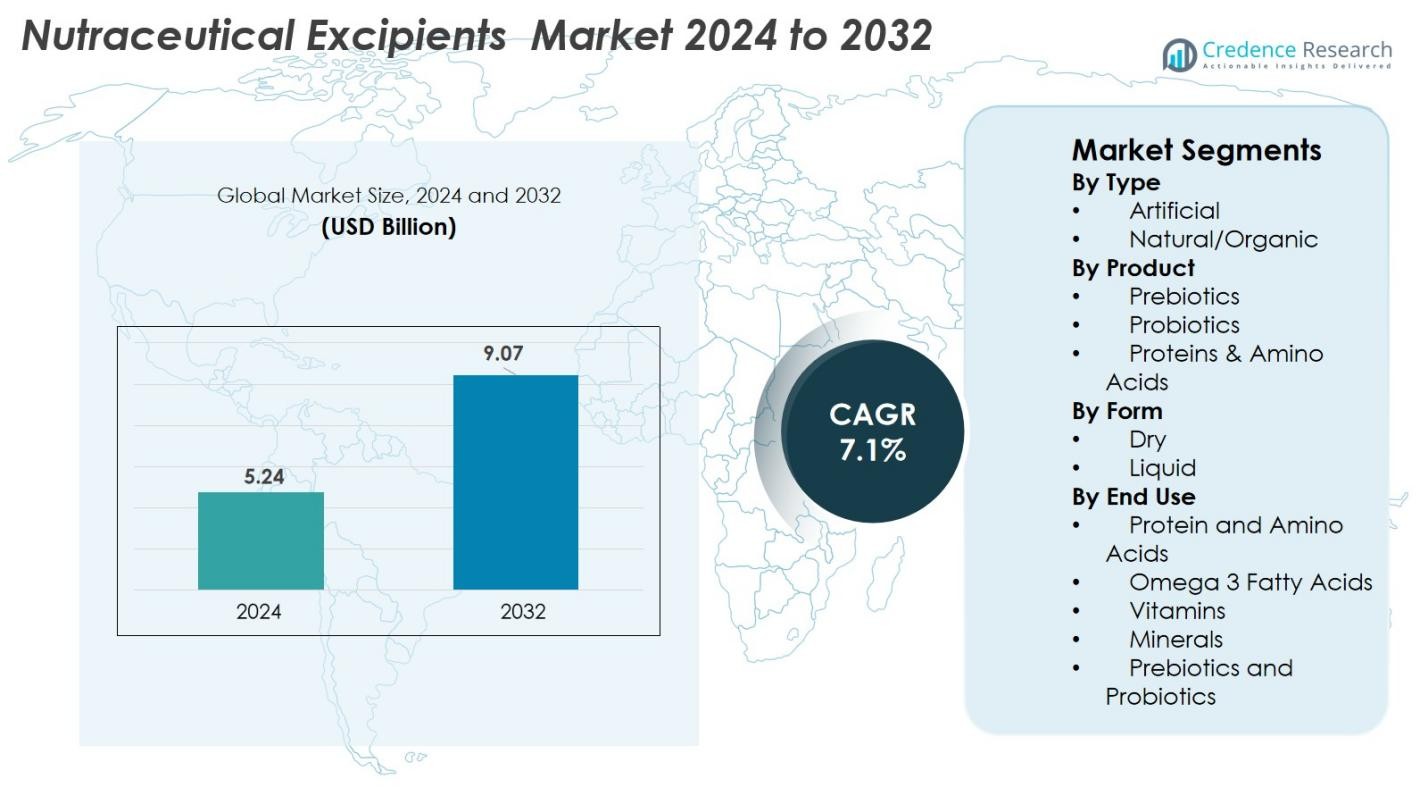
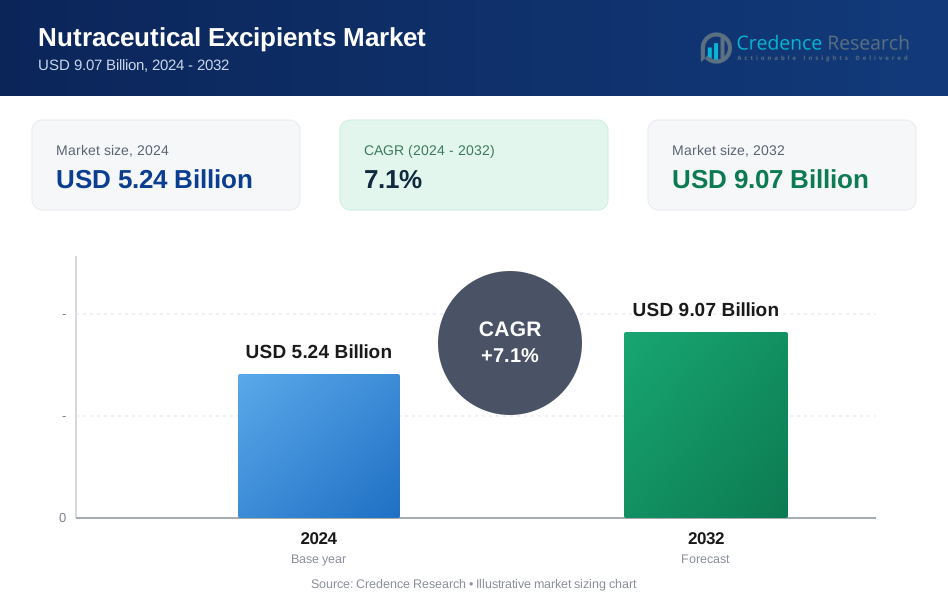
栄養補助食品用賦形剤市場の規模は2024年に524億米ドルと評価され、2032年までに907億米ドルに達すると予測されており、予測期間中のCAGRは7.1%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 栄養補助食品用賦形剤市場規模 2024 | 524億米ドル |
| 栄養補助食品用賦形剤市場、CAGR | 7.1% |
| 栄養補助食品用賦形剤市場規模 2032 | 907億米ドル |
栄養補助食品用賦形剤市場は、クリーンラベルサプリメントと高度な製剤技術の強い需要により急速に拡大を続けています。信越化学工業株式会社、ロケッテフレール、ケリーグループPLC、アソシエイテッドブリティッシュフーズ、MEGGLEグループワッサー、富士化学工業株式会社、ガッテフォッセ、ファーマトランスサナックAG、ピオマケミカルズ、イングレディオンPLCなどの主要企業は、自然、オーガニック、多機能の賦形剤における革新を通じて市場の成長を強化しています。北米は成熟したサプリメント産業と高い消費者の健康意識に支えられ、36%のシェアで世界の市場をリードしています。ヨーロッパは厳しい規制基準と植物由来の賦形剤の強い需要により29%で続いています。
市場の洞察
- 栄養補助食品用賦形剤市場は2024年に524億米ドルと評価され、2032年までに907億米ドルに達すると予測されており、予測期間中のCAGRは7.1%です。
- 機能性食品、栄養補助食品、クリーンラベル製剤の需要増加が主な推進力として働いており、植物由来および非GMO成分への嗜好の高まりにより、自然/オーガニック賦形剤が62%のシェアでタイプセグメントをリードしています。
- 市場のトレンドは、溶解性、生物利用能、制御放出を向上させる高度な賦形剤の採用の増加を示しており、微小カプセル化と植物由来成分の革新によって推進されています。
- 主要企業はポートフォリオと製造能力の拡大に注力しており、信越化学、ロケッテフレール、ケリーグループ、MEGGLE、イングレディオンがR&Dとパートナーシップを通じて競争しています。
- 地域別では、北米が36%のシェアを持ち、ヨーロッパが29%、アジア太平洋が25%で続いており、主要な消費者市場におけるサプリメント需要、規制フレームワーク、健康意識の高まりを反映しています。
市場セグメンテーション分析
タイプ別
栄養補助食品用賦形剤市場は、自然/オーガニックセグメントが2024年に62%のシェアを占め、クリーンラベル製剤、植物由来添加物、最小限に加工された成分への消費者の嗜好の高まりによりリードしています。メーカーは、厳しい規制の期待に応え、持続可能性の目標に沿うために、自然の結合剤、充填剤、安定剤をますます採用しています。人工セグメントは、コスト効率の高い製剤には依然として関連性がありますが、ブランドは製品の透明性、アレルゲンフリープロファイル、生物由来の賦形剤に焦点を当て、機能性食品、栄養補助食品、スポーツ栄養用途での消化性と適合性を向上させるため、成長が遅くなっています。
- 例えば、Roquetteは、合成バインダーではなく、天然のセルロースまたはデンプン由来の賦形剤を使用して固形剤形(錠剤/カプセル)を製剤化できるようにする、植物由来のフィラー、希釈剤、バインダーの幅広いポートフォリオを提供しています。
製品別
製品カテゴリー内では、タンパク質およびアミノ酸が48%のシェアを占め、市場を支配しています。これは、栄養補助食品の製剤において安定剤、食感向上剤、バイオアクティブキャリアとして広く使用されていることに支えられています。成長は、タンパク質強化の栄養補助食品、強化飲料、筋肉の健康、体重管理、アクティブなライフスタイルを対象とした機能性食品の増加によって促進されています。プレバイオティクスおよびプロバイオティクスのセグメントも、腸の健康に対する消費者の意識の高まりにより着実に拡大していますが、タンパク質はその多機能性と幅広い栄養補助食品の配達形式における互換性のため、依然として主要な選択肢です。
- 例えば、Arla Foods IngredientsのLacprodan®ホエイプロテインアイソレートは、高い溶解性と熱安定性により、クリア飲料や強化飲料の用途を可能にするため、即席サプリメントや医療栄養に広く使用されています。
形状別
形状別では、乾燥セグメントが71%の圧倒的なシェアを持ち、その優れた安定性、長い保存期間、錠剤、カプセル、粉末ベースのサプリメントへの組み込みの容易さによって推進されています。乾燥賦形剤は、流動性、圧縮性、製剤の多様性に優れており、大規模な栄養補助食品の生産においてメーカーに好まれています。液体セグメントは、シロップ、乳剤、液体充填カプセルなどの特殊な用途で注目を集めていますが、安定性の期間が短く、保管コストが高いため、採用は低く、乾燥形状が世界市場で支配的な形式となっています。
主要成長要因
機能性食品と栄養補助食品の需要増加
予防医療への世界的な移行の高まりが、栄養補助食品賦形剤の需要を大きく促進しています。消費者は、免疫力、消化の健康、認知機能の健康、アクティブエイジングをサポートするために、機能性食品、強化飲料、栄養補助食品をますます求めています。この傾向は、活性成分のバイオアベイラビリティ、安定性、制御放出を向上させる高性能賦形剤の必要性を加速させています。メーカーは、製剤効率を向上させ、製品性能を一貫して保証するために、先進的なバインダー、フィラー、崩壊剤、コーティング剤に依存しています。さらに、肥満、糖尿病、心血管疾患などのライフスタイル障害の増加が、消費者をサプリメントベースの栄養に向かわせています。電子商取引の拡大は、栄養補助食品へのアクセスを促進し、間接的に賦形剤の消費を増加させています。ブランドがグミ、発泡性錠剤、チューアブル、高タンパク質ブレンド、植物ベースの栄養形式に多様化するにつれて、多用途で多機能な賦形剤の必要性が急速に高まっています。この需要は、新興市場と先進市場の両方で強力な成長の勢いを生み出しています。
- 例えば、LonzaのCapsugel® Vcaps Plus植物由来カプセルは、プロバイオティクスやハーブ系栄養補助食品の処方において、湿気保護と安定性を向上させることが記録されており、クリーンラベルへのシフトをサポートしています。
クリーンラベルと天然成分の好みの拡大
クリーンラベル処方へのシフトは、栄養補助食品用賦形剤市場の強力な推進力として残っています。消費者はますます自然、有機、アレルゲンフリー、非GMO成分を優先し、処方者に合成添加物をバイオベースの代替品に置き換えるよう促しています。植物繊維、でんぷん、ガム、セルロース、発酵ベースの成分から得られる天然賦形剤は、生体適合性、持続可能性、低毒性が優れているため、広く採用されています。FDA、EFSA、地域のクリーンラベル基準を含む厳しい世界規制は、製造業者に処方の透明性を向上させ、人工成分を最小限に抑えるよう奨励しています。この移行は、タブレット、カプセル、粉末、機能性飲料に適した天然の結合剤、甘味料、フレーバーキャリア、安定剤、流動剤の革新をサポートします。主要ブランドがウェルネスと純度を中心に再配置する中、市場は天然由来の賦形剤の強い成長を経験しています。このトレンドは、ビーガン、有機、ハラール、コーシャ認証製品にも広がり、世界中の栄養補助食品用途での需要をさらに拡大しています。
- 例えば、IngredionのNOVATION®機能性ネイティブスターチはクリーンラベル認証を受けており、栄養補助食品用粉末や飲料において、修飾でんぷんに代わる天然の増粘剤および安定剤として広く使用されています。
賦形剤機能の技術的進歩
処方技術の継続的な革新は市場拡大を大いに強化しており、製造業者は栄養補助食品の活性成分の溶解性、吸収、味のマスキング、安定性を向上させる高性能賦形剤に投資しています。マイクロカプセル化、ナノテクノロジー、スプレードライ、制御放出システムの台頭は、オメガ3、プロバイオティクス、アミノ酸、植物抽出物、ミネラルなどの主要栄養素の標的送達と生体利用率の向上を目的とした先進的な賦形剤の採用を促進しています。これらの技術により、製造業者は熱、湿気、酸化劣化に耐える差別化された製品を作成することが可能になります。グミサプリメント、発泡性タブレット、液体充填カプセル、高栄養粉末の需要の増加は、機能性キャリア、乳化剤、崩壊剤の革新をさらに加速させます。さらに、自動化された製造および連続処理システムは、賦形剤の性能の一貫性を向上させます。ブランドが製品の有効性と利便性で競争する中、技術的に進んだ賦形剤は高級栄養補助食品の処方を可能にする重要な役割を果たしています。
主要なトレンドと機会
パーソナライズされた栄養とカスタマイズされた製剤の成長
パーソナライズされた栄養の台頭は、栄養補助食品用賦形剤市場にとって大きな機会を表しています。消費者はますます、遺伝子プロファイル、代謝反応、ライフスタイルの指標、特定の健康目標に合わせたオーダーメイドのサプリメントを求めています。この変化は、柔軟な投与、ターゲット配信、モジュール式製剤構造を可能にする特殊な賦形剤の需要を生み出します。3Dプリントサプリメント、カスタマイズ可能な粉末ブレンド、パーソナライズされたサシェなどの技術は、安定性、流動性、正確な栄養素放出をサポートするために非常に適応性の高い賦形剤を必要とします。デジタルヘルスプラットフォーム、ウェアラブルデバイス、AIを活用した栄養評価ツールがパーソナライズされた栄養補助食品の採用を促進し、高級賦形剤の機会を拡大します。ブランドが認知機能、腸内細菌叢のバランス、ホルモンの健康、ストレス管理など、消費者のニーズを細分化することに焦点を当てるにつれて、高度なキャリア、持続放出剤、天然安定剤の使用が大幅に増加します。このトレンドは、機能的で高性能な賦形剤の持続的な革新の道を開きます。
- 例えば、Nestlé Health ScienceのPersona Nutritionプラットフォームは、何百もの成分組み合わせにわたってカプセルの安定性と均一性を維持するために流動性を最適化した賦形剤に依存して、パーソナライズされた日々のサプリメントパックを提供しています。
植物ベースおよびビーガン栄養補助食品の急速な拡大
植物ベースの栄養への加速的なシフトは、栄養補助食品用賦形剤業界において大きな機会を提供します。消費者は、健康意識、持続可能性の懸念、倫理的な好みから、ビーガンおよび植物志向のライフスタイルをますます採用しています。このトレンドは、デンプン、ガム、ペクチン、セルロース誘導体、米粉、発酵ベースの成分などの植物由来の賦形剤の需要を刺激します。メーカーは、ゼラチン、ラクトース、その他の動物由来成分を含まないクリーンでアレルゲンフリーの栄養補助食品製剤を作成するために、ビーガン認証の結合剤、甘味料、コーティング剤を活用しています。植物ベースのプロテインサプリメント、植物エキス、ハーブブレンド、腸の健康製品は、自然由来の賦形剤に大きく依存する急速に拡大する応用分野を表しています。グローバルブランドがビーガンタブレット、グミ、カプセルを導入するにつれて、革新的な植物由来の賦形剤ソリューションの機会は、機能性食品、栄養補助食品、ウェルネス飲料に広がります。
- 例えば、RoquetteのLYCOAT®プレジェラチナイズドエンドウデンプンは、ビーガンタブレットやグミにおいて、動物由来のゼラチンを置き換える植物由来の結合剤およびフィルム形成剤として使用されています。
主要な課題
規制の複雑さと品質コンプライアンス要件
栄養補助食品用賦形剤市場は、成分の安全性、純度、ラベル表示、機能的主張を規制する世界基準の変動により、規制上の課題が増大しています。FDA、EFSA、地域当局などの機関は、賦形剤の同一性、製造プロセス、汚染管理、使用可能なレベルに関する厳しいガイドラインを課しています。複数の管轄区域でのコンプライアンスを達成することは、メーカーにとって運用の複雑さとコストを増加させます。クリーンラベルの期待、アレルゲンの宣言、汚染物質の閾値(重金属や微生物の限界など)の頻繁な更新は、追加の負担を生み出します。小規模なメーカーは、文書化、トレーサビリティ要件、GMPの遵守に苦労することがよくあります。医薬品用賦形剤と栄養補助食品用賦形剤の規制上の区別は、承認をさらに複雑にし、製品の革新と発売のタイムラインを遅らせます。一貫したグローバルコンプライアンスを確保することは、市場拡大にとって大きな障壁となっています。
高い生産コストと原材料価格の変動
業界は、特に植物繊維、ガム、デンプン、または発酵プロセスから得られる天然成分の価格変動により、コスト圧力に直面しています。有機および持続可能な調達材料の需要は、調達コストをさらに増加させます。スプレードライ、微細カプセル化、造粒などのエネルギー集約型の製造プロセスは、運用費用を増加させます。気候の影響、地政学的な不安定性、物流の制約によるサプライチェーンの混乱は、予測不可能なコストの変動を引き起こし、賦形剤生産者の利益率に影響を与えます。製造業者はまた、高度な品質試験、専門的な生産設備、規制遵守措置に投資する必要があり、全体のコストを押し上げます。これらの財政的制約は、特にグローバル市場で自然で高性能な賦形剤の生産を拡大しようとする企業にとって大きな課題となります。
地域分析
北米
北米は、栄養補助食品、機能性食品、クリーンラベルの栄養製品に対する強い消費者需要に支えられ、栄養補助食品賦形剤市場で36%のシェアを持っています。この地域は、先進的な製造能力、厳格な規制監督、制御放出や生物利用能向上のための革新的な賦形剤の高い採用率から恩恵を受けています。健康意識の高まり、高齢化人口、拡大するプロテインおよびプロバイオティクス補助食品カテゴリが市場成長をさらに強化しています。主要プレーヤーは、自然でアレルゲンフリー、非遺伝子組み換えの賦形剤開発に投資し、eコマースチャネルが米国とカナダ全体での製品アクセスを加速させています。
ヨーロッパ
ヨーロッパは、市場の29%を占めており、厳しい規制基準、有機および自然な賦形剤の需要の高まり、クリーンラベルの栄養補助食品に対する消費者の広範な好みによって推進されています。この地域の成熟した栄養補助食品産業は、錠剤、カプセル、粉末製剤における先進的な結合剤、充填剤、崩壊剤の採用を加速させています。ドイツ、英国、フランス、イタリアなどの国々は、植物ベースの栄養および機能性食品製品における強力な革新によりリードしています。持続可能性に焦点を当てたイニシアチブとEFSAガイドラインの遵守は、高品質な賦形剤の生産を促進し、多様な栄養補助食品用途での成長を支えています。
アジア太平洋
アジア太平洋は、中国、インド、日本、韓国での栄養補助食品消費の急増により、急速に拡大する25%のシェアを持っています。可処分所得の増加、予防医療への意識の高まり、強化食品やハーブサプリメントの需要の増加が市場拡大を促進しています。この地域の植物由来および発酵ベースの賦形剤の強力な生産基盤は、コスト効率の高い製造をサポートしています。急速な都市化とライフスタイル関連の健康問題も、プロテインサプリメント、プロバイオティクス、機能性飲料への依存を増加させています。グローバルな製造業者は、好ましい規制改革と発展途上国における強力な成長可能性のため、この地域への投資を続けています。
ラテンアメリカ
ラテンアメリカは、免疫力を高めるサプリメント、ハーブ製品、強化栄養への消費者の関心の高まりに支えられ、ニュートラシューティカル賦形剤市場の6%を占める新興市場を表しています。ブラジル、メキシコ、アルゼンチンなどの国々では、健康意識の高まりと地域の製造能力の拡大により、錠剤、カプセル、機能性飲料での賦形剤の採用が増加しています。消費者がよりクリーンな製剤に移行するにつれて、自然由来および植物由来の賦形剤の需要が加速しています。しかし、規制の不一致や経済の変動が市場参入の課題を生む一方で、長期的な成長は有望です。
中東およびアフリカ
中東およびアフリカ地域は、健康意識の高まり、都市人口の拡大、免疫、エネルギー、一般的な健康を対象とした栄養補助食品の需要増加により、世界市場の4%を占めています。UAE、サウジアラビア、南アフリカなどの市場は、強力な小売インフラと高い購買力により採用をリードしています。この地域では、ハーブおよびハラール認証のニュートラシューティカル向けの自然由来の賦形剤への関心が高まっています。地元の製造が限られており、規制の複雑さが拡大を遅らせているにもかかわらず、医療および栄養への投資の増加は、市場浸透の機会を生み出し続けています。
市場セグメンテーション
タイプ別
- 人工
- 自然/オーガニック
製品別
- プレバイオティクス
- プロバイオティクス
- タンパク質 & アミノ酸
形状別
- 乾燥
- 液体
エンドユース別
- タンパク質とアミノ酸
- オメガ3脂肪酸
- ビタミン
- ミネラル
- プレバイオティクスとプロバイオティクス
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ニュートラシューティカル賦形剤市場は、多様で革新主導の競争環境を特徴としており、グローバルおよび地域のプレーヤーが高度な製剤技術、クリーンラベルソリューション、生物由来の成分開発に注力しています。Shin-Etsu Chemical Co. Ltd.、Roquette Frères、Kerry Group PLC、Associated British Foods、MEGGLE Group Wasser、Fuji Chemical Industries Co. Ltd.、Gattefossé、Pharmatrans Sanaq AG、Pioma Chemicals、Ingredion Plcなどの主要企業は、自然、オーガニック、多機能賦形剤の需要増加に対応するためにポートフォリオを積極的に拡大しています。これらのプレーヤーは、溶解性、安定性、味のマスキング、制御放出特性を強化するためにR&Dに多額の投資を行い、タンパク質サプリメント、プロバイオティクス、グミ、機能性飲料などの高成長セグメントでの存在感を強化しています。戦略的パートナーシップ、能力拡張、買収は、市場シェアの獲得、サプライチェーン効率の向上、進化する規制要件への対応において中心的な役割を果たしています。
主要プレイヤー分析
- 富士化学工業株式会社
- ガッテフォス
- ロケット・フレール
- 信越化学工業株式会社
- ファーマトランスサナックAG
- メグルグループ・ワッサー
- イングレディオンPLC
- ケリーグループPLC
- ピオマケミカルズ
- アソシエイテッド・ブリティッシュ・フーズ
最近の動向
- 2024年2月、米国のイングレディオン・インコーポレイテッドは、植物ベースおよびサプリメント用途でのゲル化と口当たりの向上をサポートするクリーンラベルのテクスチャライザーであるNOVATION® Indulge2940機能性ネイティブスターチを発売しました。
- 2023年10月、ロケットは、医薬品および栄養補助食品の処方の安定性と性能を向上させることを目的とした、湿気に敏感な有効成分用の3つの新しい賦形剤グレードを発売しました。
- 2022年9月、ロケット・フレールは、インドの賦形剤メーカーであるクレストセルロースの買収を完了し、ロケットの世界的な植物ベースの賦形剤供給能力を強化しました。
レポートのカバレッジ
この調査レポートは、タイプ、製品、形状、最終用途、および地理に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動態、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 消費者が予防医療と栄養重視のライフスタイルをますます優先するにつれて、市場は安定した成長を遂げるでしょう。
- サプリメントや機能性食品における自然、オーガニック、クリーンラベルの賦形剤の需要は引き続き増加します。
- 制御放出、味マスキング、バイオアベイラビリティ向上技術の進歩が将来の処方戦略を形作ります。
- パーソナライズド栄養が、カスタム投与とターゲットデリバリーに適した柔軟な賦形剤の必要性を促進します。
- 植物ベースおよびビーガン製品の拡大が、植物由来および発酵由来の賦形剤の採用を加速させます。
- 世界的な規制調和の努力が、メーカーに品質、透明性、コンプライアンスの向上を促します。
- グミ、発泡性タブレット、液体充填カプセルにおけるイノベーションが、機能性賦形剤の新たな機会を創出します。
- 栄養補助食品ブランドと賦形剤サプライヤー間のパートナーシップが増加し、迅速な製品開発をサポートします。
- デジタルヘルスとeコマースの成長が、高度な賦形剤機能を必要とするサプリメント形式の消費を促進します。
- アジア太平洋、ラテンアメリカ、中東の新興市場が、メーカーに強力な拡大機会を提供します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
Q: 栄養補助食品用賦形剤市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、栄養補助食品の賦形剤市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた栄養補助食品の添加剤市場セグメントはどれですか?
栄養補助食品用賦形剤市場の成長を促進している主な要因は何ですか?
栄養補助食品用賦形剤市場の主要企業はどこですか?
2024年に栄養補助食品の賦形剤市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 栄養補助食品用賦形剤市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の栄養補助食品用賦形剤市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5.24 Billion → 2032: USD 9.07 Billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 栄養補助食品用賦形剤市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 栄養補助食品用賦形剤市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における栄養補助食品用賦形剤市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 栄養補助食品用賦形剤市場市場の成長要因
- 3.3 栄養補助食品用賦形剤市場市場の抑制要因および課題
- 3.4 栄養補助食品用賦形剤市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 栄養補助食品用賦形剤市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 栄養補助食品用賦形剤市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、栄養補助食品用賦形剤市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 栄養補助食品用賦形剤市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 栄養補助食品用賦形剤市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は栄養補助食品用賦形剤市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 栄養補助食品用賦形剤市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 栄養補助食品用賦形剤市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 栄養補助食品用賦形剤市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 栄養補助食品用賦形剤市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新栄養補助食品用賦形剤市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の栄養補助食品用賦形剤市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の栄養補助食品用賦形剤市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の栄養補助食品用賦形剤市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の栄養補助食品用賦形剤市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの栄養補助食品用賦形剤市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の栄養補助食品用賦形剤市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの栄養補助食品用賦形剤市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 栄養補助食品用賦形剤市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
