
市場概要:
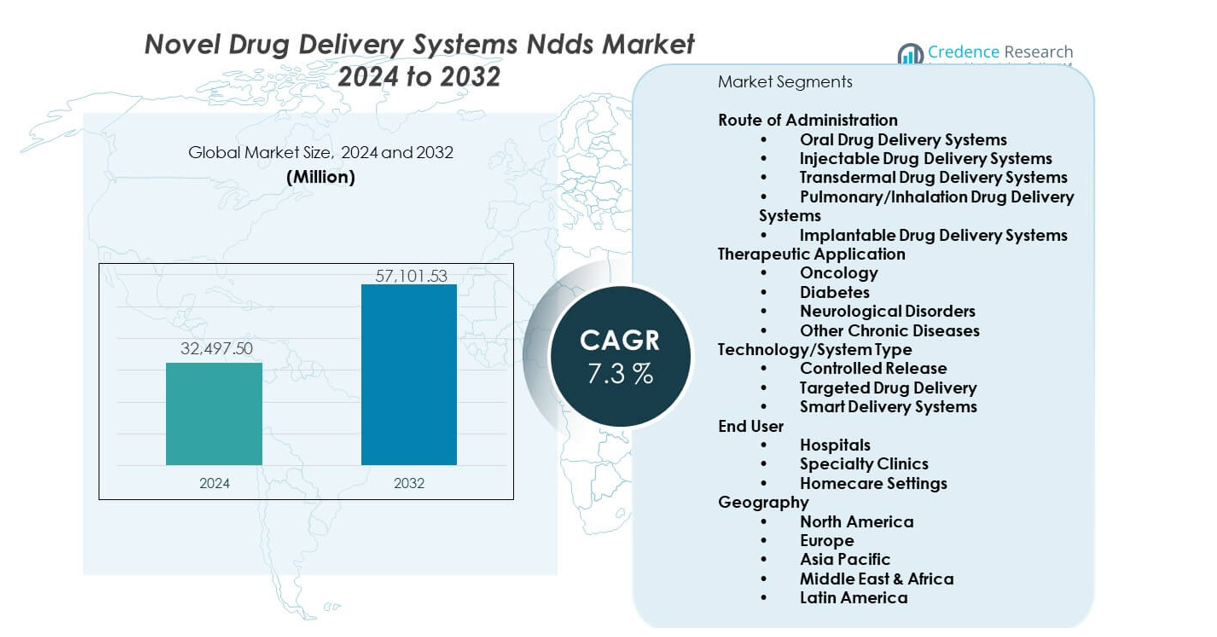
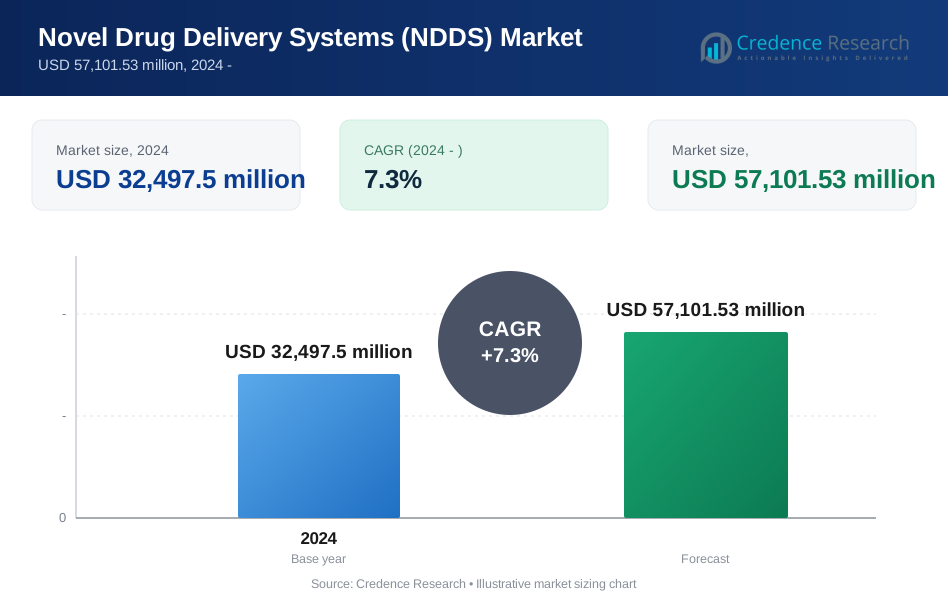
新規薬物送達システム(NDDS)は、2024年の32,497.5百万米ドルから2032年には推定57,101.53百万米ドルに成長し、2024年から2032年までのCAGRは7.3%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 新規薬物送達システム(NDDS)市場規模 2024 | 32,497.5百万米ドル |
| 新規薬物送達システム(NDDS)市場、CAGR | 7.3% |
| 新規薬物送達システム(NDDS)市場規模 2032 | 57,101.53百万米ドル |
治療結果を改善する制御放出製剤への関心の高まりにより、需要が増加しています。製薬会社は、複雑な分子送達を可能にするためにナノベースおよびポリマーベースのキャリアに投資しています。バイオ医薬品の拡大は、精密投与をサポートするスマートデリバリープラットフォームの広範な利用を促進します。研究グループは、投与頻度を減らすために吸入可能、経皮、埋め込み型システムを探求しています。患者の嗜好は、侵襲性の低いオプションにシフトしており、これが急速な開発をサポートしています。製薬会社は、製品ライフサイクルを延ばすために先進技術を採用しています。これらの要因は、世界的なパイプライン全体に一貫した勢いをもたらします。
北米は、強力な研究開発活動、高度な治療法の高い採用率、成熟した規制環境により市場をリードしています。ヨーロッパは、革新的なデリバリーモデルへの持続的な投資とバイオ医薬品の広範な利用により続きます。アジア太平洋地域は、医療アクセスの拡大、慢性疾患率の上昇、バイオテクノロジー製造の成長により、高成長地域として浮上しています。中国、インド、韓国などの国々は、主要な臨床および商業活動を引き付けています。ラテンアメリカと中東は、医療システム全体での採用が改善されるにつれて徐々に発展しています。
市場の洞察:
- 市場は2024年の32,497.5百万米ドルから2032年には57,101.53百万米ドルに成長し、CAGRは7.3%です。
- 北米40%、ヨーロッパ28%、アジア太平洋22%が強力な研究開発と高い採用率によりリードしています。
- アジア太平洋は22%を占め、医療投資の増加により最も急成長している地域です。
- 注射システムは、生物製剤の需要により約38%のシェアを占めています。
- 腫瘍学の応用は、精密投与システムの高い利用により約32%のシェアを占めています。
市場の推進要因:
標的化および制御放出治療への移行の増加
新しい薬物送達システム(NDDS)市場は、臨床結果を向上させる標的療法の強い需要を通じて勢いを増しています。医療提供者は、病変組織に正確に薬を届けるプラットフォームを求めています。製薬会社は、患者の服薬遵守を改善するために制御放出形式により多く投資しています。これらのシステムは、慢性疾患患者に訴求する長い投薬間隔をサポートします。バイオ医薬品の拡大は、安定した正確な送達システムの必要性を高めます。研究チームは、バイオアベイラビリティを向上させるために送達手段を洗練させています。開発者は、患者に優しいデザインを強調して遵守をサポートします。革新者が毒性を減少させ、安全性プロファイルを改善するにつれて、市場は強化されます。
- 例えば、ジョンソン・エンド・ジョンソンは2025年にFDAの承認を受けたIMAAVY(ニポカリマブ)を取得し、新生児Fc受容体をブロックして循環IgG抗体を減少させ、2週間ごとの静脈内注入で24週間にわたる優れた疾患制御を示しました。製薬会社は、患者の服薬遵守を改善するために制御放出形式により多く投資しています。
バイオ医薬品と複雑な分子開発の台頭がプラットフォーム革新を推進
バイオ医薬品の成長は、企業が敏感な分子を扱う高度な送達デザインを採用することを促進します。開発者は、活性成分を分解から保護するシステムに取り組んでいます。新しい薬物送達システム(NDDS)市場は、この複雑な治療法へのシフトから利益を得ています。企業は、薬物吸収を増加させるナノベースのキャリアを探求しています。研究グループは、胃腸の障壁を回避する経皮フィルムを設計しています。注射可能なデポは、放出の一貫性を向上させるために広く使用されています。精密治療の高い世界的な需要が重い開発を支えています。医療提供者がカスタマイズされたケアにシフトするにつれて、この傾向は加速します。
- 例えば、バイエルのBlueRock Therapeuticsは、幹細胞ベースのパーキンソン病治療法であるベムダネプロセルを2025年に第III相臨床試験に進め、ドーパミン生成神経細胞前駆体を外科的に移植するためのFDA再生医療先進治療(RMAT)指定を受けました。
非侵襲的で患者に優しい送達アプローチの増加する好み
非侵襲的な形式は、快適さと利便性を求める患者グループ全体で強い受け入れを得ています。経皮パッチは、頻繁な病院訪問の必要性を減少させます。吸入システムは、迅速な発症と不快感の軽減をサポートします。製薬企業は、より簡単に摂取できる経口薄膜を設計しています。スマートデリバリーデバイスは、慢性疾患のための投薬精度を向上させます。消費者は、日常のルーチンに適合し、中断のないソリューションを好みます。開発者は、継続的な薬物放出を可能にするウェアラブルデバイスを導入しています。このシフトは、提供者が患者中心の治療モデルを優先するにつれて市場を強化します。
慢性およびライフスタイル関連疾患における臨床応用の拡大
慢性疾患は、先進的な送達技術の継続的な需要を刺激します。医療システムは、一貫した患者の成果をサポートするために長時間作用型製剤を統合しています。腫瘍学の応用は、企業が毒性のある薬物のためのより正確なキャリアを開発することを推進します。糖尿病治療は、毎日の投薬を減少させる新しい送達システムを取り入れています。呼吸器疾患のケアは、治療効果を高める吸入キャリアを使用しています。新しい薬物送達システム(NDDS)市場は、より広範な臨床採用とともに拡大しています。提供者は、長期放出のためのインプラントシステムを採用しています。世界的な慢性疾患率の上昇に伴い、需要は増加しています。
市場動向:
ナノテクノロジーの進歩が精密かつ超ターゲット型のデリバリー拡大を推進
ナノテクノロジーの採用は開発パイプライン全体で急速に拡大しています。研究者はナノ粒子を使用して薬剤を直接病変部位に届けます。このアプローチは全身への曝露を減少させ、治療効率を向上させます。企業は壊れやすい成分を安定化させるためにナノフォーミュレーションを最適化しています。これらの進歩により、新しい薬物送達システム(NDDS)市場が恩恵を受けています。開発者は遺伝子医療のために脂質ナノ粒子を実験しています。ポリマーを基にしたナノキャリアは長期的な放出制御を改善します。精密なデリバリーは腫瘍学や希少疾患ケアで注目を集めています。企業はナノ対応製品ポートフォリオを拡大するための投資を増やしています。
- 例えば、ゲノムターゲット療法の反応率は2006年の2.73%から2020年には7.04%に増加し、適格性は同期間に5.13%から13.60%に上昇しました。これには18種類のがんと36のゲノム指標が含まれています。企業はナノ対応製品ポートフォリオを拡大するための投資を増やしています。
スマート、接続型、センサー対応の薬物送達デバイスの成長
スマートデバイスは統合されたセンサーとフィードバックシステムを通じてデリバリーの風景を変えています。ウェアラブルインジェクターは自動投与調整を可能にします。接続型吸入器は臨床モニタリングのために使用パターンを追跡します。デジタルプラットフォームは治療計画のために服薬データを収集します。企業はリアルタイムの手がかりに基づいて放出レベルを調整するスマートデポを設計しています。このデジタルトランスフォーメーションにより、新しい薬物送達システム(NDDS)市場は恩恵を受けています。患者のエンゲージメントはアプリ連携型デリバリーシステムを通じて向上します。プロバイダーは慢性疾患を管理するためにリモートモニタリングを採用しています。このトレンドは世界的にパーソナライズされたケアモデルを進展させています。
- 例えば、メルク(Merck KGaA)とFlexは、スマート注射デバイス、クラウドベースのデータ、患者用モバイルアプリ、医療専門家ダッシュボードを統合した接続型オートインジェクターシステムで、2025年10月に2025 PDA Drug Delivery Innovation Awardを受賞しました。このトレンドは世界的にパーソナライズされたケアモデルを進展させています。
治療分野全体での長時間作用型および徐放性デリバリーシステムの採用増加
長時間作用型製剤はその利便性と治療の一貫性から広く注目を集めています。開発者は数ヶ月にわたって放出を持続するデポ注射を改良しています。徐放性の経口デザインは服薬遵守の向上をサポートします。経皮システムは複数日のデリバリー期間を提供するよう進化しています。医療チームは慢性治療のためにこれらのプラットフォームを好みます。新しい薬物送達システム(NDDS)市場はその広範な使用によって拡大しています。製薬会社は製品ライフサイクルを強化するために徐放性フォーマットに依存しています。患者は投与頻度の減少から利益を得ます。このトレンドは耐久性と安定性に焦点を当てた研究が進む中で続いています。
遺伝子、RNA、細胞ベースの治療法の拡大が新しいデリバリーシステムの需要を創出
高度な治療モダリティは特殊なキャリアの需要を増加させています。遺伝子治療は輸送中に遺伝物質を保護するシステムを必要とします。RNA治療は細胞内取り込みを改善するデリバリービークルに依存しています。細胞ベースの治療は投与のための制御された微小環境を必要とします。開発者は精密な配置のために次世代キャリアに投資しています。新しい薬物送達システム(NDDS)市場はこれらの治療の進歩に合わせています。研究者はRNAデリバリーのために脂質ベースのプラットフォームに注目しています。企業はウイルスおよび非ウイルスベクターを実験しています。高度な治療がより大きな市場に参入するにつれて成長が加速しています。
市場の課題分析:
大規模採用を遅らせる技術的、規制的、製造の複雑さ
このセクターは、開発のタイムラインを複雑にする技術的な障害に直面しています。多くの配送形式は、厳格な取り扱いを必要とする敏感な材料を必要とします。メーカーは精度要件のためにスケールアップに苦労しています。規制当局は患者の安全を確保するために厳しい精査を行います。新しい薬物送達システムの市場は、複雑な承認経路をナビゲートしなければなりません。企業は革新と長い検証サイクルのバランスを取ります。開発者はコンプライアンスのニーズを満たすためにより多くのリソースを投資します。これらの課題は、新しいシステムの世界市場への参入を遅らせます。企業はリスクを減らし信頼性を向上させるためにプロセスを洗練し続けます。
高い開発コスト、限られた患者の認識、償還の障壁
高い開発費用は小規模企業の参加を制限します。配送システムはしばしば特殊な材料と先進的な設備を必要とします。医療提供者は高級形式の採用を制限するコスト圧力に直面しています。患者は先進的な配送オプションについての認識が不足しているかもしれません。支払者は強力な臨床証拠がない限り、新しいプラットフォームの償還に抵抗します。新しい薬物送達システムの市場は、これらの財政的な障害の影響を受けます。企業はカバレッジをサポートするためにより強力な実世界データを構築することで対応します。長期的な成功は、より良い教育、価格戦略、および償還承認に依存します。
市場の機会:
個別化医療、希少疾患ケア、精密治療プラットフォームへの拡大
個別化治療モデルは、先進的な配送システムへの強い需要を生み出します。開発者は個々の患者のニーズに合ったキャリアを構築します。新しい薬物送達システムの市場は、精密ケアが拡大するにつれて利益を得ます。希少疾患治療は最適な影響を与えるためにターゲットを絞った配送設計を必要とします。製薬会社は安全性を向上させるマイクロドーズシステムを探求します。提供者は複雑な分子構造をサポートするソリューションを採用します。患者特有の治療法への需要が成長を強化します。広範な革新はより深いパイプライン投資を促進します。
新興市場、在宅ケア、非侵襲的配送モダリティにおける強力な可能性
新興経済はより速い速度で先進的な配送技術を採用しています。医療システムは革新をサポートするためにインフラを改善します。自己管理治療への需要と共に在宅ケアの採用が増加しています。非侵襲的ソリューションはより広い患者セグメントにアピールします。新しい薬物送達システムの市場は、アクセス可能な形式を通じて勢いを増しています。製薬会社は慢性疾患率が上昇している地域に進出します。ウェアラブルおよびポータブルシステムは現代のケアのニーズに合致します。長期的な機会は、より広範な世界的な参加によって拡大します。
市場セグメンテーション分析:
投与経路
経口薬物送達システムは、利便性と複数の治療法との互換性のために高い受容を維持しています。注射薬物送達システムは、生物製剤と長時間作用型製剤の増加と共に拡大しています。経皮システムは、非侵襲的で安定した放出オプションを求める患者にアピールします。肺および吸入システムは、呼吸器および全身治療の両方をサポートします。埋め込み型プラットフォームは、慢性疾患ケアにおける持続的放出のために関心を集めています。各投与経路は治療領域全体でのパフォーマンスを強化します。革新は投与精度と患者体験を改善します。新しい薬物送達システムの市場は、広範な採用から利益を得ます。
- 例えば、経皮薬物送達は初回通過代謝を回避し、バイオアベイラビリティを向上させ、イオントフォレシスは生物学的に活性なヒト基本線維芽細胞成長因子(17.4 kDa)を治療に関連する量で成功裏に送達します。肺および吸入システムは、呼吸器および全身治療の両方をサポートします。埋め込み型プラットフォームは、慢性疾患ケアにおける持続放出のために関心を集めています。
治療応用
腫瘍学は、ターゲットおよび精密ベースの送達システムに対する強い需要を牽引しています。糖尿病治療は、安定した投薬をサポートする延長放出およびデバイスサポート形式を使用します。神経障害は、浸透性とバイオアベイラビリティを向上させる送達プラットフォームを必要とします。他の慢性疾患は、一貫性を高め、治療負担を軽減するシステムに依存しています。各分野は、開発者に送達効率を改善するよう促します。プロバイダーは、長期ケアプランをサポートするために高度なシステムを採用します。採用は、より良い臨床結果と共に成長します。多様な応用は、世界的な医療環境全体で市場の深さを拡大します。
- 例えば、ロシュは、2025年4月に、次世代の代謝医薬品、遺伝子治療、および体重減少治療の研究開発(R&D)および製造施設をカバーするために、米国の製薬および診断事業に5年間で500億ドルの投資を発表しました。一方、サノフィは、2025年7月にブループリント・メディシンズを91億ドルで買収し、2024年の純収益が4億7900万ドル、2030年までに20億ドルの潜在的な世界収益を持つアイバキットを追加しました。
技術/システムタイプ
制御放出システムは、安定した投薬をサポートし、治療曝露の変動を減少させます。ターゲット薬物送達プラットフォームは、有効成分のより正確な配置を可能にします。スマート送達システムは、センサーとデジタルサポートを統合して、遵守を改善します。開発者は、性能を向上させるために材料科学を洗練させます。医療提供者は、複雑な治療ニーズのためにこれらのシステムに依存しています。研究活動は設計の改善を加速します。技術が投薬頻度を減少させるにつれて、採用が増加します。これらの進歩は、治療送達の全体的な信頼性を強化します。
エンドユーザー
病院は、複雑な治療要件と高度な治療ニーズのために主要な採用者として残っています。専門クリニックは、焦点を絞ったケアパスウェイのためにターゲットおよび精密送達システムを統合します。ホームケア環境は、ユーザーフレンドリーで自己管理可能な形式の需要が高まる中で拡大しています。デバイスベースのシステムは、遠隔治療管理をサポートします。プロバイダーは、安定性と使いやすさを改善するシステムを選択します。慢性疾患の蔓延に伴い、需要が高まります。イノベーションは、すべてのケア環境でのより広範な使用をサポートします。各エンドユーザーセグメントは、市場浸透全体を強化します。
セグメンテーション:
投与経路
- 経口薬物送達システム
- 注射薬物送達システム
- 経皮薬物送達システム
- 肺/吸入薬物送達システム
- 埋め込み型薬物送達システム
治療応用
- 腫瘍学
- 糖尿病
- 神経障害
- その他の慢性疾患
技術/システムタイプ
- 制御放出
- ターゲット薬物送達
- スマート送達システム
エンドユーザー
- 病院
- 専門クリニック
- ホームケア環境
地理
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北アメリカは新薬デリバリーシステム市場の最大シェアを持ち、世界収益の約40%を占めています。強力な研究開発投資とバイオロジクスの早期採用が一貫した需要を促進しています。この地域は、プレミアムデリバリーテクノロジーをサポートする先進的な医療システムの恩恵を受けています。製薬会社は、治療成果を強化するためにターゲットおよび制御放出プラットフォームを拡大しています。市場は、スマートで接続されたデリバリー機器の高い採用から支援を得ています。継続的な製品革新と規制の明確さとともに成長しています。アメリカ合衆国とカナダの医療提供者は、複数の治療領域で世界的な使用をリードしています。
ヨーロッパ
ヨーロッパは、新薬デリバリーシステム市場の約28%を占める2番目に大きな地域シェアを表しています。この地域は、強力な規制基準と先進的なデリバリーフォーマットの広範な臨床受け入れの恩恵を受けています。ドイツ、フランス、イギリスでのバイオテクノロジーの拡大が安定した採用をサポートしています。病院は、治療精度を向上させるために長時間作用型およびターゲットシステムを統合しています。市場は、非侵襲的および制御放出療法の拡大使用を通じて成長しています。学術および産業のパートナーシップによって支援される共同研究により強化されています。慢性疾患の増加が主要なEU諸国での需要をさらに増加させています。
アジア太平洋
アジア太平洋は約22%のシェアを持ち、新薬デリバリーシステム市場で最も成長が速い地域として位置しています。医療支出の増加が革新的なデリバリーシステムの採用を支えています。中国、インド、韓国の強力な製造能力が競争力のある生産優位性を生み出しています。医療提供者は、慢性疾患の負担を管理するためにターゲットプラットフォームに移行しています。長時間作用型で患者に優しいシステムの認識が高まり、都市部での使用が拡大しています。技術移転とバイオロジクスの採用の増加により強力な勢いを得ています。臨床試験の拡大が主要市場でのシステム統合を促進しています。
主要プレイヤー分析:
- ジョンソン・エンド・ジョンソン
- ノバルティスAG
- ファイザー株式会社
- グラクソ・スミスクラインplc (GSK)
- メルク&カンパニー株式会社
- ロシュ・ホールディングAG
- サノフィ
- アストラゼネカplc
- バイエルAG
- アボット・ラボラトリーズ
競争分析:
新規薬物送達システム(NDDS)市場は、グローバルな製薬リーダー間で強い競争を示しています。企業は精密システム、非侵襲的フォーマット、先進的な生物学的送達に焦点を当てています。企業はセンサー対応プラットフォームに投資し、服薬遵守を改善し、投薬問題を減少させています。これにより、開発者は材料とデバイス設計をアップグレードすることが求められます。主要プレイヤーは技術アクセスを拡大するために小規模な革新者を買収します。多くのブランドが制御放出システムを導入し、臨床結果を強化しています。この市場環境は、強力なパイプラインと広範な規制経験を持つ企業に有利です。需要がカスタマイズされた送達フォーマットにシフトするにつれて、競争の激しさが増しています。
最近の展開:
- 2025年11月、ジョンソン・エンド・ジョンソンはASH 2025会議で血液学におけるリーダーシップを強化し、血液癌の薬物送達における革新をスポットライトに当てた60以上の要旨を発表しました。同社は、HalozymeのENHANZE®薬物送達技術と共同製剤されたDARZALEX FASPRO®の進展を強調し、患者の利便性を向上させた皮下投与を可能にしました。
- 2025年10月、メルク(ヨーロッパではMerck KGaAとして知られる)とFlexは、接続されたオートインジェクターシステムの共同開発により、権威ある2025 PDA Drug Delivery Innovation Awardを受賞しました。受賞したソリューションは、スマート注射デバイス、クラウドベースのデータシステム、患者用モバイルアプリ、医療専門家モニタリングダッシュボードを統合しています。この接続されたデバイスは、自動注射、リアルタイムデータ共有、個別設定、直感的なインターフェースをサポートし、慢性疾患管理における治療遵守と患者の成果を向上させます。
- 2025年9月、ファイザーは米国政府と画期的な合意に達し、アメリカの患者の薬剤費を削減しつつ、関税からの確実性を確保し、バランスの取れたグローバルな価格設定の枠組みを確立しました。この合意により、ファイザーは3年間の猶予期間を得て、Section 232の調査対象製品が関税を免れることができ、その間に同社は米国の製造業への投資をさらに進めることが求められます。
- 2025年4月、ジョンソン・エンド・ジョンソンは、全身性重症筋無力症の治療を目的とした新しいFcRnブロッカー単クローン抗体であるIMAAVY™(nipocalimab-aahu)のFDA承認を受けました。この承認は、自己免疫疾患における薬物送達の重要な進展を示しており、IMAAVYは2週間ごとの静脈内注入を通じて長期的な病気の制御を提供します。この治療法は、新生児Fc受容体をブロックすることで、病気を引き起こす循環IgG抗体を減少させ、プラセボと標準治療と比較して24週間にわたる優れた病気の制御を示しています。
レポートの範囲:
この調査レポートは、投与経路、治療用途、技術/システムタイプ、地理、エンドユーザーに基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、および主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートはまた、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望:
- 慢性治療における患者に優しいシステムの需要が世界中で高まっています。
- スマートデバイスは、リモートおよびデジタルケアモデルでの使用が広がっています。
- ナノベースのキャリアは、腫瘍学および希少疾患のパイプラインで拡大しています。
- 非侵襲的システムは、快適さと受容レベルの向上とともに成長しています。
- 制御放出フォーマットは、長期治療において優先されるようになっています。
- バイオロジクスの成長は、新しい精密志向の送達プラットフォームを推進しています。
- 新興市場は、医療支出の増加と共に先進的なフォーマットを採用しています。
- ウェアラブルインジェクターは、在宅治療モデルを強化しています。
- AI対応のモニタリングは、システム効率とユーザーコンプライアンスを向上させます。
- グローバルなパートナーシップは、高価値システムの革新を加速させています。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
新しいドラッグデリバリーシステム(NDDS)市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2025年から2032年の間に、新しい薬物送達システム(NDDS)市場はどのくらいの年平均成長率で成長すると予測されていますか?
予測期間中に最も高いCAGRを記録することが期待されるセグメントはどれですか?
どの地域が新しい薬物送達システム産業の成長を促進していますか?
新しい薬物送達システム(NDDS)市場の成長を促進している主な要因は何ですか?
新しいドラッグデリバリーシステム産業の主要な市場機会は何ですか?
新しい薬物送達システム(NDDS)市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 新規薬物送達システム(NDDS)市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の新規薬物送達システム(NDDS)市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(the forecast period) (2024: USD 32,497.5 million → forecast year: USD 57,101.53 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 新規薬物送達システム(NDDS)市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 新規薬物送達システム(NDDS)市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における新規薬物送達システム(NDDS)市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 新規薬物送達システム(NDDS)市場市場の成長要因
- 3.3 新規薬物送達システム(NDDS)市場市場の抑制要因および課題
- 3.4 新規薬物送達システム(NDDS)市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 新規薬物送達システム(NDDS)市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 新規薬物送達システム(NDDS)市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、新規薬物送達システム(NDDS)市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 新規薬物送達システム(NDDS)市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 新規薬物送達システム(NDDS)市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は新規薬物送達システム(NDDS)市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 新規薬物送達システム(NDDS)市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 新規薬物送達システム(NDDS)市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 新規薬物送達システム(NDDS)市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 新規薬物送達システム(NDDS)市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新新規薬物送達システム(NDDS)市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の新規薬物送達システム(NDDS)市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の新規薬物送達システム(NDDS)市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の新規薬物送達システム(NDDS)市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の新規薬物送達システム(NDDS)市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの新規薬物送達システム(NDDS)市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の新規薬物送達システム(NDDS)市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの新規薬物送達システム(NDDS)市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 新規薬物送達システム(NDDS)市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
