
市場概要
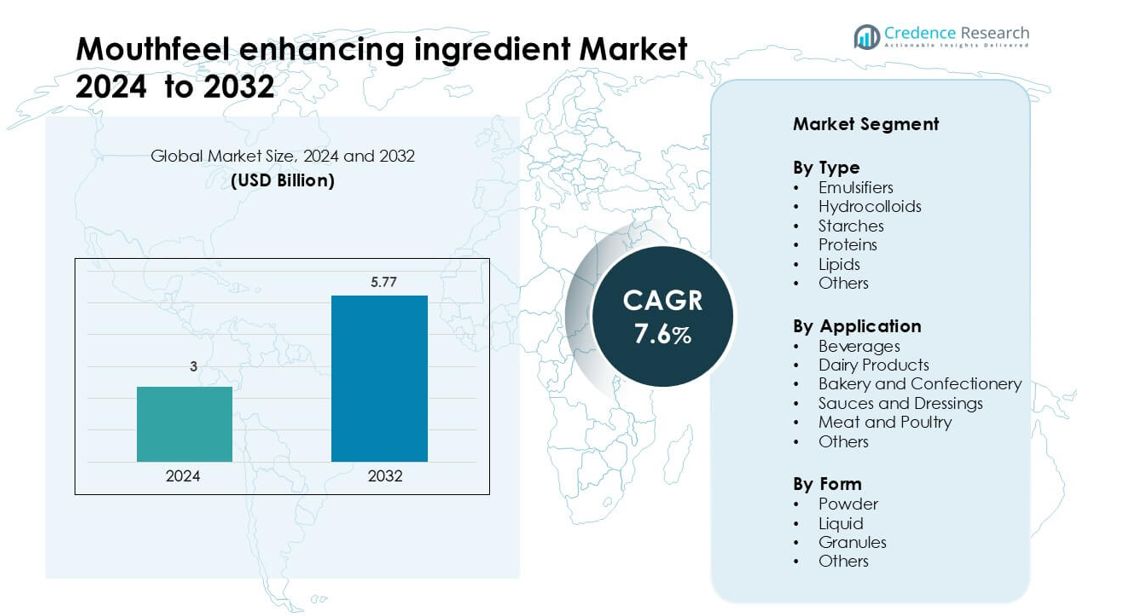
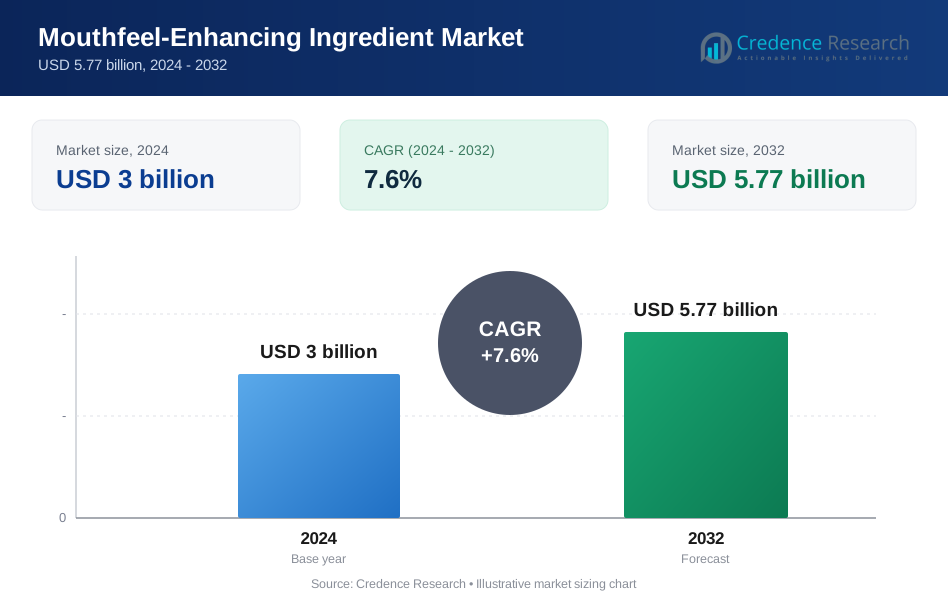
口当たり向上成分市場は2024年に30億米ドルと評価され、2032年までに57.7億米ドルに達すると予測されており、予測期間中に年平均成長率7.6%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 口当たり向上成分市場規模 2024 | 30億米ドル |
| 口当たり向上成分市場、CAGR | 7.6% |
| 口当たり向上成分市場規模 2032 | 57.7億米ドル |
口当たり向上成分市場は、Sensient Technologies Corporation、Cargill, Incorporated、Tate & Lyle、International Flavors & Fragrances、Givaudan、Corbion N.V.、Kerry Group、Symrise AG、Ingredion Incorporated、Firmenichなどの主要企業によって形成されています。これらの企業は、飲料、乳製品、ベーカリー、植物ベースの食品全体でクリーミーさ、粘度、全体的な感覚的魅力を向上させる高度な乳化剤、ハイドロコロイド、デンプンベースのシステムを通じて競争しています。彼らは、クリーンラベルソリューション、テクスチャーの革新、地域拡大に投資し、世界的な需要の高まりに応えています。アジア太平洋地域は、主要経済国での包装食品、乳製品代替品、飲みやすい飲料の急速な成長に支えられ、37%のシェアで市場をリードしています。
市場インサイト
- 世界の口当たり向上成分市場は2024年に3億米ドルと評価され、2032年までに57.7億米ドルに達すると予測されており、予測期間中に年平均成長率7.6%で拡大しています。
- 飲料や乳製品における滑らかでクリーミーで安定したテクスチャーの強い需要が採用を促進し、乳化剤が32%のタイプシェアを持ち、粉末形態が取り扱いやすさと保存安定性のために47%のシェアを持っています。
- クリーンラベルの好み、植物ベースの食品の成長、ハイドロコロイドや特殊デンプンの使用の増加が、特に乳製品代替品や高タンパク飲料における主要なトレンドを形成しています。
- 競争の激しさは依然として高く、グローバルプレーヤーは天然のソリューション、カスタマイズされたテクスチャーシステム、地域の生産能力拡大に焦点を当てていますが、原材料の変動性や再配合の複雑さが制約として作用しています。
- アジア太平洋地域が37%の地域シェアでリードし、北米が33%、ヨーロッパが28%と続き、主要市場での包装食品消費の強さ、飲料需要の増加、植物ベース製品の採用拡大を反映しています。
市場セグメンテーション分析:
タイプ別
乳化剤は、さまざまな食品システムにおいて、食感、安定性、滑らかさを向上させる重要な役割を果たしており、32%のシェアを持つタイプセグメントをリードしています。これらの添加物は、脂肪と水の混合物に均一な分散を作り出し、飲料、スプレッド、ソースのクリーミーさを向上させます。ハイドロコロイドは、クリーンラベル製品における増粘およびゲル化ソリューションの需要増加により拡大しています。デンプンは、加工食品におけるコスト効率の良い粘度制御をサポートし、タンパク質は高タンパク質配合において注目を集めています。脂質やその他の特殊な添加物は、プレミアムカテゴリー向けに豊かな食感を開発するブランドによって着実に進化しています。
- 例えば、カーギルの植物由来レシチンソリューションは、大豆、ひまわり、菜種から独自に抽出されています。これらのソリューションは、ベーカリー用途において生地の離型、湿気保持、脂肪分散を改善するために使用されています。菓子用途では、粘度を調整し、高価なココアバターの必要性を減少させ、コストを抑えるのに役立っています。
用途別
飲料は、スムーズな口当たりとざらつきの軽減を必要とする乳飲料、植物性飲料、栄養ブレンドでの強い使用に支えられ、29%のシェアで用途セグメントを支配しています。これらの配合は、安定剤と乳化剤に依存して懸濁を維持し、感覚的な魅力を高めます。乳製品は、ヨーグルト、デザート、チーズ代替品においてクリーミーな食感に焦点を当てるメーカーによって主要なユーザーであり続けます。ベーカリーや菓子ブランドは、柔らかさと湿気保持を向上させるためにこれらの成分を採用しています。ソース、ドレッシング、肉製品も、より豊かで均一な食感の需要増加により成長しています。
- 例えば、ケリーグループは、全粒穀物と乳タンパク質を8オンスのグラスあたり8グラムずつ提供し、超高温殺菌を通じて均一な懸濁を維持する全粒乳ベースのタンパク質飲料用の安定剤システムを開発しました。
形状別
粉末形状は、取り扱いの容易さ、長い保存期間、乾燥混合プロセスとの強い互換性により、47%のシェアでリーディングポジションを保持しています。粉末乳化剤とハイドロコロイドは、ベーカリーミックス、インスタント飲料、乳製品用途で広く使用されており、迅速に分散し、一貫した性能を提供します。液体形状は、迅速な溶解性を必要とするソース、ドレッシング、レディトゥドリンク飲料で注目を集めています。工業用セットアップでの粉塵削減と流動性向上を求める顆粒が拡大しています。他の特殊形状は、メーカーが高度な食感制御のためのカスタマイズされたデリバリーシステムを設計するにつれて進化しています。
主な成長要因
プレミアムな食感体験への需要増加
滑らかでクリーミーで贅沢な食感に対する消費者の関心の高まりは、食品および飲料カテゴリー全体で口当たりを向上させる成分への強い需要を促進しています。ブランドは、食感が味と同様に製品の受容性に影響を与えるため、感覚的な魅力に焦点を当てています。この変化は、飲料、乳製品、ソース、植物性食品に豊かさを提供するために、乳化剤、ハイドロコロイド、および特殊デンプンのより広範な使用を促しています。クリーンラベルのトレンドも、人工増粘剤を天然のガムやタンパク質に置き換えるようメーカーに促しています。レディトゥドリンク飲料や高タンパク質スナックのプレミアム化は、企業が粘度、クリーミーさ、安定性を洗練させるにつれて採用を強化しています。都市生活の拡大、所得水準の上昇、カフェスタイル製品の人気の高まりは、高度な食感ソリューションの必要性をさらに高めています。
- 例えば、Ingredion Incorporatedの報告によれば、消費者の79%が食感が食品の全体的な満足度に影響を与えると同意しており、10人中8人が食感に基づいて製品を勧める可能性があると言っています。
植物ベースおよび低脂肪製品の拡大
植物ベース、低脂肪、低糖製品の急速な増加は、失われたクリーミーさやボディを補う口当たり向上剤の需要を高めています。ミルク代替品、肉の代替品、機能性飲料は、望ましい厚みと滑らかさを達成するために安定剤や構造化脂質を必要とします。植物性タンパク質製品はしばしばざらついた食感に苦しむため、ハイドロコロイド、修飾デンプン、乳化システムへの依存が強まります。消費者が健康志向の食事にシフトする中、メーカーは脂肪や砂糖を追加せずに贅沢な口当たりを維持するソリューションを求めています。このトレンドは、天然ガム、酵素修飾デンプン、クリーンラベルに対応した次世代のタンパク質ベースの口当たり剤の機会を広げています。
- 例えば、ある発表された研究では、2%(w/w)使用された修飾オート麦粉とファバ豆タンパク質分離物の二成分混合物が、非乳製品クリーム代替品で厚い一貫性と滑らかなせん断薄化挙動を示す植物ベースのピッカリングエマルジョンを生成し、滴サイズが14.00から20.57 µmの範囲であることが示されました。
先進的な食品加工技術の利用拡大
高せん断混合、マイクロエマルジョン化、低温加工システムの革新により、口当たり成分の分散性と機能性が向上します。現代の加工技術は、飲料、スープ、デザート、強化食品において滑らかな食感を解放し、成分使用を減らし、コスト効率を改善します。飲み物の栄養製品の成長は、沈殿を防ぎ、流体の一貫性を向上させる技術の採用を促進します。企業は、成分の安定性を保護しながら豊かな食感を提供するために、カプセル化と制御放出システムを使用します。食品製造における自動化が拡大する中、生産者は多様な加工条件下で信頼性を発揮する口当たり向上剤を選び、大規模生産での一貫した品質をサポートします。
主要なトレンドと機会
クリーンラベルの食感システムへの高まる嗜好
消費者は現在、自然で最小限に加工されたソリューションを好むため、メーカーは合成乳化剤や増粘剤を植物由来のハイドロコロイド、天然デンプン、タンパク質ベースの安定剤に置き換えています。このシフトは、安定性、粘度、クリーミーさを提供しつつ、ラベルに優しい食感システムを提供するサプライヤーに機会を生み出します。食品ブランドは、透明性や栄養主張を損なうことなく食感を改善する植物性ガム、豆類タンパク質、発酵由来の成分を探求しています。クリーンラベル規制が地域ごとに強化される中、企業は飲料、焼き菓子、ソース、乳製品代替品で望ましい口当たりをサポートするシンプルな成分リストに投資しています。
- 例えば、ADMのStabrium™ Hydrocolloid Solutions 100と200は、植物由来の成分を乾燥ブレンドしたもので、ヨーグルト代替ブランドが9つの成分リストから6つの異なるテクスチャー修飾剤に削減するのを助け、同等の粘度とシナレシス制御を達成しました。
R&Dのカスタマイズされたテクスチャープロファイルへの注力
メーカーは現在、ベルベットのような乳製品代替品、軽やかなベーカリーのフィリング、またはゲルベースの菓子など、異なる製品カテゴリーに合ったテクスチャーソリューションを開発しています。マルチセンサリーな食体験への関心が高まる中、ブランドは口当たりの効果、口の中で溶ける感覚、そして保湿力の向上に注力しています。企業は、さまざまなpHレベル、温度サイクル、加工環境で機能するブレンドを設計するためにR&Dの取り組みを拡大しています。この注力により、タンパク質、脂質、ハイドロコロイドを組み合わせて、プレミアムで機能的な食品の発売に正確なテクスチャーを提供するハイブリッドシステムの機会が開かれます。
- 例えば、Ingredionは消費者の好みでのテクスチャーの重要性を一貫して強調し、「Texture Research study」やグローバルATLASデータベースなどの独自の研究を使用して成分の性能を示しています。
機能性および栄養製品からの需要の増加
機能性飲料、スポーツ栄養製品、強化食品は、消費者の受け入れを向上させるために一貫した粘度と滑らかさを必要とします。高タンパク質および高繊維の配合が一般的になるにつれて、チョーキーさを減らし、流動性を向上させる成分の需要が高まっています。このトレンドは、栄養補助食品用途に最適化された高度な乳化剤、繊維ベースのテクスチャライザー、耐熱性ガムのスペースを開きます。企業は、この変化を利用して、熱処理や長期保存下でも口当たりを維持する専門システムを導入しています。
主要な課題
原材料価格の不安定性
天然ガム、植物由来タンパク質、デンプン誘導体、脂質源の価格変動は、メーカーにとって不確実性を生み出します。気候変動、地域の限られた栽培、サプライチェーンの混乱は、テクスチャー強化システムに使用される原材料の入手可能性にしばしば影響を与えます。この不安定性は生産コストを増加させ、企業に配合を最適化するか代替ソースを見つけるよう圧力をかけます。調達力が低い小規模メーカーはより大きな課題に直面します。作物の品質問題により成分仕様が変動すると、一貫した製品性能を維持することも難しくなります。これらの要因は市場拡大にとって持続的な課題を生み出します。
クリーンラベルと高性能のバランスを達成する複雑さ
クリーンラベルの要求を満たしながら贅沢な口当たりを提供することは、主要な技術的課題です。天然の代替品は、しばしばフレーバーマスキング、安定性、または熱やせん断条件下での機能性に関連する制限があります。合成乳化剤や修正デンプンをテクスチャー、保存期間、加工効率を損なうことなく置き換えるとき、再配合は複雑になります。ブランドは特定のハイドロコロイドや添加物を制限する地域の規制にも準拠しなければなりません。企業が従来のシステムに匹敵する性能を持つ最小成分の配合を作成しようとする中で、R&Dの取り組みはより集中的になります。このバランスは製品カテゴリー全体でメーカーにとって引き続き課題となっています。
地域分析
北米
北米は、飲料、乳製品、機能性栄養製品におけるプレミアムな食感への強い需要に支えられ、口当たりを向上させる成分市場の33%のシェアを持っています。この地域は、先進的な食品加工技術とクリーンラベルの安定剤や乳化剤の高い採用率の恩恵を受けています。植物性ミルク、タンパク質強化飲料、低脂肪製品の成長により、ハイドロコロイドや特殊澱粉の需要が増加しています。主要メーカーは、飲料やベーカリー用途のカスタマイズされた食感システムに注力しています。成熟した包装食品セクターと、贅沢でありながら健康的な製品への関心の高まりにより、北米は先進的な口当たりソリューションの主要市場であり続けています。
ヨーロッパ
ヨーロッパは、市場の28%のシェアを占めており、厳しい品質基準、クリーンラベルの要件、自然な食感システムへの強い関心によって推進されています。乳製品とベーカリーは、プレミアムおよび職人製品のクリーミーさ、柔らかさ、安定性を向上させるため、主要なユーザーであり続けています。植物性食品の成長は、粒状や薄い食感に対応するハイドロコロイドやタンパク質ベースのテクスチャライザーの需要を強化しています。この地域の成熟した規制環境は、天然ガム、酵素的に修飾された澱粉、構造化脂質の採用を加速させています。低脂肪スプレッド、ソース、菓子の革新も、口当たりを向上させる成分の地域消費を持続的に支えています。
アジア太平洋
アジア太平洋は、中国、インド、東南アジア全体での包装食品、飲料、乳製品代替品の急速な成長に支えられ、37%のシェアを持っています。収入の増加と都市生活が、飲料、ベーカリー製品、スナック製品における滑らかでクリーミーで贅沢な食感の需要を促進しています。植物性および強化飲料の拡大は、懸濁性と口当たりの特性を改善する安定剤と乳化剤の使用を促進しています。地元のメーカーは、世界的な食感基準に合わせるために、ハイドロコロイドや先進的な澱粉にますます投資しています。急成長するフードサービスとコンビニエンスセクターが、アジア太平洋を最も急成長している市場としての地位を強化しています。
ラテンアメリカ
ラテンアメリカは、乳飲料、フレーバー飲料、口当たりを改善する必要があるベーカリー製品の消費増加により、7%のシェアを持っています。ブラジルとメキシコが、手頃な価格で付加価値のある食品製品のクリーミーさと一貫性を向上させるための採用をリードしています。この地域は、クリーンラベルの再配合のための天然ガムや澱粉ベースのソリューションに対する関心が高まっています。即食および持ち運び可能な製品の拡大は、温暖な気候下で均一な食感を提供する安定剤への依存を増加させています。コストに敏感であるにもかかわらず、市場はソース、スナック、菓子の食感最適化への投資の増加から恩恵を受けています。
中東・アフリカ
中東・アフリカ地域は、口当たりの一貫性を必要とする加工食品、乳製品、フレーバー飲料の需要増加に支えられ、5%のシェアを占めています。高温により、粘度を維持し分離を防ぐ安定剤と乳化剤の必要性が高まっています。都市化とプレミアムベーカリー、菓子、即飲飲料への関心の高まりが、ハイドロコロイドや修飾澱粉の採用を強化しています。湾岸諸国のメーカーは、国際製品基準に合わせた食感の改善に焦点を当てています。成長は緩やかですが、食品製造能力への投資の増加が、口当たりを向上させる成分の長期的な見通しを改善しています。
市場セグメンテーション:
タイプ別
- 乳化剤
- ハイドロコロイド
- 澱粉
- タンパク質
- 脂質
- その他
用途別
- 飲料
- 乳製品
- ベーカリーと菓子類
- ソースとドレッシング
- 肉と家禽
- その他
形状別
- 粉末
- 液体
- 顆粒
- その他
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
口当たりを向上させる成分市場の競争環境は、グローバルな成分供給業者、専門的な安定剤メーカー、技術革新を重視する製剤会社が技術、製品範囲、クリーンラベルの整合性を通じて競争する構成となっています。主要なプレーヤーは、飲料、乳製品、ベーカリー製品、ソース、植物ベースの食品全般にわたってクリーミーさ、粘度、食感の一貫性を向上させるために設計された高度なハイドロコロイド、乳化剤、修飾デンプン、構造化脂質に注力しています。企業はR&D投資、特許取得済みの食感システム、顧客特有の製剤サポートを通じてポートフォリオを強化しています。多くの供給業者は、ボタニカルガムや最小限に加工されたソリューションへの需要の高まりに応えるため、クリーンラベルおよび天然成分のラインを拡大しています。食品メーカーとの戦略的パートナーシップは、タンパク質豊富な飲料、低脂肪乳製品代替品、機能性飲料などの新興カテゴリーに合わせたカスタマイズされた食感プロファイルを提供するのに役立ちます。グローバルプレーヤーはまた、アジア太平洋およびラテンアメリカでの生産能力を拡大し、高成長地域に対応し、供給リスクを軽減しています。継続的な革新、持続可能性への注力、カスタマイズされた技術サービスがこの市場の競争の激しさを定義しています。
主要プレーヤー分析
- Sensient Technologies Corporation
- Cargill, Incorporated
- Tate & Lyle
- International Flavors & Fragrances (IFF)
- Givaudan
- Corbion N.V.
- Kerry Group
- Symrise AG
- Ingredion Incorporated
- Firmenich
最近の開発
- 2025年6月、Givaudanは植物ベースのアプリケーションでより本物の肉のような食感を作り出すために、オフノートを隠し、口当たりを向上させる技術を開発していると発表しました。
- 2023年4月、Sensientは「Nacre」と呼ばれる野菜タンパク質抽出物を導入しました。これはクリーンラベル、低塩、高タンパク質のフレーバーソリューションとして位置づけられ、植物ベースの肉、スナック、ソース、スープ、ベーカリーを含むアプリケーション全体で旨味を高め、心地よい口当たりを提供します。
レポートのカバレッジ
この調査レポートは、タイプ、アプリケーション、形状、地理に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者および既存企業向けの戦略的な推奨事項を提供します。
将来の展望
- クリーンラベルの口当たりソリューションの需要は、飲料や乳製品代替品で増加します。
- 植物ベースの食品の成長により、先進的なハイドロコロイドや乳化剤の必要性が高まります。
- 高タンパク質および機能性栄養製品における食感の最適化が重要になります。
- 企業は合成成分を置き換えるために天然ガムやタンパク質ベースのシステムを採用します。
- カプセル化および構造化脂質技術は、クリーミーさを向上させるために広く使用されます。
- カスタマイズされた食感ブレンドは、プレミアムベーカリーや菓子の発売をサポートするために拡大します。
- 地域の製造業者は供給リスクを減らし、利用可能性を向上させるために生産能力を増加させます。
- AI支援のフォーミュレーションツールは、ターゲットとする口当たりプロファイルをより迅速に設計するのに役立ちます。
- 持続可能性の目標が、バイオベースおよび低影響のテクスチャリングエージェントの開発を促進します。
- 透明性に対する規制の焦点が、最小限に加工されたテクスチャシステムの革新を加速させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
口当たり向上成分市場の現在の市場規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、口当たり向上成分市場はどのくらいの年平均成長率で成長すると予測されていますか?
予測期間中に最も高いCAGRを記録することが期待されるセグメントはどれですか?
グローバルな口当たり向上成分市場の主要なプレーヤーは誰ですか?
口当たりを向上させる成分業界の主要な市場推進要因は何ですか?
口当たりを向上させる成分産業の主要な市場制約は何ですか?
口当たりを向上させる成分産業の主要な市場機会は何ですか?
口当たり向上成分市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 口当たり向上成分市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の口当たり向上成分市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3 billion → 2032: USD 5.77 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 口当たり向上成分市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 口当たり向上成分市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における口当たり向上成分市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 口当たり向上成分市場市場の成長要因
- 3.3 口当たり向上成分市場市場の抑制要因および課題
- 3.4 口当たり向上成分市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 口当たり向上成分市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 口当たり向上成分市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、口当たり向上成分市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 口当たり向上成分市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 口当たり向上成分市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は口当たり向上成分市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 口当たり向上成分市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 口当たり向上成分市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 口当たり向上成分市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 口当たり向上成分市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新口当たり向上成分市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の口当たり向上成分市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の口当たり向上成分市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の口当たり向上成分市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の口当たり向上成分市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの口当たり向上成分市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の口当たり向上成分市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの口当たり向上成分市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 口当たり向上成分市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
