
市場概要
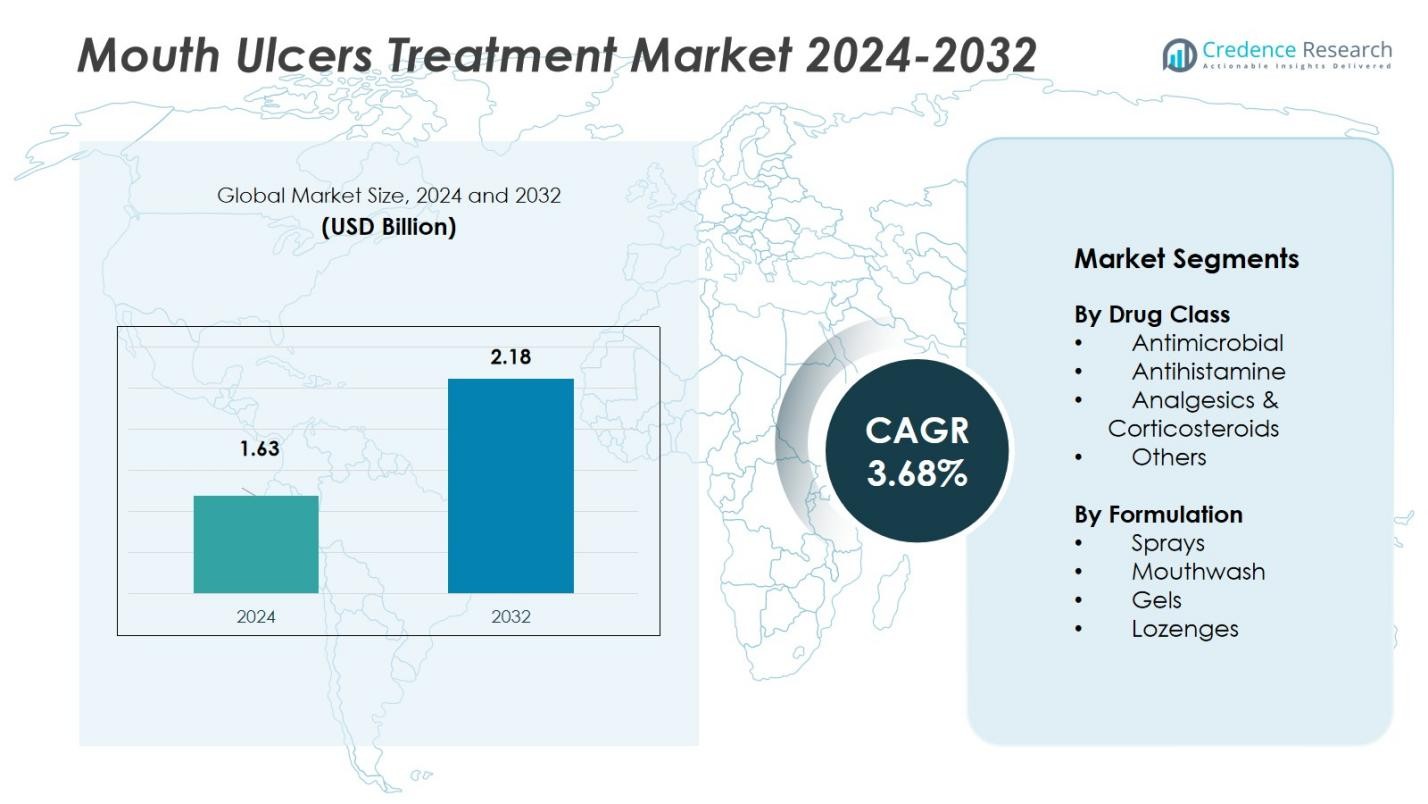
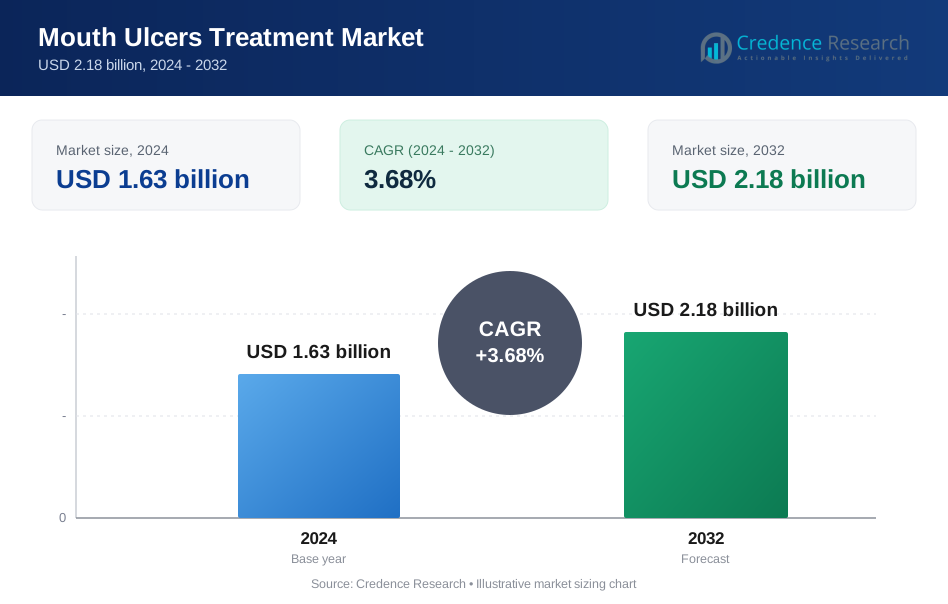
口内炎治療市場は2024年に16.3億米ドルと評価され、予測期間中に年平均成長率3.68%で成長し、2032年には21.8億米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の口内炎治療市場規模 | 16.3億米ドル |
| 口内炎治療市場、CAGR | 3.68% |
| 2032年の口内炎治療市場規模 | 21.8億米ドル |
口内炎治療市場は、世界的および地域的な製薬メーカー間で激しい競争が特徴です。Dr. Reddy's Laboratories Ltd、Pfizer Inc.、GSK plc、Colgate-Palmolive Company、Blistex Inc.、Church & Dwight Co. Inc.、3M Company、Bristol Myers Squibb Company、Patterson Dental Supply Inc.、Prince Care Pharma Private Limitedなどの主要企業は、広範な製品ポートフォリオ、継続的な研究開発、グローバルな流通を通じて市場を支配しています。これらの企業は、治癒を促進し再発を減少させるために、生体接着ゲルやハーブベースの製品の開発に注力しています。戦略的パートナーシップやデジタルマーケティングの取り組みは、ブランドの地位をさらに強化します。地域的には、北米が36%のシェアで市場をリードしており、高い医療費とOTC製品の利用可能性が要因です。ヨーロッパは28%のシェアで続き、強力な製薬インフラに支えられています。一方、アジア太平洋地域は24%のシェアを占め、口腔健康意識の高まりと手頃な価格の地元産の潰瘍治療へのアクセス拡大により、最も急成長している地域として浮上しています。
市場インサイト
- 口内炎治療市場は2024年に16.3億米ドルと評価され、2032年には21.8億米ドルに達すると予測されており、年平均成長率は3.68%です。
- 口腔粘膜疾患、ストレスによる潰瘍、タバコ製品の使用増加が、すべての人口層で市場の需要を一貫して促進しています。
- ハーブやコルチコステロイドフリー製品への消費者の嗜好が市場動向を形成しており、企業は治癒を改善するために生体接着やナノテクノロジーベースの製剤に注力しています。
- 市場競争は、Dr. Reddy’s、Pfizer、GSK、Colgate-Palmolive、Blistexなどの世界的なプレーヤー間で依然として激しく、これらの企業はイノベーションとOTC製品の拡大を重視しています。
- 地域的には、北米が36%のシェアで支配しており、ヨーロッパが28%、アジア太平洋地域が24%で続いています。セグメント別では、抗菌薬が38%のシェアを持ち、ゲルが41%で製剤の好みをリードしており、迅速で簡単に適用できる治療法に対する患者の需要を反映しています。
市場セグメンテーション分析:
薬剤クラス別
抗菌薬は、2024年に口内炎治療市場で38%のシェアを占めています。そのリーダーシップは、口腔病変を悪化させる細菌感染を制御する広範な効果から来ています。クロルヘキシジンやテトラサイクリンベースの製剤の処方が増えることで、患者の回復が促進され、再発率が低下します。抗ヒスタミン薬は27%のシェアを占め、アレルギーや炎症による潰瘍の緩和に好まれています。鎮痛薬とコルチコステロイドは、迅速な痛みの緩和と炎症の軽減の需要により、合計で25%のシェアを持っています。残りの10%は、粘膜の治癒と免疫強化をサポートするビタミンやハーブ製剤などの他の薬剤に属します。
- 例えば、アフタソール(アムレキサノックス5%口腔ペースト)は、1,335人の被験者を対象にした4つの多施設二重盲検試験で1日4回適用され、FDAのラベルには、ビークルや無治療に対して統計的に有意な治癒の加速が記載されています。
製剤別
ジェルは、ターゲットを絞った適用、迅速な吸収、病変への鎮静効果により、41%のシェアで市場をリードしています。市販薬での使用が増えていることは、直接的な緩和と副作用の少なさを求める患者の好みを反映しています。マウスウォッシュ製剤は、抗菌特性と日常の口腔ケアでの予防的使用に支えられ、30%のシェアを持っています。トローチは、便利さと徐放性の薬物投与で採用が進み、18%のシェアを占めています。スプレーは、正確な投与と即効性が求められる重度または再発性の潰瘍ケースで主に使用され、11%のシェアを持っています。
- 例えば、ベンジダミン0.15%マウススプレーは、1.5~3時間ごとに4~8回スプレーされます。英国の患者情報リーフレットには、口内炎を含む口腔痛のためのこれらの投与頻度が記載されています。
主要な成長要因
口腔疾患の増加
ストレス、栄養不足、ウイルス感染による口内炎の発生率の増加が市場の需要を促進しています。辛い食べ物やタバコ製品の消費の増加も、世界的に口腔病変のケースを増加させています。高齢者や自己免疫疾患を持つ患者は潰瘍の再発率が高く、継続的な治療の使用を促しています。歯科の認識向上キャンペーンの拡大は、早期診断と治療の採用をさらに促進し、消毒ジェルや抗菌マウスウォッシュの安定した販売を支えています。
- 例えば、Haleon plcのBiotène® OralBalance Moisturizing Gelは、ドライマウスと関連する潰瘍に対して使用され、28日間の臨床試験で最大4時間の緩和を示しました。
市販薬(OTC)製品の需要増加
自己治療と便利な治療オプションを求める消費者の好みが、OTC口内炎製品の採用を促進しています。ジェル、トローチ、スプレーは、処方箋なしで薬局や電子商取引ストアでますます入手可能になっています。製薬会社は、魅力的なパッケージングや自然成分ベースの製剤に投資してリーチを拡大しています。新興経済国での小売流通ネットワークの拡大は、アクセスと手頃な価格を強化し、人口統計全体での製品浸透を促進しています。
- 例えば、HaleonのBiotène®ジェルは、米国で「ドライマウス管理のための#1歯科医、薬剤師、衛生士推奨ブランド」として販売されています。
技術および製剤の進歩
薬物送達システムと生体接着ゲルの革新は、治療効果と作用持続時間を向上させます。メーカーは、抗炎症性と抗菌性を単一の製剤に統合し、より迅速な治癒を実現しています。ナノテクノロジーに基づく製剤は、局所薬物吸収を改善し、再発リスクを低減します。ハーブ製品やコルチコステロイドフリー製品の導入は、安全性への懸念に対処し、健康志向の消費者に訴求し、世界市場全体で持続的な成長を促進します。
主要なトレンドと機会
ハーブおよび自然製剤の人気上昇
アロエベラ、ハチミツ、クルクミンなどの自然成分への移行が進む中、新しい市場機会が開かれています。消費者は、副作用が少なく、鎮静効果のあるハーブベースのゲルやマウスウォッシュを好みます。企業は信頼性と世界的な受容を高めるために臨床試験や認証に投資しています。有機製品ポートフォリオの拡大は、安全で長期的な口腔潰瘍管理ソリューションの需要増加に対応しています。
- 例えば、インドの企業が提供するSmyle Mouth Ulcer Gelは、アーユルヴェーダのハーブ製品で、「即効」または「迅速」な痛みの緩和を宣伝し、他のアロパシーゲルに含まれるリドカインやコリン酸サリチル酸のような合成成分を含まないとされています。
- 商業拡大とデジタルプロモーション戦略 デジタルマーケティングとオンライン薬局の影響力の増加は、製品の可視性と消費者アクセスを向上させます。企業は、特に発展途上国でより広いオーディエンスに到達するために、eコマースプラットフォームを活用しています。サブスクリプションモデルやテレデンティストリーの相談は、定期的な製品使用とブランドロイヤルティを促進します。オンラインの啓発キャンペーンやインフルエンサーパートナーシップが販売成長を促進し、デジタルチャネルは将来の拡大のための主要な機会領域となっています。
- 例えば、インドの主要なe薬局であるPharmEasyは、処方薬、検査、医療製品を提供し、宅配サービスを行う包括的なオンラインプラットフォームを運営しています。このプラットフォームは、特に遠隔地での医療アクセスを簡素化し、顧客の利便性を向上させています。
 主要な課題
発展途上地域での認知度の低さ
製品が利用可能であるにもかかわらず、口腔健康と自己治療オプションに関する認知度が低いため、発展途上国での採用が制限されています。多くの消費者は潰瘍を軽微なものと見なし、医療相談を避けます。歯科インフラの不足と教育キャンペーンの欠如が市場の到達をさらに制限しています。メーカーは、適切な認知プログラムや医療協力がないと、足跡を拡大する際に課題に直面します。
副作用と製品の安全性への懸念
コルチコステロイドベースおよび抗菌治療の頻繁な使用は、粘膜の薄化や耐性の発展に関する懸念を引き起こします。一部の外用薬は刺激やアレルギー反応を引き起こし、長期的な遵守を減少させます。合成成分や保存料に対する規制の厳しい監視も、製品承認のタイムラインを制限します。メーカーは、消費者の信頼を維持するために、効果と安全性のバランスを取り、穏やかでありながら効果的な代替品を開発する必要があります。
地域分析
北アメリカ
北アメリカは2024年に口内炎治療市場の36%のシェアを占めており、高い医療意識とOTC口腔ケア製品の広範な使用によって推進されています。米国は強力な製薬研究開発と先進的なコルチコステロイドジェルや抗菌マウスウォッシュの利用可能性により、地域の収益を支配しています。ストレス、喫煙、食習慣に関連するアフタ性潰瘍の有病率の上昇が需要を押し上げています。好ましい償還構造と口腔治療のための電子商取引プラットフォームの拡大が地域の成長をさらに支援しています。カナダは、潰瘍緩和のためのハーブや自然の処方の採用が増加していることで安定した貢献をしています。
ヨーロッパ
ヨーロッパは28%のシェアを占め、強力な歯科医療インフラと処方薬および非処方薬の処方に対する患者の好みの増加によって支えられています。英国、ドイツ、フランスは、口腔病変を対象とした局所コルチコステロイドとハーブジェルの高い需要でリードしています。地域の製品安全性と規制遵守への焦点が、バイオアクティブおよび自然成分の革新を促進しています。メーカーは強力な小売薬局の流通と臨床グレード製品への消費者の信頼から利益を得ています。高齢化人口の増加と政府支援の口腔健康キャンペーンも、ヨーロッパ市場の拡大に重要な役割を果たしています。
アジア太平洋
アジア太平洋は市場の24%のシェアを占め、予測期間中に最も急成長している地域です。中国、インド、日本などの国々は、衛生状態の悪さ、辛い食事、ストレスに関連する口腔粘膜疾患の発生率が上昇しています。手頃な価格のOTC医薬品へのアクセスの拡大と口腔ケアに関する意識の向上が市場の成長を促進しています。低コストのハーブや伝統的な治療法を提供する地域メーカーの存在が利用可能性を高めています。急速な都市化、デジタル小売の拡大、東南アジア全体での医療の近代化が地域の貢献をさらに強化すると期待されています。
ラテンアメリカ
ラテンアメリカは7%のシェアを占め、OTC口内炎製品の採用の増加と小売薬局ネットワークの拡大によって推進されています。ブラジルとメキシコが地域市場をリードしており、口腔健康意識の向上と衛生教育を促進する政府プログラムによって支えられています。経済の回復と医療アクセスの改善が、費用対効果の高いジェルやマウスウォッシュの需要を押し上げています。国際ブランドは地元のディストリビューターとのパートナーシップを通じて地域に参入し、利用可能性を高めています。中産階級の人口の増加と手頃な価格で多症状緩和処方を好む傾向が、製品需要をさらに刺激しています。
中東・アフリカ
中東・アフリカ地域は5%のシェアを占め、口腔ケアの意識の高まりと現代的な治療ソリューションの採用の増加を反映しています。湾岸協力会議(GCC)諸国がリードしており、高い医療支出と薬局チェーンの拡大によって支えられています。南アフリカは都市化と栄養不足による口腔潰瘍の有病率の上昇により需要が増加しています。特定の地域での専門的な歯科医療へのアクセスの制限が、より速い成長を制約しています。しかし、ハーブベースで費用対効果の高い口内炎治療の導入が、市場拡大の有望な機会を提供しています。
市場のセグメンテーション:
薬物クラス別
- 抗菌薬
- 抗ヒスタミン薬
- 鎮痛薬&コルチコステロイド
- その他
製剤別
- スプレー
- マウスウォッシュ
- ジェル
- トローチ
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
口内炎治療市場の競争環境には、Dr. Reddy's Laboratories Ltd、Pfizer Inc.、Blistex Inc.、Colgate-Palmolive Company、GSK plc、Bristol Myers Squibb Company、Church & Dwight Co. Inc.、Patterson Dental Supply Inc.、3M Company、およびPrince Care Pharma Private Limitedなどの主要企業が含まれます。これらの企業は、製品の革新、ブランドの評判、流通の強さを通じて競争しています。市場のリーダーは、多様な消費者グループを引き付けるために、即効性のジェル、ハーブ製剤、痛み緩和スプレーを特徴とするOTC製品ポートフォリオの拡大を強調しています。戦略的な協力、買収、地域パートナーシップは、先進国および新興国市場でのプレゼンスを強化します。例えば、グローバル製薬企業は、治癒効果と患者の快適さを向上させる生体接着技術や抗炎症化合物に注力しています。R&Dとデジタルマーケティングへの継続的な投資が競争の差別化を支援する一方で、地域の好みに合わせた手頃な価格のハーブベースの治療法を通じて、地元のメーカーはその地位を強化しています。
主要プレイヤー分析
- Reddy's Laboratories Ltd
- ファイザー株式会社
- ブリステックス株式会社
- コルゲート・パルモリーブ・カンパニー
- GSK plc
- ブリストル・マイヤーズ スクイブ カンパニー
- チャーチ&ドワイト株式会社
- パターソン・デンタル・サプライ株式会社
- 3M カンパニー
- プリンスケアファーマプライベートリミテッド
最近の動向
- 2023年10月、Mucocort ABはアフタ性口内炎を治療するための革新的な口腔内パッチでヨーロッパ特許を取得し、製造および流通能力を強化するためにAurena Laboratories ABとの協力を拡大しました。
- 2024年、アストン大学(英国)とクエストファームは、化学療法による口内炎のためのタブレット製剤を開発するためのパートナーシップを発表しました。
- 2022年9月、Mucocort ABはAurena Laboratories ABと提携し、再発性口内炎を効果的に管理するための自己吸収型鎮痛パッチの製造と商業化を行いました。
レポートのカバレッジ
この調査レポートは、薬剤クラス、製剤、地域に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 口腔衛生に対する意識の高まりが予防および治療製品の需要を拡大します。
- ハーブおよび自然製剤の成長が、健康志向の消費者を世界的に引き付けます。
- 電子商取引チャネルが新興地域でのアクセス性とブランドの可視性を向上させます。
- バイオアドヒーシブおよびナノテクノロジーを基にしたゲルの継続的な革新が効果を向上させます。
- OTCの入手可能性が消費者の利便性を高め、市場浸透を増加させます。
- 高齢者人口の拡大が長期的な口内炎管理の需要を促進します。
- 製薬会社間の戦略的な協力が新製品開発を加速させます。
- ストレス関連の潰瘍症例の増加が、人口統計全体での一貫した需要を維持します。
- 安全性に関する規制の焦点が、穏やかな非ステロイド製品の開発を促進します。
- アジア太平洋およびラテンアメリカの新興市場が主要な収益成長機会を提供します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
口内炎治療市場の現在の市場規模はどれくらいで、2032年の予測市場規模はどれくらいですか?
2025年から2032年の間に、口内炎治療市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた口内炎治療市場のセグメントはどれですか?
口内炎治療市場の成長を促進している主な要因は何ですか?
口内炎治療市場の主要企業はどこですか?
2024年に口内炎治療市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 口内炎治療市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の口内炎治療市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1.63 billion → 2032: USD 2.18 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 口内炎治療市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 口内炎治療市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における口内炎治療市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 口内炎治療市場市場の成長要因
- 3.3 口内炎治療市場市場の抑制要因および課題
- 3.4 口内炎治療市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 口内炎治療市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 口内炎治療市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、口内炎治療市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 口内炎治療市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 口内炎治療市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は口内炎治療市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 口内炎治療市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 口内炎治療市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 口内炎治療市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 口内炎治療市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新口内炎治療市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の口内炎治療市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の口内炎治療市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の口内炎治療市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の口内炎治療市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの口内炎治療市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の口内炎治療市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの口内炎治療市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 口内炎治療市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
