
市場概要:
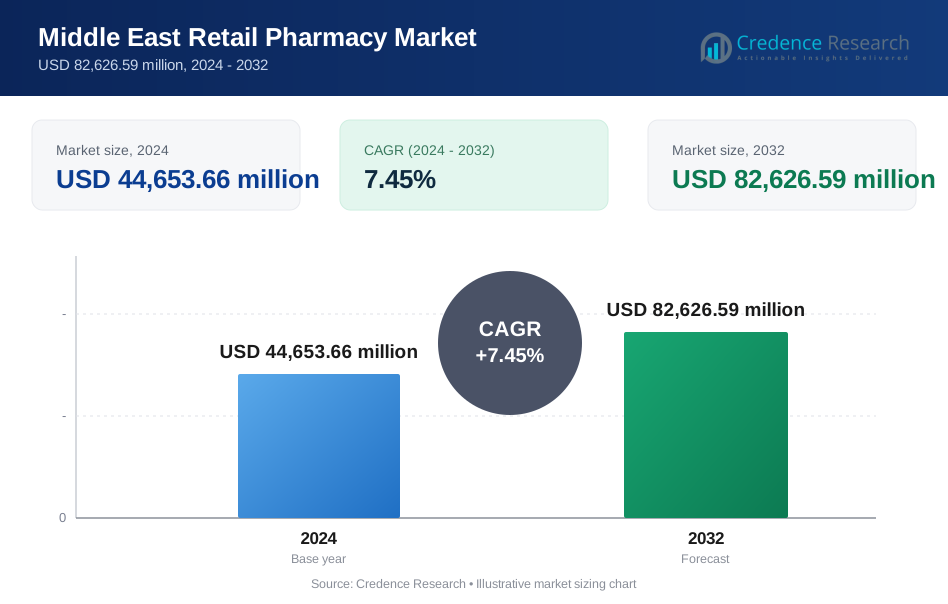
中東の小売薬局市場規模は、2018年に283億8,558万米ドルから2024年に446億5,366万米ドルと評価され、予測期間中に年平均成長率7.45%で2032年までに826億2,659万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 中東小売薬局市場規模 2024 | USD 44,653.66 Million |
| 中東小売薬局市場、CAGR | 7.45% |
| 中東小売薬局市場規模 2032 | USD 82,626.59 Million |
処方薬の需要増加、慢性疾患の蔓延、健康意識の高まりが市場を牽引しています。都市化と保険の浸透により、小売薬局チェーンは急速に拡大しています。デジタル対応サービス、宅配、電子処方システムが消費者アクセスを向上させています。政府は民間セクターの参加と規制改革を支援しています。小売業者はOTC医薬品やウェルネス製品の品揃えも拡大しています。高齢化社会とライフスタイル関連の疾患が安定したボリューム成長を支え続けています。薬剤遵守プログラムの改善や薬局ベースの相談がサービス価値をさらに高めています。市場は統合型医療モデルへのシフトから恩恵を受けています。
GCC諸国は、先進的な医療インフラと高い一人当たり支出により市場をリードしています。サウジアラビアは、ビジョン2030の下での強力な政策支援と小売チェーンの拡大により支配しています。UAEはデジタル薬局モデルと医療観光需要の成長を見せています。カタールとクウェートは、保険に裏打ちされたアクセスによって安定したパフォーマンスを維持しています。ヨルダンとレバノンは、製造業と観光業に支えられたレバントでの成長を支えています。イラクとイランは、運営上の障壁にもかかわらず、新たな需要を示しています。市場の風景は、投資、規制、人口動態の変化によって形成された、開発された地域と未開発地域の両方を反映しています。

市場の洞察
- 中東の小売薬局市場は2018年に283億8,558万米ドルと評価され、2024年には446億5,366万米ドルに達し、2032年には826億2,659万米ドルに達すると予測されており、年平均成長率(CAGR)は7.45%です。
- サウジアラビアは、ビジョン2030改革と小売チェーンの拡大により35%以上のシェアで市場をリードしており、次いでUAEが約17%で、e-ファーマシーの成長と医療観光に支えられ、クウェートが10%で、一人当たりの医療支出の高さにより牽引されています。
- イラクは6%のシェアで最も成長が速い市場であり、都市人口の増加、必須薬の需要、薬局インフラへの投資により、規制上の制約にもかかわらず成長しています。
- 2024年には、処方薬が44.8%のシェアで最大のセグメントを占め、OTC薬が28.6%で続き、慢性ケアと自己治療の傾向への高い依存を反映しています。
- 栄養補助食品は16.5%のシェアを持ち、医療機器は10.1%を占め、消費者の健康意識の高まりと家庭用診断および治療補助具の需要の増加に支えられています。
市場の推進要因
慢性疾患の負担増加と高齢化が長期的な医薬品需要を拡大
中東の小売薬局市場は、糖尿病、高血圧、心血管疾患などの慢性疾患の負担増加によって推進されています。高齢化により、長期的な薬物遵守の必要性と専門薬の需要が増加しています。小売薬局は、定期的な処方箋、フォローアップケア、病気のモニタリングに対応しています。政府は予防ケアとスクリーニングプログラムを推進し、薬局の来店者数を増やしています。患者は利便性を求め、近隣の薬局への訪問が増加しています。肥満や生活習慣病の高い発生率が、安定した医薬品購入をさらに支えています。長期ケア患者は、処方箋の継続性のために小売薬局に依存しています。国家健康戦略は、非病院ケアアクセスにおける薬局の役割を認識しています。人口の健康傾向は、継続的な処方箋の量の増加を促進し続けています。
医療インフラ投資と政府改革が小売チャネルの拡大を推進
湾岸諸国は、公的および民間の医療インフラに多額の投資を行い、薬局ネットワークの拡大を推進しています。中東の小売薬局市場は、ライセンスの自由化と民間セクターの参入を奨励する改革の恩恵を受けています。政府は、サービスカバレッジを増やすために薬局の承認を簡素化し、サービスが行き届いていない地域でのアクセスを拡大しています。PPPモデルは、半都市部や遠隔地でのアクセスを拡大しています。健康保険の義務化により、小売ネットワークを通じた定期的な処方箋購入が促進されています。小売チェーンは、病院、ショッピングモール、独立した場所での展開を拡大しています。国家変革計画は、医療アクセスを優先し、組織化された小売薬局フォーマットを強化しています。政府のインセンティブは、地域およびグローバルな投資家をこのセクターに引き付けています。これらの要因は、所得レベルに関係なく薬局の利用可能性とサービス品質を向上させています。
- 例えば、サウジアラビアのタブク製薬は、2024年に拡張されたジェッダ施設を通じて150億以上の地元ジェネリック薬を製造し、SFDAの生産ログとビジョン2030の更新によると、チェーン薬局の供給リードタイムを30%短縮しました。
都市化と消費者ライフスタイルの変化が組織化された小売薬局の成長を支援
サウジアラビア、UAE、エジプトにおける急速な都市成長は、現代の薬局フォーマットの需要を増加させています。消費者は、信頼できるブランド、清潔な環境、デジタル決済のサポートを提供する組織化された店舗を好みます。中東の小売薬局市場は、より広範な製品ポートフォリオとパーソナライズされたサービスで応えています。買い物の習慣は、迅速に薬や健康製品にアクセスできる健康志向の小売目的地に向かってシフトしています。ライフスタイルの変化も、OTCサプリメント、パーソナルケア、栄養製品の需要を増加させています。働くプロフェッショナルは、迅速なチェックアウト、電子処方箋、ロイヤルティプログラムを備えた店舗を好みます。モールやハイパーマーケット内の薬局は、立地の利便性から注目を集めています。組織化された小売の成長は、効率性と顧客の信頼をサポートします。これらのシフトは、薬局フォーマット全体にわたる持続的な需要を強化します。
- 例えば、BinDawood Holdingsの2024年年次報告書では、25の新しい都市型モール店舗が5百万のロイヤルティアプリ訪問を達成したことが詳細に記されています。
デジタルヘルスケアエコシステムと遠隔医療の成長が薬局統合を強化
地域全体の政府は、電子処方箋と健康記録を統合するデジタルヘルスエコシステムを構築しています。このシフトは、より迅速で安全な調剤を可能にすることで、中東の小売薬局市場を強化します。遠隔医療プラットフォームは、小売薬局と協力してシームレスな処方箋の履行を行っています。デジタルアプリは、患者を薬局にリンクし、相談、配達、薬の追跡を行います。薬局は、効率を向上させるために、自動化、電子決済、遠隔調剤システムを採用しています。消費者は利便性のためにデジタルインターフェースを求め、大手チェーン全体でIT投資を推進しています。地域のヘルスケアのデジタル化は、薬局を技術対応のハブにすることを奨励しています。Eコマースプラットフォームも、リアルタイムの配達サービスのために薬局と提携しています。デジタル統合は、処方サービスのアクセス、速度、精度を向上させます。
市場動向
都市部および準都市部におけるE薬局とアプリベースの配達チャネルの成長
E薬局プラットフォームは、地域全体の小売配達モデルを再形成し続けています。中東の小売薬局市場は、アプリベースの配達のために地元チェーンとテックスタートアップの間で成長するパートナーシップを見ています。消費者は、定期処方箋や慢性疾患の薬のために、玄関先での配達を好みます。リアルタイムの注文追跡、デジタル請求書、オンライン相談がプラットフォームのロイヤルティを構築します。チェーン薬局は、統合されたロイヤルティプログラムとデジタルウォレットを備えた独自のアプリを開発しています。COVID-19はデジタルヘルスケアへの消費者の信頼を加速させ、パンデミック後も続いています。都市部の家庭は、高齢者ケアやフォローアップ薬のためにE薬局に依存しています。規制は、デジタル医薬品販売の安全性とデータ保護を確保するために適応しています。E薬局は、好まれるチャネルとして注目を集めています。
- 例えば、サウジアラビアのNahdi Medicalは2020年にアプリを立ち上げ、2023年末までに2.5百万以上のダウンロードを達成し、2024年にはJahezのようなパートナーシップを通じて配達注文が5百万を超えたと、公式のTadawul提出書類で報告されています。
現代の薬局チェーン内での健康とウェルネス小売の台頭
小売薬局はウェルネス分野に拡大し、健康モニタリング、サプリメント、化粧品を提供しています。中東の小売薬局市場は、プレミアム支出を促進するために店舗フォーマットにウェルネスゾーンを統合しています。スキンケア、栄養、ライフスタイル製品の需要は若者や女性の間で増加しています。店内の診断キオスクやウェルネススクリーニングは、来店者数とクロスセリングを増加させます。薬局は単なる薬の販売店ではなく、包括的な健康の目的地となっています。製品のキュレーションは免疫、体重管理、個人衛生に焦点を当てています。グローバルなウェルネスブランドとの提携は、プレミアム化とブランド差別化をサポートします。店舗のレイアウトは、閲覧とコンサルティング販売に最適化されています。ウェルネス製品の利益率は、店舗ごとの収益を増加させます。
- 例えば、サウジアラビアのAl-Dawaa Pharmacyは、2024年までに100以上の店舗でウェルネススクリーニングステーションを展開し、2024年の年次報告書によると、年間20万件以上のスクリーニングを実施し、非医薬品販売を25%増加させました。
薬局チェーンの統合とグローバル投資家の参入が競争環境を再構築
市場の統合は、地域のリーダーが地理的なリーチを拡大するために小規模な店舗を買収することで続いています。中東の小売薬局市場は、規模と垂直統合を求めるFDIと地域のコングロマリットを引き付けています。チェーン薬局は、調達、ブランディング、技術導入において優位性を持ちます。フランチャイズモデルは、サウジアラビア、エジプト、UAE全体での展開を拡大しています。統合は断片化を減少させ、運営効率を向上させます。投資家は、スケーラブルな技術とサプライチェーンを持つ多店舗ブランドをターゲットにしています。競争圧力は、小規模プレーヤーをより大きなプラットフォームに参加させるか、ニッチに特化させます。薬局ブランドはまた、保険提供者や病院と提携し、定期的な患者の流れを確保しています。統合は、より強力で標準化されたサービスネットワークを構築します。
製造の現地化とサプライチェーンのデジタル化が薬局の効率を強化
湾岸地域全体での地元製薬の製造が増加し、輸入依存を減少させています。中東の小売薬局市場は、在庫の迅速な入手と物流リスクの低減から利益を得ています。政府は産業ゾーンやインセンティブを通じて地元の薬品生産をサポートしています。薬局は供給時間の改善と競争力のある価格設定から利益を得ています。サプライチェーンのデジタル化により、店舗間でのリアルタイムの在庫監視が可能になります。統合システムは調達計画と在庫管理を改善します。地元の調達は、地域の薬品価格設定と規制目標に一致しています。温度に敏感な薬品は、技術を活用した物流でより良く管理されます。これらの改善はサービスレベルを向上させ、在庫切れを減少させます。

市場の課題分析
断片化された規制環境と価格管理が地域全体の利益安定性に影響
中東の小売薬局市場は、必須医薬品の厳しい価格管理により利益率の圧力に直面しています。各国は独自の規制枠組みで運営されており、国境を越えた標準化が遅れています。中央集権的な価格上限は、ブランドジェネリックや慢性ケアにおける薬局の収益性を制限しています。薬の承認遅延や輸入割当の制限が供給の混乱を引き起こします。小規模なプレーヤーは、調達条件が優れた大手チェーンに対抗するのに苦労しています。不統一なライセンス規則がGCCおよびレバント市場での拡大タイムラインに影響を与えています。政府の現地化推進も、特定地域での外国製薬ブランドの入手可能性を妨げています。これらの問題は、運用の一貫性と成長の拡張性に挑戦をもたらします。小売業者はサービス品質を確保しながら価格戦略を適応させる必要があります。
労働力不足、高い賃料、インフラ制約が小規模小売業者に影響を与える
下位都市の小売薬局は、訓練された薬剤師の確保や賃貸オーバーヘッドの管理に課題を抱えています。中東の小売薬局市場は、薬局アクセスが限られている農村部や遠隔地でのスキルギャップを目の当たりにしています。都市のモールにあるチェーン店は、賃料の急騰やユーティリティコストが収益性を圧迫しています。インフラの制約がコールドチェーン物流や自動化の展開に影響を与えています。高い来店者数のある場所では、長時間のシフトやスキルアップの制限によりスタッフの離職率が高いです。小規模な業者は、デジタルアップグレードや店内診断のための資本を欠いています。これらの制約は、顧客体験の向上や拡張性を制限しています。市場参入は資本集約的で運用が複雑なままです。

市場機会
予防医療サービスと店内診断への拡大が成長の余地を提供
小売薬局は、予防健康診断、ポイントオブケア診断、予防接種キャンペーンを通じてサービス提供を拡大できます。中東の小売薬局市場は、アクセス可能な健康診断の需要が増加しています。薬局は診断ラボと提携し、慢性疾患のためのバンドルパッケージを提供できます。これらのサービスは、購入単価を増やし、顧客の維持を促進します。スタッフの訓練とデジタル予約プラットフォームがシームレスなサービス統合を可能にします。非病院でのスクリーニングに対する規制のサポートが、実現可能な環境を作り出します。予防医療への拡大は、都市部および準都市部の薬局に新たな成長の道を開きます。
医療観光と外国人医療支出の成長が国境を越えた小売需要を生む
UAE、トルコ、ヨルダンでの医療観光は、高級薬局の売上成長を支えています。中東の小売薬局市場は、外国人患者からの専門薬や健康製品の需要から恩恵を受けています。病院やクリニックの近くにある薬局は、観光客による収益が強いです。保険を持つ外国人は、ブランド製品や付加価値サービスを好みます。多言語スタッフ、グローバル在庫、ロイヤルティプログラムが患者体験を向上させます。小売業者は、このセグメントをターゲットにしたプロモーションやパートナーシップを通じてアプローチできます。この新興のニッチ市場は、価値の成長とサービスの差別化をサポートします。
市場セグメンテーション分析
製品タイプ別
中東の小売薬局市場は、慢性疾患の蔓延と長期ケアの必要性から処方薬の強い需要を見ています。OTC医薬品は、自己治療ユーザーの間で引き続き注目を集めています。健康意識の高まりに伴い、栄養補助食品が拡大しています。血糖値モニターやネブライザーなどの医療機器は、自宅での治療をサポートします。小売業者は、必須療法と予防ケアソリューションの両方を含むように提供を多様化しています。
- 例えば、UAEのブーツ薬局は2024年にOTCの品揃えを拡大し、地域の販売開示によると、150店舗で四半期ごとに120万ユニット以上を販売しました。
流通チャネル別
小売チェーンは、規模、ブランド力、技術統合により市場を支配しています。独立系薬局は、農村部や半都市部で重要な役割を果たしています。オンライン薬局は、アプリベースの注文とラストマイル配送を通じて成長しています。病院薬局は、退院後の薬の継続性において重要な役割を果たしています。中東の小売薬局市場は、アクセスを改善するために徐々にオムニチャネルモデルに移行しています。
消費者タイプ別
都市部の消費者は、より高い医療アクセス、保険カバー、ライフスタイルのニーズにより、大部分の小売売上を牽引しています。農村部の消費者は、必須および慢性ケアの購入を通じて安定したボリュームを提供しています。中東の小売薬局市場は、都市部と農村部の両方のニーズを満たすためにチャネル戦略と店舗の配置を適応させています。
- 例えば、SPIMACOは、サウジアラビアの旗艦カシム工場を含む地域施設で、2024年に25億ユニットを超える年間生産能力を報告しました。同社は、GCC初の完全統合バイオシミラーであるエンドサを発売し、小売および政府の薬局チャネルへのジェネリック供給における役割を強化しました。
治療分野別
心血管および糖尿病治療が処方量をリードしています。腫瘍および呼吸器薬は、診断率の上昇によりより速い成長を示しています。中東の小売薬局市場は、皮膚科および神経科治療を含む「その他」のセグメントでも売上が増加しています。
企業タイプ別
国際的なプレーヤーは、グローバルブランドと高度なサービスモデルを提供しています。国内プレーヤーは、地域ネットワークと規制への精通を活用しています。中東の小売薬局市場は、ジョイントベンチャーやフランチャイズモデルを通じて競争力を維持し、両者のバランスを取っています。
遵守リスクプロファイル別
慢性疾患や高齢患者は、高頻度の調剤とサポートサービスを必要とします。急性治療ユーザーは迅速なアクセスとアドバイスを必要とします。OTCユーザーは利便性と利用可能性を重視します。中東の小売薬局市場は、患者のリスクプロファイルに基づいてサービスモデルを調整しています。
薬剤の旅程段階別
小売薬局は、診断サポート、調剤、遵守管理、フォローアップ、リフィルにおいて活発に活動しています。中東の小売薬局市場は、すべての段階で重要な役割を果たし、長期的な患者ケアにおけるその重要性を強化しています。
セグメンテーション
製品タイプ別
- 処方薬
- 一般用医薬品 (OTC)
- 栄養補助食品
- 医療機器
流通チャネル別
- 小売チェーン
- 独立系薬局
- オンライン薬局
- 病院薬局
消費者タイプ別
- 都市部の消費者
- 農村部の消費者
治療領域別
- 心血管
- 糖尿病
- 腫瘍学
- 呼吸器
- その他
企業タイプ別
- 国内プレイヤー
- 国際プレイヤー
服薬遵守リスクプロファイル別
- 慢性疾患患者
- 高齢者/多剤服用患者
- 急性治療患者
- 自己治療/OTCユーザー
薬物治療の段階別
- 処方と診断
- 小売薬局での調剤
- 調剤後の使用(服薬遵守段階)
- モニタリングとフォローアップ
- 再調剤と治療継続

地域分析
湾岸協力会議(GCC)は、中東小売薬局市場の最大のシェアを占め、総収益の約62%を占めています。サウジアラビアは、人口の多さ、慢性疾患の高い有病率、ビジョン2030に基づく投資によりリードしています。UAEは、都市部からの強い需要、医療観光の成長、小売薬局チェーンへの規制支援により続いています。クウェートとカタールも、高い一人当たりの医療支出と強力な民間セクターの参加により、意味のある貢献をしています。GCCでは、デジタルインフラとブランドサービスを好む消費者の支持を受け、組織化された薬局形式が支配的です。
レバント地域は、中東小売薬局市場の約21%を占め、ヨルダンとレバノンからの主要な貢献があります。ヨルダンは強力な製薬製造基盤と医療観光の恩恵を受けています。レバノンは経済的な逆風にもかかわらず、民間医療提供者によって支えられた安定した処方薬販売を維持しています。この地域では、GCC諸国と比較して独立系薬局がより普及しています。サプライチェーンの課題と通貨の変動が薬局の運営に影響を与えていますが、継続的なドナーと民間投資が都市部でのアクセスを支えています。必需品と慢性ケア薬の需要により、成長は穏やかですが安定しています。
イラク、イラン、シリア、イエメンを含む中東のその他の地域は、市場シェアの約17%を占めています。これらの国々における中東小売薬局市場は、人道的ニーズ、断片的な医療アクセス、再建努力によって形作られています。イラクとイランの都市部は、ジェネリック医薬品やOTC医薬品の需要の高まりを支えています。サプライチェーンの制限と不均一な規制の枠組みが小売の拡大を制限しています。国際NGOと援助主導の健康プログラムが薬局のアクセスにおいて重要な役割を果たしています。長期的な可能性は、政治的安定とインフラの回復に依存しています。
主要プレイヤー分析
- Pure Health
- Malaffi
- Seha
- Vezeeta
- Altibbi
競争分析
中東の小売薬局市場は非常に競争が激しく、地域チェーン、国内事業者、国際ブランドが混在しています。Al Nahdi Medical、Aster Pharmacy、Bootsのような大手企業は都市部で大きな小売シェアを持っています。これらの企業は、顧客を維持するためにデジタルプラットフォーム、サプライチェーンの自動化、ロイヤルティプログラムに投資しています。フランチャイズと戦略的買収は、GCC市場全体での地理的拡大を支援します。Tadawi、Al-Dawaa、Al Mutawa Pharmaciesを含む国内プレイヤーは、地元の知識と規制の機敏性を活かしてグローバルブランドと競争しています。新規参入者は、テクノロジーに精通した消費者や慢性ケア患者をターゲットにしたe-ファーマシーモデルに焦点を当てています。競争力のある価格設定、バンドルサービス、サブスクリプションモデルが重要な差別化要因となっています。中東の小売薬局市場では、ウェルネス、栄養、診断の提供においても競争が激化しています。企業は、継続的な収益を得るために遠隔医療プラットフォームや保険ネットワークと統合しています。医療提供者、物流会社、スタートアップとの合併やパートナーシップが新たな競争のダイナミクスを形成しています。
最近の展開
- 2025年12月、サウジアラビアのヘルスケアおよび製薬企業であるアラビアン・オアシスは、インドの製薬会社との戦略的協力を求め、サウジ市場への迅速な参入を促進しました。小売薬局チェーン全体にわたる全国的な存在感と、サウジFDA基準に準拠した完全統合型倉庫を活用しています。
- 2025年8月、ウォルグリーンズ・ブーツ・アライアンスは、中東でハイブリッド型の小売およびデジタル薬局プラットフォームを導入し、消費者との関係を強化しました。この立ち上げは、物理的な店舗と強力な宅配およびデジタルカウンセリング機能を組み合わせた統合型ヘルスケアハブへと進化する地域のトレンドと一致しています。
- 2025年7月、サノフィはサウジの製薬会社アラビオおよびライフェラとのパートナーシップを拡大し、サウジアラビアの必須予防接種スケジュールに含まれる7つのワクチンの生産を現地化しました。このパートナーシップは、ライフェラを契約製造業者として、アラビオを地域の流通業者として活用し、サウジアラビアのビジョン2030の目標であるより自給自足のヘルスケアエコシステムをサポートし、サノフィの小売薬局セクターへの直接市場アクセスを強化します。
レポートのカバレッジ
この調査レポートは、製品タイプ、流通チャネル、消費者タイプ、治療分野、会社タイプ、アドヒアランスリスクプロファイル、薬物治療段階に基づく詳細な分析を提供します。主要な市場プレーヤーについて、そのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する業界の市場動向、規制シナリオ、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者および既存企業への戦略的な推奨事項を提供します。
将来の展望
- 組織化された薬局チェーンは、フランチャイズ、技術投資、国境を越えたパートナーシップを通じて拡大します。
- モバイルファーストのユーザーや利便性を求める慢性ケア患者によって、電子薬局の成長が加速します。
- ウェルネスおよび予防ケアの小売が重要性を増し、特に都市部の高所得層で重要になります。
- AIとアナリティクスが在庫管理、顧客プロファイリング、アドヒアランスモニタリングを導きます。
- 遠隔医療および保険プラットフォームとの統合が、クローズドループの薬物サービスモデルを創出します。
- 地元の製薬製造が強化され、輸入依存と供給遅延が減少します。
- 政府は品質管理、データセキュリティ、処方追跡のための規制監督を強化します。
- 専門薬およびバイオシミラーが小売チャネルに参入し、薬剤師のスキルアップとコールドチェーンのサポートが必要になります。
- 都市と農村のチャネル戦略が進化し、モバイルユニットやデジタル注文を通じて低アクセス地域向けに調整された提供が行われます。
- 国境を越えたプレーヤーは、戦略的なジョイントベンチャーとデジタルファーストモデルを通じて中東の小売薬局市場をターゲットにします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
中東小売薬局市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に中東の小売薬局市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に中東の小売薬局市場のどのセグメントが最大のシェアを持っていましたか?
中東の小売薬局市場の成長を促進している主な要因は何ですか?
中東の小売薬局市場での主要企業はどこですか?
2024年に中東の小売薬局市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 中東小売薬局市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の中東小売薬局市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 44,653.66 million → 2032: USD 82,626.59 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 中東小売薬局市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 中東小売薬局市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における中東小売薬局市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 中東小売薬局市場市場の成長要因
- 3.3 中東小売薬局市場市場の抑制要因および課題
- 3.4 中東小売薬局市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 中東小売薬局市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 中東小売薬局市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、中東小売薬局市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 中東小売薬局市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 中東小売薬局市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は中東小売薬局市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 中東小売薬局市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 中東小売薬局市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 中東小売薬局市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 中東小売薬局市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新中東小売薬局市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の中東小売薬局市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の中東小売薬局市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の中東小売薬局市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の中東小売薬局市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの中東小売薬局市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の中東小売薬局市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの中東小売薬局市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 中東小売薬局市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
