
市場概要
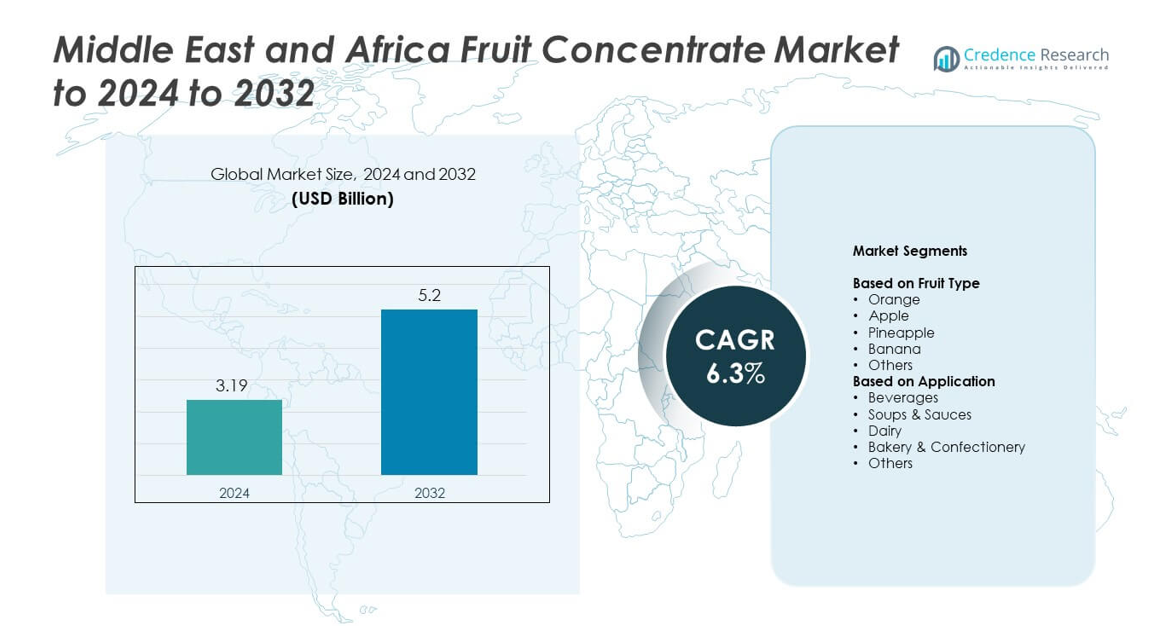
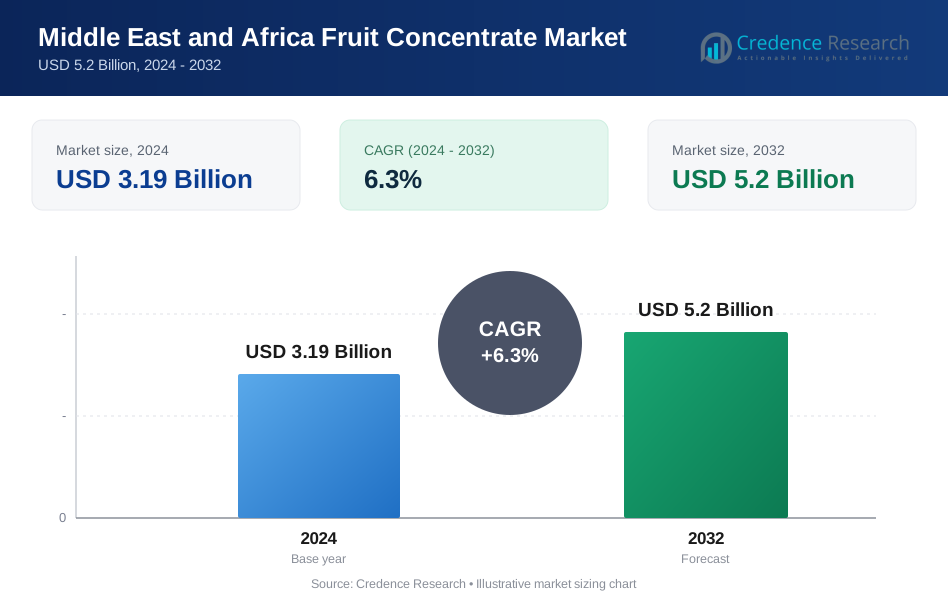
中東およびアフリカのフルーツ濃縮市場の規模は2024年に31.9億米ドルと評価され、予測期間中に年平均成長率6.3%で2032年までに52億米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 中東およびアフリカのフルーツ濃縮市場規模 2024 | 31.9億米ドル |
| 中東およびアフリカのフルーツ濃縮市場、CAGR | 6.3% |
| 中東およびアフリカのフルーツ濃縮市場規模 2032 | 52億米ドル |
中東およびアフリカのフルーツ濃縮市場には、Del-Monte Foods Inc.、Argana Group、Rubicon Arabia、Diana Food、Almarai Company、Archer Daniels Midland Co.、Alsafi Farmand、Dohler Company、SkyPeople Fruit Juice Inc.、Ingredion Incorporatedなどの主要企業が含まれています。これらの企業は、先進的な加工、広範な流通、飲料、乳製品、ベーカリー製造業者との強力なパートナーシップを通じて市場の存在感を強化しています。南アフリカは、強力な果物生産と発達した加工施設により、2024年に39%のシェアで地域の景観をリードし、サウジアラビアが27%、中東のその他が21%で続き、包装飲料の需要増加とフードサービス活動の成長により牽引されています。
市場の洞察
- 中東およびアフリカのフルーツ濃縮市場は2024年に31.9億米ドルと評価され、2032年までに52億米ドルに達すると予測され、年平均成長率は6.3%です。
- 市場の成長は、手頃な価格のジュースの需要増加、食品加工活動の拡大、乳製品、ベーカリー、飲料の配合における濃縮物の使用増加によって推進されています。
- クリーンラベルの好みと地元の加工施設への投資が市場のトレンドを形成し、オレンジ濃縮物が果物タイプセグメントで38%のシェアを持ち、飲料がアプリケーションで46%のシェアを占めています。
- 地域およびグローバルの生産者が加工技術をアップグレードし流通を拡大することで競争が強化されていますが、高い生産および物流コストが主要な制約として残っています。
- 南アフリカは地域市場の39%を占め、サウジアラビアが27%、中東のその他が21%で続き、強力な飲料消費と拡大するフードサービスセクターによって支えられています。
市場セグメンテーション分析:
果物の種類別
2024年、中東およびアフリカのフルーツ濃縮市場で、オレンジが果物タイプセグメントの約38%のシェアを占めました。オレンジ濃縮液は高い汎用性、長い保存期間、飲料メーカーにとってコスト効率の良い保存方法を提供するため、需要は強いままでした。食品メーカーは、地域の加工拠点での安定した供給のため、ジュース、フレーバードリンク、甘味製品にオレンジ濃縮液を使用しました。リンゴやパイナップルの濃縮液も、ベーカリーや乳製品ブランドがこれらのバリアントを使用して風味の安定性を高め、季節依存を減らすために拡大しました。
- 例えば、ブラジルのシトロスコのマタオン工場では、毎分約100,000個のオレンジがジュースと濃縮液に加工されています。
用途別
2024年、中東およびアフリカのフルーツ濃縮市場で、飲料が用途セグメントの約46%のシェアを占めました。ジュースメーカー、ソフトドリンクメーカー、ネクターメーカーが生産コストを削減し、味の一貫性を保つために濃縮液に依存しているため、成長が加速しました。都市の消費者が長い保存期間を持つ飲みやすい製品を好むため、飲料が主要な推進力として残りました。乳製品、ベーカリー、ソースメーカーも、色の強さ、甘さ、自然な風味プロファイルを向上させるために濃縮液を使用することで需要が増加しました。
- 例えば、ロッテルダムにあるイノセントドリンクの「ブレンダー」工場は、毎年ヨーロッパの複数の市場向けに約4億本の冷蔵ジュースとスムージーを生産するように設計されています。
主要な成長要因
手頃な価格の加工飲料への需要の高まり
低コストのジュースやフレーバードリンクへの関心の高まりが、中東およびアフリカのフルーツ濃縮市場での使用を促進しています。生産者は価格の変動を管理し、季節的な果物の不足にもかかわらず年間を通じて供給を確保するために濃縮液に依存しています。都市の購入者は忙しい日常のために飲みやすいオプションを選ぶため、飲料会社からの需要が強化されています。このシフトは、現代の加工ユニットへの投資を増加させ、メーカーが大衆市場向けにフレーバーラインを拡大することを奨励します。
- 例えば、コカ・コーラのキャッピージュースブランドは、2025年までに25カ国以上に流通を拡大し、加工果実飲料へのアクセスを広げました。
食品製造および小売ネットワークの拡大
食品加工業者は、主要なMEA都市でスーパーマーケットやコンビニエンスストアがその存在を広げるにつれて、業務を拡大しています。これらの企業は、乳製品、ベーカリー、菓子、ソース製品において風味の一貫性を維持するためにフルーツ濃縮液を使用しています。可処分所得の増加が包装食品への支出を支え、企業はより良い安定性と廃棄物の削減のために濃縮液を採用するよう促されています。コールドチェーンと流通システムの拡大は、中規模および大規模の食品メーカーの間での採用をさらに増加させます。
- 例えば、エジプトの生産者ドムティは、6th of October Cityに約27,000平方メートルの面積をカバーする新工場に1億エジプトポンドを投資する計画を立てました。
長い保存期間の材料へのシフト
生産者は、腐敗を減らし製品寿命を延ばすために、より安定した材料を優先しています。フルーツ濃縮液は、より高い固形分、輸送の容易さ、低い保管コストを提供することでこのニーズを満たしています。温暖な気候のメーカーは、フレッシュジュースよりも温度変動に強い濃縮液を好みます。この好みは、飲料、乳製品、ベーカリーセグメント全体での使用を促進し、中東およびアフリカのフルーツ濃縮市場での持続的な成長をサポートしています。
主要なトレンドと機会
クリーンラベルおよびナチュラル製品ラインの成長
消費者がより健康的な選択を求める中、ナチュラルフレーバーとクリーンラベルの原材料の需要が高まっています。フルーツ濃縮物は、合成添加物を使用せずに色と甘味を提供することでこのトレンドをサポートします。ブランドはこれらの利点を活用して、再調整されたジュース、乳飲料、植物ベースの製品を発売しています。このシフトにより、生産者が小売および産業チャネルの両方でプレミアムで最小限に加工された濃縮物を供給する機会が生まれます。
- 例えば、Blue Skiesはガーナでの運営のために、地元で製造された軽量のジュースボトルプリフォームに切り替えました。この戦略的変更により、毎年約5トン(4,500 kgまたは約9,920ポンド)のプラスチック使用が削減され、工場にプリフォームを輸送するために必要なトラックの数も減少しました。
地元の加工施設への投資の増加
政府と民間投資家は、輸入依存を減らすために地元の果物加工能力を拡大しています。新しい工場は、国内産業全体でオレンジ、リンゴ、トロピカルフルーツ濃縮物へのアクセスを改善します。強化された加工により、農家は余剰果物からより高い価値を得ることができ、収穫後の損失を減らします。地域のプレーヤーはこの利点を活用して供給の安定性を強化し、さまざまな用途に競争力のある価格の濃縮物を提供します。
- 例えば、Sahara for Fruit Processingは、エジプトに最先端のジュース濃縮工場を立ち上げ、年間150,000トンのオレンジを処理し、プレミアムジュース濃縮物、ピューレ、オイルを世界市場向けに生産しています。
機能性食品における濃縮物の使用拡大
生産者は、栄養価の高い濃縮物を使用して強化飲料、ヨーグルト飲料、エネルギーブレンドを開発しています。これらの製品は、自然な原材料を求める健康志向の消費者にアピールします。このトレンドは、より高いビタミン保持率を持つ濃縮物や特殊ブレンドの機会を開きます。企業は、競争が激化する機能性食品市場で製品を差別化するために革新を活用しています。
主要な課題
供給の不安定性と季節依存
地元の果物生産は、天候の変動、限られた灌漑、害虫の問題により周期的な不足に直面しています。これらの要因は、濃縮物製造に必要な原材料の安定した供給を妨げます。加工業者はしばしば輸入に頼り、コストを増加させ、世界的な価格変動にさらされます。小規模生産者は競争に苦しみ、一部の地域で市場拡大のペースを制限しています。
高い生産および物流コスト
エネルギー集約的な加工、複雑な保管ニーズ、運賃の上昇が運営費用を増加させます。これらのコストは濃縮物メーカーの利益率を減少させ、下流の購入者にとっての手頃さを制限します。輸送およびコールドチェーンシステムのインフラギャップがさらなる圧力を加えます。多くの中小企業は、これらの持続的なコスト障壁のために生産を拡大するのが難しいと感じています。
地域分析
南アフリカ 南アフリカは2024年に中東およびアフリカの果物濃縮市場で約39%のシェアを持ち、リーダーの地位を占めました。リンゴ、オレンジ、トロピカル品種の強力な果物生産が、飲料、ベーカリー、乳製品メーカーのための安定した濃縮物供給をサポートしています。地元の加工業者は、製品の一貫性を高める先進的な施設と輸出志向のネットワークから利益を得ています。パッケージジュースやフレーバードリンクの消費の増加が市場の成長を強化しています。小売チェーンの拡大とクリーンラベル製品の採用の拡大が、濃縮物を使用した新しい処方の導入をさらに促進しています。
サウジアラビア
サウジアラビアは、2024年に中東・アフリカのフルーツ濃縮市場の約27%を占めました。輸入濃縮物への依存度が高く、付加価値のある飲料製品へのシフトが進むことで需要が増加しています。現地の食品加工業者は、均一な味を維持し、厳しい気候条件下での生産コストを削減するために濃縮物を使用しています。都市人口の拡大と即飲飲料の消費増加により、企業は事業を拡大しています。国内の食品加工を促進する政府の取り組みも、飲料や乳製品の用途での成長を支援しています。
中東のその他の地域
中東のその他の地域は、2024年に中東・アフリカのフルーツ濃縮市場の約21%を占めました。飲料メーカー、菓子製造業者、乳製品ブランドが濃縮物を採用してサプライチェーンを安定化させることで成長が進んでいます。このグループの国々は、果物の栽培が限られているため輸入に大きく依存しており、これが世界的なサプライヤーにとっての機会を増やしています。観光業の増加とフードサービスの拡大が、ジュースブレンド、ソース、フレーバー製品の需要を押し上げています。物流の改善と食品製造への投資が、複数の用途での濃縮物採用の長期的な見通しを強化しています。
市場セグメンテーション:
果物の種類別
- オレンジ
- リンゴ
- パイナップル
- バナナ
- その他
用途別
- 飲料
- スープ&ソース
- 乳製品
- ベーカリー&菓子
- その他
地理別
- 南アフリカ
- サウジアラビア
- 中東のその他の地域
競争環境
Del-Monte Foods Inc.、Argana Group、Rubicon Arabia、Diana Food、Almarai Company、Archer Daniels Midland Co.、Alsafi Farmand、Dohler Company、SkyPeople Fruit Juice Inc.、およびIngredion Incorporatedが中東・アフリカのフルーツ濃縮市場の競争環境を形成しています。この市場は、多国籍サプライヤーと強力な地域生産者の混合で構成されており、それぞれが飲料、乳製品、ベーカリーセクターからの需要増加に対応するために加工能力の拡大と製品品質の向上に注力しています。企業は、風味の保持と保存安定性を向上させるために先進的な濃縮技術に投資しています。多くのプレーヤーは、輸入原材料への依存を減らすために現地調達ネットワークを強化する一方で、クリーンラベルやナチュラル濃縮ラインの開発に注力しています。ブランドが大手食品メーカーとのパートナーシップを模索し、小売およびフードサービスチャネルでの流通を拡大するにつれて、競争も激化しています。施設のアップグレード、製品の多様化、地域拡大などの戦略的な動きが、市場の競争方向性を引き続き定義しています。
主要プレイヤー分析
- Del-Monte Foods Inc.
- Argana Group
- Rubicon Arabia
- Diana Food
- Almarai Company
- Archer Daniels Midland Co.
- Alsafi Farmand
- Dohler Company
- SkyPeople Fruit Juice Inc.
- Ingredion Incorporated
最近の動向
- 2025年、Almarai Co Ltdは2月にサウジアラビアでプレミアムオーガニックフルーツジュースラインを導入しました。
- 2025年、Rubicon Arabiaは8月にUAEで「Rubicon Kids」ジュースを導入しました。
- 2024年、Döhlerは既存の南アフリカ・パール製造施設の拡張を発表し、アフリカでの事業を強化しました。
レポートのカバレッジ
この調査レポートは、果物の種類、用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制状況、技術進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的提言を提供します。
将来の展望
- 飲料ブランドが製品ラインを拡大するにつれて、手頃な価格のジュース濃縮物の需要が増加します。
- 果物処理施設への新たな投資により、地元の加工能力が成長します。
- 主要な食品カテゴリー全体でクリーンラベルおよびナチュラル濃縮物の採用が増加します。
- 生産量の少ない地域では輸入依存が高いままであり、世界的な供給者にとっての機会を生み出します。
- 濃縮物は乳飲料、フレーバーヨーグルト、機能性飲料でより広く使用されるようになります。
- フードサービスと観光の成長が、すぐに使えるフルーツベースの需要を押し上げます。
- サプライチェーンのアップグレードにより、安定した高品質の濃縮物の在庫へのアクセスが改善されます。
- エネルギー効率の高い加工技術が、製造業者のコスト削減をサポートします。
- 物流がより統合されるにつれて、地域内の国境を越えた貿易が拡大します。
- 健康意識の高まりが、栄養豊富で低糖の濃縮ブレンドの革新を促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
中東およびアフリカのフルーツ濃縮市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
中東およびアフリカのフルーツ濃縮市場は、2025年から2032年の間にどのくらいの年平均成長率で成長すると予測されていますか?
果物の種類において、どの市場カテゴリーがリードしていますか?
どのセグメントが製品の形態において市場をリードしていますか?
予測期間中に最も高いCAGRを持つと推定される最終用途アプリケーションセグメントはどれですか?
中東およびアフリカのフルーツ濃縮市場における主要な企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 中東・アフリカ果汁濃縮市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の中東・アフリカ果汁濃縮市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3.19 Billion → 2032: USD 5.2 Billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 中東・アフリカ果汁濃縮市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 中東・アフリカ果汁濃縮市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における中東・アフリカ果汁濃縮市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 中東・アフリカ果汁濃縮市場市場の成長要因
- 3.3 中東・アフリカ果汁濃縮市場市場の抑制要因および課題
- 3.4 中東・アフリカ果汁濃縮市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 中東・アフリカ果汁濃縮市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 中東・アフリカ果汁濃縮市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、中東・アフリカ果汁濃縮市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 中東・アフリカ果汁濃縮市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 中東・アフリカ果汁濃縮市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は中東・アフリカ果汁濃縮市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 中東・アフリカ果汁濃縮市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 中東・アフリカ果汁濃縮市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 中東・アフリカ果汁濃縮市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 中東・アフリカ果汁濃縮市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新中東・アフリカ果汁濃縮市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の中東・アフリカ果汁濃縮市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の中東・アフリカ果汁濃縮市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の中東・アフリカ果汁濃縮市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の中東・アフリカ果汁濃縮市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの中東・アフリカ果汁濃縮市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の中東・アフリカ果汁濃縮市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの中東・アフリカ果汁濃縮市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 中東・アフリカ果汁濃縮市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
