
市場概要
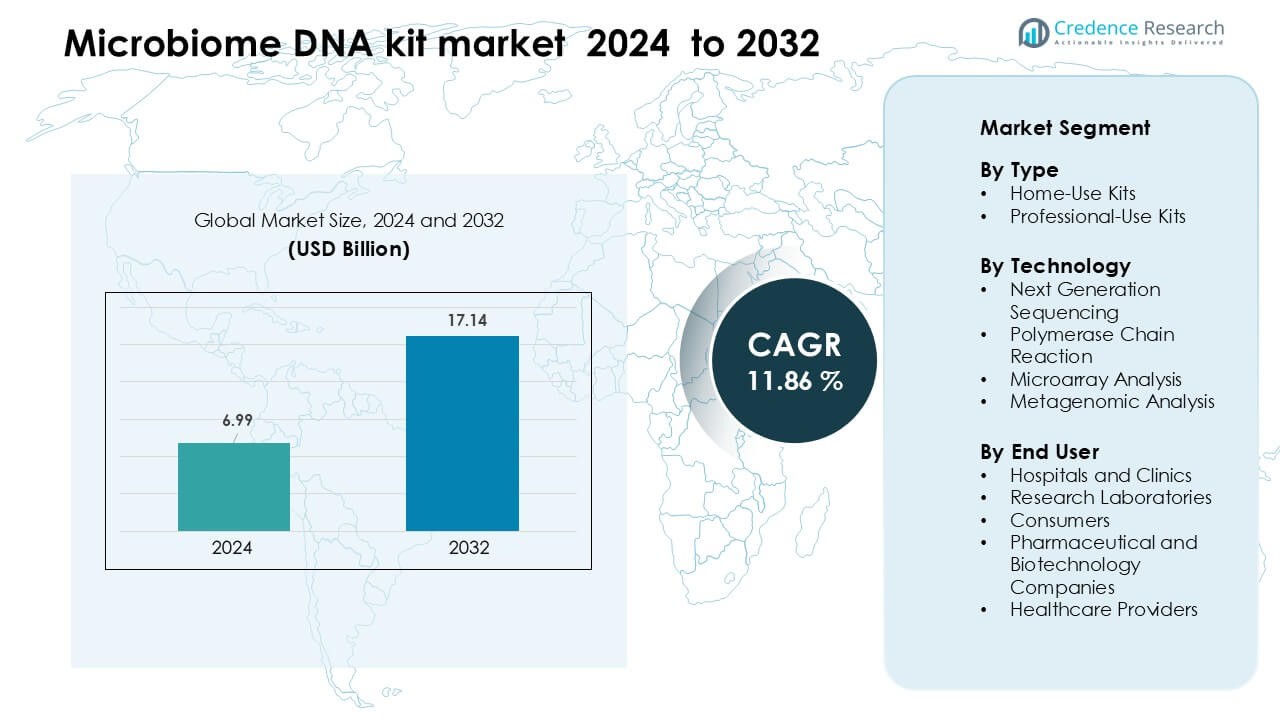
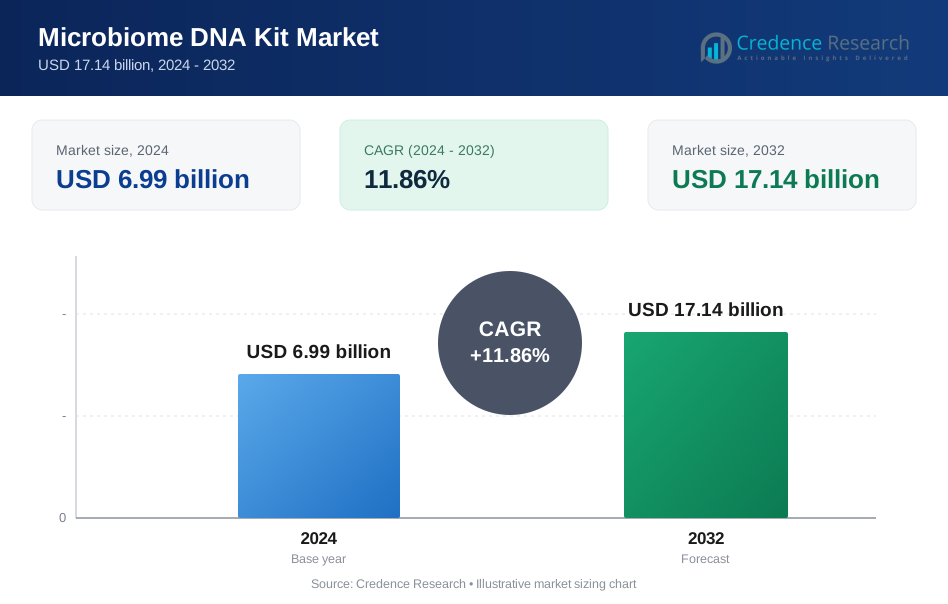
マイクロバイオームDNAキット市場は2024年に69.9億米ドルと評価され、予測期間中に年平均成長率11.86%で成長し、2032年には171.4億米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| マイクロバイオームDNAキット市場規模 2024 | 69.9億米ドル |
| マイクロバイオームDNAキット市場、CAGR | 11.86 % |
| マイクロバイオームDNAキット市場規模 2032 | 171.4億米ドル |
マイクロバイオームDNAキット市場は、Microbiome Therapeutics LLC、Enterome Biosciences SA、Seres Therapeutics、Synthetic Biologics、Rebiotix、Metabiomics Corp. (BioSpherex LLC)、AOBiome、Second Genome、ヤクルト本社、Osel, Inc.などの主要企業によって形成されています。これらのプレイヤーは、高度なシーケンシングツール、AIベースの解釈プラットフォーム、拡大する直接消費者向けテストサービスを通じて競争しています。多くの企業は、精度とユーザーの信頼性を向上させるために、より強力な臨床検証と広範なマイクロバイオームデータベースに注力しています。2024年には、北米が約41%の市場シェアを持ち、家庭用キットの強い採用、発展した研究インフラ、高い予防健康意識によって支えられ、主要な地域として残りました。
市場インサイト
- マイクロバイオームDNAキット市場は2024年に69.9億米ドルに達し、2032年までに11.86%のCAGRで成長すると予測されており、個別化された健康インサイトへの需要の高まりに支えられています。
- 強力な市場の推進要因には、2024年に約62%のシェアを持つ家庭用キットの採用の増加と、高度なシーケンシング技術に支えられた予防的健康への関心の高まりがあります。
- 主なトレンドには、NGSプラットフォームの急速な利用、AIベースの解釈ツールの統合の増加、テスト企業と栄養またはウェルネスブランドとのパートナーシップの拡大があります。
- 競争活動は依然として強く、Microbiome Therapeutics、Enterome Biosciences、Seres Therapeutics、AOBiome、Rebiotixなどのプレイヤーがデジタルプラットフォーム、より深い微生物データベース、臨床的に検証された分析ツールに投資しています。
- 北米は2024年に41%のシェアで市場をリードし、ヨーロッパが29%、アジア太平洋が21%と続き、強力な医療インフラ、消費者意識、研究採用の拡大によって推進されています。
市場セグメンテーション分析:
タイプ別
家庭用キットは2024年に約62%のシェアを持ち、支配的な地位を占めました。個人の健康への関心の高まりと便利な家庭用テストへの需要の増加がこのリードを強化しました。ユーザーは、食事、腸の健康、ライフスタイルの計画をサポートするシンプルなサンプル収集方法と迅速なデジタルレポートを好みました。直接消費者向けブランドによるマーケティングの増加も、若年層の購入者間での採用を拡大しました。プロフェッショナル用キットは、病院や研究所での高度な診断研究のために成長しましたが、家庭用製品は低コストと高いアクセス性により、より広い範囲での普及を維持しました。
- 例えば、23andMeは2024年3月31日時点で約1400万人の登録された個人ゲノム(PGS)顧客を持っていると報告しました。
技術別
次世代シーケンシング(NGS)は2024年に市場を支配し、約54%のシェアを占めました。NGSは高深度の微生物分析を提供し、腸内、口腔、皮膚のマイクロバイオームの詳細なプロファイリングをサポートするため、強力な牽引力を得ました。消費者テストや臨床研究でのNGSプラットフォームの使用が増加し、拡大を後押ししました。PCRキットは特定の微生物を低コストで検出するために成長し、メタゲノム解析は研究環境での広範な微生物研究のために進化しました。マイクロアレイツールは研究室での使用に集中しましたが、NGSと比較して解像度が限られているため、規模は小さくなりました。
- 例えば、イルミナのMiSeq i100システムは、25 Mリードフローセル(2×300 bp)と1回のランで約15 Gbの最大出力を持ち、微生物群集プロファイリングに広く使用されています。
エンドユーザー別
2024年には、消費者がマイクロバイオームDNAキット市場を約48%のシェアでリードしました。個別化された栄養、消化の健康、予防ケアへの強い関心が消費者の購入を加速させました。サブスクリプションベースのインサイトやアプリベースのガイダンスがリピート使用をさらに増加させました。病院やクリニックは消化器系および代謝評価のためにキットを使用し、研究室は微生物多様性研究にそれらを適用しました。製薬およびバイオテクノロジー企業はマイクロバイオーム薬の開発を通じて需要を拡大しましたが、消費者テストは広範な採用とマイクロバイオーム関連の健康利益に対する認識の高まりにより先行しました。
主要成長要因
個別化されたウェルネスと予防健康への需要の高まり
個別化されたウェルネスへの消費者の関心の高まりが、マイクロバイオームDNAキット市場を前進させ続けています。人々は消化、免疫、および全体的なライフスタイルを改善するためのカスタマイズされたインサイトを求めており、これが自宅でのテストサービスの強い採用を促進しています。多くの購入者は今やデータ駆動型の健康決定を好み、マイクロバイオームレポートはユーザーが食事、サプリメント、ルーチンを調整するのを助けます。腸と脳、腸と代謝のつながりに対する認識の高まりが微生物の健康に対する好奇心をさらに高めています。企業は明確なガイダンスを提供するデジタルプラットフォームを拡大し、エンゲージメントを高く保っています。予防ケアへのシフトがこの要因を強化し、ユーザーはマイクロバイオームの不均衡の早期兆候を求めています。これらの要因が、個別化されたウェルネスを市場成長の核心要因として位置づけています。
- 例えば、Viomeは100万以上のマイクロバイオームを分析し、AI駆動の健康と栄養の推奨を支える100兆以上のデータポイントを生成しています。
消費者および臨床テストにおける次世代シーケンシングの利用拡大
次世代シーケンシング(NGS)は、その高い精度と大規模な微生物集団を検出する能力により、市場の急速な拡大を促進しています。NGSは腸、皮膚、口腔のマイクロバイオームの詳細な分析をサポートし、消費者や医療ユーザーにとってDNAキットの価値を向上させます。病院やクリニックは消化器障害、代謝リスク、慢性炎症の指標を評価するためにNGS対応のキットを使用しています。研究室は科学的研究を支える大規模なマイクロバイオームデータセットのためにNGSに依存しています。シーケンシングコストが下がるにつれて、より多くの企業がNGSを直接消費者向けキットに統合し、アクセス性を高めています。高度なシーケンシング技術への強いシフトが、マイクロバイオームDNAキットの信頼性と採用を年齢層を超えて高め続けています。
- 例えば、Tiny Healthは自宅で行う腸内検査にショットガンメタゲノムシーケンシングを使用し、微生物の全ゲノムをシーケンスすることで、菌株レベルの識別と詳細な機能的洞察を可能にしています。
デジタルプラットフォームとAIベースのマイクロバイオーム解釈の統合拡大
AIとデジタルヘルスツールは、マイクロバイオームDNAキットの採用拡大において重要な役割を果たしています。現代のプラットフォームは機械学習を使用して微生物のパターンを分析し、生データをユーザーにとって明確な洞察に変換します。これらのツールは、人々が食事のトリガー、不耐性のパターン、ライフスタイルのニーズをより正確に理解するのを助けます。企業はまた、モバイルアプリを通じて個別の推奨を提供し、信頼を高め、再テストを促進します。医療専門家は、AIサポートのダッシュボードを利用して、臨床判断のために複雑なデータセットを簡素化します。デジタルエコシステムが拡大するにつれて、アクセス性、ユーザーエクスペリエンス、エンゲージメントが向上します。このAIとデジタルサービスの統合は、長期的な使用を強化し、市場全体の成長を加速させます。
主要なトレンドと機会
若年層やテクノロジーに精通したユーザーの間での自宅検査キットの採用増加
自宅でのマイクロバイオームDNAキットは、若年層、都市部、テクノロジー中心の消費者の間で引き続き注目を集めています。このグループはデジタルヘルスツールに強い関心を持ち、従来の臨床訪問よりも利便性を重視しています。企業はアプリベースの洞察、サブスクリプションモデル、ソーシャルメディア教育を通じてこの層をターゲットにしています。多くのウェルネスブランドは、より広範な栄養やフィットネスプログラムの一環としてマイクロバイオーム検査を促進し、リーチを拡大しています。ウェアラブルや家庭用診断ツールを通じた自己モニタリングへのシフトも、マイクロバイオーム検査を補完します。このトレンドは、バンドルサービス、個別の食事プログラム、長期的なエンゲージメントプラットフォームの機会を開きます。認知が高まるにつれて、自宅での検査はニッチなサービスではなく、主流のウェルネスツールとなります。
- 例えば、Viomeの健康洞察はVie AIエンジンを通じて提供され、100万のマイクロバイオームサンプルから継続的に学習し、個別の推奨を洗練しています。
薬物発見と治療開発におけるマイクロバイオームデータの利用拡大
薬物開発におけるマイクロバイオーム科学の役割の増大は、キットメーカーに強力な機会をもたらします。製薬会社やバイオテクノロジー企業は、マイクロバイオームデータセットを使用して、代謝疾患、消化器疾患、免疫関連の状態に対する新しい治療法を探求しています。マイクロバイオームDNAキットは、臨床研究や実世界のエビデンス収集のための効率的なサンプリングソリューションを提供します。ライブバイオセラピューティクスやマイクロバイオームを標的とした薬物への関心が高まるにつれて、信頼性が高くスケーラブルなテストプラットフォームの需要が増加します。企業は研究機関や臨床ネットワークと提携して、標準化されたキットを供給することができます。このトレンドはまた、高度なシーケンシングとメタゲノムツールへの投資を促進します。マイクロバイオームベースの治療法の台頭は、長期的な製品および協力の機会を開きます。
- 例えば、Seres Therapeuticsは、臨床研究被験者からの人間のマイクロバイオームデータセットを活用してバイオマーカーを発見および検証し、それをライブバイオセラピューティック製品の基礎としています。
個別栄養と機能性食品エコシステムの拡大
腸内マイクロバイオームの健康と栄養の関連性は、パーソナライズされた食品およびサプリメント市場における機会を促進します。多くのユーザーは、食物不耐性を特定し、消化を最適化し、食事プランを調整するためにマイクロバイオームキットに依存しています。企業は栄養ブランドやウェルネスプログラムと提携し、微生物プロファイルに基づいたカスタマイズされた食事指導を提供しています。プロバイオティクスやプレバイオティクスなどの機能性食品は、マイクロバイオームの洞察と組み合わせることで需要が高まります。これにより、テストキットプロバイダー、食品メーカー、デジタルヘルスプラットフォーム間の業界横断的な協力の可能性が生まれます。消費者が腸に優しい食事にシフトするにつれて、マイクロバイオームテストと栄養エコシステムの統合が市場拡大を強化します。
主要な課題
限られた臨床的検証とテスト精度のばらつき
マイクロバイオームDNAキット市場の主要な課題は、テスト方法全体での統一された臨床的検証の欠如です。微生物の構成はライフスタイル、食事、サンプルの取り扱いによって大きく異なり、一貫性のない結果をもたらします。多くのキットは異なるデータベースや分析ツールを使用しており、解釈にばらつきを生じさせます。医療専門家は、限られた規制ガイダンスや一部の発見に対する不明確な臨床的関連性のために慎重な姿勢を示すことが多いです。この標準化の欠如は、医療ユーザーの信頼を低下させ、臨床導入を遅らせます。精度を向上させるためには、検証されたデータセット、認定ラボ、透明性のある報告が不可欠です。企業はこれらのギャップに対処し、消費者と医療提供者の両方の信頼を強化する必要があります。
データプライバシーの懸念の高まりとマイクロバイオームレポートに対する消費者の理解の限界
マイクロバイオームテストの成長は、遺伝データのセキュリティとユーザープライバシーに関する深刻な懸念を引き起こしています。多くの消費者は、個人情報や微生物情報の誤用に対する恐れから、生物学的サンプルの共有をためらっています。一部の地域では規制の枠組みが弱く、データがどのように保存、共有、または第三者によって使用されるかについての不確実性が高まっています。もう一つの障壁は、マイクロバイオームレポートの複雑さであり、多くのユーザーは専門家の助けなしでは解釈に苦労しています。混乱を招くスコアや科学用語が関与を減少させ、再テスト率を低下させます。企業は、明確なコミュニケーション、強力なプライバシーポリシー、透明性のあるデータ実践に投資し、これらの課題を克服し、長期的な採用を維持する必要があります。
地域分析
北アメリカ
北アメリカは2024年にマイクロバイオームDNAキット市場で約41%のシェアを占めました。強い消費者意識、自宅での健康テストの広範な採用、先進的なシーケンシングインフラがこのリードを支えました。企業はデジタルウェルネスプラットフォームを拡大し、健康志向のユーザー間での再テストを促進しました。病院や研究所は消化および代謝研究のためにマイクロバイオームプロファイリングの使用を増やしました。パーソナライズされた栄養と予防医療への高い支出も成長を強化しました。臨床的検証のための支援的な規制の枠組みと強力なバイオテクノロジーネットワークが北アメリカを他の地域よりも先行させました。
ヨーロッパ
ヨーロッパは2024年に約29%のシェアを獲得し、強力な研究能力とパーソナライズされた健康インサイトへの需要の高まりに支えられました。ドイツ、英国、北欧の消費者は、腸のバランスを監視し、栄養計画を改善するために家庭用キットを採用しました。臨床機関は代謝疾患や免疫に関連するマイクロバイオーム研究を拡大し、高度なシーケンシングツールの需要を増やしました。政府資金によるマイクロバイオーム研究プログラムがさらなる採用を支援しました。プロバイオティクスや機能性食品のマイクロバイオームデータとの統合への関心の高まりが市場拡大を強化しました。ヨーロッパは、よく発展したデジタルヘルスとラボエコシステムに支えられて安定した成長を維持しました。
アジア太平洋
アジア太平洋地域は2024年に約21%のシェアを持ち、最も速い成長率を記録しました。都市化の進展、予防医療への関心の高まり、スマートフォンの普及が、家庭用マイクロバイオームキットの採用を増加させました。中国、日本、韓国、インドの消費者は腸の健康への意識が高まり、消費者直接販売の拡大を支援しました。地域のバイオテクノロジー企業は、シーケンシングプラットフォームとAIベースの解釈ツールへの投資を増やしました。病院も消化器疾患のためにマイクロバイオームプロファイリングを採用し、需要を増加させました。ウェルネスプログラムの拡大と栄養ブランドとのパートナーシップが、地域の市場の勢いをさらに強化しました。
ラテンアメリカ
ラテンアメリカは2024年に約6%のシェアを占め、デジタルヘルスと予防ウェルネスへの関心の高まりに支えられました。ブラジルやメキシコなどの国々では、個別の食事指導を求める若年層の間で家庭用マイクロバイオームキットの採用が増加しました。臨床研究グループは、消化器および免疫関連の状態に対するマイクロバイオーム研究を増やし、高度なシーケンシングツールの使用を促進しました。一部の地域での医療アクセスの制限が、消費者に自己検査ソリューションの採用を促しました。ウェルネスプラットフォームとのパートナーシップの増加と流通ネットワークの改善が、ラテンアメリカ全体での市場拡大を徐々に支援しました。
中東・アフリカ
中東・アフリカ地域は2024年に約3%のシェアを持ち、主要都市での予防医療への意識の高まりにより推進されました。UAE、サウジアラビア、南アフリカなどの国々では、高所得層の間で家庭用マイクロバイオームキットの早期採用が見られました。病院は消化器疾患の診断利用を拡大し、研究グループはライフスタイル病とのマイクロバイオームの関連性を探りました。限られたラボインフラが広範な浸透を遅らせましたが、デジタルヘルスプラットフォームへの投資の増加が新たな機会を生み出しました。栄養に焦点を当てたウェルネスプログラムへの関心の高まりが、地域全体での需要の緩やかな成長を支援しました。
市場のセグメンテーション:
タイプ別
- 家庭用キット
- 専門用キット
技術別
- 次世代シーケンシング
- ポリメラーゼ連鎖反応
- マイクロアレイ解析
- メタゲノム解析
エンドユーザー別
- 病院およびクリニック
- 研究所
- 消費者
- 製薬およびバイオテクノロジー企業
- 医療提供者
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
マイクロバイオームDNAキット市場は、技術革新、消費者需要の拡大、臨床採用の増加によって活発な競争が特徴です。Seres Therapeutics、Enterome Biosciences SA、Rebiotix、Synthetic Biologics、Microbiome Therapeutics、AOBiome、Second Genome、Metabiomics、ヤクルト本社、Oselなどの主要企業は、先進的なシーケンシングプラットフォーム、AI支援の解釈ツール、多様な微生物データベースに注力して優位性を獲得しています。多くのブランドは、消費者直販チャネル、サブスクリプションモデル、ユーザーエンゲージメントを向上させるアプリベースのウェルネスプログラムを通じてリーチを強化しています。臨床および研究に焦点を当てた企業は、精密診断と治療パイプラインに投資し、信頼性を高め、戦略的パートナーシップを引き付けています。製品の差別化は、データの正確性、使いやすいプラットフォーム、セキュアな報告システムに集中しています。企業はまた、予防医療意識が高まっている急成長地域をターゲットにして、グローバルな拡大に投資しています。競争環境は、プレイヤーがコラボレーション、デジタルアップグレード、次世代のテスト技術を追求して市場シェアを拡大する中で、依然としてダイナミックです。
主要プレイヤー分析
- Microbiome Therapeutics LLC
- Enterome Biosciences SA
- Seres Therapeutics
- Synthetic Biologics, Inc.
- Rebiotix, Inc.
- Metabiomics Corp. (BioSpherex LLC)
- AOBiome
- Second Genome
- ヤクルト本社
- Osel, Inc.
最近の動向
- 2025年9月、Seres Therapeuticsは、SER-155フェーズ2研究のプロトコルに関して米国食品医薬品局(FDA)から建設的なフィードバックを受け、コスト削減措置を実施しました。
- 2024年12月、ヤクルトはマイクロバイオーム研究インフラと公的な研究開発活動(会社概要/企業資料、継続中の科学プログラムとシンポジウム)を拡大し続けていますが、ヤクルトブランドのマイクロバイオームDNAキットの発売は見つかりませんでした。
- 2024年6月、Oselの最近の公的活動は、マイクロバイオームDNAキットの提供ではなく、生体治療製品(LACTIN-V)の開発と関連するマイクロバイオーム臨床研究に焦点を当てています。2023年から2025年にかけての複数の出版物と会社の更新情報は、LACTIN-Vの臨床結果、コロニー形成のサブスタディ、および継続中の重要な試験を説明しています。
レポートのカバレッジ
この調査レポートは、タイプ、技術、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者と既存企業への戦略的推奨事項を提供します。
将来の展望
- 消費者が個別の健康管理のためにマイクロバイオーム検査をますます採用するにつれて、市場は拡大します。
- 次世代シーケンシングの進歩により、精度が向上し、臨床的受容が高まります。
- AI駆動の解釈ツールがレポートの明確さを強化し、ユーザーの関与を高めます。
- 検査会社と栄養ブランドのパートナーシップが新しい個別の食事ソリューションを生み出します。
- 病院は消化器系および代謝状態の定期的な評価にマイクロバイオームプロファイリングを統合します。
- 製薬会社は、薬剤発見とターゲット治療を支援するためにマイクロバイオームデータを使用します。
- 家庭用キットは、価格の低下とデジタルプラットフォームの改善により、より広範囲に普及します。
- 腸と脳、腸と免疫の関連性に対する認識の高まりが長期的な需要を促進します。
- アジア太平洋地域とラテンアメリカの新興市場は、デジタルアクセスの向上により、より迅速に検査を採用します。
- 規制の枠組みが進化し、品質基準が向上し、マイクロバイオーム検査への信頼が高まります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
マイクロバイオームDNAキット市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、マイクロバイオームDNAキット市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年にどのマイクロバイオームDNAキット市場セグメントが最大のシェアを持っていましたか?
マイクロバイオームDNAキット市場の成長を促進している主な要因は何ですか?
マイクロバイオームDNAキット市場の主要企業はどこですか?
どの地域がマイクロバイオームDNAキット市場の最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 マイクロバイオームDNAキット市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のマイクロバイオームDNAキット市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 6.99 billion → 2032: USD 17.14 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 マイクロバイオームDNAキット市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. マイクロバイオームDNAキット市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるマイクロバイオームDNAキット市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 マイクロバイオームDNAキット市場市場の成長要因
- 3.3 マイクロバイオームDNAキット市場市場の抑制要因および課題
- 3.4 マイクロバイオームDNAキット市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 マイクロバイオームDNAキット市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 マイクロバイオームDNAキット市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、マイクロバイオームDNAキット市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 マイクロバイオームDNAキット市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. マイクロバイオームDNAキット市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はマイクロバイオームDNAキット市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 マイクロバイオームDNAキット市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 マイクロバイオームDNAキット市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 マイクロバイオームDNAキット市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 マイクロバイオームDNAキット市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新マイクロバイオームDNAキット市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のマイクロバイオームDNAキット市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のマイクロバイオームDNAキット市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のマイクロバイオームDNAキット市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のマイクロバイオームDNAキット市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのマイクロバイオームDNAキット市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のマイクロバイオームDNAキット市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのマイクロバイオームDNAキット市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. マイクロバイオームDNAキット市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
