
市場概要
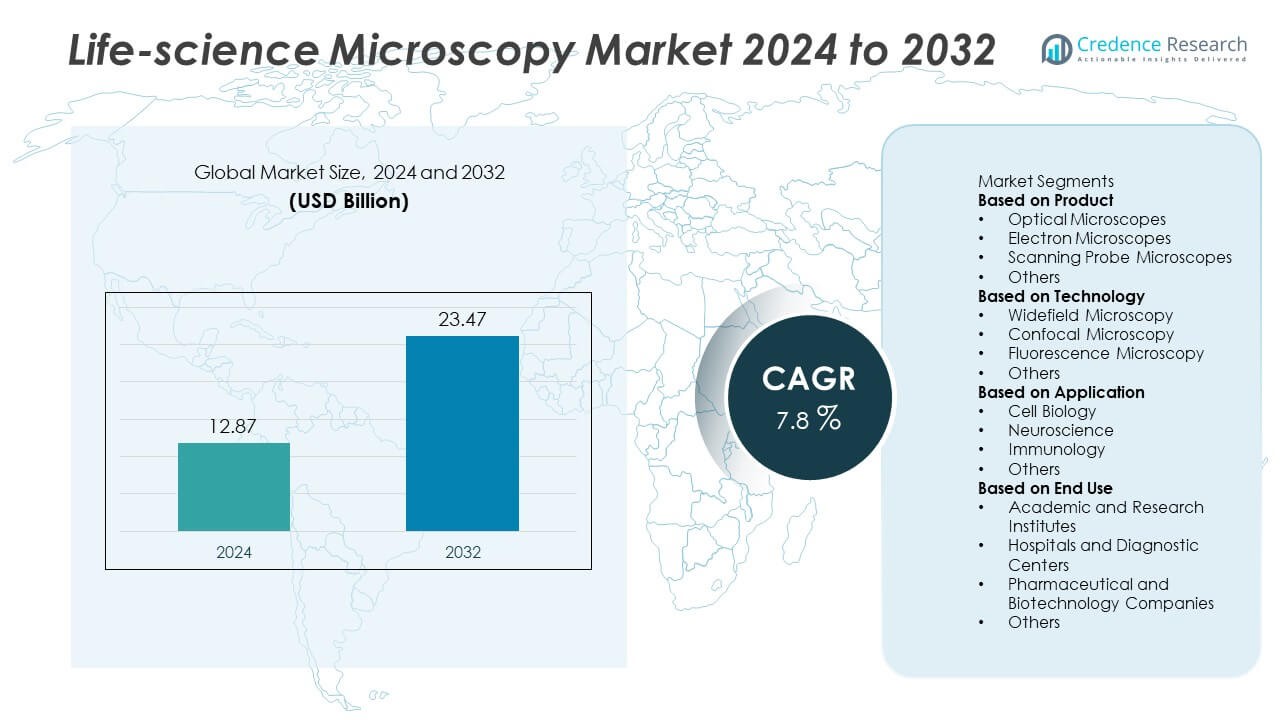
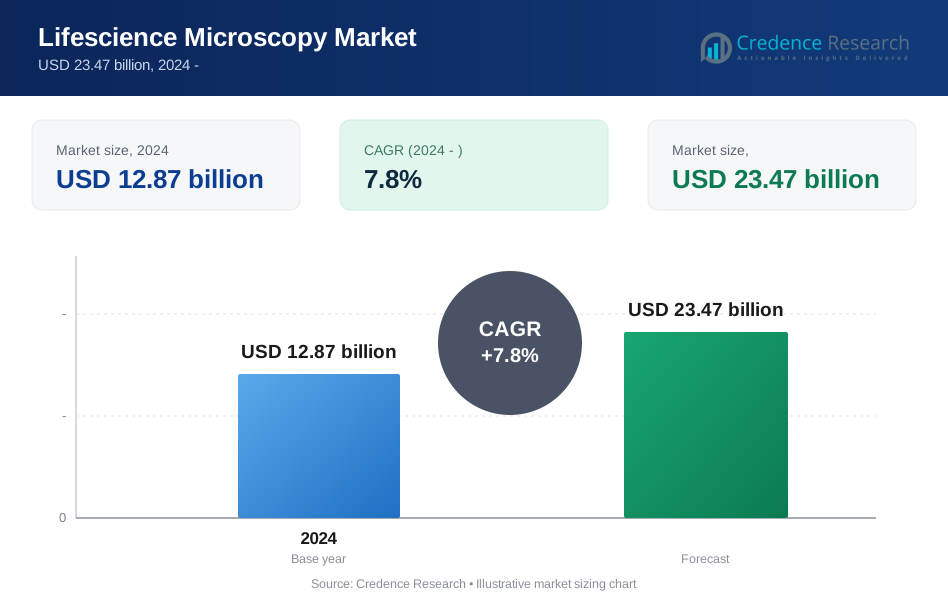
ライフサイエンス顕微鏡市場の規模は2024年に128.7億米ドルに達し、2032年までに234.7億米ドルに上昇すると予想されています。予測期間中、年平均成長率(CAGR)は7.8%で成長する見込みです。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ライフサイエンス顕微鏡市場規模 2024 | 128.7億米ドル |
| ライフサイエンス顕微鏡市場、CAGR | 7.8% |
| ライフサイエンス顕微鏡市場規模 2032 | 234.7億米ドル |
ライフサイエンス顕微鏡市場の主要プレイヤーには、オリンパス株式会社、ライカマイクロシステムズ、ニコン株式会社、カールツァイスグループ、サーモフィッシャーサイエンティフィック、ブルカーコーポレーション、日立ハイテク株式会社、JEOL株式会社、キーエンス株式会社、オックスフォード・インストゥルメンツが含まれます。これらの企業は、先進的な光学システム、高解像度のイメージングプラットフォーム、デジタルおよびAIベースの分析ツールの強力な統合を通じてリードしています。北米は38%のシェアで主導的な地域であり、強力な研究資金と次世代顕微鏡の迅速な採用により支えられています。ヨーロッパは29%のシェアで続き、先進的な生物医学プログラムに支えられています。一方、アジア太平洋地域は研究、診断、バイオテクノロジーへの投資の増加により24%のシェアを持っています。
市場インサイト
- ライフサイエンス顕微鏡市場は2024年に128.7億米ドルに達し、2032年までに234.7億米ドルに上昇し、予測期間中に7.8%のCAGRで成長します。
- 細胞生物学、免疫学、神経科学の研究からの強い需要があり、高解像度光学システムの使用拡大に支えられ、42%のシェアを持つ主要な製品セグメントとなっています。
- 主要なトレンドには、AIを活用したイメージング、デジタルプラットフォーム、3Dライブセルビジュアライゼーションの迅速な採用が含まれ、蛍光および共焦点技術のアップグレードが進んでいます。
- オリンパス、ライカマイクロシステムズ、ニコン、カールツァイス、サーモフィッシャーなどの主要企業は、先進的な光学、オートメーション化されたワークフロー、統合分析ツールの革新を通じて競争し、グローバル市場での存在感を強化しています。
- 地域別成長は、北米が38%のシェアでリードし、ヨーロッパが29%、アジア太平洋が24%で続いており、生物医学研究への強力な投資によって推進されています。一方、高額な機器コストと限られた技術的専門知識が、より広範な採用の主要な制約となっています。
市場セグメンテーション分析:
製品別
光学顕微鏡は、学術研究室、臨床試験、日常的な生物学的イメージングでの強力な使用により、42%のシェアで製品セグメントをリードしています。これらのシステムは、細胞研究や疾患研究で使用される明視野、位相差、蛍光ワークフローをサポートしています。電子顕微鏡は、研究者が細胞構造や複雑な生体分子の高解像度ビューを必要とするため、続いています。走査型プローブ顕微鏡は、ナノバイオロジーや材料レベルの分析で注目を集めています。「その他」カテゴリーには、高速イメージングタスクで使用されるデジタルおよびハイブリッドシステムが含まれます。このセグメントの成長は、先進的な光学、改良された検出モジュール、薬物発見プログラムでの採用の増加によるものです。
- 例えば、ニコンは2048 × 2048ピクセルの解像度を持つAX R共焦点プラットフォームを導入し、旧モデルと比較してフレームごとのデータキャプチャを4倍に増加させました。
技術別
広視野顕微鏡は、細胞培養、組織イメージング、高スループットスクリーニングで広く使用されているため、39%のシェアで支配的な地位を占めています。研究者は、簡単なセットアップ、短い撮影時間、ライブセル研究との強い互換性のためにこの方法を好みます。共焦点顕微鏡は、3D視覚化、光学切片化、先進的な研究室での正確な蛍光イメージングの需要が高まるにつれて成長しています。蛍光システムは、生物学者が標識タンパク質、プローブ、トラッキングアッセイを使用することで拡大しています。「その他」のカテゴリには、多光子および超解像度ツールが含まれます。レーザーモジュール、検出器、イメージングソフトウェアの改善が研究および臨床分野での採用を推進しています。
- 例えば、ライカマイクロシステムズは、GPUベースの処理を使用して最大50 fpsで焦点外のぼやけを除去するTHUNDERプラットフォームで広視野イメージングを強化しました。
用途別
細胞生物学は、細胞の成長、分裂、タンパク質発現、構造研究での重度のイメージング使用に支えられ、44%のシェアで用途セグメントを支配しています。実験室は、病気のモデル化、再生研究、薬物メカニズム分析のために高度な顕微鏡に依存しています。神経科学の用途は、ニューロンマッピング、シナプスイメージング、脳組織の視覚化の需要が高まるにつれて成長しています。免疫学は、チームが免疫応答、宿主-病原体相互作用、バイオマーカーの挙動を研究するにつれて進展しています。「その他」のカテゴリには、病理学、遺伝学、応用診断が含まれます。研究者が複雑な生物学的問題と精密駆動型の治療開発のために高解像度ツールを採用するにつれて需要が高まっています。
主要成長ドライバー
高解像度および超解像度イメージングの進展
研究者が細胞および分子構造のより明確な視覚化を必要とするため、高度なイメージングシステムの需要が高まっています。高解像度および超解像度顕微鏡は、タンパク質、オルガネラ、複雑な生物学的経路の詳細なマッピングを可能にします。これらのシステムは、ライブセルイメージング、高速取得、深部組織浸透をサポートし、病気のモデル化と薬物発見を加速します。研究室、バイオテクノロジー企業、臨床施設は、精度と再現性を向上させるために新しいイメージングプラットフォームに投資しています。検出器、光学系、照明システムの継続的なアップグレードが、ゲノミクス、腫瘍学、再生医療での採用をさらに強化しています。
- 例えば、ZEISSのLattice SIM²プラットフォームは、120 fpsで動作する高速カメラを使用した構造化照明のアップグレードにより、60 nmの解像度を達成します。
バイオメディカル研究と薬物開発への投資の増加
細胞生物学、免疫学、神経科学研究への世界的な支出が増加し続けるにつれて、成長が加速しています。学術機関や製薬会社は、病気の進行を研究し、薬物反応を評価し、治療標的を検証するために顕微鏡ツールに依存しています。顕微鏡はまた、スクリーニングワークフローをサポートし、チームが高品質の生物学的証拠を生成するのを助けます。精密医療、遺伝子工学、翻訳研究への資金提供が機器の需要を押し上げています。研究センターと業界プレーヤー間のコラボレーションの拡大が、複雑な実験を処理するための最新のイメージングシステムの調達を増加させています。
- 例えば、Thermo FisherのCellInsight CX7プラットフォームは、6ウェルから1,536ウェルフォーマットまでの標準マイクロプレートを使用してハイコンテントスクリーニングを実施します。自動プレートハンドラーと組み合わせることで、最大80枚のプレートを処理し、ハイスループットスクリーニングを実現できます。
臨床診断における顕微鏡使用の増加
臨床検査室は、がん、感染症、遺伝性疾患の診断をサポートするために高度なイメージングシステムを採用しています。蛍光、共焦点、デジタル顕微鏡は、臨床医がバイオマーカーを検出し、組織サンプルを分析し、意思決定の精度を向上させるのに役立ちます。自動化システムは人的エラーを減らし、病院環境での大量検査を可能にします。病理学部門は、ワークフローの速度と一貫性を向上させるために画像ベースのツールに依存しています。AI対応の分析プラットフォームとの統合により、診断価値がさらに向上します。ヘルスケアプロバイダーが精密治療を支援するための迅速で信頼性の高い方法を求める中、需要が高まっています。
主要なトレンドと機会
AI対応および自動化イメージングプラットフォームへのシフト
AI駆動のツールは、分析を迅速化し、画像の鮮明さを向上させ、手作業の負担を軽減することで、顕微鏡のエコシステムを再構築します。自動化システムは、セグメンテーション、パターン検出、異常識別を高精度で処理します。研究所は複雑なデータセットから迅速な洞察を得ることができ、診断センターは一貫した解釈の恩恵を受けます。デジタル顕微鏡と機械学習モデルの統合により、リアルタイムの分析と意思決定支援が可能になります。このトレンドは、ソフトウェア企業、イメージングシステムメーカー、データ駆動の研究ワークフローにとって、生産性向上とターンアラウンドタイム短縮の機会を開きます。
- 例えば、OlympusのscanRハイコンテントスクリーニングステーションは、画像処理と分析にGPUアクセラレーションと人工知能(AI)を使用し、ハイコンテントプロファイリングタスクのスループットを一般的に向上させます。
ライブセルおよび3Dイメージングアプリケーションの拡大
研究者が細胞の挙動、シグナル伝達経路、治療反応を時間とともに追跡するため、ライブセルイメージングの需要が高まっています。共焦点、多光子、超解像技術の進歩により、組織やオルガノイドのより明確な3D視覚化がサポートされます。これらの能力は、科学者が細胞間相互作用、病気の進行、再生プロセスを探求するのに役立ちます。オルガンオンチップシステムと高度な細胞モデルの成長は、薬物試験や組織工学全体での機会を拡大します。サンプル準備の改善、環境チャンバー、イメージングソフトウェアがリアルタイム観察を強化し、学術界やバイオテクノロジーでの採用を促進します。
- 例えば、BrukerのUltima 2Pplus多光子顕微鏡は、最大30 Hzの速度で高速2Dイメージングをサポートし、同時イメージングと光刺激のためにデュアルビーム励起で構成することができます。
主要な課題
高額な設備コストと複雑な設置ニーズ
高度な顕微鏡は高額な初期投資を必要とし、小規模な研究所や新興研究センターでの採用を制限します。設置には専門的なキャリブレーション、制御された環境、安定したインフラが必要であり、運用コストが増加します。多くの機関は予算の制約に直面しており、アップグレードが遅れたり、高性能システムへのアクセスが制限されたりします。メンテナンスとトレーニングも追加の費用がかかり、リソースが限られた組織にとって調達が難しくなります。これらの要因は、精密イメージングツールの需要が高まっているにもかかわらず、市場の浸透を遅らせます。
限られた技術的専門知識とデータ処理の複雑さ
現代のイメージングシステムは、大規模なデータセットを生成し、熟練したユーザーと高度な計算ツールを必要とします。多くの研究チームは、画像処理、分析パイプライン、およびソフトウェア統合の管理に苦労しています。限られた専門知識は、イメージングの精度を低下させ、研究成果を遅らせます。高解像度ファイルの取り扱いも、ストレージとデータ管理システムに負担をかけます。不十分なトレーニングプログラムを持つ機関は、新技術の採用において課題に直面しています。このギャップは、臨床および研究環境での先進的な顕微鏡の効果的な利用に対する障壁を生み出します。
地域分析
北米 北米は、市場で38%のシェアを持ち、強力な研究資金、先進的な研究所インフラ、および超解像度とデジタル顕微鏡の早期採用によって支えられています。大学、バイオテクノロジー企業、製薬会社は、細胞生物学、腫瘍学、分子診断に使用されるイメージングツールの高い需要を牽引しています。この地域は、主要なメーカーや技術革新者を含む強力な業界の存在から利益を得ています。成長はまた、臨床および研究環境でのAI対応分析システムの使用の増加からも来ています。精密医療と神経科学研究への投資拡大が、この地域の支配的な役割をさらに強化しています。
ヨーロッパ
ヨーロッパは、強力な生物医学研究プログラム、専門のイメージングセンター、および学界と産業界の強力な協力により、29%のシェアを占めています。ドイツ、英国、フランスなどの国々は、遺伝学、病理学、薬剤開発で使用される共焦点、蛍光、電子顕微鏡システムの採用をリードしています。生命科学イノベーションを支援する政府のイニシアチブと資金が市場拡大を強化しています。病院や診断ラボも、ワークフローの精度を向上させるためにデジタルイメージングシステムの導入を増やしています。再生医療、免疫学研究、先進材料特性評価をサポートするツールの需要の増加が成長を強化しています。
アジア太平洋
アジア太平洋は24%のシェアを持ち、バイオテクノロジー、臨床診断、および生物医学研究への投資の増加により、最も急成長している地域市場を表しています。中国、日本、韓国、インドは、研究機関や製薬製造ユニットでの高解像度および自動化されたイメージングシステムの採用を増やしています。がん診断、感染症研究、先進的な細胞ベースの研究への関心の高まりが需要を押し上げています。学術インフラの拡大と熟練した専門家の利用可能性の向上が採用を強化しています。コスト効率の高い機器の現地生産とラボでの急速なデジタル化が、地域の強力な成長をさらにサポートしています。
ラテンアメリカ
ラテンアメリカは、診断イメージング、学術研究、および疾患に焦点を当てた研究の着実な成長により、5%のシェアを獲得しています。ブラジル、メキシコ、アルゼンチンは、臨床および研究環境での光学および蛍光顕微鏡の使用を拡大しています。限られた予算が高級システムの採用を遅らせていますが、公衆衛生プログラムへの投資の増加が現代のイメージングツールへのアクセスを改善しています。感染症や慢性疾患の増加が信頼性のある診断顕微鏡の需要を生み出しています。地域の大学は細胞生物学と免疫学の研究に焦点を当てており、先進的なイメージング技術の調達を促進し、市場拡大をサポートしています。
中東およびアフリカ
中東・アフリカは、医療の近代化、研究施設、診断ラボへの投資の増加により、4%のシェアを持っています。サウジアラビア、UAE、南アフリカなどの国々は、がん診断、病理学のワークフロー、分子研究を支援するために、先進的な顕微鏡システムを採用しています。ゲノム学や感染症監視の研究イニシアティブにより、デジタルおよび蛍光イメージングプラットフォームの需要が増加しています。いくつかの地域で予算の制約があるにもかかわらず、精密診断に対する認識の高まりが徐々に採用を支えています。医療研修プログラムの拡大と国際協力が、地域の顕微鏡の状況を強化するのに役立っています。
市場セグメンテーション:
製品別
- 光学顕微鏡
- 電子顕微鏡
- 走査型プローブ顕微鏡
- その他
技術別
- 広視野顕微鏡
- 共焦点顕微鏡
- 蛍光顕微鏡
- その他
用途別
- 細胞生物学
- 神経科学
- 免疫学
- その他
エンドユース別
- 学術・研究機関
- 病院・診断センター
- 製薬・バイオテクノロジー企業
- その他
地域別
- 北アメリカ
- ヨーロッパ
- アジア太平洋
- ラテンアメリカ
- 中東
- アフリカ
競争環境
ライフサイエンス顕微鏡市場の競争環境には、オリンパス株式会社、ライカマイクロシステムズ、ニコン株式会社、カールツァイスグループ、サーモフィッシャーサイエンティフィック、ブルカー株式会社、日立ハイテク株式会社、JEOL株式会社、キーエンス株式会社、オックスフォード・インストゥルメンツなどの主要企業が含まれています。これらの企業は、高解像度、超解像度、自動化イメージングシステムの継続的な革新を通じて地位を強化しています。多くの企業は、研究および臨床用途での精度とワークフロー効率を向上させるために、先進的な光学技術、AI駆動のソフトウェア、統合デジタルプラットフォームに投資しています。大学、バイオテクノロジー企業、製薬会社との戦略的パートナーシップが、技術の拡大と製品の検証を支援しています。いくつかのメーカーは、精密研究の需要の高まりに応えるために、3Dイメージング、ライブセルモニタリング、自動分析の拡大に注力しています。市場はまた、価格設定、システムの多様性、アフターサービスにおいても強い競争が見られます。個別化医療、先進的な疾病研究、次世代治療法への関心の高まりは、企業が製品のアップグレードを加速し、グローバルな流通ネットワークを強化することを促しています。
主要プレーヤー分析
- オリンパス株式会社
- ライカマイクロシステムズ(ダナハーコーポレーション)
- ニコン株式会社
- カールツァイスグループ
- サーモフィッシャーサイエンティフィック
- ブルカーコーポレーション
- 日立ハイテク株式会社
- 日本電子株式会社
- キーエンス株式会社
- オックスフォードインストゥルメンツ
最近の開発
- 2025年9月、ZEISSはConcept Life Sciencesと協力し、空間生物学における自動化されたハイスループットイメージングワークフローとAI駆動の画像解析を進めました。
- 2025年5月、ライカマイクロシステムズ(ダナハーコーポレーションの子会社)は、ライフサイエンスおよび臨床ラボ向けに設計されたVisoriaシリーズの直立顕微鏡を発表しました。
- 2025年5月、ZEISSグループはAlpenglow Biosciencesと提携し、3D病理学に特化した反転ライトシート顕微鏡プラットフォームを共同開発すると発表しました。
レポートのカバレッジ
この調査報告書は、製品、技術、用途、エンドユース、および地理に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、および主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。報告書は、市場の動態、規制状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- 研究所全体で超解像度および高速イメージングの需要が高まります。
- AI対応の解析ツールが複雑な生物学的画像の迅速な解釈を支援します。
- ライブセルおよび3Dイメージングプラットフォームが創薬において広く採用されます。
- 自動化された顕微鏡システムは、ラボがより高いワークフロー効率を求める中で拡大します。
- デジタル顕微鏡とリモート解析は、クラウド統合の増加とともに成長します。
- 臨床診断は、精密治療の決定をサポートするために高度なイメージングを採用します。
- コンパクトでハイブリッドな顕微鏡が、スペースの限られた研究所で注目を集めます。
- 新興市場は、現代の研究インフラへの投資を増加させます。
- 顕微鏡とマルチオミクスツールの統合が、先進的な疾患研究を強化します。
- 学術機関との業界パートナーシップが、次世代イメージングの革新を加速します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ライフサイエンス顕微鏡市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間にライフサイエンス顕微鏡市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたライフサイエンス顕微鏡市場のセグメントはどれですか?
ライフサイエンス顕微鏡市場の成長を促進している主な要因は何ですか?
ライフサイエンス顕微鏡市場の主要企業はどこですか?
2024年にライフサイエンス顕微鏡市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ライフサイエンス顕微鏡市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のライフサイエンス顕微鏡市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(the forecast period) (2024: USD 12.87 billion → forecast year: USD 23.47 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ライフサイエンス顕微鏡市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ライフサイエンス顕微鏡市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるライフサイエンス顕微鏡市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ライフサイエンス顕微鏡市場市場の成長要因
- 3.3 ライフサイエンス顕微鏡市場市場の抑制要因および課題
- 3.4 ライフサイエンス顕微鏡市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ライフサイエンス顕微鏡市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ライフサイエンス顕微鏡市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ライフサイエンス顕微鏡市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ライフサイエンス顕微鏡市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ライフサイエンス顕微鏡市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はライフサイエンス顕微鏡市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ライフサイエンス顕微鏡市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ライフサイエンス顕微鏡市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ライフサイエンス顕微鏡市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ライフサイエンス顕微鏡市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ライフサイエンス顕微鏡市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のライフサイエンス顕微鏡市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のライフサイエンス顕微鏡市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のライフサイエンス顕微鏡市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のライフサイエンス顕微鏡市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのライフサイエンス顕微鏡市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のライフサイエンス顕微鏡市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのライフサイエンス顕微鏡市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ライフサイエンス顕微鏡市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
