
市場概要:
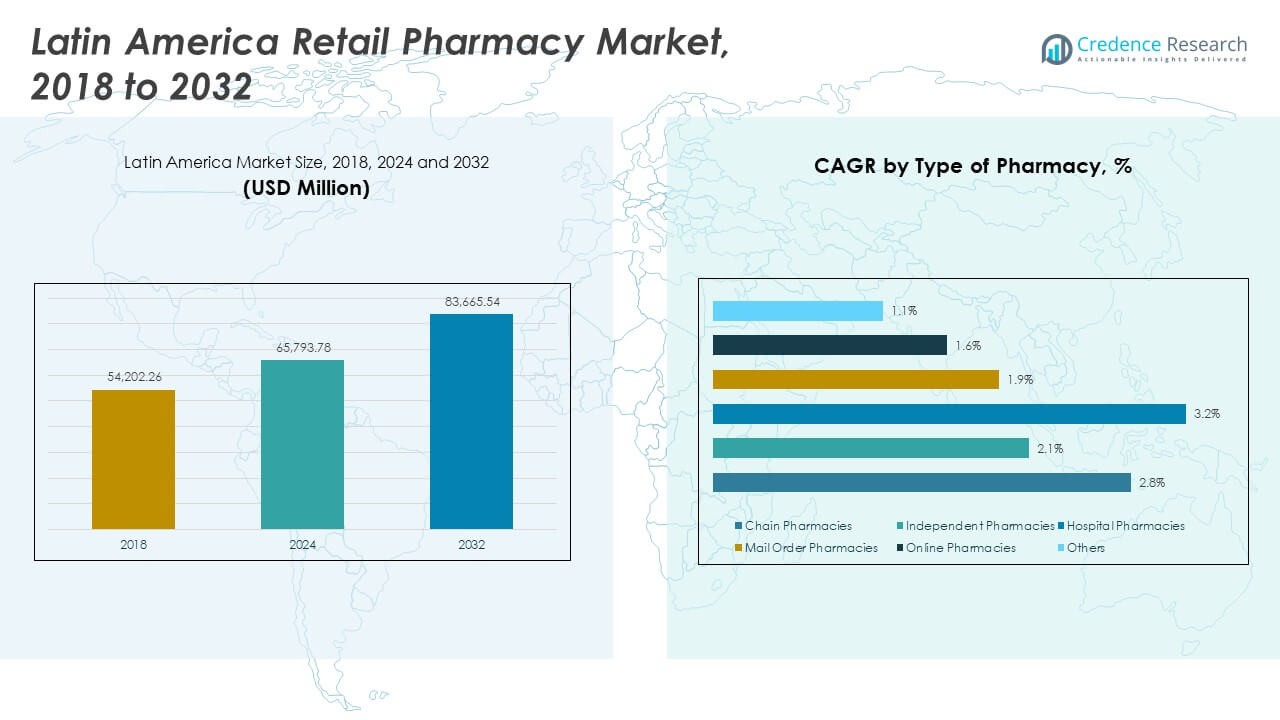
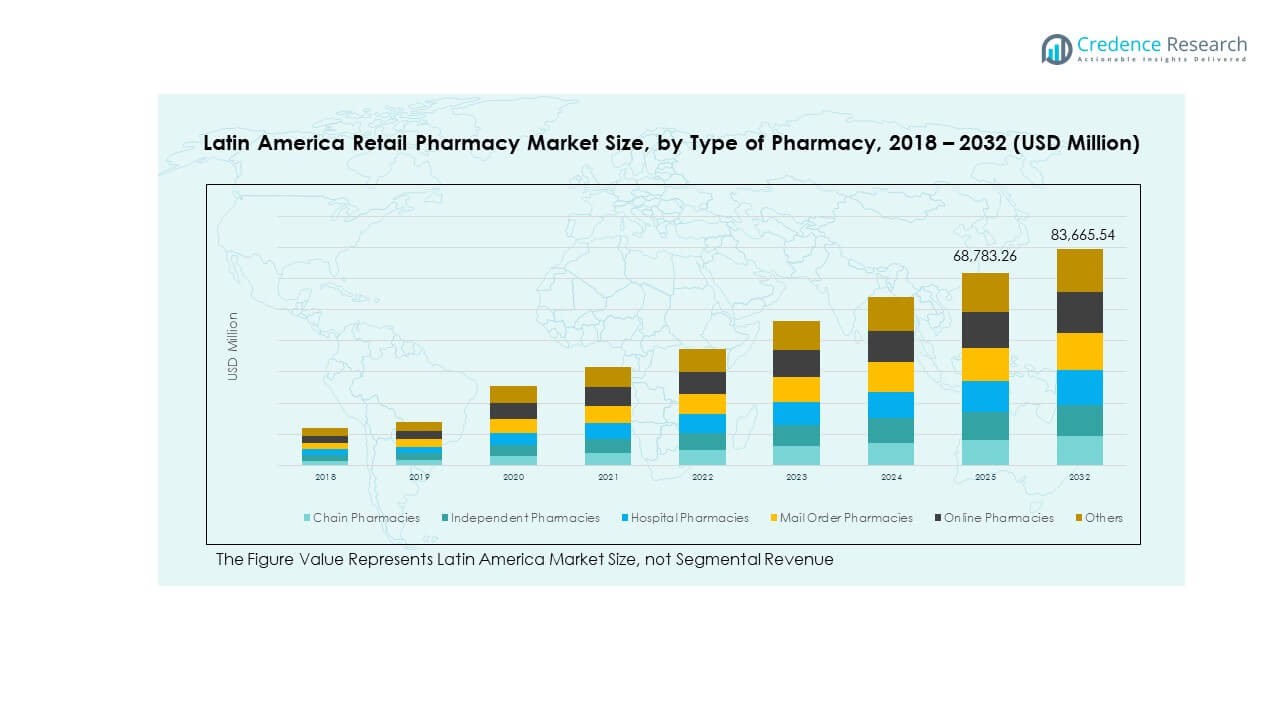
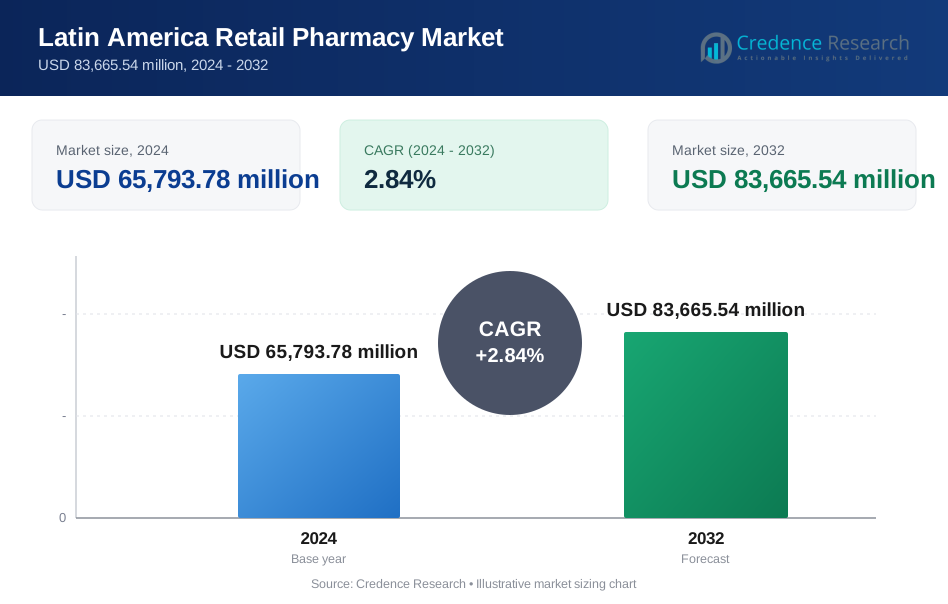
ラテンアメリカ小売薬局市場の規模は、2018年に54,202.26百万米ドル、2024年に65,793.78百万米ドルと評価され、2032年には83,665.54百万米ドルに達すると予想されており、予測期間中のCAGRは2.84%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ラテンアメリカ小売薬局市場規模 2024 | USD 65,793.78 百万 |
| ラテンアメリカ小売薬局市場、CAGR | 2.84% |
| ラテンアメリカ小売薬局市場規模 2032 | USD 83,665.54 百万 |
市場は、医療意識の高まり、医薬品へのアクセスの改善、便利な医療ソリューションへの消費者需要の増加によって推進されています。都市化の拡大と慢性疾患の増加は、小売薬局サービスの必要性を高めています。E-ファーマシープラットフォームと高度なデジタルソリューションが運用効率と患者体験を向上させています。戦略的投資、規制のサポート、革新的なサービス提供が市場の状況を形成し、大手チェーンと地元のオペレーターの両方に強力な成長機会を生み出しています。
ブラジルはその強力な医療インフラと広範な薬局ネットワークに支えられ、地域のリーダーとなっています。メキシコは、小売チェーンの拡大とデジタル採用の増加により、急成長する市場として浮上しています。アルゼンチンとコロンビアは、規制の改善と医療アクセスへの投資の増加を通じて着実な発展を遂げています。チリや他の小規模市場は、地方の到達範囲を強化し、流通チャネルを近代化することに焦点を当てています。これらのサブリージョン全体での多様な成長は、市場の拡大する範囲と戦略的重要性の高まりを示しています。
市場の洞察
- ラテンアメリカ小売薬局市場は、2018年に54,202.26百万米ドル、2024年に65,793.78百万米ドルと評価され、2032年には83,665.54百万米ドルに達すると予測されており、CAGRは2.84%です。
- ブラジルは38%のシェアでリードし、メキシコが22%、アルゼンチンが14%で続いており、強力な医療インフラと密集した小売ネットワークに支えられています。
- メキシコは、チェーン薬局の拡大とデジタル薬局の採用により、22%のシェアで最も成長が速い地域です。
- チェーン薬局は、広範な流通と運用規模に支えられ、市場シェアの43%を占めています。
- 独立系薬局は、地域に根ざしたサービスモデルと強い地域社会の信頼によって、27%のシェアを占めています。
市場の推進要因
アクセス可能で手頃な価格の医療ソリューションへの需要の高まり
医療意識の高まりにより、ラテンアメリカ全域の小売薬局への来店者数が増加しています。必需薬へのアクセス拡大は、慢性および急性疾患の治療を改善します。中産階級の増加により、医療製品への便利なアクセスが優先されます。都市化は、アクセスしやすい薬品流通チャネルと患者重視のサービスへの需要を生み出します。政府の健康プログラムは、手頃な価格の薬品イニシアチブを通じて小売の拡大を支援します。薬局は、ウェルネスや予防ケアアイテムを含む幅広い製品ポートフォリオを提供します。消費者は、透明な価格設定と信頼できる製品の入手可能性を備えた薬局ネットワークをますます好むようになっています。この需要は、持続的な成長のための市場基盤を強化します。
- 例えば、Walgreens Boots Allianceの一部であるFarmacias Benavidesは、メキシコ全土のネットワークを通じて、デジタル処方箋のアップロードと自宅配送をサポートするモバイルアプリを通じて11,000以上の製品を提供しています。この拡大は、デジタルヘルスサービスのアクセス性を強化します。
小売薬局業務におけるデジタルトランスフォーメーション
e-ファーマシープラットフォームの急速な成長は、顧客が医療製品にアクセスする方法を変えています。これにより、利便性が向上し、待ち時間が短縮され、都市や町全体での製品の入手可能性が確保されます。薬局は、顧客の期待に応えるために、デジタル決済システム、モバイルアプリケーション、自動注文処理を統合しています。強力なインターネット普及により、デジタル処方箋のアップロードと玄関先配送モデルがサポートされます。チェーン薬局は、強力なブランドロイヤルティを構築するためにオムニチャネル小売戦略に投資しています。リアルタイムの在庫追跡は、運用の遅延や在庫不足を減らすのに役立ちます。顧客は、安全で透明性があり効率的な注文プロセスの恩恵を受けます。これらの開発は、薬局ネットワークの着実な拡大を促進します。
医薬品流通とサプライチェーンネットワークの強化
効率的なサプライチェーンシステムにより、都市部および遠隔地への迅速な薬品配達が可能になります。小売業者は、リーチを最適化するために卸売業者、物流会社、地元のディストリビューターと提携を築いています。これは、先進的な倉庫管理システムと敏感な薬品のためのコールドチェーン物流から利益を得ます。強力な流通ネットワークは、コストを管理し、年間を通じて製品の入手可能性を維持するのに役立ちます。政府のインセンティブは、医療セクターのための物流インフラの改善を奨励します。薬局は、在庫切れを防ぎ、高需要製品を管理するために予測分析を使用します。効率的なラストマイル配送は、消費者の期待に応える上で重要な役割を果たします。この堅実な物流基盤は、スケーラブルな市場成長をサポートします。
- 例えば、DHLサプライチェーンは、2025年4月にブラジル、アルゼンチン、チリ、コロンビア、ペルーを米国の研究所に接続するNext-Day Medical Expressサービスの拡大を発表し、24時間365日の出荷監視と薬品および診断のための多温度制御物流を提供しています。
予防医療とウェルネスセグメントの拡大
薬局チェーンは、処方薬と並んで、ウェルネス、栄養、予防医療製品をますます提供しています。消費者はセルフケアと一般的な健康状態の定期的なモニタリングを優先します。これは、糖尿病や高血圧などの慢性疾患に対する意識の高まりから力を得ています。薬局は、予防接種、基本的な診断、健康カウンセリングなどのサービス提供を拡大しています。製品の多様化はブランドロイヤルティを構築し、より広範な消費者セグメントを引き付けます。デジタルキャンペーンは、薬局によってサポートされるウェルネスルーチンの採用を促進します。予防ケア製品は、強力な利益率と安定した需要サイクルを提供します。これらの開発は、収益源を強化し、長期的な顧客エンゲージメントを構築します。
市場動向
小売薬局業務におけるAIとデータ分析の統合
薬局チェーンは、業務効率を向上させるためにAI駆動のツールを採用しています。高度なデータ分析は、需要予測、リアルタイムの在庫監視、自動補充システムをサポートします。価格設定、プロモーション、ターゲットを絞ったマーケティング戦略の意思決定を強化します。個別化された推奨が消費者のエンゲージメントとリテンションを向上させます。薬局はデータインサイトを活用して顧客をセグメント化し、店舗のパフォーマンスを最適化します。予測分析は高需要の医薬品のタイムリーな調達をサポートします。デジタルダッシュボードはサプライネットワーク全体の可視性を向上させます。この技術統合は、よりスマートで応答性の高い小売業務を生み出します。
- 例えば、Farmacias del AhorroはGoogle CloudとXerticaと提携してデジタルインフラを近代化し、6か月以内に11,000以上のビデオ会議を可能にし、Google Driveで約300万のファイルを生成しました。この協力により、メキシコ全土の薬局ネットワークでのコミュニケーションと業務効率が向上しました。
都市市場におけるオムニチャネル小売モデルの拡大
薬局はオムニチャネルモデルを採用し、統一されたショッピング体験を創出しています。消費者は複数の接続されたプラットフォームを通じて商品を閲覧、注文、受け取ることができます。これにより、ブランドの一貫性が高まり、顧客の利便性が向上します。薬局はモバイルアプリ、ウェブサイト、店内システムを統合して、より強力なロイヤルティプログラムを構築します。リアルタイムの同期により、チャネル全体での在庫の可用性が確保されます。企業はターゲットを絞ったプロモーションを使用して、オンラインおよびオフラインのショッパーを引き付けます。このモデルは注文の正確性を向上させ、配送時間を短縮し、サービスの質を向上させます。この変化により、薬局チェーンは進化する消費者の期待に応えることができます。
個別化された健康と消費者体験への注力の高まり
消費者は個別化された製品の推奨とカスタマイズされた医療ソリューションを求めています。薬局はCRMシステムを導入して、好みや購入行動を追跡しています。これにより、ターゲットを絞ったオファーが可能になり、消費者のニーズに合わせた在庫の調整が可能になります。ウェルネス相談と健康監視プログラムは新しい顧客を引き付けます。個別化された体験は信頼を築き、リピート購入率を向上させます。ロイヤルティプログラムは頻繁な購入者に報酬を与え、エンゲージメントを高めます。薬局は高度な分析を使用して将来の需要を予測し、満たします。この個別化への注力は、消費者との長期的な関係を強化します。
- 例えば、Walgreens Boots Allianceは2024年に約8,000の米国店舗でZebra TechnologiesのWorkcloud Actionable Intelligenceプラットフォームを展開しました。この技術は在庫の可視性と業務効率を向上させ、全国的な薬局の履行プロセスをより正確に予測し、合理化しました。
持続可能な実践とエコフレンドリーな包装の採用
薬局運営者は、環境への期待の高まりに応えるために持続可能なソリューションを統合しています。エコフレンドリーな包装と責任ある調達の実践が標準になりつつあります。これは、持続可能性に向けた消費者の価値観の変化を反映しています。企業はリサイクル可能な材料とプラスチック使用の削減に投資しています。グリーン物流戦略は輸送効率を最適化し、排出量を削減します。エネルギー効率の高い店舗設計は運営コストを削減します。認証とエコラベリングは競争の激しい市場でのブランドイメージを強化します。これらの実践は環境目標と顧客の信頼の両方をサポートします。
市場の課題分析
規制の変動性と複雑なコンプライアンス環境
ラテンアメリカ諸国の多様な規制枠組みは、運営の複雑さを生み出します。薬局は各市場で異なるライセンス、ラベル表示、価格設定のルールに直面します。これによりコンプライアンスコストが増加し、拡大のスピードが制限されます。規制の遅延は新薬や健康製品のタイムリーな導入に影響を与えることがよくあります。小規模な薬局運営者は頻繁な政策更新に追いつくのに苦労します。異なる医薬品承認のタイムラインは、一貫した供給を妨げます。企業はリスクを軽減するために法的専門知識とコンプライアンステクノロジーに投資する必要があります。この断片化された状況は、複数の国にわたる大規模な小売統合の障壁を作り出します。
経済的不安定と不平等な医療アクセス
経済の変動は、いくつかの国で購買力と投資能力の両方に影響を与えます。それは非必需の健康とウェルネス製品に対する消費者支出に影響を及ぼします。地域の医療インフラの格差は、農村地域での薬局の到達範囲を制限します。高いインフレと通貨の変動は、医薬品の輸入コストを増加させます。小規模な運営者は、コストの上昇を管理しながら価格の安定を維持する圧力に直面します。信頼できない公的医療アクセスは、需要を民間チャネルに押しやりますが、不平等を増加させます。政策の不一致は、全国的な薬局ネットワークの協調的な開発を遅らせます。この不安定性は、長期的な戦略計画における運営の不確実性を生み出します。
市場機会
サービスが行き届いていない地域と農村地域への拡大
小売薬局チェーンは、サービスが行き届いていない農村および半都市部で成長する強力な機会を持っています。物流プロバイダーとの戦略的パートナーシップは、ラストマイル配送のギャップに対処できます。これは、医療アクセスを促進する政府プログラムから恩恵を受けます。移動型医療ユニットと地域配送センターが到達範囲を改善します。企業は地域の健康ニーズに合わせた製品ポートフォリオを提供できます。これらの地域に存在を確立することで、強い市場の忠誠心が築かれます。これらの拡大イニシアチブは、ブランドの可視性と収益源を強化します。農村の成長は、安定した長期的な顧客基盤を作り出します。
付加価値のある医療サービスの採用の増加
薬局は、診断テスト、ウェルネスサービス、予防接種プログラムを提供することで収益性を向上させることができます。消費者は便利で信頼性が高く、信頼できる医療ソリューションに対して支払う意欲があります。これにより、薬局の位置付けが製品販売を超えて強化されます。付加価値サービスは、従来の店舗との差別化を強化します。訓練されたスタッフとテクノロジーへの投資は信頼性を構築します。薬局は、サービスアクセスを拡大するために保険プロバイダーと提携できます。これらの機会は、持続可能な収益チャネルとより高い消費者維持を生み出します。戦略的な実行は、地域での長期的な競争優位性を確保します。
市場セグメンテーション分析
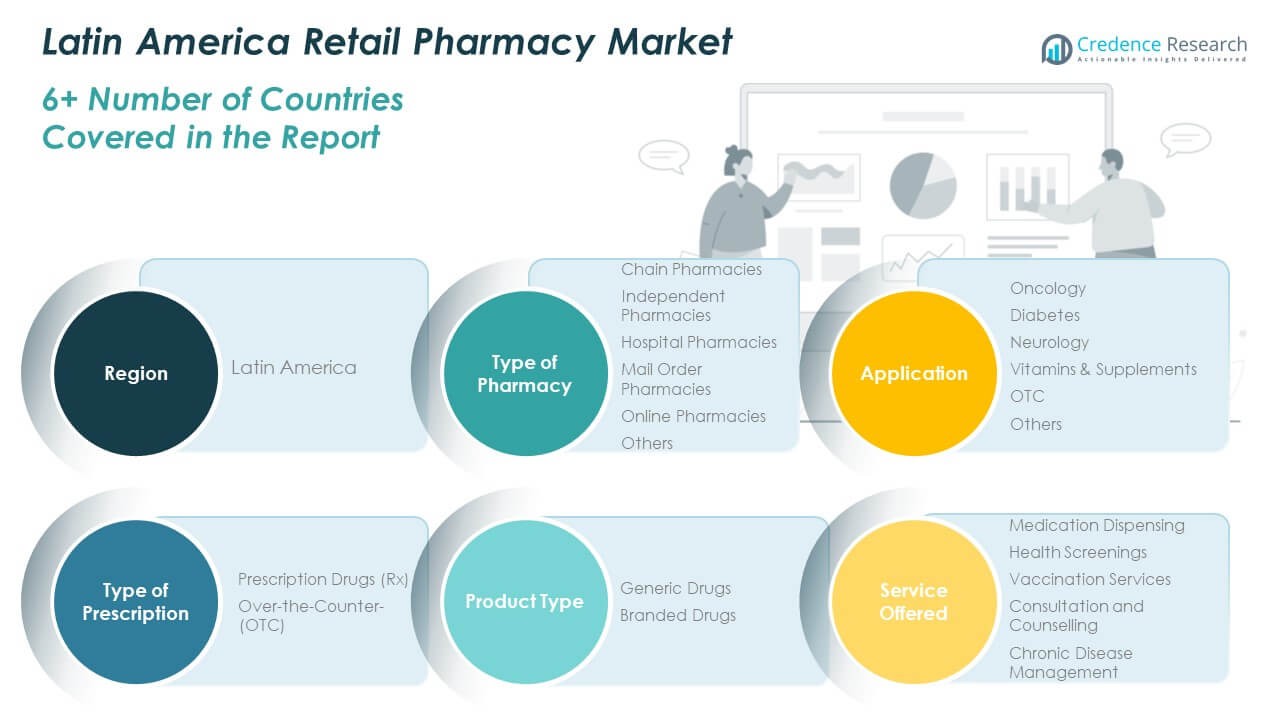
薬局の種類別
チェーン薬局は、広範な店舗ネットワークと強力なブランド認知により、ラテンアメリカの小売薬局市場を支配しています。彼らは規模の経済、先進的な在庫管理システム、デジタル統合の恩恵を受けています。独立系薬局は、個別のサービスと地域社会の信頼を提供することで安定した存在感を維持しています。病院薬局は、入院患者と外来患者のニーズに対する専門的なケアを提供し、通信販売薬局は慢性疾患の処方箋で勢いを増しています。オンライン薬局は、eコマースプラットフォームを通じて急速に拡大しています。「その他」のカテゴリーには、地方の協同組合や地方の店舗が含まれ、農村地域の人口にサービスを提供しています。
- 例えば、Grupo DPSP(Drogaria São PauloとDrogarias Pachecoを運営)は、2025年にブラジルの9州で1,600以上の店舗に拡大し、店内での予防接種と診断テストのための新しいヘルスハブサービスモデルとともに、100以上の新しい店舗の開設を発表しました。
用途別
がんの発生率の上昇と継続的な治療の需要により、腫瘍学セグメントが収益生成をリードしています。糖尿病は、意識の向上と薬物遵守プログラムによって続きます。神経学の薬は、神経障害の診断率の向上により安定した需要を見せています。ビタミンとサプリメントは、予防医療のトレンドを反映し、健康志向の消費者を引き付けます。OTC製品は、容易な入手性と自己投薬習慣により、安定した成長を示しています。「その他」のセグメントには、薬局の相談とデジタル処方箋によってサポートされるニッチな治療分野が含まれます。
- 例えば、アボット・ラボラトリーズは、2023年にmAbxienceと契約を結び、2025年までにスペインとアルゼンチンの先進的なGMP認証製造を活用して、ラテンアメリカ全域で腫瘍学と女性の健康のバイオシミラーを展開する予定です。糖尿病治療薬はデジタルモニタリングを通じて強い成長を見せています。
処方タイプ別
処方薬は、慢性疾患の増加と医療専門家の指導により、最大のシェアを占めています。これらは、強力なサプライチェーンの調整と規制の遵守を必要とします。しかし、一般用医薬品(OTC)は、手頃な価格で簡単にアクセスできる医療製品を好む消費者の嗜好により、より速く拡大しています。薬局は、OTC販売を促進するためにプロモーションキャンペーンとデジタルプラットフォームを活用しています。処方管理とOTCの利便性のバランスが、現代の小売薬局の進化を定義しています。
製品タイプ別
ジェネリック薬は、手頃な価格と患者の間での受け入れの増加により、販売を支配しています。コスト効果の高い治療を促進する政府の取り組みがこのセグメントをサポートしています。ブランド薬は、医師の信頼と強力なブランド保証を必要とする専門的な治療のために重要性を保持しています。このセグメントは、継続的な製品革新、特許更新、意識向上プログラムから利益を得ています。それは市場の多様性を強化し、薬局の流通業者と製造業者間の競争を促進します。
提供されるサービス別
薬の調剤は、治療計画の遵守を確保するために、薬局業務の基盤となっています。健康診断と予防接種サービスは、予防医療の役割を強化します。相談とカウンセリングは、患者の遵守と満足度を向上させます。慢性疾患管理プログラムは、長期的な患者の関与をサポートします。これは、薬局が単なる薬の供給者から包括的な健康管理センターへと移行していることを示しています。
顧客セグメント別
成人消費者は、より多くの薬の使用とセルフケア支出のため、大きなシェアを占めています。小児グループは、子供の健康管理に対する意識の高まりに支えられた処方薬購入に依存しています。高齢者の消費者は、慢性疾患のニーズと繰り返しの処方箋を持つ重要なセグメントを表しています。ロイヤルティプログラムや自宅配送サービスにより、アクセスとケアの継続性が向上します。薬局は、各セグメントに合わせた製品ポートフォリオとサービスモデルを提供し、市場の成長を維持しています。
セグメンテーション
薬局の種類別
- チェーン薬局
- 独立薬局
- 病院薬局
- 郵便注文薬局
- オンライン薬局
- その他
用途別
- 腫瘍学
- 糖尿病
- 神経学
- ビタミン&サプリメント
- OTC
- その他
処方の種類別
- 処方薬
- 一般用医薬品 (OTC)
製品タイプ別
- ジェネリック医薬品
- ブランド医薬品
提供されるサービス別
- 薬剤調剤
- 健康診断
- 予防接種サービス
- 相談とカウンセリング
- 慢性疾患管理
顧客セグメント別
- 小児
- 成人
- 高齢者
地域分析
南アメリカ
南アメリカは、ブラジル、アルゼンチン、チリによって推進され、ラテンアメリカ小売薬局市場の54%を占めています。ブラジルは、強力な小売薬局チェーン、先進的な医療インフラ、広範な保険カバレッジにより、サブリージョンを支配しています。都市化は、処方薬とOTC製品の両方の需要を押し上げています。薬局チェーンは、デジタル統合、自宅配送、個別ケアに投資し、市場地位を強化しています。アルゼンチンとチリは、健康意識の高まりと薬局ネットワークの拡大から恩恵を受けています。ジェネリック医薬品に対する政府の支援は、都市部および準都市部でのアクセスを向上させています。チェーン薬局と独立薬局のバランスの取れた存在感で、最も成熟したサブリージョンのままです。
中央アメリカ
中央アメリカは、ラテンアメリカ小売薬局市場の21%を占めています。メキシコは、大規模な人口、拡大する薬局チェーン、強力な流通インフラにより、重要な役割を果たしています。デジタルトランスフォーメーションは、e-ファーマシーモデルとリモート注文の実現をサポートしています。小売薬局は、慢性疾患管理プログラムを提供し、処方箋のボリュームを増加させています。独立系オペレーターは、農村部および準都市部で重要な市場シェアを維持しています。手頃な価格の薬へのアクセスに対する規制の支援が、消費者のリーチを強化しています。物流とサービスの多様化への投資の増加とともに、安定した成長を示しています。
カリブ海
カリブ海は、コロンビアや他の島国経済によって支えられ、ラテンアメリカ小売薬局市場の25%を占めています。コロンビアは、薬局チェーンの戦略的拡大と強力なデジタル採用を通じて、サブリージョンをリードしています。ウェルネス製品、予防医療、OTC薬が消費者支出を促進しています。小さな島々は、独立薬局や病院関連の店舗を通じて医療アクセスの改善に焦点を当てています。オンラインプラットフォームは、都市部で人気を集めています。観光も、医療およびウェルネス製品の需要を支えています。拡大のための強力な機会を持つ、ダイナミックな成長地域に進化しています。
主要プレイヤー分析
- RD Saúde
- Pague Menos
- Farmacias Guadalajara
- Cruz Verde
- Farmatodo
- Locatel
- La Rebaja
- Drogaria Araujo
- Farmacias Benavides
- Farmacity
競争分析
ラテンアメリカの小売薬局市場は、大規模な地域チェーン、独立系オペレーター、新興のデジタルプラットフォーム間の激しい競争が特徴です。確立された薬局ネットワークと成長するオンライン小売業者が、消費者の信頼と市場カバレッジを競っています。RD Saúde、Pague Menos、Farmacias Guadalajara、Cruz Verde、Farmatodoなどの主要プレイヤーは、広範な店舗ネットワークと高度なサービスモデルにより、重要なシェアを保持しています。小規模チェーンや独立系薬局は、地域に根ざしたサービス、コミュニティとの関わり、柔軟な価格戦略を通じて差別化を図っています。オンラインプラットフォームは、e-ファーマシーモデルや宅配サービスを通じてその足跡を拡大しています。デジタルインフラ、物流、患者エンゲージメントツールへの戦略的投資が競争力を強化します。ヘルスインシュアランスプロバイダーとの合併、買収、パートナーシップがさらなる市場統合を促進します。規模、運用効率、技術の採用がリーダーシップを決定するダイナミックな環境を育みます。競争環境は、付加価値サービスと個別化されたヘルスケア提供への注力の増加により、さらに激化することが予想されます。
最近の展開
- 2025年10月、MercadoLibreはラテンアメリカの小売薬局セクターへの大規模な拡大を行い、B2Bマーケットプレイスを立ち上げ、ブラジルの有名なドラッグストアを買収しました。この戦略的な動きは、消費者小売を超えたMercadoLibreの幅広い多様化を示し、ブラジル、アルゼンチン、メキシコ、チリにおける薬局流通の急速なデジタル化を強調しています。
- 2025年9月、Pague Menosはフォローオン株式公開を完了し、サンパウロ証券取引所で普通株式を発行・販売することで2億4,350万レアル(約4,550万ドル)を調達しました。この新たな資本は市場での地位を強化し、地域全体での継続的な拡大を支援します。取引には、Pague Menosの新株と主要投資家であるGeneral Atlanticによる株式の販売が含まれています。
レポートのカバレッジ
- この調査レポートは、薬局の種類、用途、処方の種類、製品タイプ、提供されるサービス、顧客セグメントに基づいた詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、最近の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術的進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- チェーン薬局は、合併や戦略的な協力を通じてネットワークを拡大し、カバレッジを向上させます。
- 電子薬局プラットフォームは、配送速度と支払いの柔軟性を強化することで市場成長を促進します。
- 予防医療とウェルネスの提供が薬局製品ポートフォリオで優先されます。
- コストの利点と慢性ケアサービスの拡大により、ジェネリック薬の採用が増加します。
- デジタルインフラは、自動化された在庫システムと個別対応のエンゲージメントをサポートします。
- スクリーニングと予防接種サービスは、薬局が医療の役割を拡大するのに役立ちます。
- 市場の統合により、主要チェーンと新しいオンラインプラットフォーム間の競争が激化します。
- 政策の調和が地域の運営を簡素化し、国境を越えた市場活動を改善します。
- オムニチャネル戦略が、実店舗とデジタルプラットフォーム間のシームレスな統合を推進します。
- 個別対応の患者ケアが顧客維持と長期的な成長の勢いを高めます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ラテンアメリカの小売薬局市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2024年から2032年の間に、ラテンアメリカの小売薬局市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたラテンアメリカの小売薬局市場セグメントはどれですか?
ラテンアメリカの小売薬局市場の成長を促進している主な要因は何ですか?
ラテンアメリカの小売薬局市場における主要な企業はどこですか?
2024年にラテンアメリカの小売薬局市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ラテンアメリカ小売薬局市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のラテンアメリカ小売薬局市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 65,793.78 million → 2032: USD 83,665.54 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ラテンアメリカ小売薬局市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ラテンアメリカ小売薬局市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるラテンアメリカ小売薬局市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ラテンアメリカ小売薬局市場市場の成長要因
- 3.3 ラテンアメリカ小売薬局市場市場の抑制要因および課題
- 3.4 ラテンアメリカ小売薬局市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ラテンアメリカ小売薬局市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ラテンアメリカ小売薬局市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ラテンアメリカ小売薬局市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ラテンアメリカ小売薬局市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ラテンアメリカ小売薬局市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はラテンアメリカ小売薬局市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ラテンアメリカ小売薬局市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ラテンアメリカ小売薬局市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ラテンアメリカ小売薬局市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ラテンアメリカ小売薬局市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ラテンアメリカ小売薬局市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のラテンアメリカ小売薬局市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のラテンアメリカ小売薬局市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のラテンアメリカ小売薬局市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のラテンアメリカ小売薬局市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのラテンアメリカ小売薬局市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のラテンアメリカ小売薬局市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのラテンアメリカ小売薬局市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ラテンアメリカ小売薬局市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
