
市場概要:
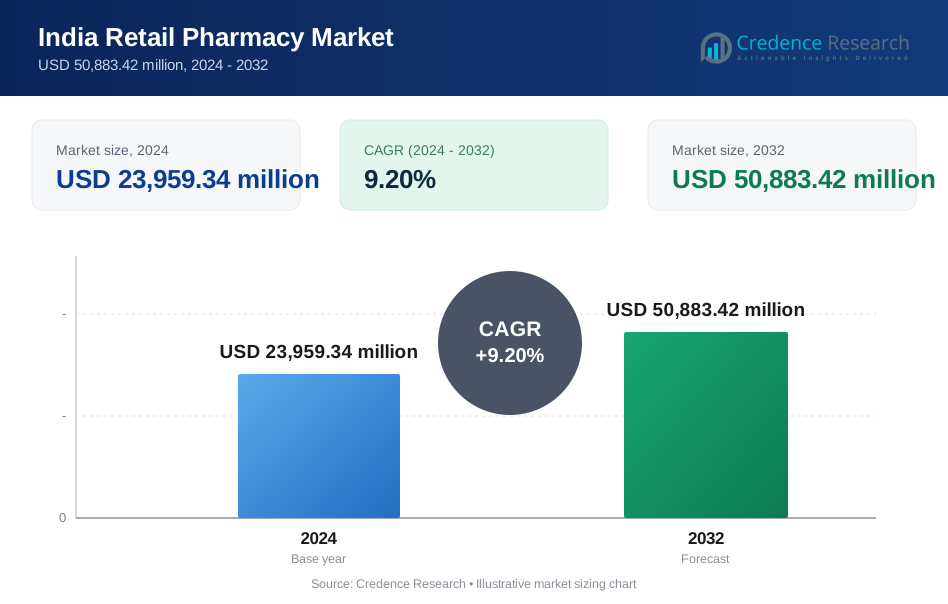
インドの小売薬局市場の規模は、2018年に140億5467万米ドルから2024年に239億5934万米ドルと評価され、2032年までに508億8342万米ドルに達すると予測されており、予測期間中のCAGRは9.20%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| インド小売薬局市場規模 2024 | USD 23,959.34 Million |
| インド小売薬局市場、CAGR | 9.20% |
| インド小売薬局市場規模 2032 | USD 50,883.42 Million |
市場は、医療意識の高まりと慢性疾患の有病率の増加により、安定した成長を遂げています。組織化された小売チェーンの拡大、手頃な価格の医薬品へのアクセスの向上、急速なデジタル化がこの勢いを支えています。e-薬局プラットフォームの採用拡大と物流ネットワークの改善により、都市部および準都市部での医薬品の入手可能性が向上しています。ジェネリック医薬品の使用促進や所得層全体での医療カバレッジ拡大を支援する政府の支援的な取り組みから恩恵を受けています。
南インドは、先進的な医療エコシステムと強力な小売チェーンの存在により市場をリードしています。西インドは、高い都市化と購買力に支えられた堅調な成長を示しています。北インドは、ティアIIおよびティアIII都市での薬局ネットワークの拡大により需要が増加しており、東部地域は発展段階にあります。インドの小売薬局市場は、e-薬局と組織化された小売の全国的な拡大により、地域のアクセス性を強化しながら多様化を続けています。
市場の洞察
- インドの小売薬局市場は、2018年に140億5467万米ドルと評価され、2024年には239億5934万米ドルに成長し、2032年までに508億8342万米ドルに達すると予想されており、CAGRは9.20%です。
- 南インドは、先進的な医療インフラと強力な薬局チェーンにより、市場シェアの32%を占めています。一方、西インドは、高い都市化と所得水準に支えられ、27%を貢献しています。
- 北インドは24%を占め、ティアIIおよびティアIII都市での薬局ネットワークの拡大と慢性疾患の有病率の上昇により、最も急成長している地域です。
- 処方薬は市場を支配しており、慢性疾患管理と必須療法の一貫した需要を反映して約48%のシェアを占めています。
- 市販薬と栄養補助食品は、自己投薬の傾向の高まりとインド全体での健康意識の高い消費者行動に支えられ、約36%のシェアを共同で貢献しています。

市場の推進要因
医療意識の高まりと市販薬の需要増加
インドの小売薬局市場は、予防医療と自己投薬の実践に対する公衆の関心の高まりにより、強い成長を遂げています。消費者は軽度の病気や健康のニーズに対して、店頭販売(OTC)の薬を好むようになっています。中産階級の収入の増加と小売店へのアクセスの容易さがこの需要を強化しています。薬局はより多くのビタミン、栄養補助食品、免疫力を高める製品を取り揃えています。政府のアユシュマン・バーラト計画とデジタルヘルスキャンペーンは、薬の服用遵守に対する意識を促進しています。都市化の進展により、専門的な薬局サービスへのアクセスが向上しています。これにより、医療がより消費者主導でアクセスしやすくなることで、全体的な収益成長を支えています。
組織化された小売とチェーン薬局の拡大
インドの小売薬局市場は、組織化された小売形式と大規模な薬局チェーンの急速な拡大から利益を得ています。アポロ、メドプラス、ウェルネスフォーエバーのようなブランドは、ティア I およびティア II の都市に広範な店舗ネットワークを確立しています。これらのチェーンは、標準化された価格設定、品質保証、24時間365日の利用可能性を確保しています。彼らのロイヤルティプログラムとモバイルアプリケーションは、顧客の維持を強化します。フランチャイズモデルも地元の起業家が小売薬局業界に参入することを奨励しています。プライベートラベルの医薬品の台頭は、製品提供をさらに多様化しています。これにより、訓練を受けた薬剤師がいる現代的な小売環境を通じて、信頼とアクセスが向上します。
- 例えば、インドの主要な薬局チェーンであるメドプラスは、2024年末時点で全国に3,700店舗以上に拡大しています。彼らの統合モデルは、物理的な店舗とデジタルプラットフォームを組み合わせており、毎月120万件以上のオンライン処方注文を処理しています。この拡大は、在庫管理システムと顧客ロイヤルティモバイルアプリケーションへの技術投資によって支えられており、ティア I および II の都市の顧客に対してアクセスの向上、価格の標準化、24時間365日の薬の利用可能性を保証しています。
デジタル化とE-ファーマシープラットフォームの成長
デジタル変革は、インドの小売薬局市場における効率性と利便性を推進しています。Netmeds、1mg、PharmEasyのようなE-ファーマシー事業者は、消費者がオンラインで薬を注文し、玄関先での配達を可能にしています。遠隔ユーザーへのアクセス性を向上させるために、遠隔医療サービスとの統合が進んでいます。スマートフォンの普及と安全な支払いゲートウェイがオンライン取引を促進しています。処方箋のデジタル化により、薬の販売のコンプライアンスと追跡が改善されています。COVID-19パンデミックは、オンライン薬局サービスの消費者受容を加速させました。これにより、市場行動が再形成され、物理的な店舗とデジタルエンゲージメントを組み合わせたハイブリッド小売モデルが生まれました。
慢性疾患の増加と高齢化人口
糖尿病、高血圧、心血管疾患などの慢性疾患の増加は、薬の需要を強化しています。インドの小売薬局市場は、長期的な薬物管理を必要とする高齢者人口の増加に対応しています。薬局は、老年医学ケアや専門薬を含む製品ポートフォリオに適応しています。生活習慣病に対する意識の高まりが、継続的な処方箋の補充を促進しています。政府のキャンペーンは、ジャン・アウシャディ計画の下で手頃な価格のジェネリック薬を強調しています。これにより、小売業者にとって長期的な収益の可能性が強化され、持続可能な顧客関係が構築されます。
- 例えば、インド政府のJan Aushadhiイニシアチブは、2025年時点で10,000以上のプラダン・マンティリ・バラティヤ・ジャナウシャディ・ケンドラ(PMBJK)を運営しています。これらのセンターは、糖尿病、高血圧、心血管疾患用の専門薬を含む1,200以上のジェネリック医薬品と外科製品を配布しています。

市場動向
在庫とサプライチェーン最適化のための技術統合
インドの小売薬局市場は、サプライチェーンの制御を向上させるためにデジタル技術を取り入れています。高度な在庫管理システムは品切れを最小限に抑え、効率を向上させます。データ分析ツールは地域の健康動向に基づいて需要の変動を予測します。倉庫の自動化は配送遅延や人的ミスを減少させます。チェーン薬局は一貫した薬の供給を確保するために中央調達システムを導入しています。これらのツールは有効期限の監視や規制遵守を支援します。データ駆動型で透明性のある小売業務への移行をサポートします。
- 例えば、6,300以上の店舗を持つインド最大の小売薬局チェーンであるアポロファーマシーは、AI駆動の販売分析と統合された高度なウェブベースの在庫管理システムを使用しています。このシステムは230,000以上のSKUを追跡し、19,000以上の郵便番号にわたって年間3億以上の処方箋を管理しています。
健康とウェルネス製品ラインの採用拡大
消費者は処方薬以外の予防医療製品をますます求めています。薬局は現在、ニュートラシューティカル、オーガニックサプリメント、パーソナルケア製品を取り扱っています。インドの小売薬局市場はこのライフスタイルの変化から利益を得ています。小売業者はフィットネスや免疫のニーズに応えるためにウェルネスカテゴリを強調しています。季節ごとの健康キャンペーンは特定の製品の短期的な売上急増を促進します。フィットネスや食事のトレンドの影響力の拡大は製品の多様化をサポートします。消費者の健康目標に沿った広範なウェルネスポートフォリオへの薬局の拡大を促します。
- 例えば、ヒマラヤ、アムウェイインディア、パタンジャリなどのインドの主要なニュートラシューティカル企業は、オメガ3脂肪酸、プロバイオティクス、ハーブサプリメント(例:アシュワガンダ)、肝臓サポート(Liv.52)などのカテゴリで20以上のSKUを超える広範な製品ポートフォリオを提供しています。これらの企業は、免疫ブースターや消化健康などのウェルネストレンドを反映するために定期的に更新される製品ラインで持続的なリピート購入を報告しています。科学的に研究された成分の配合によってサポートされています。
オフラインとオンラインサービスを組み合わせたハイブリッド薬局モデルの台頭
ハイブリッド小売形式は、消費者が信頼性と利便性を好むため、注目を集めています。インドの小売薬局市場は、物理店舗がデジタル注文プラットフォームを統合していることを観察しています。顧客はオンラインで閲覧し、数時間以内にオフラインで薬を受け取ることができます。統一されたシステムは処方箋の確認を強化し、安全性を向上させます。このモデルは、純粋なeコマースプラットフォームに対する競争力を維持するのに役立ちます。また、リマインダーやデジタル相談を通じて患者とのエンゲージメントを向上させます。ハイブリッドトレンドは都市部および準都市部地域全体での広範なカバレッジを保証します。
個別化および患者中心のサービスへの注力の増加
パーソナライズされたヘルスケアは、インドの薬局セクターにおける決定的なトレンドとなっています。薬局はデジタルツールを使用して顧客の履歴や好みを追跡します。インドの小売薬局市場は、慢性疾患患者向けの自宅配達を取り入れています。薬剤師は、結果を改善するために投薬カウンセリングや病気の教育を提供します。一部の店舗では、定期的な薬のサブスクリプションサービスを開始しています。データに基づく洞察は、カスタマイズされたウェルネスの推奨を可能にします。これにより、競争の激しい小売環境での信頼が高まり、忠誠心が強化されます。
市場の課題分析
規制の複雑さと価格統制措置
インドの小売薬局市場は、複雑な規制の枠組みのために運営上の課題に直面しています。国家医薬品価格管理局による価格統制は、必需薬品の利益率を制限します。電子薬局ガイドラインの頻繁な政策更新は、コンプライアンスの不確実性を引き起こします。小規模な小売業者は、ライセンス取得やデジタル報告の規範に苦労しています。違法なオンライン販売も、消費者の信頼を損なうリスクがあります。標準化された処方箋検証プロセスの欠如は透明性に影響を与えます。これにより、物理的およびオンライン薬局の両方が、収益性を管理しながら厳格な遵守を維持することを求められます。
断片化された市場構造とサプライチェーンの非効率性
インドの小売薬局セクターは、数千の小規模な独立した事業者によって断片化されたままです。多くの業者は現代的な在庫システムを欠いており、薬の供給における非効率性を引き起こしています。インドの小売薬局市場は、特に農村地域で物流のギャップに直面しています。限られたコールドチェーンインフラは、敏感な薬品の保管に影響を与えます。偽造品がサプライチェーンに入ることで安全性のリスクが生じます。小規模な小売業者のデジタル導入の遅れは、大規模なネットワークとの統合を妨げています。これにより、利害関係者間の近代化と協力の緊急性が浮き彫りになります。

市場の機会
農村部および準都市部への電子薬局サービスの拡大
インドの小売薬局市場は、デジタルチャネルを通じた農村部の拡大において大きな機会を提供しています。スマートフォンの使用が増加しており、遠隔地への遠隔医療や電子薬局の浸透を可能にしています。マイクロ物流や地域倉庫に投資する企業は、サービスが行き届いていない人口をターゲットにできます。現地語のインターフェースや簡略化された処方箋のアップロードは、初めてのユーザーを引き付けます。これにより、手頃な価格のヘルスケアへのアクセスが強化され、都市圏以外への市場のカバレッジが拡大します。
病院やヘルスケアエコシステムとのパートナーシップ
病院、クリニック、診断センターとの協力により、統合されたケアモデルが生まれます。インドの小売薬局市場は、これらのパートナーシップを活用して、診察後の薬の配達や服薬遵守プログラムを提供します。クロスプロモーションは、患者の間での認知度と信頼を高めます。ヘルステックスタートアップとのデジタル提携は、シームレスな患者データ交換をサポートします。これにより、地域全体でのヘルスケアの成果を向上させながら、持続可能な成長の道が開かれます。
市場セグメンテーション分析
製品タイプ別
インドの小売薬局市場は、処方薬の高い需要と市販薬への関心の高まりによって牽引されています。消費者は自己ケア製品をますます好むようになり、健康補助食品やパーソナルケア商品の拡大を支えています。ライフスタイル関連の健康問題により、ウェルネスおよび栄養補助食品が注目を集めています。これは、予防医療へのシフトとフィットネス志向のソリューションに対する意識の高まりを反映しています。
流通チャネル別
小売チェーン薬局は、組織化された運営と広範な利用可能性により支配的です。病院薬局は、入院患者と外来患者のニーズに対する一貫した薬供給に貢献しています。独立系薬局は、特に小さな町で地元市場に存在感を保っています。インドの小売薬局市場は、利便性、価格の透明性、迅速な配達を提供するオンライン薬局プラットフォームからも強い勢いを得ています。
消費者タイプ別
都市部の消費者は、購買力が高く、組織化された小売フォーマットへのアクセスがあるため、需要を牽引しています。農村部の消費者は、医療アクセスの拡大とモバイル接続性によって重要なセグメントとして浮上しています。病院や診療所などの機関購入者は、大量の薬需要を強化しています。これは、消費者志向と機関チャネルの間のバランスの取れた成長を反映しています。
- 例えば、アポロ薬局は、西ベンガル州だけで900以上の店舗を持ち、コルカタに500、ティア2/3都市に400以上の店舗があり、最近の拡張キャンペーンで記録された農村部と準都市部への大きな浸透を示しています。
治療領域別
心血管、抗糖尿病、抗感染薬は主要な処方量を占めています。胃腸薬と呼吸器薬は、季節性および慢性治療を通じて安定した需要を維持しています。痛みの管理、ビタミン、ミネラルは、インドの小売薬局市場で一貫した収益貢献者です。これは、国の疾病有病率パターンと強く一致しています。
- 例えば、インド最大の薬局チェーンの一つであるメドプラスは、2025年末時点で4,600以上の店舗を運営していました。同社の2026年度第2四半期の結果は、プライベートラベル薬と心臓病および糖尿病ケアの慢性治療薬の販売増加により、前年同期比43.4%の利益増加を示しました。
企業タイプ別
組織化された小売チェーンは、合併、フランチャイズ、およびオムニチャネル戦略を通じて急速に拡大しています。独立系の地元薬局は、地域医療提供において重要な役割を果たしています。オンライン薬局プラットフォームは、デジタルの利便性とロイヤルティプログラムを通じて市場シェアを獲得しています。これは、革新と規模の効率性によって形作られた多様な競争環境を示しています。
セグメンテーション
製品タイプ別:
- 処方薬
- 一般用医薬品 (OTC)
- 健康補助食品
- パーソナルケア製品
- ウェルネスおよび栄養補助食品
流通チャネル別:
- 病院薬局
- 小売チェーン薬局
- 独立系薬局
- オンライン薬局 (E-Pharmacyプラットフォーム)
消費者タイプ別:
- 都市部消費者
- 農村部消費者
- 機関購入者 (病院および診療所)
治療領域別:
- 心血管
- 抗感染症
- 抗糖尿病
- 胃腸
- 呼吸器
- 痛みの管理
- ビタミンとミネラル
企業タイプ別:
- 組織化された小売チェーン
- 独立系地元薬局
- オンライン薬局プラットフォーム
地域別:
- 北インド
- 南インド
- 東インド
- 西インド
地域分析
南インドが市場シェアの32%を占める
インドの小売薬局市場は、南インドで最も強力なパフォーマンスを示し、総収益の約32%を占めています。この地域は、先進的な医療インフラと比較的高い都市化の恩恵を受け、小売薬局セクターの拡大を助けています。タミル・ナードゥ州、カルナータカ州、ケララ州の主要な州は、現代的なチェーン薬局と独立した店舗の密集したネットワークを持っています。主要な薬局チェーンの存在は、南部地域での広範な地理的カバレッジと顧客の信頼を支えています。消費者の認知度とアクセスのしやすさは他の地域と比較して高く、医薬品やウェルネス製品の強い消費を強化しています。競争力のある小売フォーマットと組織化されたチェーンがその地域で繁栄し、その支配的なシェアに貢献しています。
西インドの重要な二次地域(27%)
西部地域は小売薬局市場で約27%のシェアを登録しています。マハラシュトラ州とグジャラート州は、大都市人口、高い可処分所得レベル、強力な民間医療サービスを通じて主要な推進力として機能しています。ムンバイやプネのような都市では、小売薬局チェーンやe-薬局モデルが勢いを増し、市場の成長を促進しています。この地域では、好ましいインフラと消費者の支出パターンのおかげで、組織化された薬局セグメントがより速く成長しています。小売ネットワークは、現代的な店舗フォーマット、ロイヤルティプログラム、デジタル統合を強調し、エンゲージメントレベルを強化しています。これにより、西部は全体的な市場への主要な貢献者としての地位を確立しています。
北部および東部インドの新興ダイナミクス(約41%の合計)
北部および東部地域は、残りの市場シェア(約41%)を保持していますが、それぞれの割合は異なります。北インドは、ティアII/III都市での医療需要の増加と薬局チェーンの増加により、より速い成長の可能性を示しています。東部地域のシェアは、一人当たりの医療支出が低く、小売インフラが未発達であるため、後れを取っています。インドの小売薬局市場は、組織化された小売フォーマットとデジタル配送モデルへの投資により、北部地域が急速に追いついていることを示しています。北部と東部の農村および半都市部の拡大は注目すべき機会を提供しますが、インフラとサプライチェーンの制約が東部での迅速な浸透を制限しています。これらの地域全体でのチェーン薬局とe-薬局サービスの戦略的展開が、将来の成長ダイナミクスを形作ります。
主要プレイヤー分析
- アポロファーマシー
- メドプラス
- ウェルネスフォーエバー
- 1mg (タタデジタル)
- ネットメッズ (リライアンスリテール)
- ガーディアンファーマシー
- フランクロスファーマシー
- サスタスンダーヘルスバディ
- ダバインディアジェネリックファーマシー
- トラストケミスト&ドラッグギスト
競争分析
インドの小売薬局市場は、組織化されたチェーン、大規模な独立系オペレーター、新興のオンラインプラットフォームによって特徴付けられる競争環境を呈しています。アポロファーマシーやメドプラスなどの主要プレイヤーは、広範なネットワークの存在、強力なブランド認知、統合されたオフライン・オンラインモデルを通じて組織化された小売スペースを支配しています。タタ1mg(旧1mg)やファームイージーのようなオンライン薬局プラットフォームは、宅配サービス、サブスクリプションモデル、テレコンサルテーションの提携を提供することで従来の形式に挑戦しています。小規模な地元プレイヤーは、特に調達、価格設定、物流において主要チェーンが享受する規模の利点からの圧力に直面しています。市場プレイヤーは、忠誠プログラム、デジタルプラットフォーム、宅配サービス、ティアIIおよびティアIII都市での店舗拡大にますます注力し、リーチを拡大しています。競争の激しさは、マージン圧力、規制遵守コスト、物流の複雑さにより高いままです。技術、効率的なサプライチェーン、優れた顧客体験を展開する企業は、市場シェアを高めることができます。
最近の動向
- 2025年4月、ビューティー&パーソナルケアブランドのソウルフラワーは、アポロファーマシーとの提携を発表し、そのクリーンでファーム・トゥ・フェイスのスキンケア製品が全国の1,800以上のアポロファーマシー店舗で展開され、インド最大の小売薬局チェーン内での広範な物理的棚の存在をブランドに提供しました。
- 2024年4月、アポロファーマシーの親会社であるアポロヘルスコは、アポロ24|7がグローバルプライベートエクイティファームのアドベントインターナショナルから約2,475億インドルピーの株式資本を調達することに合意し、同時に主要な製薬ディストリビューターであるケイメッドプライベートリミテッドの100%をアポロ24|7プラットフォームに統合するための枠組み協定を締結し、今後24〜30ヶ月でインド全土でのオムニチャネル薬局および流通プレイを強化しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、流通チャネル、消費者タイプ、治療分野、企業タイプに基づく詳細な分析を提供します。主要市場プレイヤーを詳細に説明し、そのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、業界を形成する市場のダイナミクス、規制シナリオ、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さをナビゲートするための戦略的な推奨事項を提供します。
将来の展望
- インドの小売薬局市場は、人口増加と進化する消費者のヘルスケア嗜好に支えられ、強力な長期的拡大が見込まれています。
- 物流の改善、デジタルリテラシーの向上、スマートフォンの普及により、E-薬局の浸透が加速すると予想されます。
- 組織化されたチェーンは、統合、標準化、オムニチャネル統合を通じて市場シェアを拡大します。
- 予防医療とウェルネスへの意識の高まりが、栄養補助食品やパーソナルケア製品の販売を引き続き促進します。
- 規制の明確化とデジタル処方システムの導入により、業界の透明性と消費者の信頼が向上します。
- 医療インフラの改善と薬局ネットワークの拡大により、ティアIIおよびティアIIIの都市が高成長ゾーンとなります。
- 技術駆動の在庫管理と予測分析により、供給ギャップが減少し、調達が最適化されます。
- 薬局と病院、クリニック、診断チェーンとの提携が、エンドツーエンドの患者ケアソリューションを強化します。
- 政府支援のヘルスケアイニシアチブを通じて、ジェネリック医薬品と手頃な価格の医薬品が注目を集めます。
- 持続可能性の取り組みと環境に優しい包装の採用が、次世代の薬局運営を定義します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
インドの小売薬局市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、インドの小売薬局市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたインドの小売薬局市場セグメントはどれですか?
インドの小売薬局市場の成長を促進している主な要因は何ですか?
インドの小売薬局市場における主要企業はどこですか?
2024年にインド小売薬局市場で最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 インド小売薬局市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のインド小売薬局市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 23,959.34 million → 2032: USD 50,883.42 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 インド小売薬局市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. インド小売薬局市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるインド小売薬局市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 インド小売薬局市場市場の成長要因
- 3.3 インド小売薬局市場市場の抑制要因および課題
- 3.4 インド小売薬局市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 インド小売薬局市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 インド小売薬局市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、インド小売薬局市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 インド小売薬局市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. インド小売薬局市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はインド小売薬局市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 インド小売薬局市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 インド小売薬局市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 インド小売薬局市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 インド小売薬局市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新インド小売薬局市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のインド小売薬局市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のインド小売薬局市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のインド小売薬局市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のインド小売薬局市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのインド小売薬局市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のインド小売薬局市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのインド小売薬局市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. インド小売薬局市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
