
市場概要
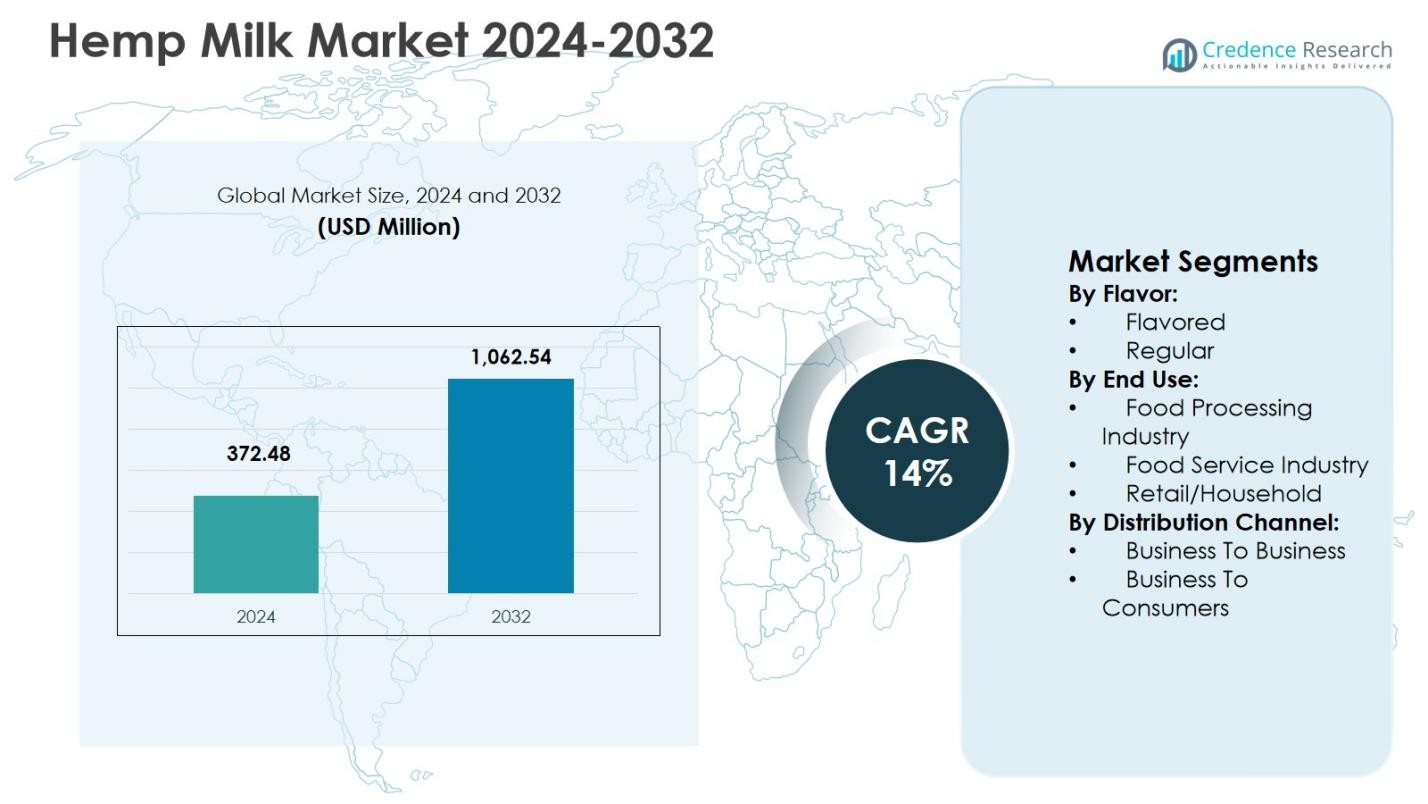
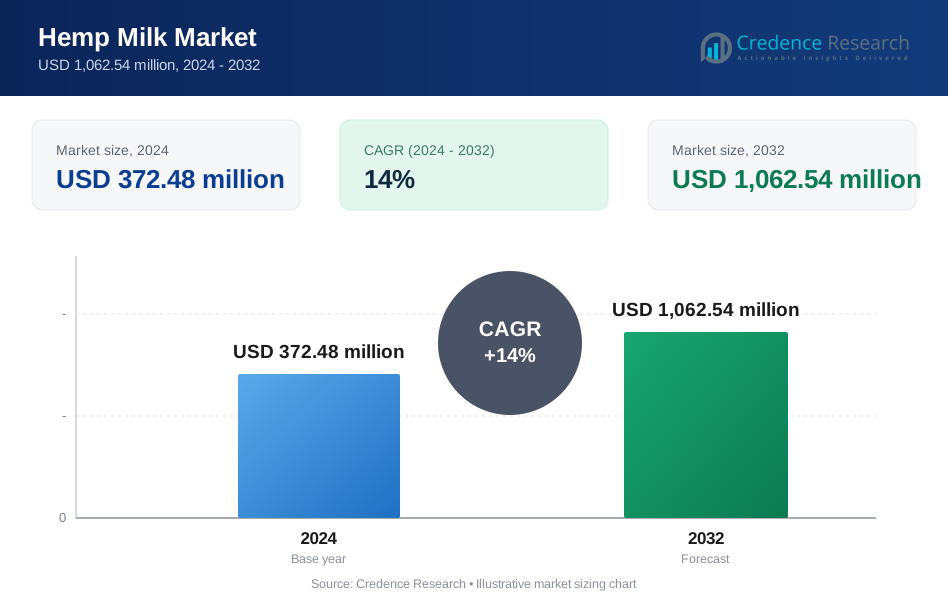
ヘンプミルク市場の規模は2024年に3億7,248万ドルと評価され、予測期間中に14%のCAGRで成長し、2032年には10億6,254万ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年ヘンプミルク市場規模 | USD 372.48 Million |
| ヘンプミルク市場、CAGR | 14% |
| 2032年ヘンプミルク市場規模 | USD 1,062.54 Million |
ヘンプミルク市場は、SunOpta、Pacific Foods、Living Harvest Foods、Good Mylk Co.、EcoMil、California Natural Products、Hudson River Foods、Braham & Murray (Good Hemp)、Golden Hemp Company LLC、Z-Companyなどの確立された企業と新興企業の存在によって形成されています。これらの企業は、ブランドの地位を強化し、消費者のリーチを拡大するために、クリーンラベルの処方、有機認証、製品の多様化に注力しています。小売拡大、eコマースの浸透、直接消費者への販売に戦略的に重点を置くことで、ボリュームの成長を支えています。地域的には、北米が2024年に38.6%の市場シェアを持ち、植物ベースの飲料の高い採用、強い健康意識、発展した流通インフラによってヘンプミルク市場をリードしており、続いてヨーロッパとアジア太平洋が安定した成長の勢いを示しています。
 市場インサイト
- ヘンプミルク市場は2024年に3億7,248万ドルと評価され、2032年には10億6,254万ドルに達すると予測されており、植物ベースの飲料の採用が増加することで予測期間中に14%のCAGRで成長します。
- ヘンプミルク市場の成長は、乳糖不耐症の増加、ビーガンライフスタイル、乳製品フリー、コレステロールフリー、オメガ3が豊富な代替品を求める健康志向の消費者によって推進されています。
- 市場のトレンドは、クリーンラベル製品の需要の増加、フレーバーの多様化、強化されたヘンプミルクのバリエーションを示しており、2024年にはレギュラー(無香料)セグメントが61.3%のシェアを持ち、小売/家庭用エンドユースが54.7%で支配しています。
- 市場の制約には、乳製品ミルクと比較して高い価格、消費者認知度の限界、ヘンプ栽培規制に関連するサプライチェーンの課題が含まれ、価格に敏感な地域での手頃さに影響を与えます。
- 地域的には、北米が2024年に38.6%のシェアを持ち、続いてヨーロッパが32.4%、アジア太平洋が21.1%で、ラテンアメリカと中東・アフリカが合わせて7.9%のシェアを占め、新興の成長可能性を示しています。
市場セグメンテーション分析:
フレーバー別:
風味別のヘンプミルク市場では、レギュラー(無香料)セグメントが2024年に61.3%の市場シェアを占め、健康志向の消費者やクリーンラベルの好みに広く受け入れられています。レギュラーヘンプミルクは、その中立的な味と栄養プロファイルにより、飲料、シリアル、料理用途で直接的な乳製品代替品として広く使用されています。需要は、ビーガンの採用の増加、乳糖不耐症、低糖製品の好みによってさらに支えられています。一方、風味付きのバリエーションは、味の多様性を求める若い消費者の間で人気を集め続けていますが、機能性と栄養面の考慮に対しては二次的な採用にとどまっています。
- 例えば、Pacific Foodsの無糖ヘンプミルクは、殻をむいたヘンプシードから作られ、1カップあたりカルシウム、ビタミンD、オメガ3 ALAを追加したビーガン乳製品代替品として、滑らかなナッツのような食感を提供します。焼き菓子、スープ、ホットドリンク、またはクリーマーとして、強い風味を与えずにうまく機能します。
用途別:
用途別では、リテール/家庭用セグメントが2024年に54.7%のシェアを占め、植物ベースの飲料の家庭内消費の増加によって支えられています。成長は、ヘンプミルクのオメガ3含有量、タンパク質価値、アレルゲンフリーの特性に対する認識の高まりによって推進されており、ソイミルクやアーモンドミルクの代替品として好まれています。スーパーマーケットやオンライン食料品プラットフォームを通じた入手可能性の拡大は、家庭への浸透をさらに強化します。食品加工およびフードサービス業界も需要に貢献しており、特にビーガン製品の配合や専門カフェでの使用が見られますが、家庭での消費が主な収益源となっています。
- 例えば、Living Harvest Temptの無糖オリジナルヘンプミルク。H-E-Bや他の食料品店で販売されており、ヘンプシードから1食あたり6gの多価不飽和脂肪を提供し、スムージーやシリアルなどの家庭での使用に10種類の必須アミノ酸を含んでいます。
流通チャネル別:
ビジネス・トゥ・コンシューマー(B2C)チャネルは、スーパーマーケット、専門健康店、eコマースプラットフォームを通じた強力な直接小売販売により、2024年に68.9%の市場シェアを占め、ヘンプミルク市場で支配的な地位を保持しました。B2Cの成長は、製品の可視性の向上、ブランドマーケティング、植物ベースの飲料の衝動的購入の増加によって推進されています。eコマースの拡大とサブスクリプションベースの配達モデルは、消費者のアクセスをさらに向上させます。一方、B2Bセグメントは、フードサービスや加工のための大量調達を通じて安定したボリュームをサポートしていますが、消費者主導の小売需要が主要な成長エンジンとなっています。
主要成長要因
植物ベースおよび乳製品フリー飲料の需要増加
ヘンプミルク市場は、植物ベースおよび乳製品フリーの飲料代替品への消費者のシフトによって強く推進されています。乳糖不耐症、牛乳アレルギー、ビーガンライフスタイルの増加により、非乳製品ミルクの需要が加速しています。ヘンプミルクは、その自然な栄養プロファイルから恩恵を受けており、オメガ3脂肪酸、植物ベースのタンパク質、低飽和脂肪含有量を提供します。さらに、持続可能な食品消費と倫理的な調達に対する認識の高まりが採用をサポートしています。これらの要因が相まって、拡大する植物ベースの飲料カテゴリー内でヘンプミルクを好まれる代替品として位置付けています。
- 例えば、Good Hempは、オメガ3脂肪酸が豊富で、1杯あたり推奨摂取量の50%を提供する低糖の乳製品不使用のオプションとして、シードミルクを提供しています。これは多価不飽和脂肪を通じて心臓の健康と脳の機能をサポートします。
健康とウェルネスの意識向上
健康、栄養、予防的ウェルネスに対する消費者の関心の高まりが、ヘンプミルク市場の成長を促進し続けています。消費者は心臓の健康、消化のバランス、全体的な免疫をサポートする飲料をますます選択しています。ヘンプミルクは、コレステロールフリーの組成と好ましい脂肪酸バランスにより、これらの好みに合致しています。クリーンラベルの処方と最小限の加工が製品の魅力をさらに高めています。メーカーは栄養の透明性と機能的な利点を強調しており、これが消費者の信頼を強化し、持続的な市場拡大をサポートしています。
- 例えば、Pacific Foodsのオリジナルヘンプミルクは、1カップあたり260mgのカルシウムと1mgの鉄を提供し、強化されたビーガンの提供で免疫機能と酸素輸送を強化します。製品が主要成分としてヘンプシードをリストしている透明性が、その機能的な利点への信頼を高めています。
小売とEコマース流通の拡大
小売ネットワークとデジタルコマースプラットフォームの急速な拡大は、ヘンプミルク市場の主要な成長ドライバーです。スーパーマーケット、専門の健康食品店、オンライン食料品プラットフォームが製品の可視性とアクセス性を大幅に向上させました。Eコマースチャネルは、消費者への直接的な関与、サブスクリプションモデル、より広範な地理的リーチを可能にします。これらのチャネルは衝動買いやリピート購入をサポートし、ブランドが持続可能性や栄養の利点を効果的に伝えることを可能にし、全体的な市場浸透を加速させます。
主要なトレンドと機会
製品の革新とフレーバーの多様化
製品の革新は、ヘンプミルク市場における重要なトレンドと機会を表しています。メーカーは、多様な消費者セグメントを引き付けるために、フレーバー付き、強化された、バリスタグレードのヘンプミルクのバリエーションを導入しています。ビタミン、ミネラル、天然甘味料の追加が機能的価値を高め、使用機会を広げています。フレーバーの多様化は、植物ベースの飲料に関連する味の障壁に対処し、若い消費者や主流の家庭での採用を支援します。さらに、改良されたテクスチャー、保存安定性、泡立ち性能がコーヒー用途やレディトゥドリンク形式での広範な使用を可能にし、消費者の受け入れとリピート購入行動をさらに強化しています。
- 例えば、Pacific FoodsのBarista Seriesヘンプミルクは、殻を取り除いたヘンプシードと玄米シロップを使用して、ラテアートに理想的な滑らかで光沢のあるマイクロフォームを作り出します。冷たい飲み物でも焦げた味がしません。改善されたテクスチャーとフォーム性能により、より広範なコーヒーショップでの応用と消費者の受け入れが可能になります。
持続可能で環境に優しい栄養への需要の高まり
持続可能性は、環境意識の高まりによってヘンプミルク市場における重要な機会として浮上しています。ヘンプの栽培は、従来の乳製品や他の植物ベースの原料と比較して、少ない水と化学物質を必要とします。低炭素フットプリント、リサイクル可能な包装、倫理的な調達を強調するブランドは、競争優位性を獲得しています。環境価値との一致はブランドロイヤルティを高め、エコ意識の高い消費者セグメント全体で長期的な成長機会を生み出します。さらに、持続可能性の主張における透明性と第三者認証は、消費者の信頼を強化し、拡大する植物ベースの飲料カテゴリー内でのプレミアムな位置付けをサポートしています。
- 例えば、Fresh Hemp FoodsはB-Corp認証を取得しており、人々、地球、利益に焦点を当てたトリプルボトムラインでの意思決定を導いています。また、施設全体の排出量を定量化し、ネットゼロインパクトのためにオフセットを購入することで、Carbonzero認証を取得しました。
主要な課題
限られた消費者認知と認識の障壁
採用が進んでいるにもかかわらず、限られた認知と誤解はヘンプミルク市場の主要な課題として残っています。一部の消費者は、ヘンプを規制上の懸念と関連付けたり、その栄養的利点についての明確さを欠いています。味の認識も、アーモンドやオートミルクなどのより確立された代替品と比較して障壁となっています。これらの課題を克服するには、持続的な消費者教育、明確なラベリング、および製品理解と受け入れを向上させるためのターゲットを絞ったマーケティング戦略が必要です。さらに、サンプリングの取り組み、店内プロモーション、インフルエンサー主導のキャンペーンは、ヘンプミルクの消費を正常化し、初めての購入者の間での親しみを築くのに役立ちます。
価格圧力とサプライチェーンの制約
従来の牛乳と比較して高い価格設定は、ヘンプミルクの普及を広げる上での課題となっています。ヘンプシードの調達、加工、および認証に関連するコストが最終製品の価格に影響を与えます。さらに、地域ごとのヘンプ栽培規制の変動性が供給の安定性に影響を与える可能性があります。これらの要因は、メーカーに生産効率と調達戦略を最適化しながら品質を維持するよう圧力をかけ、価格に敏感な地域での市場浸透を制限する可能性があります。生産の拡大、加工技術の改善、地元の調達ネットワークの開発は、コストを削減し、競争力のある価格戦略をサポートするためにますます必要とされています。
地域分析
北アメリカ
北アメリカはヘンプミルク市場をリードしており、2024年には38.6%の市場シェアを占めています。これは、植物由来飲料の消費者採用が強いことに支えられています。乳糖不耐症、ビーガン食、クリーンラベルの栄養に対する高い認識が、アメリカ合衆国とカナダ全体での需要を大きく促進しています。確立された小売インフラ、広範な製品の入手可能性、強力なブランドの存在が地域の成長をさらに強化しています。消費者はオメガ3含有量と持続可能性のプロファイルのためにヘンプミルクをますます好むようになっています。継続的な製品革新、フレーバーのバリエーション、eコマースチャネルの拡大が、北アメリカの世界的なヘンプミルク市場での支配的な地位を強化し続けています。
ヨーロッパ
ヨーロッパは2024年には32.4%の市場シェアを持ち、ヘンプミルク市場で2番目に大きな地域として位置づけられています。成長は、ビーガン人口の増加、厳しい持続可能性規制、オーガニックおよび非遺伝子組み換え製品に対する強い消費者の好みによって推進されています。ドイツ、イギリス、フランスなどの国々は、高度な健康意識と環境意識のために高い採用を示しています。スーパーマーケットや専門の健康食品店を通じた小売浸透は依然として強いです。さらに、ヘンプの栽培および加工に関する支援的な規制が供給の安定性に寄与し、メーカーが製品の提供を拡大し、増加する消費者需要に効率的に対応することを可能にしています。
アジア太平洋
アジア太平洋は2024年に21.1%の市場シェアを獲得し、都市化の進展、食生活の変化、可処分所得の増加によって推進されています。中国、オーストラリア、日本などの国々での植物由来栄養に対する認識の高まりが市場の拡大を支えています。消費者は消化器系の健康問題やライフスタイルの変化により、乳製品の代替品にますます移行しています。近代的な小売フォーマットとオンライン食料品プラットフォームの拡大が都市部でのアクセスを向上させています。市場は西洋地域と比較してまだ発展途上ですが、地域および国際的なプレーヤーによる投資の増加が製品の入手可能性と長期的な成長の可能性を加速しています。
ラテンアメリカ
ラテンアメリカは2024年に4.6%の市場シェアを占め、ヘンプミルク製品の安定したが新興の採用を反映しています。成長は健康意識の高まり、ビーガン消費者基盤の増加、植物由来食品カテゴリーの徐々な拡大によって支えられています。ブラジルとメキシコは、小売流通の改善と機能性飲料への関心の高まりによって主要な貢献者です。価格感度が依然として課題であるものの、スーパーマーケットやオンラインプラットフォームを通じた入手可能性の増加が需要を支えています。メーカーは、地域への浸透を強化し、消費者の受け入れを拡大するために、手頃な価格とローカライズされたマーケティング戦略に焦点を当てています。
中東・アフリカ
中東・アフリカ地域は2024年に3.3%の市場シェアを持ち、ヘンプミルクの初期段階の市場開発を示しています。成長は健康意識の高まり、乳糖不耐症の増加、都市部での植物由来食の徐々な採用によって推進されています。UAEや南アフリカなどの国々は、プレミアム小売の拡大と世界的な食のトレンドへの露出によって需要が改善しています。限られた認識と規制の変動が急速な成長を制限し続けています。しかし、輸入の増加、健康食品店の拡大、消費者の嗜好の進化が地域にとって長期的な成長機会を提供しています。
市場セグメンテーション:
フレーバー別:
- フレーバー付き
- レギュラー
エンドユース別:
- 食品加工業界
- フードサービス業界
- 小売/家庭用
流通チャネル別:
- 企業間取引
- 消費者向け取引
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
ヘンプミルク市場の競争環境分析には、SunOpta、Pacific Foods、Living Harvest Foods、Good Mylk Co.、EcoMil、California Natural Products、Hudson River Foods、Braham & Murray (Good Hemp)、Golden Hemp Company LLC、Z-Companyなどの主要企業が含まれます。市場は中程度に分散しており、確立されたブランドは強力な小売パートナーシップと製品の多様化を活用してその存在感を拡大しています。企業は、クリーンラベルの処方、有機認証、強化された製品ラインに焦点を当てて、提供を差別化しています。直接消費者向けチャネル、プライベートラベル製造、地域拡大に戦略的に重点を置くことで、市場の地位を強化しています。フレーバープロファイルとバリスタグレードのバリエーションの革新は、フードサービスチャネルへの浸透をサポートしています。さらに、プレイヤーは持続可能な調達と環境に優しいパッケージングに投資し、消費者の好みに合わせています。新規参入者がニッチな健康セグメントをターゲットにすることで競争の激しさが増し、世界市場全体で継続的な製品改善とマーケティング投資を促進しています。
主要プレイヤー分析
- EcoMil
- SunOpta
- Good Mylk Co.
- Golden Hemp Company LLC
- Hudson River Foods
- Pacific Foods
- Z-COMPANY
- Living Harvest Foods
- Braham & Murray (Good Hemp)
- California Natural Products
最近の展開
- 2024年2月、Manitoba Harvest Hemp FoodsはBrightseedと提携し、全国のWhole Foods Market店舗でのみ入手可能な革新的なバイオアクティブ豊富な繊維ソリューションであるManitoba Harvest Bioactive Fiberを発売しました。
- 2023年6月、Good Hempは、健康志向の消費者の要件を満たすためにカルシウムとビタミンDを強化したヘンプシードミルクのラインを英国で導入しました。
- 2022年2月、Gaia's Farming Co.は、ヘンプとオーツから作られた新しい植物ベースのミルク製品ラインを発売しました。同社は、オーガニックでビーガン、乳製品、大豆、ナッツを含まないHemp & Oat MlkとHemp & Coco Mlkの2つの製品を導入しました。
レポートのカバレッジ
この調査レポートは、フレーバー、最終用途、流通チャネル、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形作る市場のダイナミクス、規制の状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 植物ベースおよび乳製品不使用の飲料の採用が世界中の消費者セグメントで増加しているため、ヘンプミルク市場は拡大を続けるでしょう。
- 乳糖不耐症や牛乳アレルギーに対する認識の高まりは、先進国および新興地域の両方で持続的な需要成長を支えるでしょう。
- 味、食感、栄養強化に焦点を当てた製品革新は、主流の消費者受け入れを高めるでしょう。
- 小売および電子商取引チャネルの拡大は、製品のアクセス性を向上させ、家庭への浸透を促進します。
- 特にカフェや専門飲料店でのフードサービスの採用は、ボリューム需要を強化します。
- 持続可能性を重視した購買行動は、従来の乳製品と比較して環境への影響が少ないため、ヘンプミルクを支持するでしょう。
- ヘンプ由来の食品製品に対する規制の明確化とより広範な承認は、供給の安定性と市場の信頼を向上させます。
- メーカーと小売業者の戦略的パートナーシップは、地理的拡大を加速させます。
- プライベートブランドや地域ブランドは競争を増加させ、価格の最適化を促進します。
- 健康志向のマーケティングと消費者教育の取り組みの増加は、長期的な市場成長を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ヘンプミルク市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、ヘンプミルク市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたヘンプミルク市場のセグメントはどれですか?
ヘンプミルク市場の成長を促進している主な要因は何ですか?
ヘンプミルク市場の主要企業はどこですか?
2024年にヘンプミルク市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ヘンプミルク市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のヘンプミルク市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 372.48 million → 2032: USD 1,062.54 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ヘンプミルク市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ヘンプミルク市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるヘンプミルク市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ヘンプミルク市場市場の成長要因
- 3.3 ヘンプミルク市場市場の抑制要因および課題
- 3.4 ヘンプミルク市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ヘンプミルク市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ヘンプミルク市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ヘンプミルク市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ヘンプミルク市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ヘンプミルク市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はヘンプミルク市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ヘンプミルク市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ヘンプミルク市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ヘンプミルク市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ヘンプミルク市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ヘンプミルク市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のヘンプミルク市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のヘンプミルク市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のヘンプミルク市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のヘンプミルク市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのヘンプミルク市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のヘンプミルク市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのヘンプミルク市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ヘンプミルク市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
