
市場概要
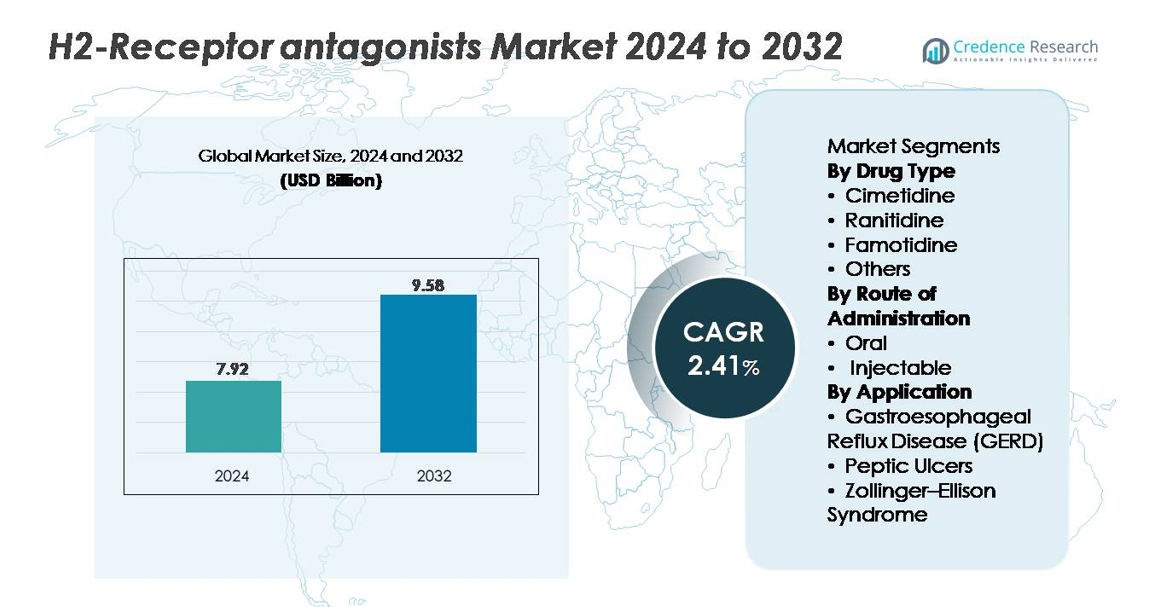
H2受容体拮抗薬市場は2024年に79.2億米ドルと評価され、2032年までに95.8億米ドルに達すると予測されており、予測期間中に2.41%のCAGRを示しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| H2受容体拮抗薬市場規模 2024 | 79.2億米ドル |
| H2受容体拮抗薬市場、CAGR | 2.41% |
| H2受容体拮抗薬市場規模 2032 | 95.8億米ドル |
H2受容体拮抗薬市場には、アストラゼネカ、アッヴィ社、ジョンソン・エンド・ジョンソン、武田薬品工業株式会社、ノバルティスAG、バイエルAG、メルク社、サノフィ、グラクソ・スミスクラインplc、ファイザー社などの主要製薬会社が強力に参加しています。これらの企業は、幅広い製品ポートフォリオ、大規模な製造能力、広範なOTCおよび処方薬流通ネットワークを通じて競争しています。高品質のファモチジン生産と多様な投与形態に戦略的に重点を置くことで、治療環境全体での市場プレゼンスを強化しています。北米は、GERDの高い有病率、強力な小売薬局の浸透、安全なH2ブロッカー製剤の迅速な採用に支えられ、約35%のシェアで世界市場をリードしており、競争のダイナミクスを形成する上で最も影響力のある地域となっています。
市場インサイト
- H2受容体拮抗薬市場は2024年に79.2億米ドルと評価され、2032年までに95.8億米ドルに達すると予測されており、CAGRは2.41%で、長期的な治療需要の安定を反映しています。
- 市場成長は、GERDや消化性潰瘍の症例増加、ファモチジンのOTC消費の増加、ラニチジン撤退後のより安全な代替品への臨床医の持続的な好みによって推進されています。
- 主なトレンドには、夜間酸突破のための併用療法での使用拡大、迅速作用型OTC製剤の広範な採用、高齢者や自己治療者の間での需要増加が含まれます。
- 競争の強度は、グローバルプレーヤーが品質管理を強化し、経口および注射形式を多様化し、ファモチジン生産を拡大することで強化されますが、強力なPPI競争とサプライチェーンの感度が積極的な拡大を抑制しています。
- 地域別では、北米が約35%のシェアでリードし、次いでヨーロッパが約28%、アジア太平洋が約25%です。セグメント別では、ファモチジンが薬剤タイプカテゴリを支配し、経口製剤が世界消費の大部分を占めています。
市場セグメンテーション分析:
薬剤タイプ別:
ファモチジンは、強力な臨床的安全性プロファイル、好ましい薬物動態、およびラニチジン製品の世界的な中止後の主要なH2ブロッカーとしての継続的な選好により、支配的なサブセグメントを表しています。その高い受容体親和性と長い作用持続時間は、処方薬とOTC製剤の両方での広範な採用をサポートしています。シメチジンは、より広範な薬物相互作用プロファイルにもかかわらず、ニッチな使用を維持していますが、新しい組み合わせや代替のH2拮抗薬は、「その他」のカテゴリーに分類され、限られたが安定した治療的役割を果たしています。全体として、酸関連障害の治療におけるファモチジンの信頼性は、主要な医療環境での市場シェアを確保しています。
- 例えば、ファモチジンのブランド版であるPepcid ACは、ジョンソン・エンド・ジョンソンからの消費者ヘルス分割後にKenvueが所有しています。この製品は、メルクとジョンソン・エンド・ジョンソンの長期にわたるマーケティングパートナーシップから生まれました。大量市場向けのOTC錠剤として、Pepcid ACは、主要な消費者ヘルスメーカーが使用する標準的な大規模製薬錠剤製造プロセスを通じて生産されています。
投与経路別:
経口投与は、GERDや消化性潰瘍病の慢性管理での広範な使用、自分での投与の容易さ、OTCの広範な入手可能性により、最大の市場シェアを持っています。錠剤、カプセル、液体製剤は、成人および小児患者に柔軟な投与を可能にし、その支配力を強化しています。注射用H2拮抗薬は、特に病院環境での急性ケアにおいて、周術期予防や重度の潰瘍合併症のために迅速な酸抑制が必要な場合に不可欠です。しかし、その利用は比較的限られており、経口セグメントが世界市場全体での主要な収益貢献者となっています。
- 例えば、ファモチジンベースのOTC薬を販売するKenvueのMcNeil Consumer Healthcare部門は、ペンシルベニア州フォートワシントンの施設を本社および製造拠点の一つとして挙げています。この施設は、歴史的に胃腸およびその他の状態のためのOTC製品を製造し、薬局および小売チャネルへの供給をサポートしています。
用途別:
GERDは、その高い世界的な有病率、診断率の増加、および持続的な酸抑制療法の頻繁な必要性に支えられ、支配的な用途セグメントを構成しています。H2拮抗薬は、夜間の酸突破、軽度の症状、および維持療法のための第一選択または補助治療として機能し、外来およびOTC環境での強い需要を確保しています。消化性潰瘍管理は特定の患者群でH2ブロッカーに依存し続け、ゾリンジャー・エリソン症候群は小規模ながら安定した治療的ニッチを表しています。GERDの広範な患者基盤、再発する治療パターン、およびファモチジンとの互換性が、その市場シェアのリードを後押ししています。
主要な成長要因
酸関連障害の増加
GERD、機能性ディスペプシア、消化性潰瘍疾患の発生率の増加は、H2受容体拮抗薬の需要を大きく促進しています。高齢化社会、食生活の変化、ストレス、肥満が、長期的な酸抑制を必要とする消化器系の不快感の持続的な増加に寄与しています。重症例ではプロトンポンプ阻害薬(PPI)が主流ですが、H2ブロッカーは軽度から中等度の症状、夜間の酸の突破、必要に応じた使用に好まれています。迅速な効果発現と安全性の高いプロファイルにより、長期的な酸抑制を必要としない患者にとって、迅速な症状緩和が求められる際に不可欠です。セルフメディケーションの認識向上とOTCの利用可能性が、多様な消費者グループへの採用をさらに拡大しています。さらに、長期的なPPIの副作用に関する懸念が続いているため、医師は維持療法や断続的な治療にH2ブロッカーを再考するようになり、市場価値を強化しています。これらの疫学的および患者行動要因が組み合わさり、処方薬およびOTCチャネル全体でのH2受容体拮抗薬の持続的な需要を強化しています。
- 例えば、CD&Rが大部分を所有し(サノフィとBpifranceが少数株を保有)、新たに独立した消費者健康企業であるOpellaは、Dulcolaxを含む100以上のブランドを所有しています。同社は世界中に13の戦略的製造拠点を持ち、約100カ国で製品を流通させています。
ラニチジン撤退後のより安全な代替品への移行
ラニチジンの市場からの撤退をもたらした世界的な規制措置は、処方者と消費者をより安全なH2ブロッカー、特にファモチジンに向けさせました。この移行は、NDMA汚染リスクのない臨床的に信頼できる代替薬剤の需要を構造的に押し上げました。医療システムは、安全性データが強固な実証済みの分子を優先し、ファモチジンベースの製剤への市場シェアの再調整を加速しました。高強度OTC用量と病院グレードのIV製剤の利用可能性により、外来および急性ケアの両方で幅広いカバレッジが可能です。メーカーは、生産拡大、サプライチェーンの回復力向上、更新された製剤でラニチジンの退出によって生じた治療ギャップを埋めるために対応しました。その結果、信頼できる、よく特性化された代替品の需要は増加し続け、市場の安定性を強化し、H2拮抗薬クラスの持続的成長を支えています。安全で信頼性の高い酸抑制薬へのこの継続的な好みは、将来の市場の軌道を形作る重要な要因であり続けています。
- 例として、NDMA調査中のFDAの実験室テストで、Pepcid®を含むファモチジン製品には検出可能なレベルのNDMAが含まれていないことが確認されました。この発見により、ファモチジンはNDMAの不安定性の懸念から撤回されたラニチジンと区別されました。Pepcid®はKenvueのMcNeil Consumer Healthcare部門によって引き続き販売されています。
OTCおよび予防的胃腸ケアにおける使用の拡大
H2拮抗薬が迅速で便利なOTCソリューションとして広く受け入れられていることは、市場拡大に大きく貢献しています。消費者は、エピソード的な胸やけ、食後の酸性度、夜間の逆流状態に対して、迅速かつ短時間の緩和を必要とするため、これらの製品にますます依存しています。チュアブルや液体オプションを含む複数の強度と製剤での利用可能性は、ユーザーの利便性を高め、アクセスを広げています。予防ケアへのシフトはさらに採用を促進し、個人がライフスタイル習慣、辛い食事、アルコール摂取、不規則な食事パターンによって引き起こされる酸関連の症状を積極的に管理しています。医療提供者も、PPIを耐えられない、または必要としない患者に対してより安全な代替手段としてH2ブロッカーを推奨し、人口統計グループ全体で一貫した需要を可能にしています。この消費者主導の行動、予防ケアの重視、広範なOTC流通の融合により、H2拮抗薬は軽度の胃腸状態を管理するための好ましいカテゴリとして確立されています。
主要なトレンドと機会
併用療法と補助的使用の成長
H2拮抗薬市場を形成する重要なトレンドは、特に夜間の症状が突破する患者における併用療法の強調の増加です。臨床医は、難治性GERD症例における症状緩和を最適化し、生活の質を向上させるために、H2ブロッカーとPPIを組み合わせて、持続的な夜間の酸分泌を管理することが増えています。この補助的役割により、メーカーは慢性患者向けに高度な製剤や二重メカニズムのレジメンを開発する機会が生まれます。さらに、病院は周術期ケア、ストレス潰瘍予防、および急性胃腸管理中に補完的なエージェントとして注射用H2拮抗薬を使用し続けています。これらの進化する治療パターンは、持続放出、迅速発現、併用投与プラットフォームにおける革新の道を開きます。治療アルゴリズムが個別化された酸抑制戦略に向かってシフトするにつれて、H2拮抗薬は多様なケアフレームワークにおいて重要な役割を果たし、単独療法を超えてその有用性を拡大し、長期的な市場展望を強化しています。
- 例えば、武田のDexilant®は、服用後約1~2時間と4~5時間で放出される2つの顆粒分画を持つ二重遅延放出設計を使用しており、これはFDAラベルで確認されています。この延長放出パターンは、GERD管理において酸抑制を長時間維持するのに役立ちます。
OTCイノベーションの拡大と消費者教育
消費者の胃腸健康管理への参加が増えることで、OTCに焦点を当てたイノベーションに大きな機会が生まれます。メーカーは、迅速に溶ける錠剤、フレーバー付きチュアブル、二重作用の処方など、使いやすい形式を導入し、利便性を高め、若い世代にアピールしています。小売薬局やデジタルヘルスプラットフォームも、PPIとH2ブロッカーの違いについて消費者に教育し、適切な自己管理ケアを指導する上で重要な役割を果たしています。改善されたパッケージ、明確な投与指示、モバイル症状追跡ツールとの統合は、より安全で情報に基づいた使用をサポートします。eコマースと直接消費者向けチャネルの成長は、製品の可視性をさらに高め、ブランドがより広い市場を獲得することを可能にします。長期的なPPIの副作用に対する認識が高まる中、H2アンタゴニストはより安全で迅速な緩和策として新たな重要性を持ちます。この製品イノベーション、デジタル教育、消費者健康意識の融合は、地域および世界のOTC市場全体で意味のある拡大機会を生み出します。
- 例えば、KenvueのPepcid AC®オリジナルストレングスチュアブル錠は、FDAリストにある10 mgのファモチジンを配合し、USP崩壊基準を満たすことを要求されるOTC品質基準の下で製造されています。これらのUSPベンチマークは、チュアブル錠剤の投与形態に対して最大30分の崩壊時間を指定しています。
主要な課題
プロトンポンプ阻害剤(PPI)からの競争
新たな関心が寄せられているにもかかわらず、H2受容体拮抗薬は、依然として中等度から重度のGERD、びらん性食道炎、潰瘍治癒のための優先治療であるPPIからの強い競争圧力に直面しています。PPIはより強力で持続的な酸抑制を提供し、多くの臨床ガイドラインで標準治療とされています。この優位性により、H2ブロッカーの一部の長期治療や専門医による処方の関連性が低下しています。さらに、多くのPPIは低コストのジェネリックとして広く入手可能であり、患者と医療システムの両方にとって手頃な価格を提供しています。その結果、H2アンタゴニストは、OTC需要、軽度のケース管理、ニッチな適応症に大きく依存し、市場での存在感を維持しなければなりません。治療的に優れた代替品に対する臨床的ポジショニングのバランスを取ることは、酸抑制療法の分野で長期的な成長を目指すメーカーにとって重要な課題です。
サプライチェーンの脆弱性と製造制約
サプライチェーンの圧力は、特にラニチジンの撤退後に需要が統合されたため、もう一つの大きな課題です。代替H2アンタゴニストのメーカーは、原材料の調達を途切れさせず、厳格な品質管理を行い、進化する不純物基準に準拠する必要があります。規制監査、賦形剤の不足、製造の遅延など、どのような中断も、特に高容量のファモチジン製品の入手可能性に迅速に影響を与える可能性があります。さらに、注射剤は専門的な無菌生産能力を必要とし、運用リスクやコンプライアンス負担に対してより脆弱です。グローバルなサプライチェーンが多様化し、規制の厳格化が進む中、一貫性、純度、タイムリーな流通を維持することは複雑です。これらの脆弱性は、安定した市場パフォーマンスをサポートするための戦略的な製造レジリエンスと調整された供給フレームワークの必要性を強調しています。
地域分析
北アメリカ
北アメリカは約35%の市場シェアを持ち、GERDの高い有病率、ファモチジン製品の広範なOTC使用、ブランドおよびジェネリック製品の強力な供給によって支えられています。米国は、広範な自己治療の慣行、強力な小売薬局ネットワーク、ラニチジン撤退後のより安全なH2ブロッカーの迅速な採用により、地域の需要を牽引しています。強固な規制監督、効率的な製品承認、消費者の消化器健康に対する高い意識が地域の優位性をさらに支えています。病院および外来設定からの継続的な需要が、北アメリカの世界市場における強力な地位を強化しています。
ヨーロッパ
ヨーロッパは、確立された医療システム、酸関連障害の広範な診断、ファモチジンベースの治療への強い臨床的嗜好によって支えられ、世界市場の約28%を占めています。ドイツ、英国、フランス、イタリアなどの国々は、高いGERD発生率と増加するOTC採用により、重要な消費を牽引しています。EMA基準に基づく規制の調和が、主要市場全体で一貫した製品品質と供給を保証しています。この地域はまた、構造化された償還枠組みと高齢者ケアにおけるH2拮抗薬の使用増加から利益を得ています。これらの要因が合わさって、ヨーロッパの第2位の市場としての地位を強化しています。
アジア太平洋
アジア太平洋は、広範な患者層、消化器疾患の発生率の上昇、手頃な価格のジェネリックH2拮抗薬へのアクセス拡大により、世界市場の約25%を占めています。中国、インド、日本などの国々は、急速な都市化、食生活の変化、増加するOTC消費により大きく貢献しています。この地域の製薬メーカーは強力な生産能力を維持しており、病院および小売チャネルの両方での広範な供給を支えています。医療インフラへの投資増加と中産階級の購買力拡大が需要をさらに押し上げています。これらの人口統計および経済的要因の組み合わせにより、アジア太平洋は最も急成長している地域の貢献者としての地位を確立しています。
ラテンアメリカ
ラテンアメリカは、酸関連状態の診断の増加と、ブラジル、メキシコ、アルゼンチン、チリでのコスト効果の高いH2拮抗薬の採用の増加により、世界市場の約7%のシェアを持っています。OTC製剤へのアクセスの改善と民間医療サービスの成長が利用をさらに促進しています。経済の変動と不均一な償還政策が急速な拡大を制限する一方で、手頃な価格で即効性のある酸抑制療法に対する安定した需要が市場を安定させています。地域および地域のメーカーはジェネリックのファモチジンとシメチジンを積極的に供給し、小売薬局および病院ネットワーク全体での一貫した製品供給を確保しています。
中東およびアフリカ
中東およびアフリカ地域は、消化器疾患の負担増加、ライフスタイル関連のトリガー、都市医療施設へのアクセス拡大により、世界市場シェアの約5%を占めています。特にサウジアラビアとUAEなどのGCC諸国は、購買力の高さと小売薬局チェーンの拡大により、地域の需要の大部分を占めています。アフリカでは、ジェネリックの浸透の増加と公的医療流通の改善が控えめな成長を支えています。一部の市場でのインフラおよび手頃な価格の課題にもかかわらず、この地域は急性および慢性治療ニーズに対する必須のH2拮抗薬の一貫した採用を示し続けています。
市場セグメンテーション:
薬の種類別
- シメチジン
- ラニチジン
- ファモチジン
- その他
投与経路別
- 経口
- 注射可能
用途別
- 胃食道逆流症 (GERD)
- 消化性潰瘍
- ゾリンジャー・エリソン症候群
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
H2受容体拮抗薬市場の競争環境は、多国籍製薬会社と地域のジェネリックメーカーの強力な参加によって特徴付けられています。これらの企業は、ファモチジンとシメチジンの大量生産に注力しています。業界のリーダーは主に製剤の革新、サプライチェーンの信頼性、病院、小売、OTCチャネル全体での広範な流通で競争しています。ラニチジンの世界的な撤退後、いくつかのメーカーは迅速にファモチジンの生産を拡大し、競争を激化させ、市場シェアを品質管理と不純物軽減能力が証明された生産者にシフトさせました。企業は戦略的な協力、規制遵守の卓越性、経口、チュアブル、注射可能な形式を含むポートフォリオの多様化を通じて地位を強化しています。新興市場では、コスト効率の高いジェネリックが競争の激しさを促進し、先進地域ではブランドの差別化と患者中心のパッケージングが重要な要素となっています。全体として、市場は確立された革新者と機敏なジェネリック供給者のバランスの取れた組み合わせを反映しており、製品の安全性、製造の回復力、グローバルな流通の強さが競争優位性の主要な決定要因となっています。
主要プレイヤー分析
- アストラゼネカ
- アッヴィ株式会社
- ジョンソン・エンド・ジョンソン
- 武田薬品工業株式会社
- ノバルティスAG
- バイエルAG
- メルク・アンド・カンパニー株式会社
- サノフィ
- グラクソ・スミスクラインplc
- ファイザー株式会社
最近の動向
- 2025年11月、米国食品医薬品局(FDA)は、H2受容体拮抗薬の再配合版ラニチジンを承認し、安全性に関連する撤退後に米国市場に復帰しました。
- 2025年2月、ザイダス・ライフサイエンスは、800mgのイブプロフェンと26.6mgのファモチジンの組み合わせタブレットを販売するための米国FDAの承認を取得しました。
レポートのカバレッジ
この調査レポートは、薬剤タイプ、投与経路、用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要な用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、技術の進歩が業界を形成していることについても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- H2受容体拮抗薬の需要は、軽度から中等度のGERDや夜間の酸逆流に対して医師が引き続き推奨するため、安定したままです。
- ファモチジンは、その安全性プロファイルと広範なOTC受容により、主要な分子としての地位を強化します。
- 製造業者は、患者の利便性を向上させるために、速溶性、チュアブル、徐放性フォーマットを含む製剤の革新を拡大します。
- PPIとの併用療法の採用が増加し、難治性または夜間症状をより効果的に管理します。
- OTCチャネルは、消費者が一時的な酸性度や胸焼けを自己管理する傾向が高まるにつれて、より大きな牽引力を得ます。
- 新興市場は、診断率の上昇と低コストのジェネリック薬へのアクセスの拡大により、より速い成長を目撃します。
- 病院での注射用H2拮抗薬の需要は、術中および急性胃腸ケアのために安定したままです。
- デジタルヘルスツールと遠隔医療が、症状に基づく治療選択を促進することで処方パターンに影響を与えます。
- 不純物管理に対する規制の焦点が、グローバルなサプライチェーン全体でより高い製造基準を推進します。
- ジェネリックプレイヤーが生産能力を拡大し、開発途上地域全体で流通ネットワークを強化するにつれて、競争が激化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
H2受容体拮抗薬市場の現在の市場規模はどれくらいで、2032年の予測規模はどれくらいですか?
2025年から2032年の間に、H2受容体拮抗薬市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたH2受容体拮抗薬の市場セグメントはどれですか?
H2受容体拮抗薬市場の成長を促進している主な要因は何ですか?
H2受容体拮抗薬市場の主要企業はどこですか?
2024年にH2受容体拮抗薬市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 H2受容体拮抗薬市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のH2受容体拮抗薬市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 7.92 billion → 2032: USD 9.58 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 H2受容体拮抗薬市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. H2受容体拮抗薬市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるH2受容体拮抗薬市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 H2受容体拮抗薬市場市場の成長要因
- 3.3 H2受容体拮抗薬市場市場の抑制要因および課題
- 3.4 H2受容体拮抗薬市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 H2受容体拮抗薬市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 H2受容体拮抗薬市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、H2受容体拮抗薬市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 H2受容体拮抗薬市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. H2受容体拮抗薬市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はH2受容体拮抗薬市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 H2受容体拮抗薬市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 H2受容体拮抗薬市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 H2受容体拮抗薬市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 H2受容体拮抗薬市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新H2受容体拮抗薬市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のH2受容体拮抗薬市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のH2受容体拮抗薬市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のH2受容体拮抗薬市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のH2受容体拮抗薬市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのH2受容体拮抗薬市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のH2受容体拮抗薬市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのH2受容体拮抗薬市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. H2受容体拮抗薬市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
