
機能性食品および自然健康製品市場の概要:
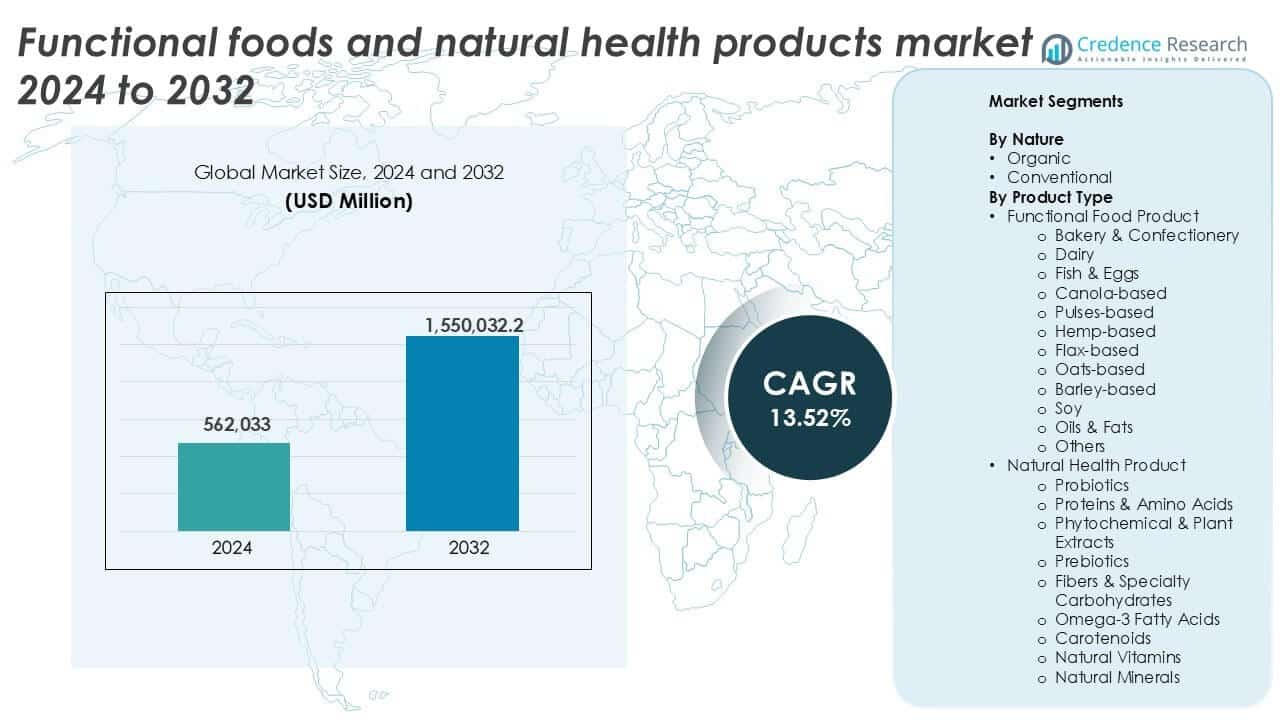
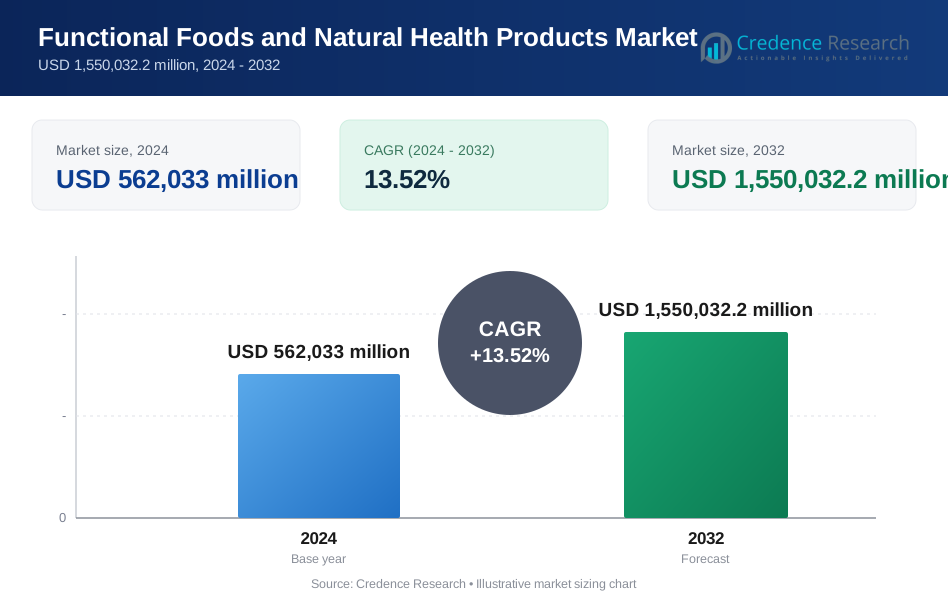
機能性食品および自然健康製品市場の規模は2024年に5,620億3,300万米ドルと評価され、予測期間中に年平均成長率(CAGR)13.52%で2032年には1兆5,500億3,220万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の機能性食品および自然健康製品市場規模 | 5,620億3,300万米ドル |
| 機能性食品および自然健康製品市場、CAGR | 13.52% |
| 2032年の機能性食品および自然健康製品市場規模 | 1兆5,500億3,220万米ドル |
機能性食品および自然健康製品市場の主要企業には、ネスレSA、ゼネラルミルズ社、ケロッグ社、モンデリーズ・インターナショナル、マース・インコーポレイテッド、ハーバライフが含まれます。これらの企業は、強力なグローバル流通、多様な製品ライン、ウェルネスイノベーションへの継続的な投資を通じてリードしています。Bellring Brands、Caveman Foods LLC、1440 Foods、Hearthside Food Solutionsのようなニッチブランドも、タンパク質が豊富でクリーンラベル、植物ベースの製品を提供することで地位を確立しています。2024年には北米が市場を支配し、健康意識の高さ、高度な小売システム、機能性栄養トレンドの早期採用により、世界の収益の34%を占めました。
機能性食品および自然健康製品市場の洞察
- 機能性食品および自然健康製品市場は、2024年に5,620億3,300万米ドルと評価され、2032年までに1兆5,500億3,220万米ドルに達すると予測されており、CAGRは13.52%です。
- 健康意識の高まりと予防医療への関心の高まりが、強化食品や自然サプリメントを通じた日常的な栄養需要を促進しています。
- クリーンラベル、植物ベース、パーソナライズド栄養のトレンドが、機能性スナック、飲料、サプリメントの製品革新を再形成しています。
- ネスレ、ゼネラルミルズ、ケロッグ、ハーバライフなどの主要企業が市場を支配しており、1440 FoodsやCaveman Foodsのような新興ブランドがニッチカテゴリの成長を牽引しています。
- 北米が34%の市場シェアでリードし、次いでヨーロッパが27%、アジア太平洋が24%を占めています。機能性食品製品は総収益の60%以上を占めており、乳製品ベースおよび大豆ベースのカテゴリが製品タイプの中でリードしています。
機能性食品および自然健康製品市場のセグメンテーション分析:
性質別
機能性食品と自然健康製品の市場は、有機と従来のカテゴリーに分かれています。2024年には、従来のセグメントが市場の70%以上を占める支配的なシェアを持っていました。その強みは、手頃な価格、広い入手可能性、従来の強化食品やサプリメントに対する消費者の信頼に支えられています。大量小売流通と大規模生産の実践が、さらにこのセグメントのボリューム支配を支えています。しかし、クリーンラベルの成分と持続可能性に対する消費者の意識の高まりが、有機オプションへの移行を加速させており、特に北米とヨーロッパのプレミアム都市市場で顕著です。
- 例えば、ネスレ・ヘルスサイエンスは、複数の大陸にわたる従来の生産ラインを通じて、BoostとResourceブランドの年間15億以上のサービングを生産しています。
製品タイプ別
製品タイプの中で、機能性食品製品は2024年に市場をリードし、60%以上のシェアを占めました。これは、強化食品を通じた日常の栄養需要の増加によって支えられています。この中で、乳製品ベースの製品と大豆ベースのアイテムが、タンパク質含有量の高さ、消化健康の利点、広範な消費者受容によって、最大の収益シェアを占めました。自然健康製品セグメントでは、腸と心臓の健康に対する関心の高まりにより、プロバイオティクスとオメガ3脂肪酸が主要な貢献者として残っています。予防医療のトレンドの成長と臨床的な裏付けが、両セグメントにわたる製品の多様化を促進し続けています。
- 例えば、2023年には、ダノンのエッセンシャル・デイリー&プラントベースド(EDP)部門が、ActiviaとActimelを含む世界で135億ユーロ以上の純売上を達成しました。これらのブランドは腸の健康と免疫をターゲットにしており、ダノンが高付加価値の機能性健康セグメントから得るEDP収益のおよそ60%に貢献しています。
機能性食品と自然健康製品市場の主要成長要因
健康意識の高まりと予防医療への注目
消費者は、反応的な健康アプローチから予防的な健康アプローチにますますシフトしており、機能性食品と自然健康製品の需要を促進しています。糖尿病、肥満、心血管問題などの慢性疾患が、個人に日常の栄養サポートを食品を通じて求めさせています。この意識は、特に北米とヨーロッパでの世界的な公衆衛生キャンペーンと栄養教育プログラムによって強く支えられています。プロバイオティクス、オメガ3、食物繊維が豊富な食品などの機能性製品は、日常の食事の一部として人気を集めています。ミレニアル世代とジェネレーションZの消費者も、免疫力向上、アンチエイジング、消化健康の利点を持つ製品への関心を高めています。医療費が上昇する中、消費者は食事の選択を通じてコスト効果の高いウェルネスソリューションを好んでいます。このシフトは、乳製品、植物ベースのタンパク質、強化飲料などのカテゴリー全体での製品ポートフォリオの拡大に重要な役割を果たしています。
- 例えば、ヤクルト本社は、2023年に腸の健康のためのプロバイオティクス需要の高まりにより、1日あたり4000万本以上の世界販売を報告しました。
高齢化人口と生活習慣病の成長
世界的に高齢者人口が増加していることにより、自然健康補助食品や強化食品の需要が大幅に高まっています。60歳以上の個人は栄養不足、骨の減少、免疫力の低下に陥りやすく、カルシウム、ビタミン、オメガ3脂肪酸を提供する製品への強い需要が生まれています。高齢者向けに調整された機能性食品ブレンドやサプリメントの処方は、日本、ヨーロッパ、アメリカのような先進地域で特に注目を集めています。同時に、若年成人の間での座りがちな生活習慣病の増加が、機能性飲料や食物繊維が豊富な食品の採用を加速させています。老化関連のニーズと現代の健康問題の二重の圧力が、自然健康製品の長期的な消費を促進しています。この人口動態の変化は、グミ、飲みやすいサプリメント、強化スナックなどの新しい提供形式の研究開発も支援しています。
- 例えば、アボットのエンシュアラインは、2023年までに年間12億米ドル以上の世界売上を達成し、主に高齢者向けの栄養飲料からのものでした。
小売およびEコマース流通チャネルの拡大
物理的およびデジタル小売を通じた製品のアクセス性の向上は、市場の成長を促進する重要な要因です。スーパーマーケット、健康食品店、薬局、専門店は、ウェルネス製品の棚を拡大し続けています。同時に、Eコマースプラットフォームは、特に都市部や半都市部で、ニッチでプレミアムな国際的な健康食品ブランドへのアクセスを簡素化しています。サブスクリプションベースの配達モデルやD2Cブランドは、パーソナライズと利便性を活用しています。インフルエンサーマーケティング、健康ブログ、モバイルアプリを通じた製品の可視性の向上は、試用とリピート購入をさらにサポートします。オンラインプラットフォームは、成分の透明性、認証(オーガニック、ビーガン、非遺伝子組み換え)および機能的主張の比較も容易にします。このマルチチャネル流通モデルは、レガシーブランドとスタートアップの両方が、健康志向の消費者に効率的に到達するのを助けます。
機能性食品と自然健康製品市場の主要トレンドと機会
植物ベースおよびクリーンラベル製品の需要増加
消費者は、機能性食品と自然健康製品の両方で植物ベースの処方をますます好むようになっています。大豆、亜麻、オーツ、豆類、ヘンプベースのアイテムの需要は、その自然起源と持続可能性の利点が認識されているために増加しています。人工添加物の少なさ、透明な調達、オーガニック認証を強調するクリーンラベルのトレンドは、処方とパッケージ戦略の両方に影響を与えています。健康志向の消費者は、特に都市市場で成分の明確さを求めています。このトレンドは、植物ベースの乳製品代替品、機能性成分で強化された肉代替品、アレルゲンフリーのサプリメントでの革新の機会を提供します。追跡可能なサプライチェーン、非遺伝子組み換えラベル、最小限の加工に投資するブランドは、先進国市場と新興市場の両方で競争優位を得るでしょう。
- 例えば、オートリーは2023年に世界で4億2000万リットル以上のオーツベース製品を生産し、20以上の国で植物ベースの機能性飲料に拡大しました。
パーソナライズされた栄養とターゲット健康ソリューション
個別化されたウェルネスへの関心の高まりが、市場における製品開発を変革しています。消費者は現在、年齢、ライフスタイル、アレルギー、免疫、消化、認知機能などの特定の健康目標に基づいたカスタマイズされたソリューションを求めています。この需要は、健康追跡デバイス、DNAテストキット、AI駆動の食事アプリの利用増加によって支えられています。企業は、個別化されたサプリメントパック、マイクロバイオームに焦点を当てたプロバイオティクスブレンド、特定のニーズに応じた機能性スナックで対応しています。特にデジタルプラットフォームを通じたデータ駆動のカスタマイズを提供するブランドには、忠誠心を築く大きな機会があります。このトレンドはまた、サービスとしてのカスタマイズされた栄養を提供するニュートラシューティカルスタートアップや技術対応プラットフォームにとっても新たな市場を開きます。
機能性食品と自然健康製品市場の主要な課題
規制の複雑さと異なるグローバル基準
機能性食品と自然健康製品の規制環境は国によって大きく異なります。健康主張、成分リスト、ラベリング、強化レベルの承認は、世界的に統一されていません。米国では、FDAが機能性食品をEUのEFSAとは異なる分類をしており、多国籍製品の発売に障害を生じさせています。現地のコンプライアンス基準を満たすことは、市場参入戦略に時間、コスト、複雑さを追加します。さらに、機能性主張は強力な臨床的証拠によって裏付けられる必要があり、科学的研究への投資が求められます。小規模および中規模のプレーヤーは、この断片化された規制環境をナビゲートするのに苦労することが多く、製品革新を遅らせます。規制の明確化と調和は、国際的な成長と迅速な製品展開を可能にするために重要です。
消費者の懐疑心と誤情報
意識の高まりにもかかわらず、多くの消費者は機能性食品やサプリメントの効果に懐疑的です。誤解を招く主張、一貫性のない製品品質、目に見える結果の欠如は、消費者の信頼を低下させる可能性があります。「自然」や「免疫強化」といったマーケティングの流行語の過剰使用が、特に教育を受けた購入者の間で懸念を引き起こします。オンラインの誤情報や、eコマースプラットフォームでの規制されていない製品リストは、消費者の意思決定をさらに複雑にします。この懐疑心は、健康教育が限られている発展途上市場でより顕著です。この課題を克服するために、企業は透明なコミュニケーション、第三者認証、科学的裏付けのあるブランディングに投資する必要があります。証拠に基づく主張と品質保証を通じて消費者の信頼を築くことは、長期的な市場採用にとって不可欠です。
機能性食品と自然健康製品市場の地域分析
北アメリカ
北アメリカは2024年に機能性食品と自然健康製品市場をリードし、34%以上の市場シェアを占めました。この地域は、高い消費者の健康意識、先進的な小売インフラ、健康志向の高齢化人口の強力な基盤から恩恵を受けています。米国は、ウェルネスと予防ケアに対する高い一人当たりの支出に支えられて、大部分の需要を牽引しています。機能性飲料、プロバイオティクス、オメガ3サプリメントは依然としてトップセリングカテゴリーです。カナダは、有機製品やクリーンラベル製品に対する安定した需要で続いています。規制の明確化と主要プレーヤーからの強力な革新が、両国での製品発売と市場拡大を引き続き支えています。
ヨーロッパ
2024年にヨーロッパは世界市場の27%を占め、自然、オーガニック、倫理的に調達された健康製品に対する消費者の強い嗜好によって牽引されました。ドイツ、英国、フランス、イタリアなどの国々が、特に植物ベースや乳製品代替の機能性食品の採用で先行しています。欧州食品安全機関(EFSA)の厳しい規制は市場のダイナミクスを形作りますが、製品の信頼性も向上させます。高齢化社会、腸の健康に焦点を当てたサプリメントの需要増加、持ち運びに便利な強化スナックの人気上昇が成長を支えています。電子商取引プラットフォームや薬局は引き続き提供を拡大し、都市部と農村部の両方でのアクセスを広げています。
アジア太平洋
アジア太平洋は2024年に世界市場シェアの24%を占め、2032年までに最も速い成長を示すと予想されています。中国、日本、インド、韓国が消費をリードしており、急速な都市化、可処分所得の増加、予防健康への関心の高まりが要因です。伝統的な食習慣は、特に植物ベースやハーブ製品の機能性成分の容易な統合をサポートします。日本は強化食品と飲料の成熟した市場を持ち、中国とインドは免疫力向上や消化健康サプリメントの需要が急増しています。現代小売とデジタルプラットフォームの拡大が、さまざまな所得層における製品の可視性と採用をさらに支援しています。
ラテンアメリカ
ラテンアメリカは2024年に約7%の市場シェアを占め、ブラジル、メキシコ、アルゼンチンが地域需要をリードしています。中産階級の人口増加とウェルネストレンドへの関心の高まりが、強化乳製品、タンパク質豊富なスナック、ハーブサプリメントの採用を促進しています。都市部の消費者は、エネルギー、代謝、免疫をサポートする機能性製品をますます求めています。規制の改善と国際ブランドの参加増加が製品の多様性と品質を向上させています。しかし、価格に対する感度と消費者教育の不足が農村部での障壁として残っています。この地域は、認識と流通ネットワークが改善し続ける中で、安定した潜在力を持っています。
中東・アフリカ
中東・アフリカは2024年に世界市場の約5%を占めました。成長はライフスタイル関連の健康問題への関心の高まり、医療費の上昇、若年人口の増加によって牽引されています。UAEやサウジアラビアなどの湾岸諸国では、特にフィットネス、体重管理、エネルギーカテゴリーで機能性食品や自然サプリメントの需要が増加しています。アフリカの市場はまだ初期段階ですが、小売インフラの改善や健康意識キャンペーンにより初期成長の兆しを見せています。この地域は、特定の栄養不足をターゲットにした手頃な価格の植物ベースで地元に適応した製品フォーマットに特に長期的な潜在力を提供しています。
機能性食品と自然健康製品の市場セグメンテーション:
性質別
- オーガニック
- 従来型
製品タイプ別
- 機能性食品製品
- ベーカリー&製菓
- 乳製品
- 魚&卵
- キャノーラベース
- 豆類ベース
- ヘンプベース
- フラックスベース
- オーツベース
- 大麦ベース
- 大豆
- 油脂
- その他
- 自然健康製品
- プロバイオティクス
- タンパク質&アミノ酸
- 植物化学物質&植物抽出物
- プレバイオティクス
- 繊維&特殊炭水化物
- オメガ3脂肪酸
- カロテノイド
- 天然ビタミン
- 天然ミネラル
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東&アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
機能性食品と自然健康製品市場の競争環境
機能性食品と自然健康製品市場は、多国籍の大手企業と新興のニッチプレーヤーが成長を積極的に形作る、非常に競争の激しい環境を特徴としています。ネスレSA、ケロッグカンパニー、ゼネラルミルズ社、モンデリーズ・インターナショナルのような企業は、広範な製品ポートフォリオ、世界的なリーチ、そしてR&Dへの継続的な投資を通じて支配を維持しています。これらの企業は、臨床研究、強力な流通ネットワーク、ブランド忠誠心を活用して大規模な消費者セグメントを獲得しています。同時に、Bellring Brands、Caveman Foods LLC、1440 Foodsのような企業は、クリーンラベル、植物ベース、タンパク質強化製品で市場に参入しています。ハーバライフやその他の栄養重視のブランドは、直接販売と個別の健康ソリューションを通じて成長を促進しています。市場地位を強化し、高成長地域に拡大するために、戦略的な合併、買収、新製品の発売が一般的です。企業はまた、消費者エンゲージメントを向上させるために、デジタルプラットフォーム、サブスクリプションモデル、インフルエンサー主導のキャンペーンをますます活用しています。規制遵守、成分の透明性、機能性配合の革新が長期的な競争優位性を定義する重要な要素です。
主要プレイヤー分析
- Bellring Brands, Inc
- ネスレSA
- モンデリーズ・インターナショナル
- ケイブマンフーズLLC
- マース・インコーポレイテッド
- ハーバライフ
- ハースサイド・フード・ソリューションズLLC
- 1440フーズ
- ケロッグカンパニー
- ゼネラル・ミルズ・インク
最近の展開
- 2024年3月、Bellring Brands, Inc.は、プレミアプロテインズのブランドを通じて、クッキードウという名前の飲む高タンパクシェイクを発売しました。これは朝食と一緒に、または午後のスナックとして消費できます。焼く必要がなく、健康志向の消費者層を考慮して、材料が使用されています。
- 2024年2月、カーギルは持続可能な発酵タンパク質生産者であるENOUGHとのパートナーシップを強化し、栄養価の高い代替肉および乳製品を共同開発しました。同社はENOUGHのシリーズC資金調達ラウンドに投資し、発酵タンパク質を使用および販売するための商業契約を締結しました。
- 2023年8月、Vituxグループの食品製造会社であるConCordix Inc.は、カナダに生産施設を開設し、カナダの食品市場に参入しました。この施設では主に、免疫サポートやビタミン不足のための栄養補助食品として消費されるスマートチューを生産します。
レポートのカバレッジ
この調査レポートは、性質、製品タイプ、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- ターゲットを絞った健康効果への関心の高まりにより、パーソナライズされた栄養ソリューションの需要が増加します。
- クリーンラベルおよび植物ベースの製品が、世界市場での新製品発売を支配します。
- 電子商取引と直接消費者向けチャネルが、製品のアクセス性とブランドのリーチを拡大し続けます。
- 機能性飲料と即食スナックが、忙しい都市生活でより多くの支持を得ます。
- 健康主張をサポートし、消費者の信頼を築くために、臨床研究への投資が増加します。
- 企業は、腸の健康、免疫、認知の健康を改善する強化製品に注力します。
- アジア太平洋地域は、所得の増加と健康意識の高まりにより、最も急成長する地域として浮上します。
- 規制の調和努力が、新しい機能性成分の世界市場参入を改善する可能性があります。
- スタートアップとニッチブランドは、アレルゲンフリーで倫理的に調達された製品を提供することで成長します。
- 大手企業は、製品ポートフォリオと地域的な存在感を拡大するために、合併と買収を追求します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
機能性食品および自然健康製品市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、機能性食品および自然健康製品市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた機能性食品および自然健康製品の市場セグメントはどれですか?
機能性食品および自然健康製品市場の成長を促進している主な要因は何ですか?
機能性食品および自然健康製品市場の主要企業はどこですか?
2024年に機能性食品および自然健康製品市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 機能性食品および天然健康製品市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の機能性食品および天然健康製品市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 562,033 million → 2032: USD 1,550,032.2 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 機能性食品および天然健康製品市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 機能性食品および天然健康製品市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における機能性食品および天然健康製品市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 機能性食品および天然健康製品市場市場の成長要因
- 3.3 機能性食品および天然健康製品市場市場の抑制要因および課題
- 3.4 機能性食品および天然健康製品市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 機能性食品および天然健康製品市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 機能性食品および天然健康製品市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、機能性食品および天然健康製品市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 機能性食品および天然健康製品市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 機能性食品および天然健康製品市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は機能性食品および天然健康製品市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 機能性食品および天然健康製品市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 機能性食品および天然健康製品市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 機能性食品および天然健康製品市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 機能性食品および天然健康製品市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新機能性食品および天然健康製品市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の機能性食品および天然健康製品市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の機能性食品および天然健康製品市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の機能性食品および天然健康製品市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の機能性食品および天然健康製品市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの機能性食品および天然健康製品市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の機能性食品および天然健康製品市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの機能性食品および天然健康製品市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 機能性食品および天然健康製品市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
