
市場概要
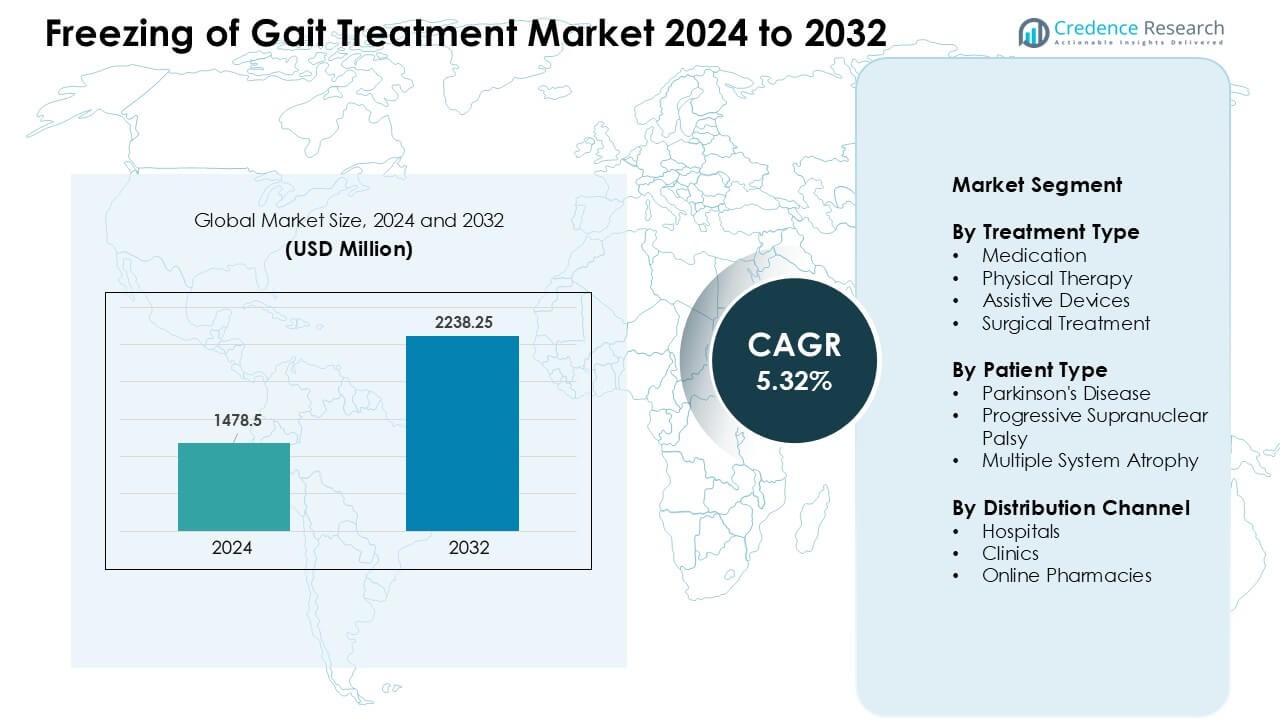
歩行凍結治療市場は2024年に14億7850万米ドルと評価され、予測期間中に5.32%のCAGRで成長し、2032年までに22億3825万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の歩行凍結治療市場規模 | USD 1478.5 Million |
| 歩行凍結治療市場、CAGR | 5.32 % |
| 2032年の歩行凍結治療市場規模 | USD 2238.25 Million |
北米は2024年に約38%のシェアで歩行凍結治療市場をリードし、強力な神経ケアネットワークと先進療法の早期導入に支えられました。GlaxoSmithKline plc、Abbott Laboratories、Sanofi S.A.、Pfizer Inc.、Bayer AG、Novartis AG、Medtronic、Boston Scientific Corporation、Teva Pharmaceutical Industries Ltd.、Merck & Co., Inc.などの主要企業は、薬物、神経調節、補助技術の革新を通じて競争空間を形成しました。これらの企業は、歩行関連の症状管理の改善、リハビリテーションソリューションの拡大、流通チャネルの強化に焦点を当てました。研究とデジタルモビリティツールへの継続的な投資は、地域および世界市場の成長をさらに強化しました。
市場の洞察
- 歩行凍結治療市場は2024年に5百万米ドルと評価され、2032年までに22億3825万米ドルに達すると予測され、CAGRは5.32%です。
- 市場成長は、パーキンソン病の増加、理学療法ベースの歩行訓練の広範な採用、神経調節およびウェアラブルキューイングデバイスの使用増加によって推進されています。
- 主要なトレンドには、デジタル歩行モニタリングツールの拡大、在宅リハビリテーションプログラム、凍結エピソードのより良い制御をサポートする非ドーパミン作動薬の開発における革新の増加があります。
- 競争活動は依然として強く、主要企業は薬物の進歩、脳深部刺激システム、および補助技術に焦点を当てています。2024年の支配的なセグメントは、約46%のシェアを持つ薬物でした。
- 北米は高度な神経ケアにより市場をリードし、約38%のシェアを占め、次いでヨーロッパが約32%、アジア太平洋地域は高齢化人口の増加とリハビリテーションサービスへのアクセス拡大に支えられ、約22%のシェアで最も急速に成長しました。
 市場セグメンテーション分析:
治療タイプ別
2024年において、薬物療法は約46%のシェアを持ち、歩行凍結治療市場で支配的な地位を占めました。パーキンソン病患者の歩行ブロックを軽減するのに役立つドーパミン作動薬の強い使用が見られました。歩行キューイング運動やバランストレーニングの採用が増加したため、理学療法が成長しました。レーザーガイド付き杖などの補助装置は、高齢者の在宅管理をサポートしました。外科的治療は限られたままで、主に進行したケースでの脳深部刺激に使用されました。医師が迅速な症状管理と簡単な投薬計画を好むため、薬物療法の需要は高いままでした。
- 例えば、レボドパ(またはレボドパとエンタカポンの併用)の投与が、反応性のある患者において「オフ関連」歩行凍結(FOG)エピソードの頻度と持続時間の両方を大幅に減少させることが研究で示されており、この特定のタイプのFOGに対する第一選択の比較的即効性のあるオプションとしてドーパミン作動薬が位置付けられています。
患者タイプ別
2024年には、パーキンソン病患者が約71%で最大のシェアを占めました。ほとんどの歩行凍結ケースはパーキンソン病の進行に直接関連しており、薬物、療法、補助ツールを通じて強力な治療使用を促進しました。進行性核上性麻痺は早期の歩行不安定性のために安定した需要を示し、多系統萎縮症のケースは神経科医の間での認識が向上するにつれて増加しました。パーキンソン病グループが支配的であり続けたのは、患者数が他の障害よりもはるかに多く、治療ガイドラインが主にパーキンソン病関連の歩行ブロックに焦点を当てていたためです。
- 例えば、典型的なパーキンソン病(PD)集団では、FOGが病気の経過中に「半数以上」の個人に影響を与えると報告されており、PDベースのFOG患者が治療市場を支配する理由を強調しています。
流通チャネル別
2024年には、病院が約54%のシェアで市場をリードし、診断、薬物調整、先進的ケアのための患者流入が多かったことが支えとなりました。クリニックは理学療法とフォローアップサービスの強い使用で続きました。慢性患者が長期処方の自宅配送を好むため、オンライン薬局が拡大しました。病院は、神経科医主導の評価、画像アクセス、歩行凍結管理に必要な多分野ケアを提供するため、支配的な地位を維持しました。
主要な成長要因
パーキンソン病の負担増加
パーキンソン病の症例増加は、歩行凍結治療の強い需要を促進しています。歩行ブロックは進行期における最も障害を引き起こす症状の一つであるためです。過去25年間で世界のパーキンソン病患者数は2倍以上に増加しており、薬物調整、理学療法、補助装置を必要とする患者数が増加しています。平均寿命の延びも、神経変性に関連する移動問題に直面する高齢者の数を増やしています。医療システムは現在、歩行障害をより頻繁にスクリーニングしており、歩行凍結エピソードの早期特定を可能にしています。この広範な診断により、病院やクリニックでの治療量が増加しています。政府や非営利団体は早期認識プログラムを促進し、患者が早期にケアを求め、療法ベースの介入の採用を促進しています。製薬会社も新しいドーパミンベースおよび非ドーパミン薬に投資し、治療パイプラインを強化しています。これらの要因が組み合わさり、パーキンソン病の成長が歩行凍結治療市場の安定した拡大を支える主要な推進力となっています。
- 例えば、最近の世界的な負担研究によれば、2021年には約1,177万人がパーキンソン病を患っており、過去の数十年と比較して顕著な増加を示しています。
神経調節とデジタル療法の進展
神経調節システムとデジタル治療法の急速な発展は、歩行凍結患者の治療結果を強化しています。深部脳刺激と非侵襲的刺激装置は、より高い精度で歩行関連の脳回路をターゲットにし、進行したケースでの移動性を改善しています。企業はまた、リアルタイムで歩行凍結を追跡し、振動や音声信号を通じてキューを送るウェアラブルセンサーを導入しています。これらのツールは、患者が迅速に反応し、日常の動作中の転倒リスクを減少させるのに役立ちます。神経科医が症状を遠隔で監視するために使用するスマートフォンベースの歩行キューイングアプリの利用が増えています。人工知能は個別の歩行データ分析をサポートし、凍結エピソードが発生する前に予測するのに役立ちます。理学療法士は現在、リハビリテーションに仮想現実のバランストレーニングを統合し、運動制御を改善しています。これらの革新は臨床採用を広げ、治療効果を高め、技術駆動のソリューションを歩行凍結治療市場の主要な成長ドライバーにしています。
- 例えば、最近の臨床研究では、新しい適応型神経調節アプローチである変数パラメータの深部脳刺激(DBS)がPD患者の歩行を改善し、凍結エピソードを減少させる可能性と安全性を示し、歩行障害に合わせた個別の刺激プロトコルの扉を開きました。
多分野ケアへのアクセスの拡大
多分野ケアプログラムの拡大は、歩行凍結治療への需要を強化し、協調的なケアがより良い患者結果を提供します。病院は現在、神経学、理学療法、リハビリテーション、老年医学を構造化された歩行管理クリニックに組み込んでいます。この統合により、より迅速な診断とよりターゲットを絞った治療計画が可能になります。医療システムはまた、患者が定期的な歩行トレーニング、キューイング療法、転倒防止サポートを受ける地域ベースのリハビリセンターを拡大しています。保険のカバレッジの改善により、患者は物理療法や高度な補助装置に対する経済的障壁が少なくなります。多くの国が高齢者の移動プログラムに投資し、治療の認識を高め、定期的なフォローアップを奨励しています。神経科医はますます早期リハビリテーションを強調し、薬物調整とともに非薬物療法の採用を促進しています。この統合ケアモデルは、長期的な移動性の結果を強化し、持続的な市場成長をサポートします。
主要なトレンドと機会
ウェアラブル補助技術の採用拡大
ウェアラブルデバイスは、歩行凍結を克服するためのリアルタイムのキューイングサポートを提供する重要なトレンドとして浮上しています。レーザーガイド付きの靴、振動キューバンド、聴覚メトロノームデバイスは、歩行タスク中のリズムを維持するのに役立ちます。これらのツールはまた、ステップパターンと凍結時間を追跡し、医師に進行状況の明確な洞察を提供します。センサーに基づく歩行監視プラットフォームへの投資の増加により、自宅での管理が可能になり、病院訪問への依存が減少します。メーカーは、日常の使いやすさを向上させるために軽量で快適なデザインに焦点を当てています。個別の移動ソリューションへの需要の増加はこのトレンドを強化し、デバイスカテゴリー全体での革新を促進します。
- 例えば、最近のリアルタイムウェアラブルシステムは、歩行凍結(FoG)の95.1%の検出精度を達成し、わずか261ミリ秒の検出遅延でキューイング信号をトリガーし、凍結エピソードの平均持続時間を約45%短縮しました。
遠隔および自宅でのリハビリテーションの拡大
神経学とリハビリテーションにおいて、テレヘルスが一般的になるにつれて、在宅での凍結歩行療法が増加しています。バーチャル理学療法プログラムにより、患者は遠隔監視の下でキューイングエクササイズを練習することができます。デジタルプラットフォームは、ビデオガイダンスとライブフィードバックに支えられた構造化された歩行訓練ルーチンを提供します。遠隔モニタリングツールは、医師が重度の凍結エピソードを発見し、早期に治療を調整するのに役立ちます。この傾向は、在宅の利便性を好み、移動障害を抱える高齢患者の間で強くなっています。このモデルの採用は、治療の遵守を高め、ケアコストを削減し、デジタルリハビリプロバイダーに長期的な機会を創出します。
- 例えば、パーキンソン病患者を対象とした歩行訓練、バランスエクササイズ、ガイド付き運動タスクを含むテレリハビリテーション(遠隔理学療法)プログラムは、遠隔地のコミュニティの患者を対象とした4週間の研究で高い遵守率と改善された移動性の結果を示しました。
次世代薬剤の成長するパイプライン
凍結歩行に対する薬剤開発は、新たな勢いを見せており、標準薬に対する限られた反応を解決するために非ドーパミン経路を探る試験が行われています。新しい製剤は、より長い作用、より少ない副作用、およびオフ期間の歩行問題のより良い制御を目指しています。研究はまた、運動の安定性を改善するために薬物とキューイング技術を組み合わせた治療法を評価しています。臨床データが増えるにつれて、より多くの企業がこの分野に参入し、競争活動を強化しています。これらの進歩は治療の選択肢を広げ、市場の将来の拡大を支援します。
主要な課題
進行した病期における限られた効果
主要な課題は、進行期のパーキンソン病における治療への限られた反応から生じます。この段階では、ドーパミン作動薬がしばしば歩行ブロックを減少させることができません。神経調節は一部の患者に役立ちますが、高価で侵襲的です。運動制御が悪化するにつれて、理学療法の結果も弱まります。これらの制約により、多くの患者が持続的な凍結エピソード、転倒、生活の質の低下に苦しんでいます。強力な進行期の解決策がないため、全体的な治療成功が制限され、市場の採用が遅れ、新しい治療アプローチの未解決のニーズが生まれています。
高度なデバイスと神経調節の高コスト
ウェアラブルキューイングデバイスや神経調節システムを含む高度な凍結歩行治療ツールは、多くの患者にとって高価なままです。深部脳刺激は、手術のリスク、高い設置コスト、長期的なメンテナンスの必要性を伴います。保険の適用範囲は地域によって不均一であり、技術ベースの解決策へのアクセスを制限しています。デジタルセラピープラットフォームや高級補助デバイスでさえ、低所得の環境では手頃な価格の問題を引き起こします。これらのコスト障壁は採用率を低下させ、治療のギャップを広げ、市場拡大への大きな課題をもたらします。
地域分析
北アメリカ
北アメリカは2024年に凍結歩行治療市場の最大のシェアを占め、約38%を占めました。神経科医の強い存在感、高度な病院システム、深部脳刺激の早期採用が市場の成長を支えました。アメリカ合衆国は、パーキンソン病の高い有病率とデジタル歩行モニタリングツールへの広範なアクセスにより、地域の需要の大部分を占めました。カナダは、高齢者ケアプログラムの改善とリハビリテーションの適用範囲を通じてシェアを拡大しました。理学療法、在宅キューイングデバイス、次世代薬の臨床試験の利用が増加し、地域のリーダーシップをさらに強化しました。
ヨーロッパ
2024年、ヨーロッパは市場の約32%を占め、強力な医療インフラと理学療法に基づく歩行管理への広範なアクセスによって牽引されました。ドイツ、イギリス、フランスは、早期診断プログラムと移動リハビリテーションへの高い支出により主要な貢献者として残りました。この地域はまた、ウェアラブル歩行キューイングデバイスと高度な神経調節システムの広範な採用から恩恵を受けました。高齢者の神経変性ケアへの支援の増加と政府資金による移動プログラムが、全体的な治療量の拡大を助けました。研究協力の増加が、ヨーロッパの歩行凍結革新の主要市場としての地位を強化しました。
アジア太平洋
アジア太平洋は2024年に約22%のシェアを持ち、中国、日本、韓国、インドでのパーキンソン病の有病率の上昇と高齢化人口の増加により、最も急速な成長を示しました。病院アクセスの改善、神経学部門の拡大、デジタル理学療法プラットフォームの広範な採用が治療の普及を促進しました。日本の成熟した医療システムは歩行障害の早期スクリーニングを進め、中国は神経リハビリテーションセンターへの投資を増やしました。コスト効果の高い補助デバイスの使用の増加と、歩行関連の転倒に対する認識の向上が、広範な採用を支えました。この地域は、学際的なケアへのアクセスが改善されるにつれて、さらなる注目を集めると予想されます。
ラテンアメリカ
ラテンアメリカは2024年に市場の約5%を占め、パーキンソン病関連の歩行問題に対する認識の高まりと神経学サービスへのアクセスの拡大によって成長が支えられました。ブラジルとメキシコは、より大きな患者プールと理学療法プログラムの利用増加により、需要の大部分を担いました。高度な神経調節システムの利用可能性が限られていたため、採用は中程度にとどまりましたが、手頃な補助デバイスの普及は引き続き増加しました。地域政府はまた、高齢者向けの転倒予防プログラムを推進し、治療への関与を高めました。病院インフラの漸進的な改善が、安定した市場拡大を支えると予想されます。
中東・アフリカ
中東・アフリカ地域は2024年に約3%のシェアを持ち、湾岸諸国での専門病院への投資の増加と神経ケアサービスの強化によって牽引されました。UAEとサウジアラビアは、リハビリ施設の強化と歩行キューイングデバイスの使用増加により採用を主導しました。アフリカのいくつかの国ではアクセスが限られており、治療は主に薬物療法と基本的な理学療法に焦点を当てていました。パーキンソン病の症状と早期の歩行凍結の兆候に対する認識キャンペーンが治療の普及を拡大し始めました。診断能力の向上と医療の近代化の進展が、今後数年間の市場の漸進的な成長を支えると予想されます。
市場セグメンテーション:
治療タイプ別
- 薬物療法
- 理学療法
- 補助デバイス
- 外科治療
患者タイプ別
- パーキンソン病
- 進行性核上性麻痺
- 多系統萎縮症
流通チャネル別
- 病院
- クリニック
- オンライン薬局
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
歩行凍結治療市場は、GlaxoSmithKline plc、Abbott Laboratories、Sanofi S.A.、Pfizer Inc.、Bayer AG、Novartis AG、Medtronic、Boston Scientific Corporation、Teva Pharmaceutical Industries Ltd.、Merck & Co., Inc.などの主要企業間で激しい競争が特徴です。これらの企業は、薬剤の革新、神経調節ソリューションの拡充、理学療法ベースのケアへのアクセス拡大を通じて地位を強化しています。薬剤ポートフォリオは、症状管理を改善するためにドーパミン作動性および非ドーパミン作動性療法を洗練する中核となっています。神経調節のリーダーは、複雑なケースでの歩行ブロックを減少させるために設計された高度な脳深部刺激プラットフォームに投資しています。いくつかの企業は、歩行監視と在宅リハビリテーションを改善するためにデジタルヘルスパートナーシップも支援しています。強力な流通ネットワークにより、慢性療法への広範なアクセスが可能となり、継続的な臨床研究が競争優位性を維持するのに役立っています。企業が治療経路を多様化し、デバイスと薬剤の統合を強化し、進行期パーキンソン病および関連障害の未充足ニーズをターゲットにする中、市場は依然としてダイナミックです。
主要プレイヤー分析
- グラクソ・スミスクライン社
- アボット・ラボラトリーズ
- サノフィ S.A.
- ファイザー社
- バイエル AG
- ノバルティス AG
- メドトロニック
- ボストン・サイエンティフィック・コーポレーション
- テバ製薬工業株式会社
- メルク & Co., Inc.
最近の動向
- 2025年2月、メドトロニックは米国FDAからBrainSense Adaptive DBS (aDBS)システムとBrainSense Electrode Identifier (EI)の承認を受け、神経治療における主要な規制上のマイルストーンを達成しました。
- 2024年12月、バイエル AGは公開されたパイプライン更新で、パーキンソン病向けのrAAV遺伝子治療候補(AB-1005)をリストに挙げました。
- 2024年11月、GSKはバイオテクノロジーのスタートアップ、Vesalius Therapeuticsと研究およびライセンス契約を締結し、パーキンソン病を含む神経変性疾患の新薬を探索します。この契約により、GSKはパーキンソン病向けの前臨床小分子化合物の権利を得て、他の化合物を進展させることができます。
レポートのカバレッジ
この調査レポートは、治療タイプ、患者タイプ、流通チャネル、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場を形成する規制シナリオや技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 世界中でパーキンソン病の症例が増加するにつれ、凍結歩行治療の需要が高まります。
- デジタル歩行モニタリングツールは、早期発見のためにより広く臨床的に採用されます。
- 神経調節システムは、進行した患者にとってより正確でアクセスしやすくなります。
- ウェアラブルキューイングデバイスは、快適性と精度の向上により使用が拡大します。
- 在宅リハビリテーションプラットフォームは、長期的な治療の遵守をサポートします。
- 新しい非ドーパミン作動薬が治療のギャップを埋めるためにパイプラインに入ります。
- 多分野の歩行クリニックは、主要な医療システムでの利用可能性を増やします。
- AIベースの予測モデルは、凍結歩行に関連する転倒事故を減少させるのに役立ちます。
- 補助デバイスメーカーは、より軽量で個別化されたデザインに向けて革新します。
- 新興市場は、神経学的ケアの改善に伴い、先進的な治療法をより早く採用します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の歩行凍結治療市場の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、歩行凍結治療市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたのは、どの歩行凍結治療市場のセグメントですか?
フリーズオブゲート治療市場の成長を促進している主な要因は何ですか?
歩行凍結治療市場の主要企業はどこですか?
どの地域が歩行凍結治療市場の最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 歩行凍結治療市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の歩行凍結治療市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1478.5 million → 2032: USD 2238.25 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 歩行凍結治療市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 歩行凍結治療市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における歩行凍結治療市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 歩行凍結治療市場市場の成長要因
- 3.3 歩行凍結治療市場市場の抑制要因および課題
- 3.4 歩行凍結治療市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 歩行凍結治療市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 歩行凍結治療市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、歩行凍結治療市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 歩行凍結治療市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 歩行凍結治療市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は歩行凍結治療市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 歩行凍結治療市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 歩行凍結治療市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 歩行凍結治療市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 歩行凍結治療市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新歩行凍結治療市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の歩行凍結治療市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の歩行凍結治療市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の歩行凍結治療市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の歩行凍結治療市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの歩行凍結治療市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の歩行凍結治療市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの歩行凍結治療市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 歩行凍結治療市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
